SMM, 22 de octubre:
1. El repunte de octubre pierde impulso
Impulsados por los recortes de producción derivados de la autodisciplina previa de la industria y por la firmeza de precios de algunas empresas, los precios del vidrio fotovoltaico pusieron fin a su tendencia bajista y comenzaron a recuperarse. Los datos de SMM muestran que el precio medio del vidrio de doble capa de 3,2 mm subió gradualmente desde 16,6 yuanes/m² a principios de agosto, se estabilizó en 17,3 yuanes/m² en septiembre y siguió ascendiendo hasta 17,5 yuanes/m² a mediados de octubre, lo que supone un aumento acumulado de aproximadamente el 5,4 %, es decir, unos 0,9 yuanes/m², desde principios de agosto. En el mismo período, el precio medio del vidrio de doble capa de 2,0 mm subió de 10,15 yuanes/m² a 11,4 yuanes/m², con una ganancia acumulada de alrededor del 12,3 %, es decir, unos 1,25 yuanes/m². Sin embargo, a partir de octubre, el impulso alcista de ambas especificaciones se ralentizó, con incrementos mensuales que se redujeron a poco más del 1 %, y los precios entraron gradualmente en una fase de consolidación en niveles altos.
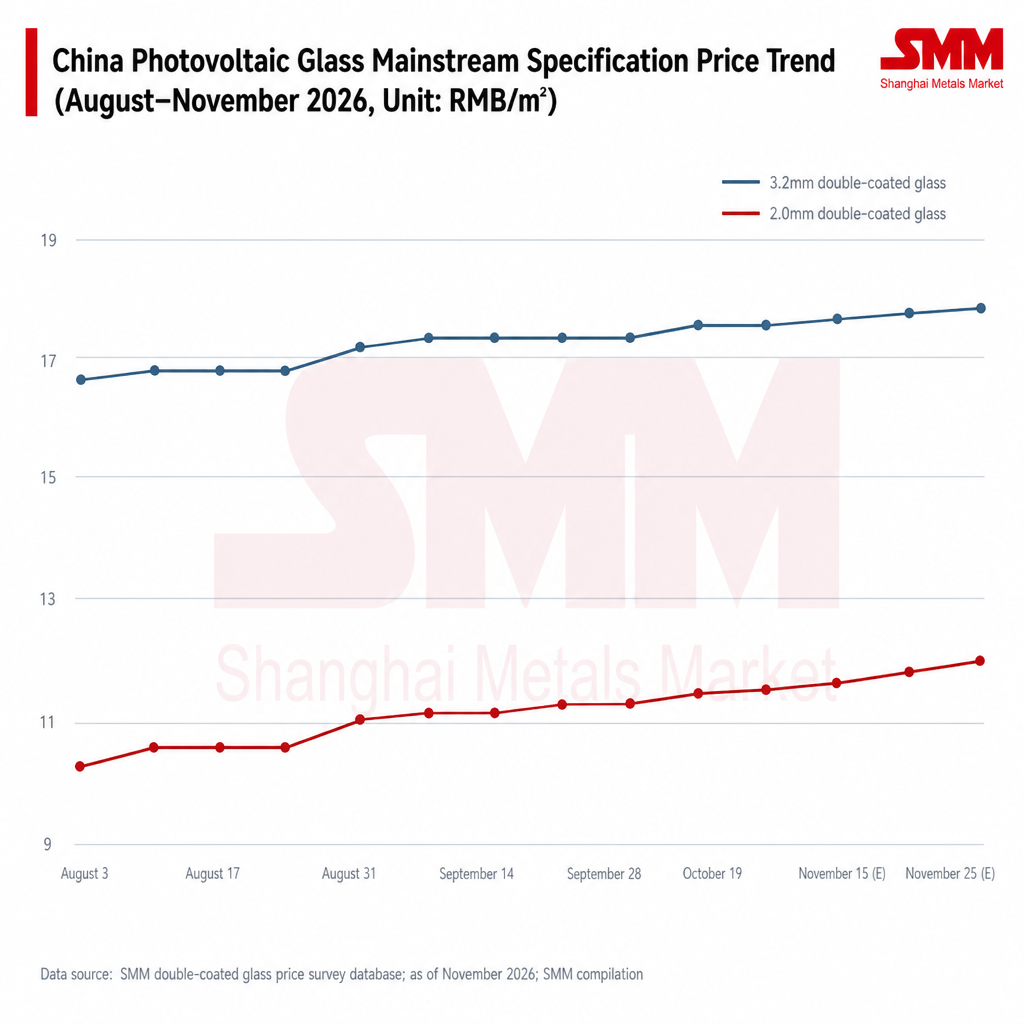
Cabe señalar que, aunque los precios del vidrio se han recuperado de forma notable, la mayoría de las empresas aún no han alcanzado plenamente sus propias líneas de coste total, y el margen de caída es igualmente limitado. Los precios muestran un patrón de rango estrecho caracterizado por que "la oferta marca el suelo y la demanda fija el techo".
2. Los inventarios descienden durante meses consecutivos, pero los niveles siguen siendo altos
La sostenibilidad de la subida de precios está directamente ligada al comportamiento del lado de los inventarios.
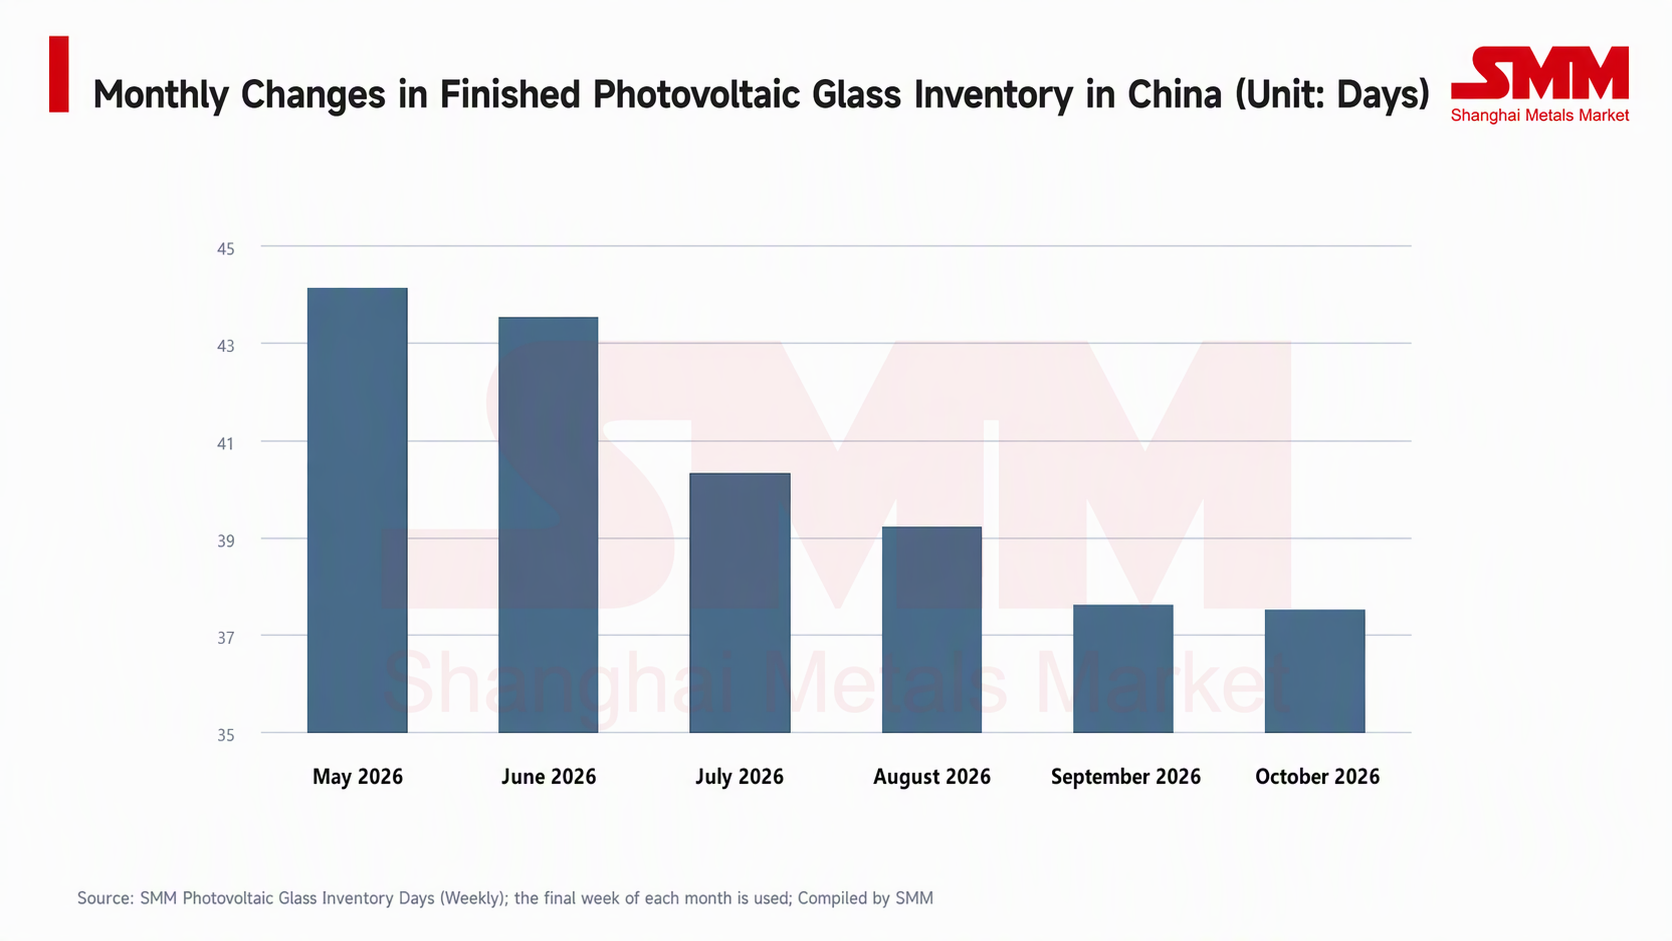
Desde los máximos de mediados de año, los inventarios de producto terminado de vidrio fotovoltaico han seguido una trayectoria general descendente, con una clara tendencia de desacumulación. Sin embargo, el proceso de desacumulación no ha sido fluido: recientemente los inventarios registraron en un momento dado una reposición semanal, lo que indica que el ajuste entre la absorción de la demanda intermedia y el ritmo del programa de producción sigue siendo volátil. Al mismo tiempo, aunque el nivel absoluto de inventario ha descendido claramente desde el máximo del año, sigue estando muy por encima del rango mínimo histórico, y el efecto de reserva aún no se ha eliminado. Esto significa que, en cuanto la demanda se debilite en el margen, la presión de los inventarios sobre los precios reaparecerá, limitando la pendiente alcista de los precios.
3. Oferta: los recortes de producción avanzan y el lado de la oferta se contrae de forma proactiva
El soporte fundamental de esta ronda de recuperación de precios reside en la contracción sustancial del lado de la oferta.
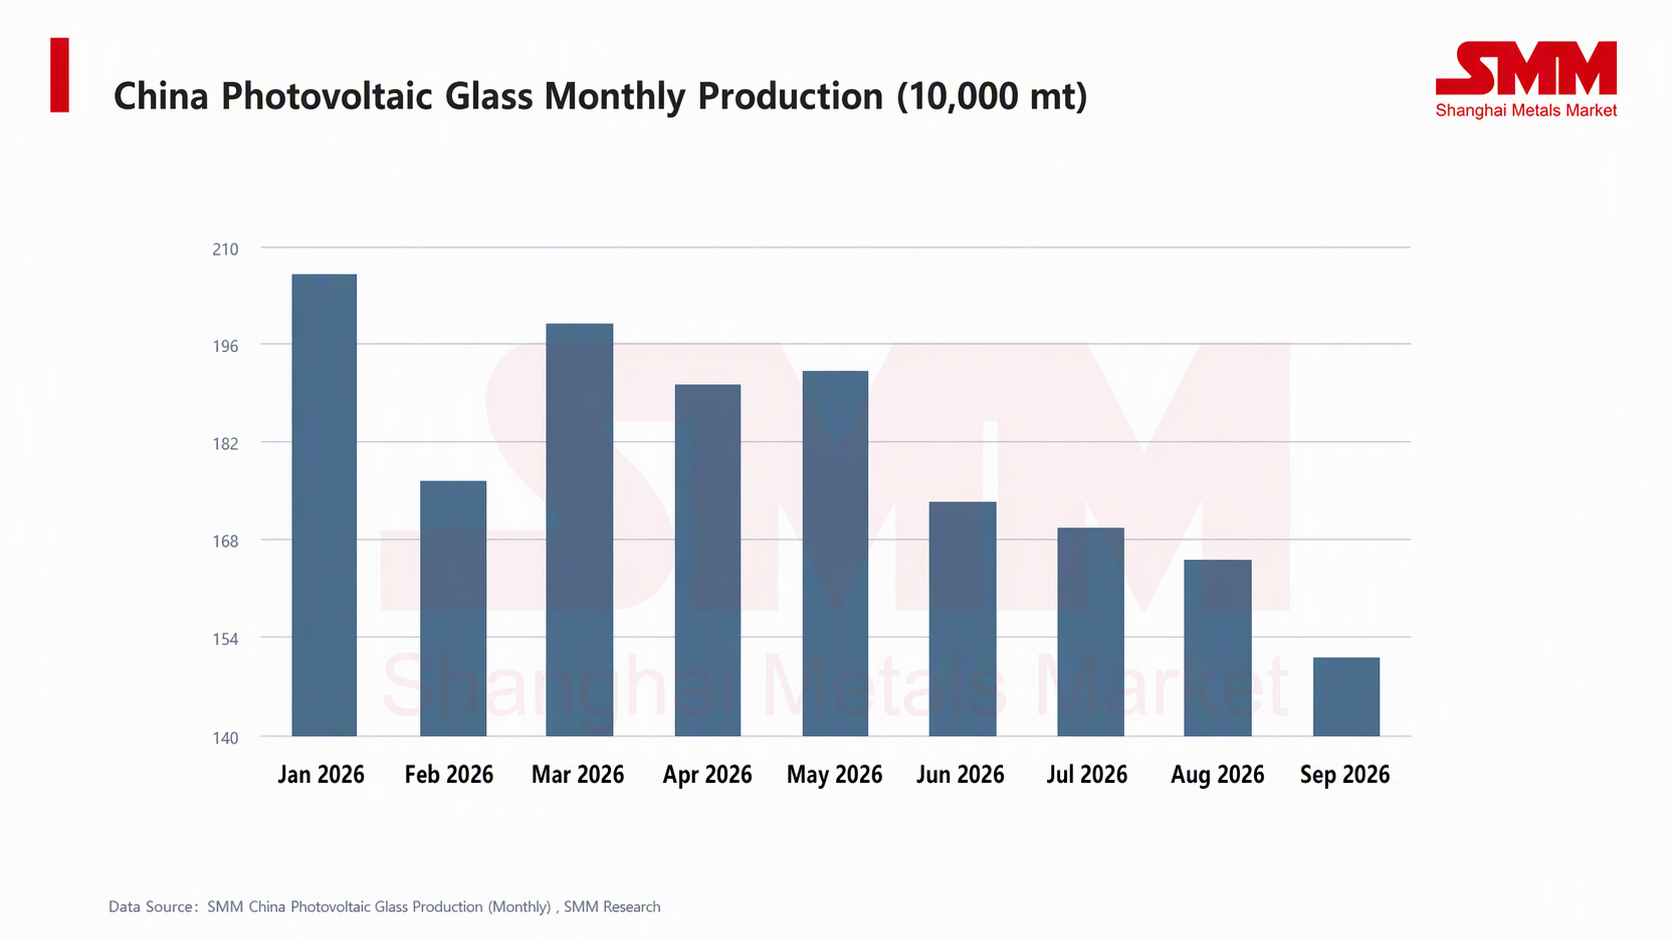
Bajo la presión combinada de la autodisciplina de la industria y las pérdidas, la capacidad operativa y la producción mensual de vidrio fotovoltaico han seguido disminuyendo desde los máximos de primavera, con algunas líneas de producción reduciendo proactivamente la oferta mediante reparaciones en frío y bloqueos de hornos. La producción mensual ha caído intermensualmente durante varios meses consecutivos, descendiendo en septiembre a su nivel más bajo en lo que va de año, mientras que la capacidad operativa se contrajo a la par. El exceso de oferta ha mejorado notablemente en comparación con el primer semestre. A falta de un aumento inesperado de la demanda, la brecha de oferta creada por los recortes proactivos de producción es el factor clave que permite que los precios actuales se mantengan dentro del rango de recuperación. En octubre, los principales actores de China contrajeron proactivamente la capacidad operativa nuevamente, y se espera que la producción siga disminuyendo; SMM entiende que aún hay expectativas de nuevos recortes de producción en el futuro.
4. Soporte de costos: la ceniza de sosa se estabiliza en niveles altos, el gas natural se fortalece notablemente, el piso de costos del vidrio sube
La estructura de costos del vidrio fotovoltaico se centra en las materias primas (ceniza de sosa) y el combustible (gas natural/fueloil), que en conjunto representan la mayor parte de los costos totales. La reciente divergencia en las tendencias de precios de materias primas y combustibles ha proporcionado un soporte de costos diferenciado para los precios del vidrio.
En cuanto a la ceniza de sosa, como principal materia prima alcalina para la fusión del vidrio, su precio se ha mantenido estable en un nivel relativamente alto en general desde agosto. Los datos de SMM muestran que el precio promedio de la ceniza de sosa ligera en el este de China rondaba los 1.170 yuanes/tm a principios de agosto, subió brevemente a 1.190 yuanes/tm a principios de septiembre y luego retrocedió y se estabilizó cerca de 1.175 yuanes/tm (finales de octubre), con fluctuaciones de rango limitado y un centro estable. La ceniza de sosa pesada que realmente se utiliza en los hornos de vidrio está altamente correlacionada con la ceniza de sosa ligera, por lo que los costos de consumo de álcali se han mantenido en general estables, sin arrastrar los costos del vidrio ni proporcionar un piso de costos relativamente estable.
En cuanto al gas natural, los precios han seguido una tendencia alcista sostenida desde agosto, con una pendiente que se acentuó notablemente tras entrar en octubre, convirtiéndose en el impulsor alcista más destacado del lado de los costos del vidrio recientemente. Tomando como ejemplo el precio promedio del mercado de GNL de Hebei, rondaba los 5.605 yuanes/tm a principios de agosto, subió a 6.418 yuanes/tm a finales de septiembre y siguió escalando por encima de los 7.200 yuanes/tm a finales de octubre (7.217,5 yuanes/tm el 21 de octubre), un aumento acumulado de aproximadamente el 28,8% desde principios de agosto, con una ganancia solo en octubre cercana al 12%. Aunque el GNL de Hebei refleja en gran medida los precios spot del gas para recorte de picos y difiere del gas por gasoducto contratado a largo plazo firmado por las empresas de vidrio, su trayectoria apunta claramente a un endurecimiento del suministro de gas y a un centro de costos de combustible en aumento a medida que se acerca la temporada de calefacción.
En conjunto, la estabilidad de la ceniza de sosa y la fortaleza del gas natural han elevado notablemente el centro de costos en efectivo del vidrio fotovoltaico en comparación con agosto: impulsadas por el fuerte aumento de los precios del combustible, algunas empresas han visto erosionada la elasticidad de su beneficio unitario por los costos del combustible, incluso cuando los recortes de producción ayudaron a reparar los precios. Esto también explica desde el lado de los costos por qué los precios del vidrio tienen una "caída igualmente limitada" después de recuperarse por encima de la línea de costos en efectivo: una vez que las cotizaciones se acercan a la línea de costos, la disposición a realizar reparaciones en frío de los hornos y a mantener los precios firmes se fortalecerá nuevamente, y el piso de costos a su vez apuntala el fondo de los precios.
5. Perspectivas: se espera que los precios de noviembre sigan al alza, pero las restricciones del lado de la demanda justifican cautela
Teniendo en cuenta tanto la oferta como la demanda, SMM considera que los precios del vidrio fotovoltaico en noviembre aún no tienen la base para un aumento tendencial, pero todavía hay margen para subidas moderadas o estabilización en niveles altos. Los juicios centrales son los siguientes:
Factores de apoyo:Primero, los recortes de producción continúan. La capacidad operativa y la producción siguen en una trayectoria descendente, y la contracción de la oferta continúa apuntalando los precios. Segundo, la reducción de inventarios. A pesar del ritmo desigual, la dirección general del inventario sigue siendo a la baja, y si la reducción continúa, aliviará la restricción del techo sobre los precios. Tercero, el soporte de costos. Los costos de materias primas y combustibles forman un piso claro para los precios del vidrio.
Pronóstico de precios de noviembre (estimaciones de SMM):Se espera que el precio promedio del recubrimiento de doble capa de 3,2 mm alcance 17,5–18,0 yuanes/m², y que el precio promedio del recubrimiento de doble capa de 2,0 mm alcance 11,5–12,0 yuanes/m², con cotizaciones empresariales que se espera se acerquen a 12,5 yuanes/m².
Perturbaciones a vigilar:Por un lado, a medida que los precios se recuperan por encima de la línea de costos en efectivo, la disposición de las líneas de producción previamente reparadas en frío a reanudar la producción se fortalecerá. Si la ejecución de los recortes de producción se relaja y la capacidad operativa repunta, el impulso alcista se debilitará directamente. Por otro lado, si la producción programada de módulos no cumple las expectativas o los inventarios vuelven a acumularse, las subidas de precios serán limitadas o incluso retrocederán desde los máximos. Además, los cambios en los beneficios del segmento de módulos aguas abajo y en los programas de producción también repercutirán en las cotizaciones del vidrio a través del lado de la demanda.