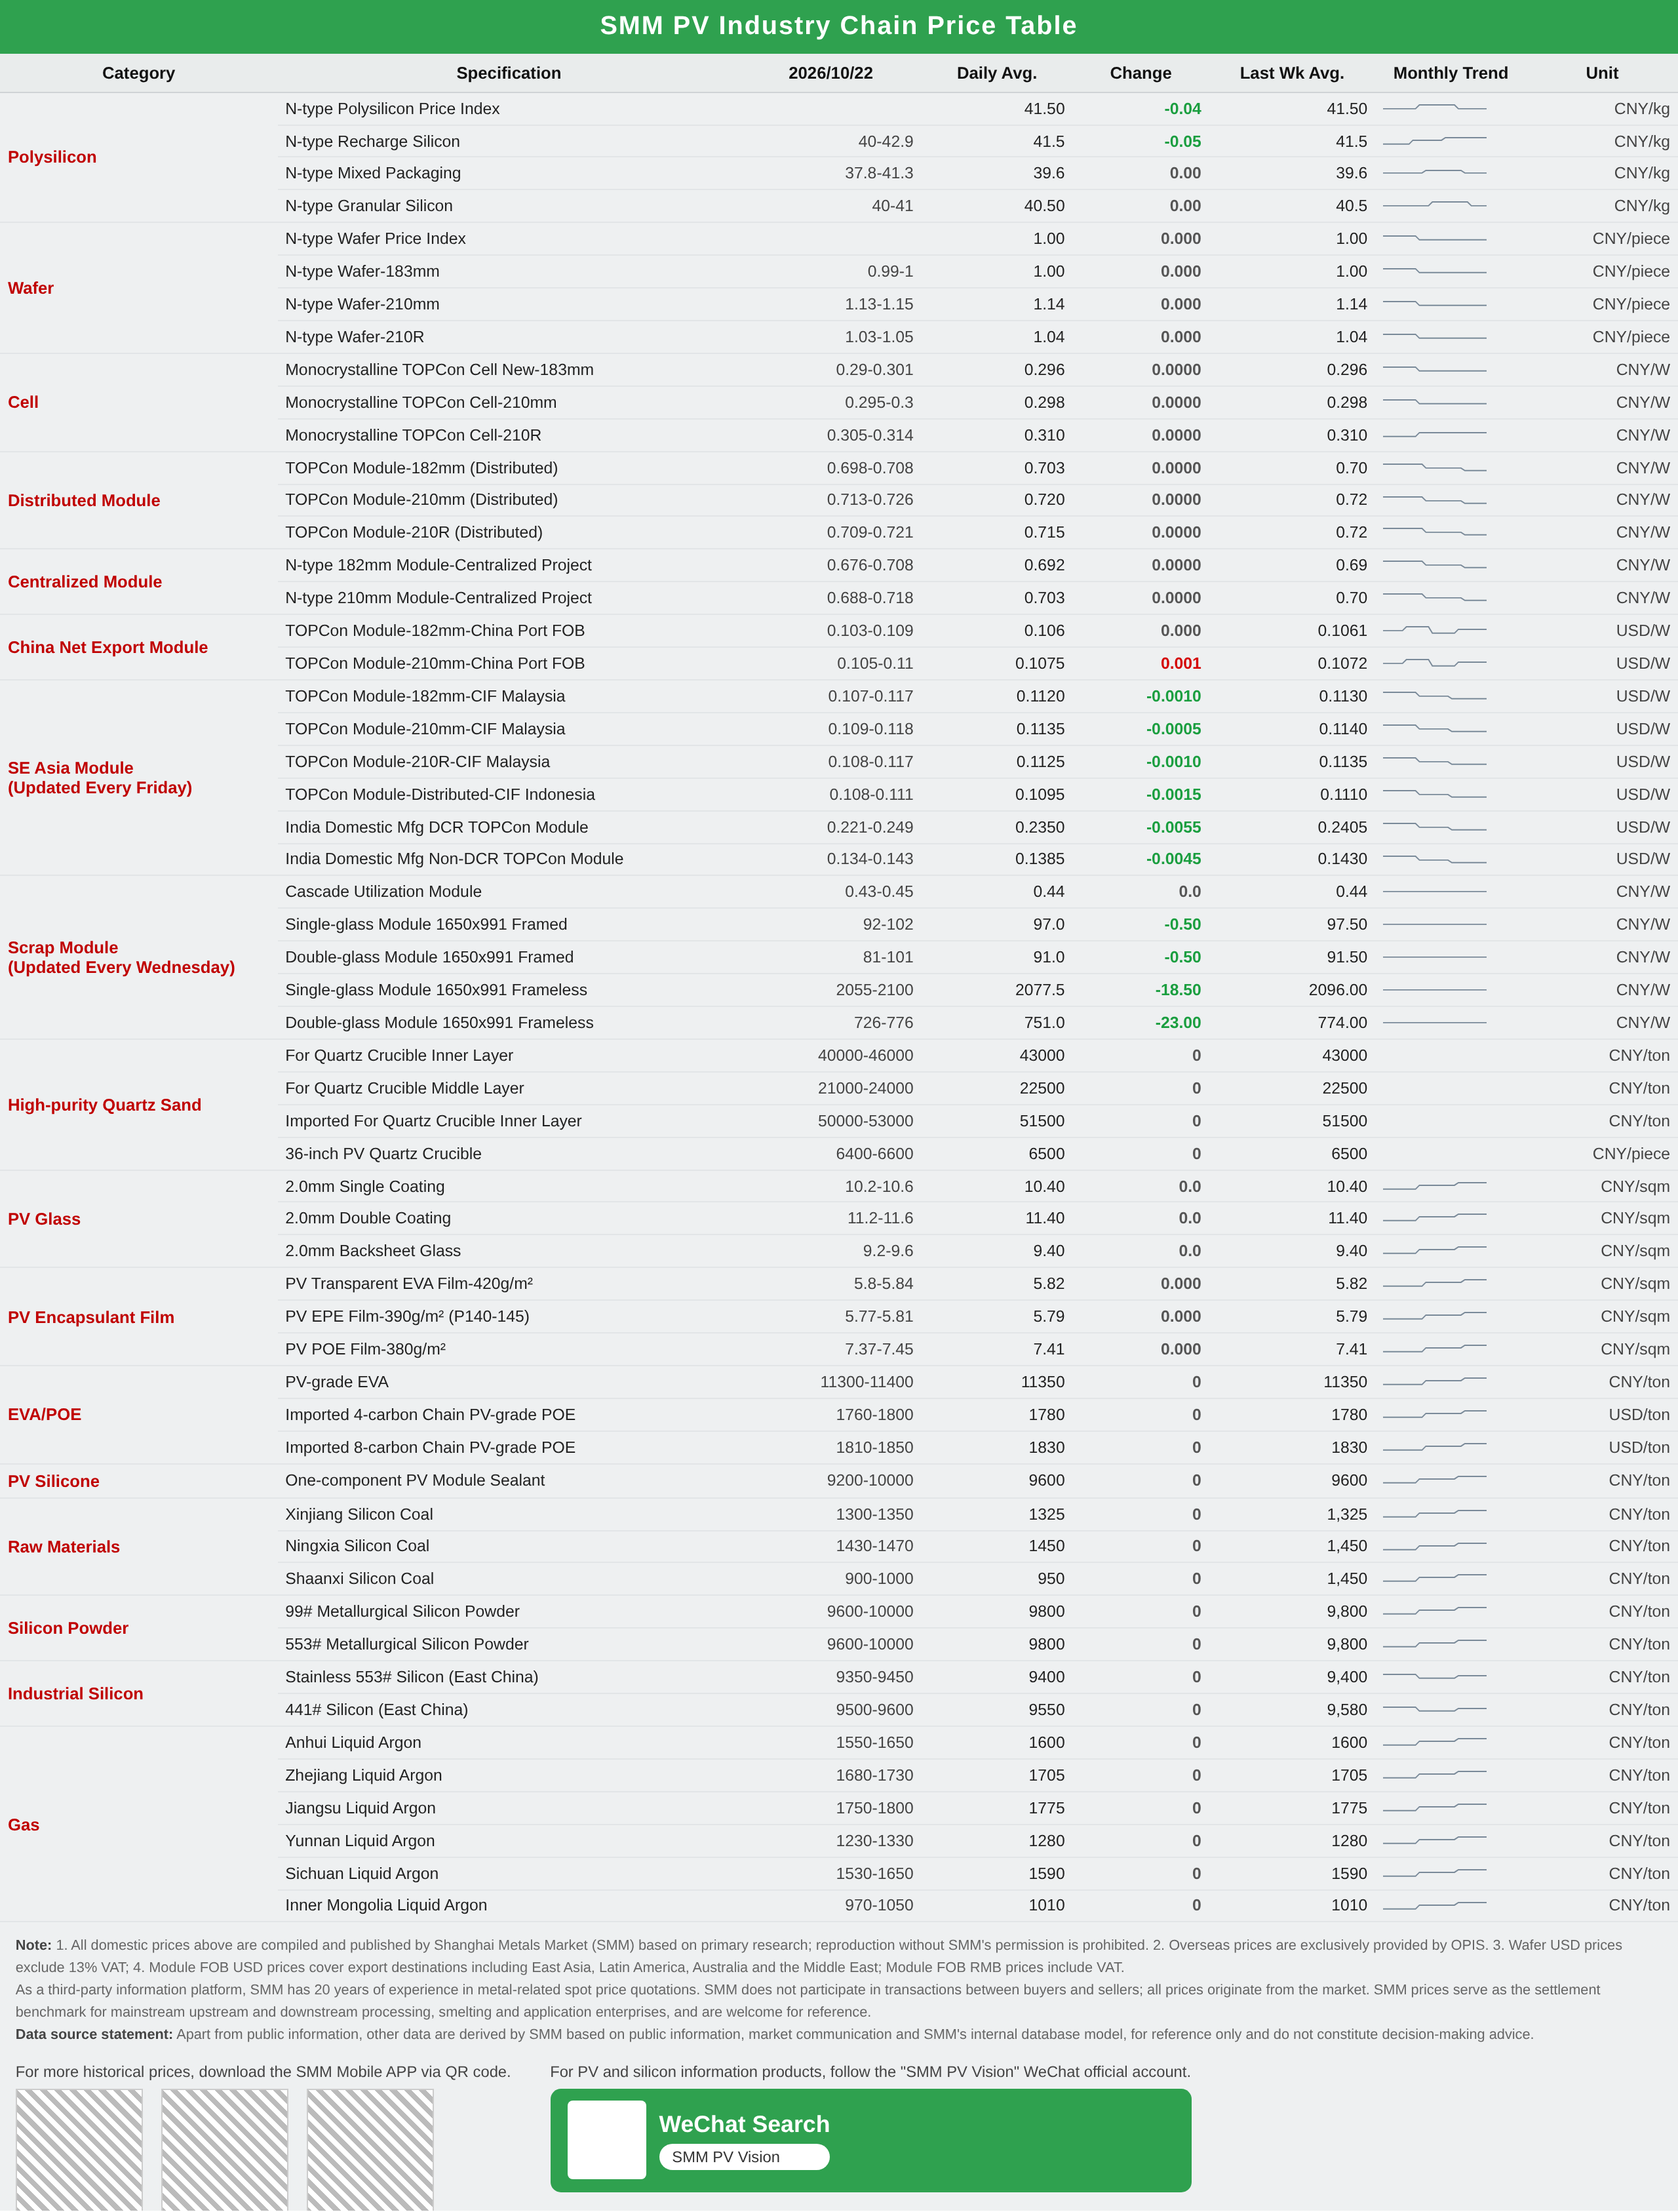
Polisilicio: Esta semana, el índice de precios del polisilicio se situó en 41,5 yuanes/kg, con el polisilicio recargable tipo N cotizado a 40-42,9 yuanes/kg y el polisilicio granular a 40-41 yuanes/kg. Las cotizaciones del mercado se mantuvieron relativamente estables esta semana, con cambios limitados. La reunión tuvo un impacto limitado en el mercado. Esta semana se produjeron varias transacciones esporádicas de pequeños productores, con precios convertidos básicamente en torno a los 40 yuanes. Algunas empresas indicaron planes de supervisión de la capacidad en el futuro.
Oblea: Los precios de las obleas se mantuvieron en general estables esta semana. Las obleas tipo N de 183 se cotizaron a 0,994-1,002 yuanes/pieza, las obleas 210R a 1,031-1,05 yuanes/pieza y las obleas de 210 mm a 1,125-1,146 yuanes/pieza. Los precios del polisilicio aguas arriba aún proporcionaron cierto soporte de costes para las obleas, y las empresas de obleas mostraron poca disposición a recortar precios para vender, manteniendo estables las cotizaciones generales del mercado. La adquisición de células solares aguas abajo siguió siendo principalmente según necesidad, con apoyo adicional de la demanda de almacenamiento en el extranjero, pero el impulso alcista fue insuficiente. Se espera que los precios de las obleas permanezcan estables a corto plazo. En adelante, se necesita seguir prestando atención al ritmo de los recortes de producción de polisilicio y a las tendencias de precios, así como a los cambios en el ritmo de adquisición de células solares y la demanda en el extranjero.
Célula solar: Los precios del mercado de células solares se mantuvieron en general estables esta semana, con cotizaciones en todos los tamaños sin cambios respecto a la semana anterior. La oferta se mantuvo baja y el inventario continuó reduciéndose. El mercado mantuvo un equilibrio entre el soporte de costes y la divergencia de la demanda, persistiendo el tira y afloja entre aguas arriba y aguas abajo. Se espera que los precios permanezcan estables a corto plazo. Los precios se mantuvieron estables en todos los tamaños. El rango de precios de 183 se mantuvo en 0,290-0,301 yuanes/W. El rango de precios de 210R se mantuvo en 0,305-0,314 yuanes/W, aún dominado por las exportaciones, y se espera que la ventana de exportación dure hasta principios de noviembre. La oferta priorizó los pedidos de exportación, dejando limitada la carga nacional disponible y sin base para ajustes de precios. El rango de precios de 210N se mantuvo en 0,295-0,300 yuanes/W, estabilizándose tras el aumento de la semana pasada. Aunque los productores de obleas mostraron disposición a mantener los precios firmes, la reciente caída continua de los precios de la plata compensó el soporte del lado de los costes, limitando el impulso alcista. En esta etapa, la adquisición aguas abajo es según necesidad, y las negociaciones de pedidos reales permanecen en un punto muerto. El tira y afloja a corto plazo entre la oferta y la demanda podría prolongarse hasta principios de noviembre, y se espera que los precios de todos los formatos se mantengan estables o se muevan lateralmente. La oferta de octubre se mantuvo baja y la tendencia de recortes de producción continuó. La transformación tecnológica en curso de las líneas de producción, las paradas escalonadas de parte de la capacidad y el mantenimiento por festivos contribuyeron a una nueva contracción intermensual de la producción del sector. El alcance de los recortes de producción se confirmará una vez que se definan los planes de reanudación tras la transformación tecnológica. El inventario del sector siguió reduciéndose esta semana. La oferta al contado de 210N fue escasa debido a la demanda concentrada de proyectos, las exportaciones de 210R avanzaron con fluidez y bajo inventario, y la demanda de 183 fue débil con una reducción de existencias más lenta. La combinación de reducción de inventario y contracción de la oferta constituyó un soporte de fondo para los precios. De cara al futuro, habrá que prestar atención a la evolución de los precios del 210R tras el cierre de la ventana de exportación y a la continuidad de los nuevos pedidos.
Módulos en China: Esta semana, los precios de los módulos en China continuaron su tendencia a la baja, y el mercado se encuentra actualmente en una fase de divergencia, ya que las empresas con mayor presión de envíos intensificaron sus concesiones de precios para impulsar las ventas. En el segmento distribuido, los precios de referencia de los productores se mantuvieron sin cambios, pero el centro de transacciones se desplazó a la baja en general, con caídas de 0,002 yuanes/W y 0,0018 yuanes/W para los formatos de 182 mm y 210 mm, respectivamente. Los módulos 210R, 210R de alta potencia y BC mantuvieron sus precios anteriores, mientras que los módulos HJT bajaron ligeramente 0,001 yuanes/W. El soporte de costes sigue presente, pero la absorción de la demanda se ha debilitado, lo que hace improbable una estabilización a corto plazo. En el segmento centralizado, el descenso fue relativamente moderado, con las tres especificaciones a la baja en 0,001 yuanes/W. El ritmo de entrega fue constante y la materialización de la mejora de la demanda aún requiere tiempo. En cuanto a las perspectivas de precios a corto plazo, SMM considera que el mercado sigue en tendencia bajista, siendo el factor principal el panorama de precios competitivos impulsado por los módulos de baja eficiencia, seguido de que la demanda en China y fuera de China sigue sin alcanzar las expectativas anteriores. Las empresas de módulos, en medio de estrategias de venta divergentes, siguen mostrando descensos de precios. Hasta ahora, el precio medio de los módulos Topcon de 182 mm (distribuidos) en China es de 0,703 yuanes/W; los módulos Topcon de 210 mm (distribuidos) promedian 0,7195 yuanes/W; los módulos Topcon de 210R (distribuidos) promedian 0,715 yuanes/W; los módulos Topcon de alta potencia de 210R (distribuidos) promedian 0,755 yuanes/W; los módulos BC de 210R (distribuidos) promedian 0,7635 yuanes/W; los módulos HJT de 210 mm (distribuidos) promedian 0,7235 yuanes/W. En el lado centralizado, los precios de los módulos de 182 mm fueron de 0,692 yuanes/W, los de 210 mm de 0,703 yuanes/W y los de 210R de 0,698 yuanes/W. En cuanto al inventario, se está absorbiendo el excedente posterior a las vacaciones y se espera que el inventario vuelva a disminuir esta semana, aunque se prevé que el ritmo de descenso se desacelere ligeramente. Con recortes moderados de producción en el lado de la oferta, se espera que los niveles de inventario de las empresas caigan a alrededor de 25 GW.
Exportaciones FOB de módulos:
Esta semana, los precios FOB de exportación de módulos continuaron divergiendo: los precios de TOPCon convencionales se mantuvieron en general estables, mientras que el centro de precios de los módulos TOPCon de alta potencia y BC de gran formato se desplazó a la baja. Durante la semana, algunos productores redujeron moderadamente sus rangos de precios bajos anteriores, y los precios de transacción principales de TOPCon convencionales se mantuvieron cerca de 0,107 $/W. Sin embargo, la competencia de precios en mercados como Asia-Pacífico, África y América Latina siguió siendo intensa, y algunos productores de segundo nivel continuaron ofreciendo cotizaciones más bajas para asegurar pedidos. Por ruta tecnológica, los precios de transacción de los módulos TOPCon convencionales de 630-640 W se concentraron mayoritariamente en el rango de 0,104-0,107 $/W, lo que comprimió la prima de los productos de alta potencia. Algunas cotizaciones de módulos TOPCon de alta potencia habían caído a alrededor de 0,11 $/W, superponiéndose gradualmente con el rango de precios de los productos convencionales. La prima de los módulos BC también se redujo, con algunos productos de 670 W retrocediendo a 0,113-0,115 $/W, mientras que los productos convencionales y de liquidación de existencias registraron cotizaciones de 0,11 $/W o menos. A corto plazo, las fluctuaciones del tipo de cambio y el aumento de los costos de envío brindarán cierto soporte a los precios, pero la débil demanda final seguirá limitando el traslado de costos, y se espera que el mercado de exportación continúe divergiendo. Hasta hoy, los precios FOB de exportación de módulos fotovoltaicos son los siguientes: módulos TOPCon de 182 mm a 0,103–0,109 $/W, de 210 mm a 0,105–0,110 $/W y de 210R a 0,104–0,110 $/W; módulos TOPCon de alta potencia 210R a 0,109–0,114 $/W; módulos BC 210R (66/72 celdas) a 0,111–0,122 $/W y módulos BC de 54 celdas a 0,129–0,140 $/W.
Módulos CIF Sudeste Asiático:
Esta semana, los precios de los módulos en los mercados del Sudeste Asiático retrocedieron en general, y la caída se extendió gradualmente desde los productos de inventario de baja potencia anteriores hasta las especificaciones principales de 630 W. El desempeño de la demanda regional fue mixto: las consultas y la adquisición de proyectos en Malasia y Vietnam mejoraron gradualmente, pero los precios de transacción aún no han encontrado un soporte efectivo en medio de la digestión de inventarios y la competencia de suministro; la demanda en Indonesia y Tailandia se mantuvo relativamente plana. Hasta hoy, los precios CIF de los módulos TOPCon en los mercados del sudeste asiático son los siguientes:
En Malasia, los precios CIF de los módulos de 182 mm son de 0,107–0,117 USD/W, los módulos de 210 mm a 0,109–0,118 USD/W y los módulos 210R a 0,108–0,117 USD/W;
En Indonesia, los precios CIF de los módulos TOPCon distribuidos son de 0,108–0,111 USD/W;
En Tailandia, los precios CIF de los módulos de 182 mm son de 0,107–0,115 USD/W, los módulos de 210 mm a 0,108–0,116 USD/W y los módulos 210R a 0,107–0,116 USD/W;
En Vietnam, los precios CIF de los módulos de 182 mm son de 0,105–0,113 USD/W, los módulos de 210 mm a 0,106–0,114 USD/W y los módulos 210R a 0,105–0,114 USD/W.
Por mercado, las exportaciones de módulos de China a Vietnam y Malasia en septiembre crecieron notablemente respecto a agosto, con Malasia registrando un aumento más pronunciado. Al entrar en la última parte de octubre, se espera que ambos mercados continúen mejorando, con una mayor recuperación de la actividad de consultas y adquisiciones. Los proyectos relacionados con CRESS en Malasia brindan cierto soporte a la demanda de energía fotovoltaica y almacenamiento a mediano plazo, pero el aumento de los costos efectivos de conexión a la red aún puede afectar los cálculos de retorno de algunos proyectos; la demanda de proyectos de energía fotovoltaica distribuida comercial e industrial y de energía fotovoltaica más almacenamiento en Vietnam continúa creciendo, pero la competencia de suministro aún presiona los precios. El primer plan fotovoltaico a gran escala de Indonesia aún no se ha traducido significativamente en pedidos de módulos, y el mercado sigue a la espera de los arreglos de licitación y entrega; en Tailandia, tras la implementación gradual de los requisitos de certificación TISI, la estructura de suministro conforme se ha ajustado en cierta medida, pero la demanda de uso final aún no muestra un crecimiento significativo en volumen. A corto plazo, a medida que las tarifas de flete marítimo aumentan gradualmente desde finales de octubre hasta principios de noviembre, el costo de desembarque de los módulos del sudeste asiático recibirá cierto soporte. Si la tendencia alcista de las tarifas de flete continúa, las cotizaciones extremadamente bajas anteriores podrían disminuir gradualmente, y los precios CIF en algunos mercados podrían dejar de caer y repuntar ligeramente, aunque el aumento real dependerá de la aceptación del usuario final del traspaso de costos.
Módulos de India: Esta semana, los precios de los módulos DCR y no DCR en India bajaron. Hasta hoy, los precios de los módulos TOPCon DCR fabricados en India eran de 0,221–0,249 $/W, y los de los módulos TOPCon no DCR, de 0,134–0,143 $/W. En cuanto a los módulos DCR, aunque las entregas de proyectos locales de fin de año aún brindaban cierto soporte a la demanda, el inventario del mercado permaneció elevado durante un período prolongado, y la presión de reducción de existencias en las empresas se transmitió gradualmente a los precios, empujando el centro de transacción aún más a la baja. Hasta hoy, el inventario de módulos DCR en India era de aproximadamente 13,49 GW, y el de celdas DCR, de aproximadamente 3,81 GW. En cuanto a los módulos no DCR, afectados por restricciones más estrictas de almacenamiento centralizado bajo la "Sección 232" de EE. UU., la demanda de almacenamiento para EE. UU. se enfrió aún más, y los pedidos de demanda externa se debilitaron notablemente. Al disminuir el soporte de la demanda, los precios de los módulos no DCR también comenzaron a retroceder, y persiste cierta presión a la baja en el corto plazo.
Módulos de Europa:
Esta semana, la actividad comercial en el mercado europeo de módulos se mantuvo en un nivel bajo, con un ritmo de adquisición de los usuarios finales aún lento y sin que surgiera una demanda a gran escala que respaldara los precios. Antes de la implementación formal de los requisitos de calificación de eficiencia energética de los módulos, algunos distribuidores aceleraron la liquidación de inventario de baja potencia, y la oferta de bajo precio ingresó al mercado de forma concentrada, creando efectos de sustitución y presionando a la baja los precios de los módulos convencionales. Sumado al aumento de transacciones a bajo precio de módulos TOPCon convencionales de 630–640 W en el lado de exportación, así como a la reducción de las primas de los módulos TOPCon de alta potencia y BC, los precios de todos los formatos en los almacenes europeos retrocedieron en distintos grados, y el centro de transacción del mercado se desplazó aún más a la baja. En el corto plazo, la aceptación de módulos de alto precio por parte de los usuarios finales sigue siendo limitada, y la absorción de inventario junto con la competencia de precios bajos continuará presionando los precios del mercado. Sin embargo, a medida que los costos de flete marítimo aumenten gradualmente desde finales de octubre hasta principios de noviembre, y las fluctuaciones del tipo de cambio eleven los costos de importación y reposición, la caída de los precios de los módulos podría verse algo limitada. Se espera que el mercado europeo permanezca en un patrón de tira y afloja de bajo nivel, caracterizado por una demanda débil que coexiste con el soporte de costos. Hasta ahora, los precios de los módulos TOPCon con impuestos pagados en el almacén de Róterdam son los siguientes: módulos distribuidos 210R (48 celdas) a 0,1061–0,1149 €/W, módulos distribuidos 210R (66/72 celdas) a 0,1009–0,1113 €/W; módulos centralizados 210R (66/72 celdas) a 0,0983–0,1085 €/W, y módulos centralizados de 210 mm (66/72 celdas) a 0,0985–0,1089 €/W. Según los precios medios por tipo de módulo, los precios de almacén en Portugal y Grecia fueron ambos aproximadamente un 2,3 %–2,4 % superiores a los de Róterdam.
Usuario final: Esta semana, los precios de los módulos fotovoltaicos bajaron mientras que los volúmenes aumentaron. Según las estadísticas de SMM, del 12 al 18 de octubre de 2026, las empresas chinas ganaron 34 proyectos de módulos fotovoltaicos, con un precio medio ponderado semanal de 0,7 yuanes/W, 0,06 yuanes/W menos que en el período estadístico anterior. La capacidad total de adquisición adjudicada fue de 3.622,34 MW, un aumento de 3.464,63 MW respecto al período estadístico anterior.
Según el análisis de SMM, la principal capacidad adjudicada en el período estadístico actual se situó en el rango de 2.000 MW–5.000 MW, representando el 75,42 % del total de la capacidad adjudicada divulgada. Los detalles por rango de capacidad son los siguientes:
Para el tramo de 0 MW–1 MW, hubo 5 proyectos, que representaron el 0,04 % de la capacidad, con un precio medio de 0,815 yuanes/W.
Para el tramo de 1 MW–6 MW, hubo 5 proyectos, que representaron el 0,29 % de la capacidad, sin revelarse el precio medio.
Para el tramo de 6 MW–50 MW, hubo 4 proyectos, que representaron el 2,82 % de la capacidad, con un precio medio de 0,745 yuanes/W.
Para el tramo de 50 MW–100 MW, hubo 2 proyectos, que representaron el 4,31 % de la capacidad, con un precio medio de 0,691 yuanes/W.
Para el tramo de 200 MW–500 MW, hubo 2 proyectos, que representaron el 17,13 % de la capacidad, sin revelarse el precio medio.
Para el tramo de 2.000 MW–5.000 MW, hubo 1 proyecto, que representó el 75,42 % de la capacidad, sin revelarse el precio medio.
Según el análisis de SMM, el precio medio ponderado en el período estadístico actual fue de 0,7 yuanes/W, 0,06 yuanes/W menos que la semana anterior. Este cambio se debió al reducido número y a la baja capacidad de los proyectos adjudicados en el período estadístico anterior, que no reflejaron las condiciones generales del mercado.
En cuanto a la capacidad total de adquisición adjudicada, la cifra de la semana fue de 3.622,34 MW, un aumento de 3.464,63 MW respecto al período estadístico anterior.
En cuanto a la distribución regional, la provincia con mayor capacidad adjudicada esta semana fue Liaoning, con el 75,42 % de la capacidad total, seguida de Shanxi y Jiangsu, con el 12,45 % y el 7,20 % del total, respectivamente.
Información clave de proyectos adjudicados durante el período estadístico (12 al 18 de octubre):
En el proyecto «Módulos fotovoltaicos del proyecto de generación de energía fotovoltaica de 2.732 MW de PowerChina Hydropower Bureau 6 East China Company Haicheng Yaofeng New Energy», TrinaSolar Co., Ltd. ganó la adjudicación de 2.732 MW de módulos fotovoltaicos.
En el proyecto «Módulos fotovoltaicos del proyecto de generación de energía fotovoltaica de 300.000 kW de la segunda fase de la base de demostración de energía eólica y solar de transición energética y gobernanza ecológica de Huadian Yuanping, de China Huadian Group Materials Co., Ltd. y Huadian (Yuanping) New Energy Co., Ltd.», TCL Zhonghuan Renewable Energy Technology Co., Ltd. ganó la adjudicación de 360,07 MW de módulos fotovoltaicos.
En el proyecto «Módulos fotovoltaicos del proyecto fotovoltaico complementario de pesca y energía fotovoltaica de Jiangsu Huadian Changzhou Wujin Qianhuang Lingtai, de China Huadian Corporation Ltd. Sucursal de Jiangsu y Huadian Jiangsu Changzhou New Energy Co., Ltd.», Tongwei Co., Ltd. ganó la licitación de 260,33 MW de módulos fotovoltaicos.
Vidrio fotovoltaico: Hasta el 22 de octubre, el precio medio del vidrio monocapa de 3,2 mm subió a 16,5 yuanes por metro cuadrado, y el precio medio del vidrio monocapa de 2 mm subió a 10,4 yuanes por metro cuadrado, lo que supone un aumento de 0,2 yuanes por metro cuadrado y 0,15 yuanes por metro cuadrado respectivamente respecto a antes del festivo (30 de septiembre), con incrementos del 1,16 % y del 1,33 %. El precio ejecutado fue de aproximadamente 10,3-10,5 yuanes por metro cuadrado. Por el lado de la oferta, los principales actores de China han iniciado recientemente una nueva ronda de recortes de producción. Aunque la capacidad total afectada aún no se ha ampliado, la tendencia de recortes de producción por el lado de la oferta ha continuado, lo que respalda la posterior estabilidad e incluso el aumento de los precios del vidrio. En cuanto a los inventarios, se espera que los de esta semana vuelvan a disminuir. El inventario actual de la industria ha caído a poco más de 2 millones de toneladas métricas, un tercio menos que el máximo del año. Además, por el lado de los costes, la subida de los precios del gas natural nacional esta semana ya ha proporcionado soporte al coste del vidrio. Por lo tanto, con costes al alza y una oferta en contracción, hay fuertes señales de subida de los precios del vidrio el próximo mes. Sin embargo, cabe señalar que si los programas de producción de módulos no cumplen las expectativas, esto ejercerá presión sobre los precios del vidrio desde el lado de la demanda, y aún existen expectativas de negociación de precios.
Películas: Esta semana, los precios de los paquetes de películas oscilaron entre 28.600 y 28.800 yuanes por tonelada métrica, y los precios de las películas se mantuvieron estables por el momento. Actualmente, los grandes productores mayoritarios ejecutan principalmente precios mensuales, y las cotizaciones de pedidos al contado también se han mantenido estables recientemente. En cuanto a los costes, los precios de la resina EVA aguas arriba han dejado de subir y se han estabilizado temporalmente, sin causar perturbaciones significativas en los costes de las películas. Mientras tanto, la demanda de aprovisionamiento de los productores de módulos aguas abajo ha proporcionado cierto soporte de base al mercado de películas. Se espera que los precios de las películas probablemente permanezcan estables a corto plazo.
EVA: Esta semana, los precios al contado de la resina EVA de grado fotovoltaico fueron de 11.300-11.400 yuanes/tm, con los precios de la resina deteniendo su subida y estabilizándose temporalmente. En cuanto a los costes, las fluctuaciones recientes de los precios de las materias primas han sido limitadas, sin proporcionar por el momento un mayor impulso de costes a los precios de la resina. Se espera que los precios del EVA de grado fotovoltaico se muevan lateralmente a corto plazo. De cara al futuro, si las tensiones geopolíticas se alivian gradualmente, la perturbación de los precios de las materias primas se debilitará y la fijación de precios del mercado volverá a centrarse más en los fundamentos de oferta y demanda. Por el contrario, si la situación internacional vuelve a ser volátil, impulsando al alza los precios de las materias primas o perturbando el suministro, no se puede descartar la posibilidad de que los precios del EVA de grado fotovoltaico vuelvan a subir.
POE: Esta semana, los precios de entrega nacional de POE fueron de 13.300-13.500 yuanes/tm, con los precios de mercado temporalmente estables. Actualmente, los precios de las materias primas aguas arriba siguen siendo altos, proporcionando un fuerte soporte de base para el POE. Además, algunos productores mayoritarios han suspendido recientemente las cotizaciones, aumentando la incertidumbre en el suministro al contado y en las expectativas de precios. A corto plazo, los precios del POE todavía cuentan con cierto soporte de costes, pero variables como las materias primas y el suministro siguen sin estar claras, y se espera que los precios principalmente se consoliden.
Arena de cuarzo de alta pureza: Tras consolidarse durante más de un mes, los precios de la arena de cuarzo de alta pureza mostraron signos de aflojamiento. El extremo superior de la arena de capa interna se redujo de 47.000 yuanes/tm a 46.000 yuanes/tm, con el rango de cotización estrechándose a 40.000-46.000 yuanes/tm, convirtiéndose en el único tipo de arena que experimentó un ajuste esta semana; la arena de capa media a 21.000-24.000 yuanes/tm, la arena de capa externa a 12.500-18.000 yuanes/tm y los pedidos al contado de arena importada a 50.000-53.000 yuanes/tm permanecieron todos sin cambios respecto a la semana pasada. En cuanto a los crisoles, los crisoles de 33 pulgadas se situaron en 5.400-5.700 yuanes/pieza y los crisoles de 36 pulgadas en 6.400-6.600 yuanes/pieza, sin cambios durante dos semanas consecutivas. El desencadenante de esta ronda de flexibilización se sitúa en el lado de la demanda más que en el de los costes: la situación de exceso de oferta en los fabricantes de crisoles aún no se ha aliviado, y algunas empresas están ajustando las compras a los pedidos, trasladando aguas arriba, hacia el lado de la arena, el deseo de negociar precios a la baja. Además, el aumento de las fuentes de arena en el mercado también ha dificultado que los precios de la arena nacional se mantengan firmes. Sin embargo, teniendo en cuenta que la arena de capa interna ya está cerca de la línea de costes, SMM considera que hay un margen relativamente limitado para nuevas caídas, y es más probable que se manifieste en menos transacciones de recursos de alto precio y en una convergencia de los rangos de cotización hacia el punto medio. Los ajustes por el lado de la oferta aún continúan.
Reciclaje de módulos: La semana pasada, los precios del mercado nacional de reciclaje de módulos fotovoltaicos retrocedieron ligeramente.
Los módulos con marco de formato pequeño cayeron alrededor de 0,5-1 yuan por pieza, con los precios de primera mano de vidrio simple situándose en el rango de 96-112 yuanes por pieza, mientras que los módulos sin marco cayeron entre 18 y 23 yuanes por tonelada, con los precios de primera mano de vidrio simple situándose en el rango de 2.055-2.100 yuanes por pieza. Además de los módulos pequeños, los precios de los de gran tamaño también mostraron una tendencia a la baja, con los módulos con marco cayendo alrededor de 0,5-1 yuan por pieza y los módulos sin marco cayendo entre 19 y 23 yuanes por tonelada.
Este retroceso de precios se vio afectado por el retroceso de los precios al contado de los principales metales reciclados. La semana pasada, la plata al contado bajó gradualmente, mientras que los precios del aluminio continuaron consolidándose en niveles altos. Según SMM, el precio al contado de la plata SMM 1# cayó de 14.555 yuanes/kg el 14 de octubre a 13.935 yuanes/kg el 21 de octubre; los precios del aluminio A00 se mantuvieron altos y consolidados, fluctuando de 23.710 yuanes/t el 14 de octubre a 23.610 yuanes/t el 21 de octubre.