Revisión de precios de septiembre
Fuente: SMM
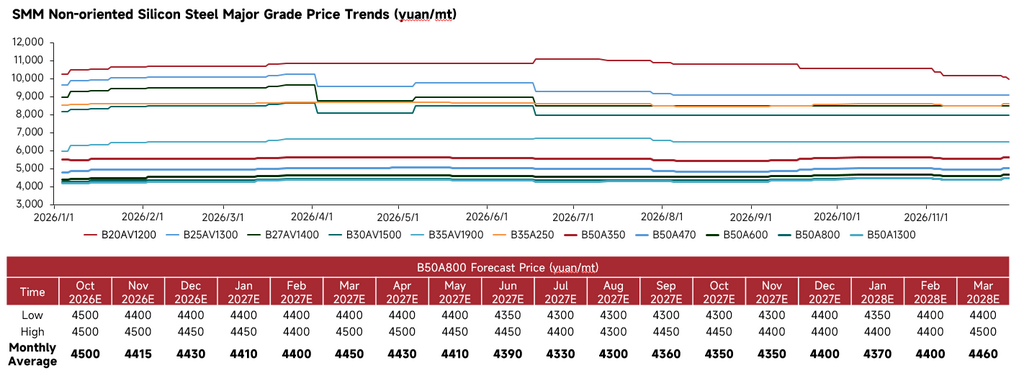
Los precios del acero al silicio no orientado tendieron en general al alza en septiembre. Los datos de precios mostraron que los centros de precios de los grados principales subieron ligeramente, con los productos de grado alto y de grado medio-bajo firmes al unísono. El precio promedio mensual del grado de referencia B50A800 subió intermensualmente respecto a agosto. Las acerías elevaron las cotizaciones de fábrica, respaldadas por el soporte de costos del laminado en caliente en el lado de las materias primas. Algunos proveedores redujeron proactivamente la producción, aliviando la situación de oferta holgada. Los sectores downstream de motores y electrodomésticos entraron gradualmente en su temporada alta tradicional, impulsando las compras al contado de demanda rígida. El sentimiento de los comerciantes mejoró y el reabastecimiento a niveles bajos repuntó en el mercado. En general, el mercado pasó de una consolidación temprana a niveles bajos a un desempeño estable a fuerte, registrando una recuperación de precios por fases. No obstante, la demanda incremental downstream siguió limitada, por lo que el alza fue relativamente moderada sin un repunte brusco.
Análisis fundamental
Fuente: SMM
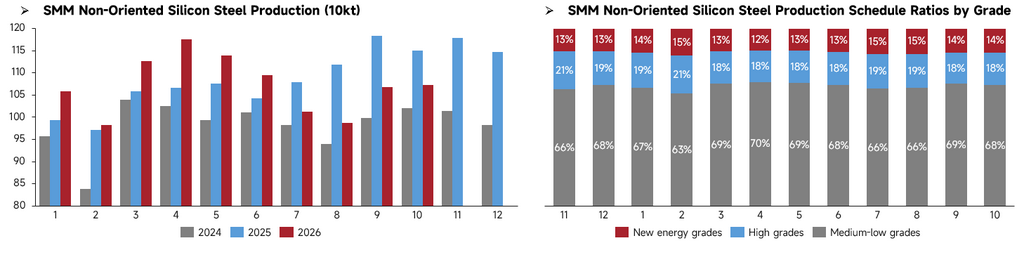
Los programas de producción nacional de acero al silicio no orientado subieron intermensualmente en septiembre, ya que las acerías elevaron los planes de producción anticipando la temporada alta. La diferenciación por grados persistió. En comparación con agosto, las acerías aumentaron moderadamente la producción de grados medio-bajos y redujeron la proporción de producción de grados altos. Los recortes de producción de agosto aliviaron en cierta medida la presión de oferta previa, pero el evidente repunte de la producción de grados medio-bajos en septiembre reflejó las mejores expectativas de las acerías para la temporada alta tradicional. Respaldados por la recuperación de la demanda rígida downstream y precios más firmes, los productores mostraron mayor disposición a aumentar la producción. Dicho esto, la demanda incremental de grados altos fue limitada, lo que ralentizó el ritmo de liberación de producción de grados altos.
La producción planificada de acero al silicio no orientado nacional se mantendrá en un nivel alto en octubre, manteniendo elevado el volumen total de producción. La estructura de grados se ajustará nuevamente: en comparación con septiembre, las acerías reducirán moderadamente la producción de grados medio-bajos y restaurarán la proporción de grados de nueva energía, reasignando recursos de producción a variedades de grado alto. Tras las liberaciones concentradas de oferta en septiembre, ha surgido presión de oferta al contado para los grados medio-bajos. Junto con un reabastecimiento downstream más lento, esto ha llevado a las acerías a ajustar su mezcla de producción. Los pedidos de motores de nueva energía siguen siendo resilientes, respaldando una producción estable de grados altos. En general, la oferta se mantiene relativamente holgada y la presión de oferta no ha experimentado un alivio fundamental.
Fuente: Datos públicos, SMM
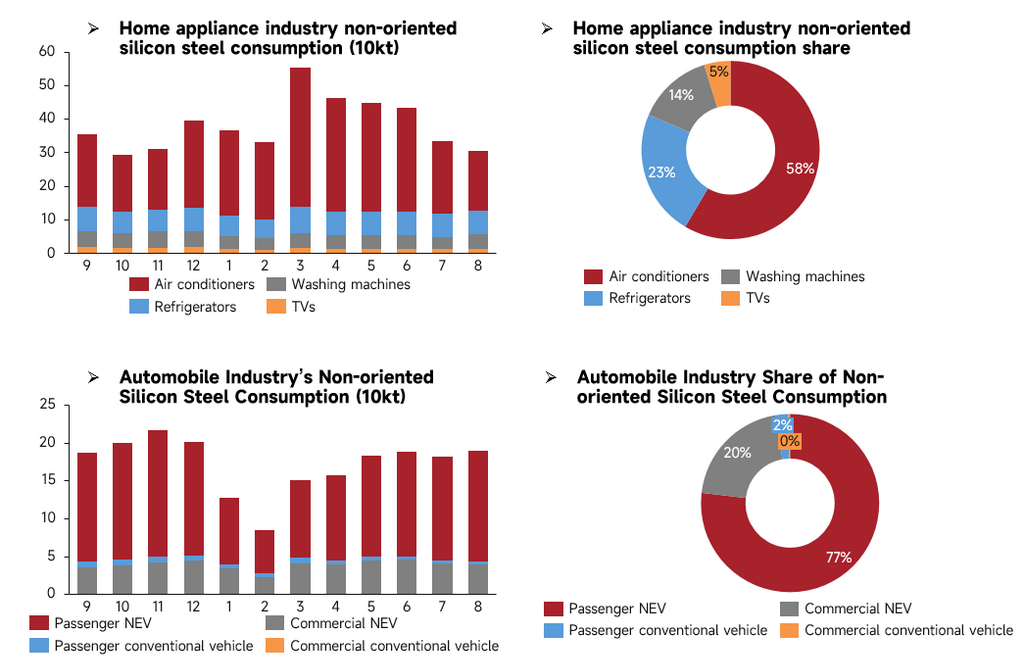
La producción de las principales categorías de electrodomésticos nacionales siguió debilitándose estacionalmente en agosto. La producción de aires acondicionados, refrigeradores, lavadoras y televisores a color cayó aún más, y el consumo mensual de acero al silicio no orientado del sector de electrodomésticos disminuyó en consecuencia. En cuanto a la estructura de consumo, los aires acondicionados siguieron siendo el principal consumidor de acero al silicio en electrodomésticos, mientras que refrigeradores, lavadoras y televisores a color mantuvieron cuotas de consumo estables. El consumo total de acero al silicio no orientado de electrodomésticos cayó aún más intermensualmente en agosto, arrastrado principalmente por la débil demanda de aires acondicionados en la temporada baja tradicional.
La producción de vehículos de nueva energía se mantuvo alta en el sector automotriz de China en agosto. La producción de turismos y vehículos comerciales de nueva energía siguió siendo resiliente, mientras que la producción de vehículos de combustible tradicionales fluctuó ligeramente. Como sector de consumo central del acero al silicio no orientado, los vehículos de nueva energía representaron una cuota abrumadora del consumo de acero al silicio dentro de la industria automotriz. El consumo mensual de acero al silicio del sector automotriz subió ligeramente intermensualmente en agosto. Los programas de producción estables de vehículos de nueva energía respaldaron la demanda de acero al silicio, compensando parcialmente las caídas de consumo en electrodomésticos. Sin embargo, las limitadas ganancias de demanda en el segmento automotriz no lograron revertir la caída en electrodomésticos, dejando débil la demanda integral downstream de acero al silicio no orientado.
Perspectiva de precios de octubre
De cara a octubre de 2026, por el lado de la oferta, la producción planificada de acero al silicio no orientado de China registrará solo un aumento modesto, principalmente entre los grados medio-bajos. Por un lado, la temporada alta tradicional ha tenido un desempeño inferior a las expectativas con una mejora limitada en los pedidos downstream, por lo que el crecimiento general de la demanda está limitado y hay poco margen para la expansión de la producción. Por otro lado, los principales productores, incluido Baowu, mantuvieron sin cambios los precios base de noviembre, mostrando una disposición limitada a impulsar los precios al alza. Los márgenes de beneficio deficientes en las acerías han frenado el entusiasmo por producir.
Por el lado de la demanda: en electrodomésticos, algunos fabricantes mantuvieron el mantenimiento de las líneas de producción de aires acondicionados en septiembre, llevando las tasas de operación a un nivel relativamente bajo para todo el año. El desempeño de refrigeradores y lavadoras fue relativamente estable; algunos productores aumentaron la producción para acumular inventarios para las campañas promocionales del cuarto trimestre, mientras que otros recortaron la producción debido al alto inventario preexistente. En el sector automotriz, los nuevos pedidos subieron intermensualmente en septiembre. Los programas de canje y las políticas de subsidios locales continuaron, junto con lanzamientos frecuentes de nuevos vehículos, elevando el tráfico en terminales y los pedidos de forma secuencial. Los vehículos de nueva energía siguen siendo el pilar del consumo, mientras que las ventas de vehículos de combustible no mostraron una mejora notable. Los persistentes aumentos fluctuantes de los precios del petróleo son el principal factor que frena la disposición de los consumidores a comprar vehículos de combustible.
Por el lado de los costos, el mercado de bobinas laminadas en caliente carece de un factor direccional claro en octubre y se espera que se mantenga débil y en un rango. Los participantes del mercado seguirán de cerca los ajustes de producción de las acerías después de las vacaciones, la recuperación de las transacciones al contado en terminales y los últimos avances de políticas. En resumen, SMM pronostica que los precios del acero al silicio no orientado de grados medio-bajos en octubre de 2026 seguirán en general una tendencia de fortaleza primero y luego estabilización.