Revisión de precios de septiembre
Fuente: SMM
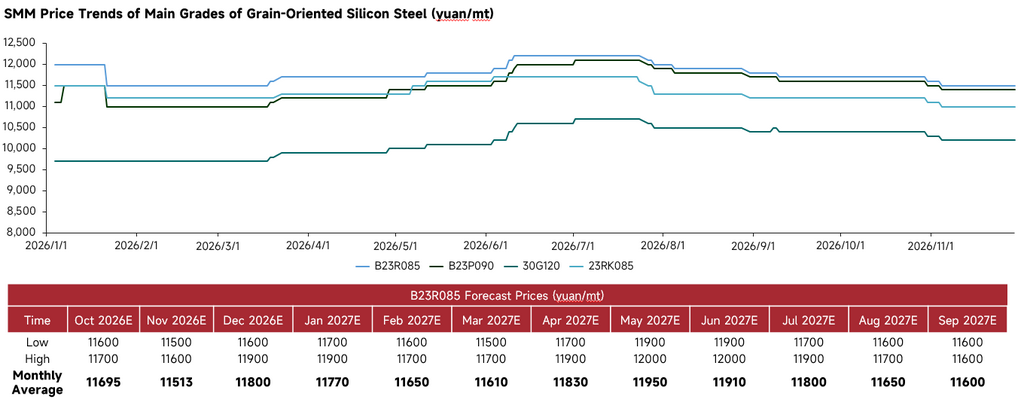
Los precios de los grados principales de acero eléctrico de grano orientado mostraron un desempeño débil y estable en septiembre. Las fluctuaciones de precios de grados como B23R085, B23P090 y 30G120 se redujeron, con centros de precios temporalmente estables. El precio promedio mensual del grado de referencia B23R085 fluctuó dentro de un rango. La oferta abundante mantuvo la dinámica de oferta y demanda holgada prácticamente sin cambios, lo que siguió limitando los precios. La curva de pronóstico de precios indicó un impulso limitado para un repunte a corto plazo. En general, el acero eléctrico de grano orientado careció de un fuerte impulso de demanda en septiembre. Los fabricantes de transformadores intermedios compraron principalmente para satisfacer la demanda rígida y se mantuvieron cautelosos respecto al reabastecimiento. El ritmo de negociación del mercado fue lento en medio de un sentimiento persistente de espera y observación, y el mercado registró principalmente una consolidación débil con volatilidad.
Análisis fundamental
Fuente: SMM
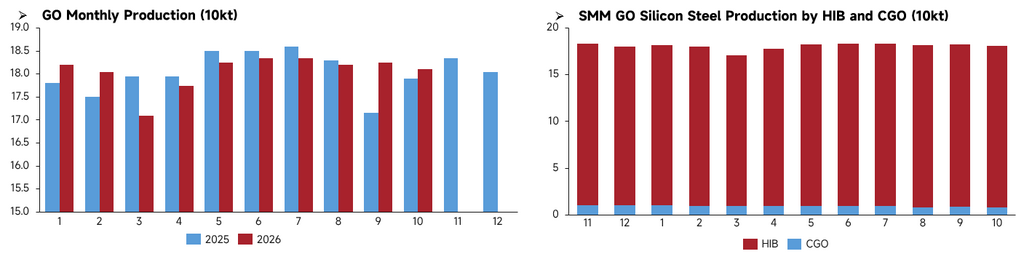
Los programas de producción nacional de acero eléctrico de grano orientado aumentaron ligeramente mes a mes en septiembre. Las acerías elevaron sus planes de producción y la producción general se mantuvo en un rango alto. Por mezcla de productos, el acero eléctrico de grano orientado de alta inducción (HIB) siguió siendo la categoría principal de producción, mientras que la producción de acero eléctrico de grano orientado convencional (CGO) se mantuvo baja. Las acerías continuaron canalizando recursos de producción hacia grados HIB de alto valor agregado. En balance, la producción de septiembre aumentó modestamente, con una liberación constante de capacidad para grados HIB y un suministro suficiente de productos de alta inducción. Los fabricantes de transformadores sufrieron una insuficiencia de nuevos pedidos y un débil apetito por acumular inventarios. El aumento de la oferta exacerbó aún más la presión de suministro. Sin una contracción significativa de la oferta, el equilibrio holgado entre oferta y demanda no pudo mejorar, lo que presionó continuamente los precios al contado.
La producción planificada de acero eléctrico de grano orientado nacional disminuirá ligeramente mes a mes en octubre. Las acerías reducirán moderadamente los planes de producción a la luz de las condiciones de los pedidos intermedios. En cuanto a la estructura del producto, el acero eléctrico HIB seguirá dominando la producción, la producción de acero eléctrico CGO permanecerá baja y no se observarán cambios sustanciales en la mezcla de producción. En general, las acerías ajustarán los programas y reducirán ligeramente la producción para aliviar la presión de suministro, aunque el ajuste será limitado y los inventarios al contado de grados HIB seguirán siendo abundantes. Las empresas transformadoras han registrado un escaso seguimiento de pedidos y, en su mayoría, realizan reposiciones por demanda rígida. La demanda no muestra una mejora notable. El modesto recorte de producción no impulsará una reducción efectiva de existencias. El patrón de oferta y demanda holgado persistirá, dejando a los precios al contado sin impulso alcista.
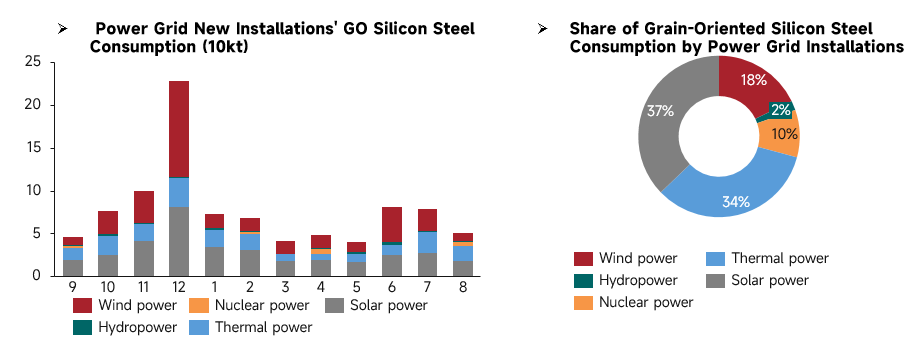
Fuente: Datos públicos, SMM
La capacidad recién instalada de todas las fuentes de energía en la red eléctrica de China siguió divergiendo en agosto de 2026. La eólica y la solar continuaron siendo las fuentes principales de demanda de acero al silicio de grano orientado; juntas representaron la mayor parte del consumo del lado de la red, seguidas de la térmica, mientras que la hidroeléctrica y la nuclear tuvieron participaciones relativamente pequeñas. Las nuevas instalaciones eólicas disminuyeron en agosto y las nuevas instalaciones solares se mantuvieron estables, proporcionando solo un apoyo básico de demanda para transformadores y acero al silicio de grano orientado. Las instalaciones incrementales de energía hidroeléctrica, térmica y nuclear fueron moderadas, ofreciendo un impulso limitado al consumo de acero al silicio de grano orientado. En general, la demanda de acero al silicio de grano orientado de la red en agosto estuvo sustentada por las instalaciones eólicas y solares como base fundamental de demanda. Sin embargo, las adiciones totales de nueva capacidad fueron débiles. Los fabricantes de transformadores registraron una lenta entrada de nuevos pedidos, y los compradores intermedios se mantuvieron en compras de lotes pequeños y según necesidad, con poca disposición a acumular existencias de forma proactiva. La ausencia de un fuerte impulso de demanda impidió que los precios del acero al silicio de grano orientado subieran.
Perspectiva de precios de octubre
De cara a octubre de 2026, por el lado de la oferta, la producción nacional total de acero al silicio de grano orientado disminuirá ligeramente. Las principales acerías estatales mantendrán una producción regular con tasas de operación en gran medida estables. Los grados de gama alta se liberarán de manera ordenada y los grados convencionales seguirán bien abastecidos. Por el lado de la demanda, los proyectos de ultra alta tensión del XV Plan Quinquenal de China continúan avanzando. Los pedidos de licitación preadjudicados de State Grid y China Southern Power Grid se seguirán cumpliendo en octubre. Los compradores intermedios han pasado de la acumulación proactiva de existencias a la compra según demanda. El apoyo de la demanda rígida se mantiene, pero las compras incrementales se han debilitado. Además, la UE ha impuesto medidas de salvaguardia provisionales al acero al silicio de grano orientado chino, lo que provoca que los cargamentos de exportación regresen al mercado nacional y perturben el mercado interno. Por el lado de los costes, el mercado de bobinas laminadas en caliente carece de un factor direccional claro en octubre y se espera que se mantenga débil y dentro de un rango. Los participantes del mercado seguirán de cerca los recortes de producción posteriores a las vacaciones por parte de las acerías, la recuperación de las transacciones al contado de los usuarios finales y las últimas actualizaciones de políticas. En resumen, SMM prevé que los precios del acero al silicio de grano orientado en octubre de 2026 oscilen en general y se mantengan estables, con un impulso alcista o bajista limitado.