SMM, 16 de octubre:
Datos de la encuesta de septiembre de 2026:
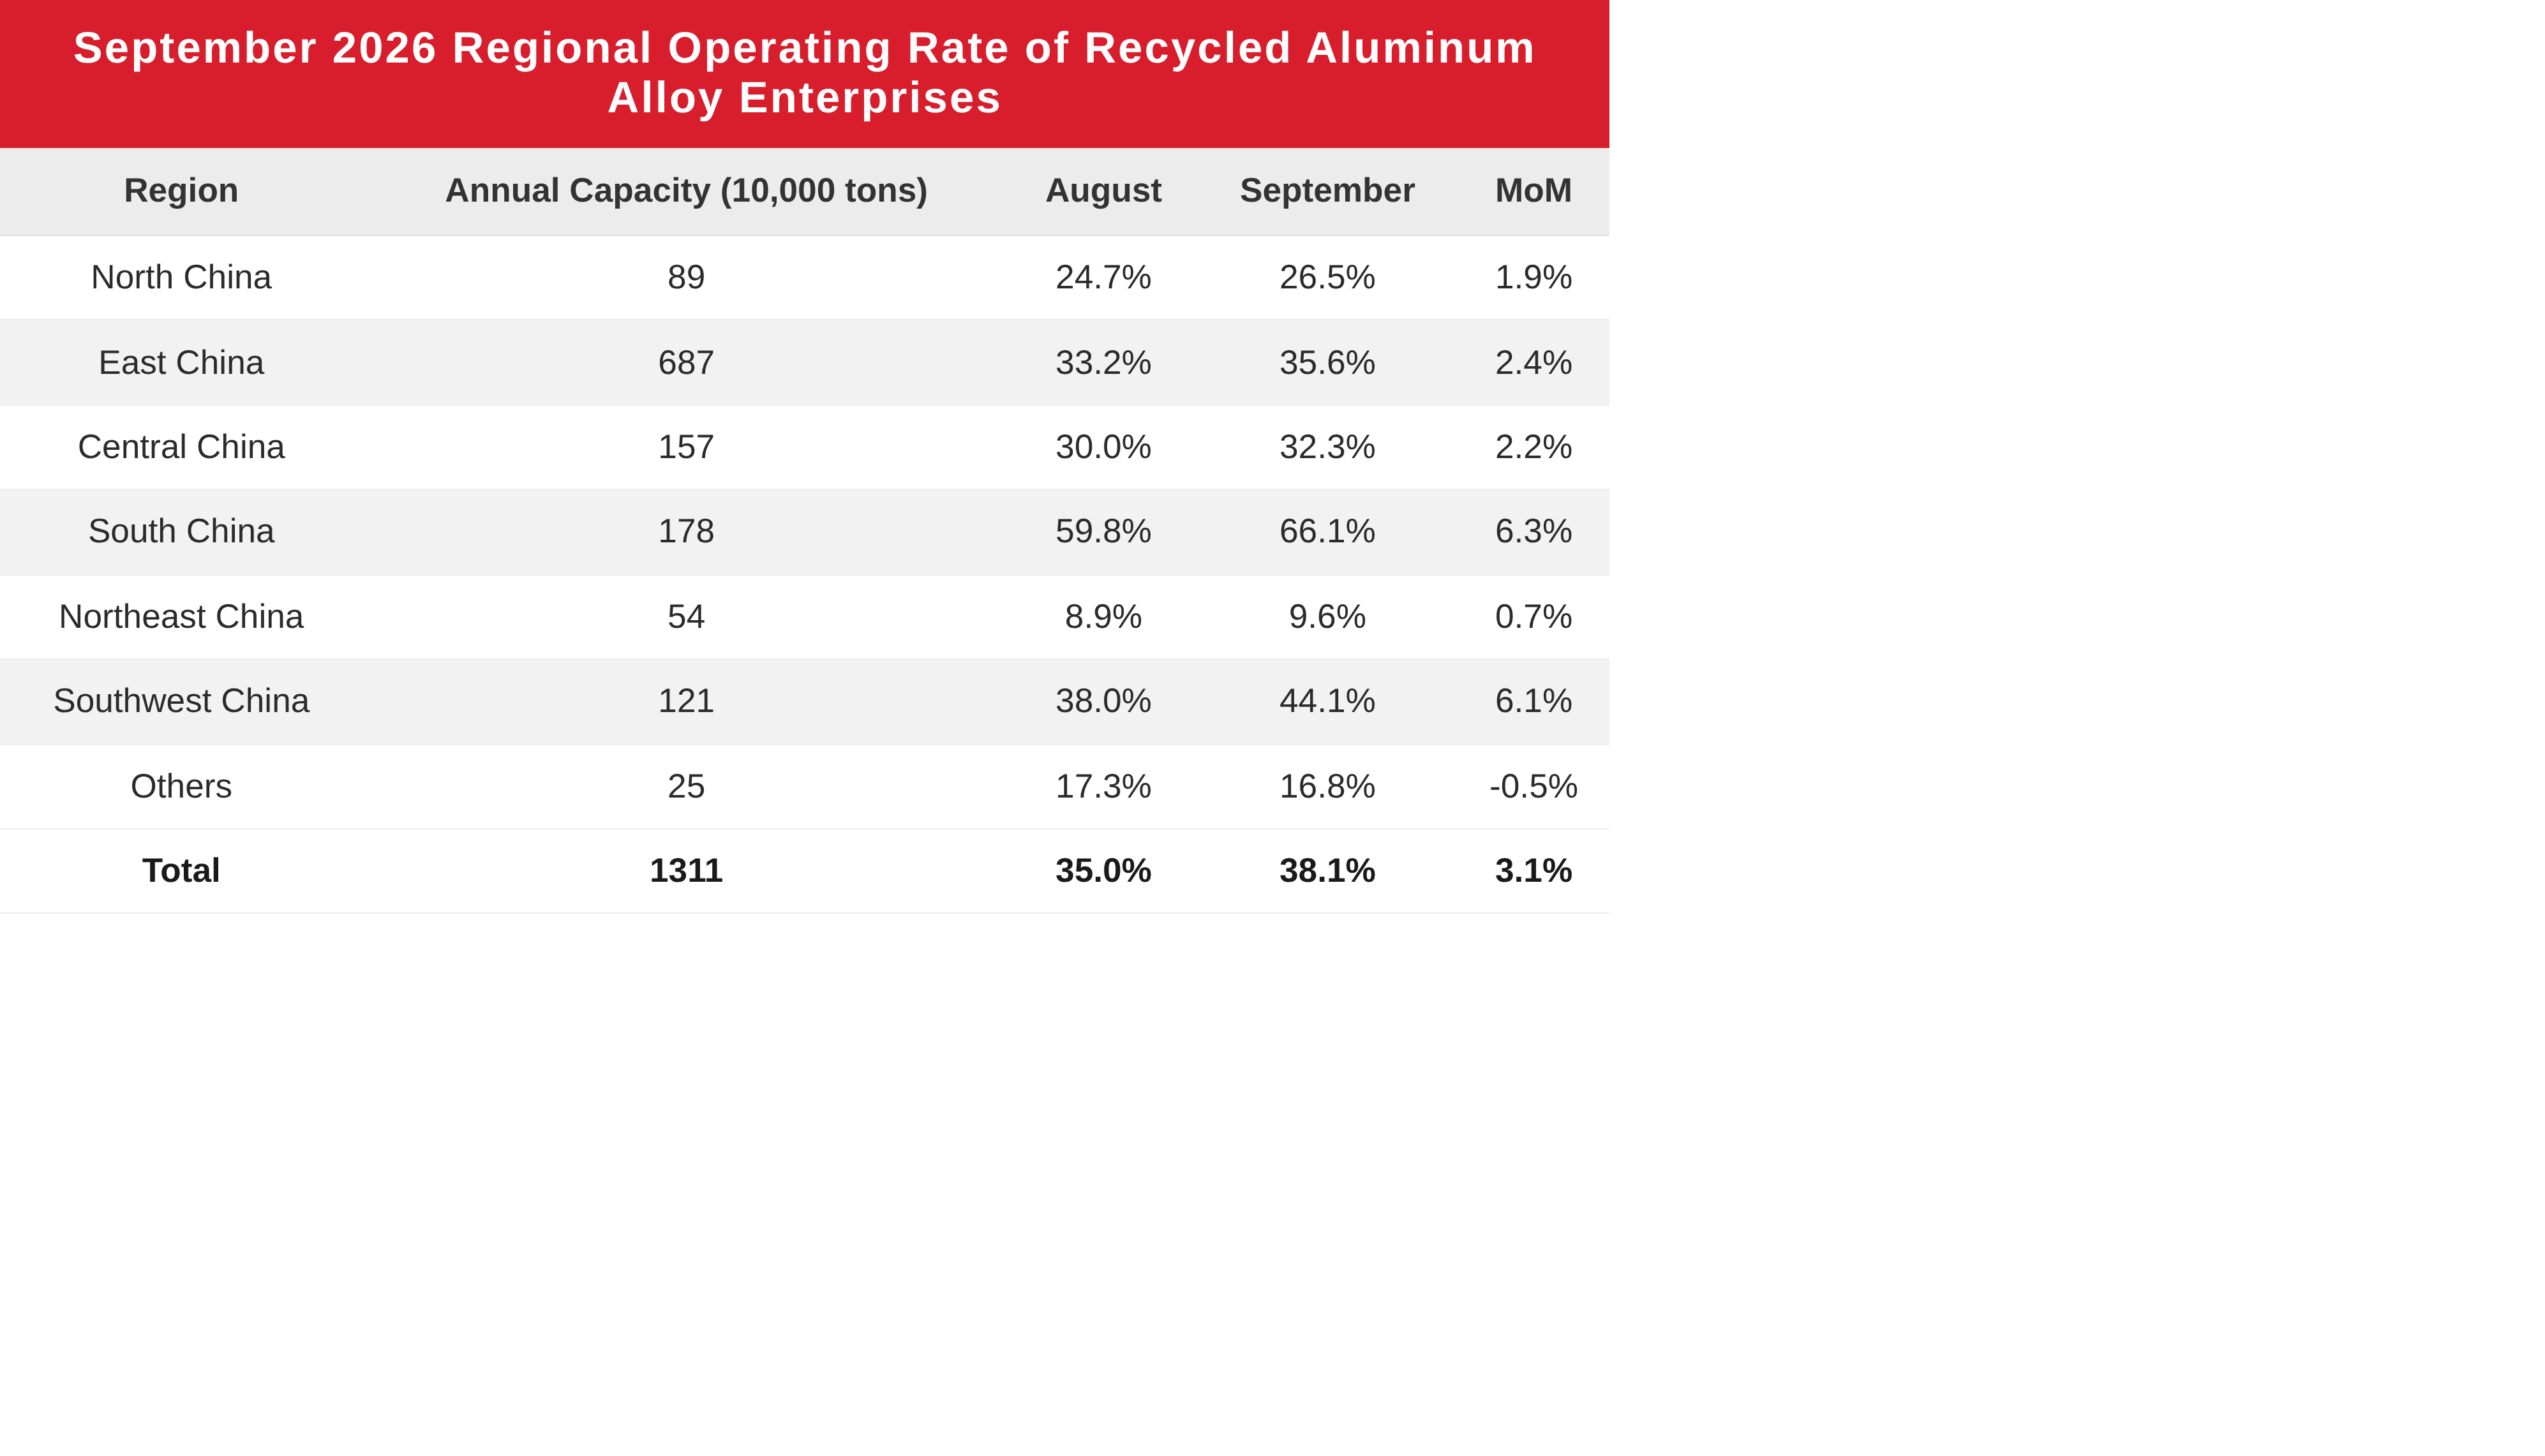
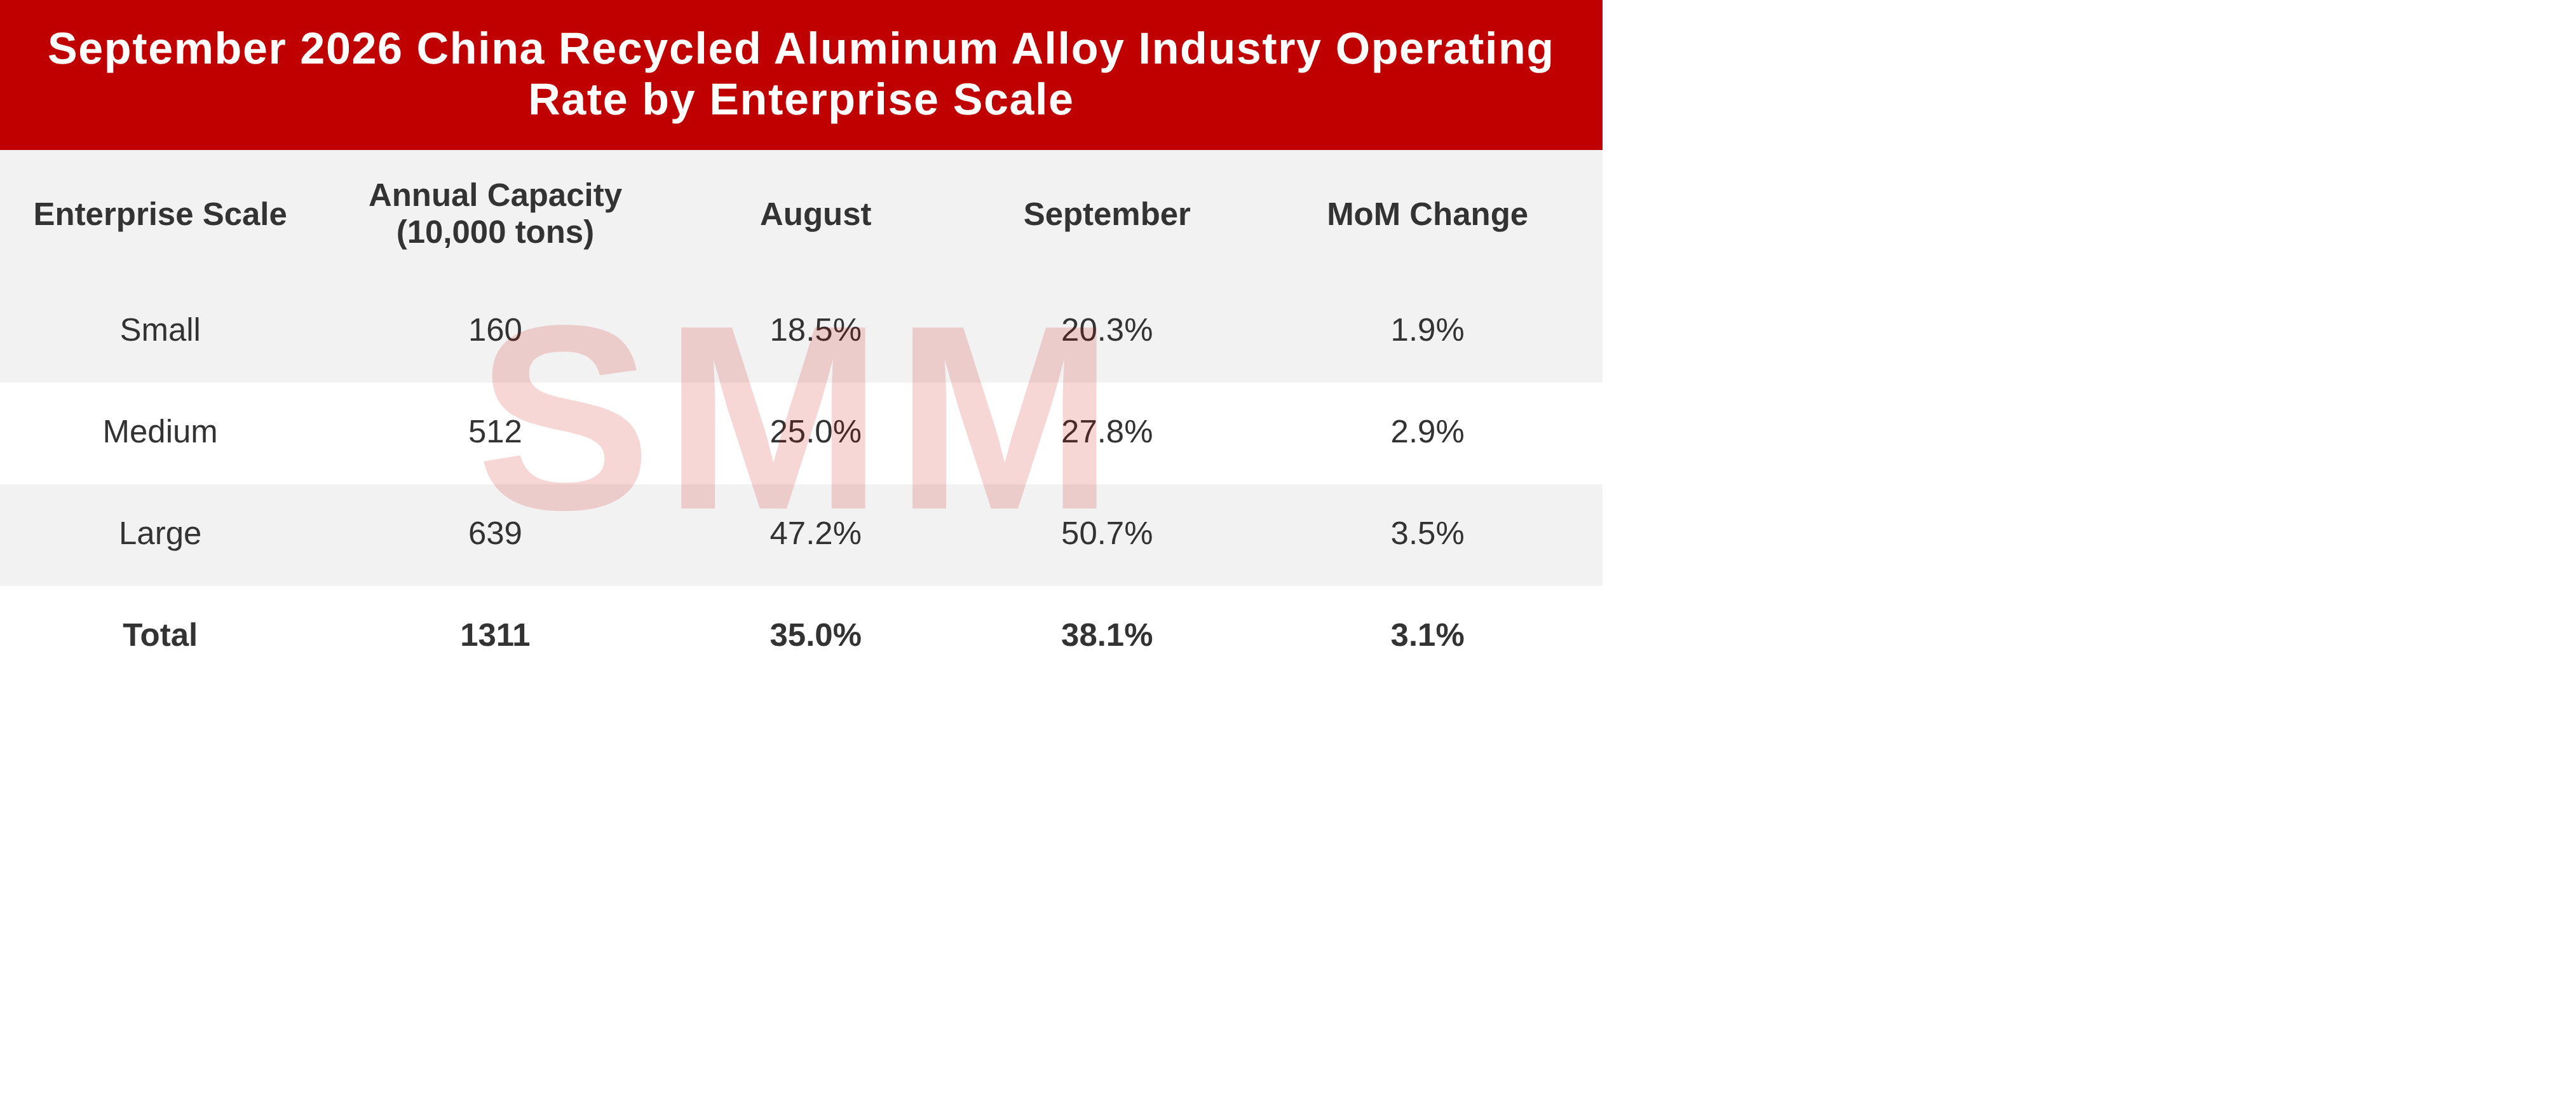
Según las estadísticas de la encuesta de SMM, la tasa de operación de la industria de aleaciones de aluminio secundario en septiembre fue del 35,0 %, un aumento de 3,1 puntos porcentuales intermensual, pero una disminución de 6,7 puntos porcentuales interanual. La producción de la industria continuó su tendencia de recuperación, pero el nivel operativo general se mantuvo por debajo del mismo período del año pasado.
En el lado de la demanda, septiembre marcó la temporada alta tradicional de consumo, con pedidos posteriores recuperándose desde agosto. La demanda de uso final de automóviles y otros sectores mejoró marginalmente, pero el efecto de la temporada alta aún no se ha materializado por completo. Según datos de CAAM, la producción de automóviles en septiembre fue de 2,99 millones de unidades, un aumento del 11,4 % intermensual pero una disminución del 8,7 % interanual. La producción de vehículos de nueva energía fue de 1,814 millones de unidades, un aumento del 12,2 % interanual. CAAM señaló que el mercado automotriz de China en los primeros tres trimestres mostró un patrón de "frío en casa, caliente en el extranjero", con el mercado chino bajo presión mientras las exportaciones mantuvieron un crecimiento relativamente rápido, y el nuevo impulso de los vehículos de nueva energía continuó liberándose. De cara al cuarto trimestre, a medida que la política de canje surta mayor efecto y continúen avanzando diversas actividades de promoción del consumo, se espera que el mercado automotriz chino mejore gradualmente. Junto con el crecimiento sostenido de las exportaciones, se espera que la demanda a lo largo de la cadena industrial automotriz reciba cierto apoyo. Sin embargo, dado que la recuperación de la demanda de uso final nacional sigue siendo insuficiente, se espera que la demanda posterior de ADC12 mejore solo levemente en el corto plazo, y el crecimiento real de la demanda y su impulso a la producción de la industria están por verse.
En el lado de las materias primas, afectada por una aplicación más estricta de las políticas fiscales y tributarias, la circulación de chatarra de aluminio conforme se mantuvo restringida. Los problemas de suministro ajustado de materias primas y altos costos de adquisición aún no se han aliviado, y algunas empresas enfrentaron mayores dificultades en la adquisición de materias primas, lo que continuó limitando la liberación de capacidad. Además, durante el feriado del Festival del Medio Otoño en septiembre, la mayoría de las empresas mantuvieron la producción normal, y solo unas pocas organizaron pausas breves, lo que resultó en un impacto limitado en la tasa operativa general del mes.
Se espera que la tasa de operación de la industria de aleaciones de aluminio secundario en octubre retroceda intermensualmente, principalmente debido a las suspensiones de producción durante el feriado del Día Nacional y al endurecimiento continuo de las políticas fiscales y tributarias. En cuanto a las vacaciones, las grandes empresas mantuvieron en general la producción, aunque algunas redujeron adecuadamente la carga productiva, mientras que otras empresas organizaron en su mayoría vacaciones de 3 a 5 días. La desaceleración de la producción durante el período vacacional ejercerá cierta presión sobre la tasa operativa mensual. En cuanto a las materias primas, se espera que una aplicación más estricta de las políticas fiscales y tributarias siga afectando el suministro de chatarra de aluminio conforme. Algunas empresas aún enfrentan dificultades significativas en la adquisición de materias primas y costos elevados, lo que limita la estabilidad de la producción y la liberación de capacidad. Aunque se espera que la demanda aguas abajo continúe mejorando marginalmente después de las vacaciones, dado el limitado crecimiento de la demanda y las continuas restricciones en el suministro de materias primas, se prevé que el margen de recuperación de la tasa operativa en la industria sea limitado.
--------------------------------------------------------------------------------------------------------------------------------------
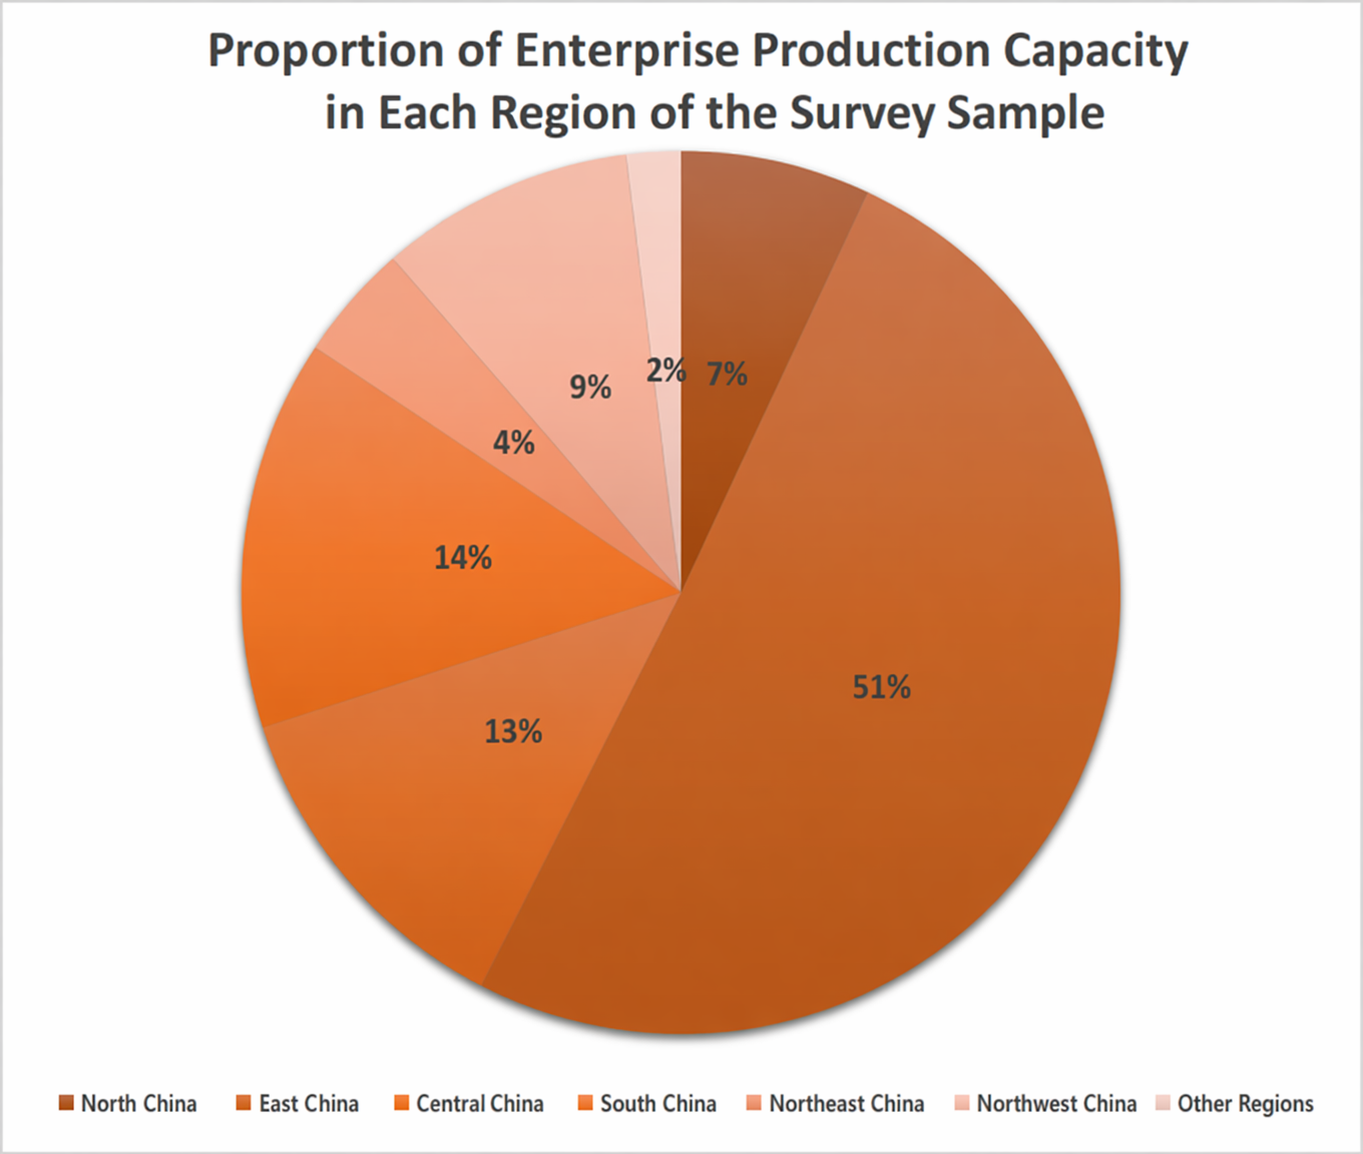
Descripción de los datos: Esta encuesta abarcó una capacidad total de 13,11 millones de toneladas.