SHANGHÁI, 15 oct (SMM) —
Las tasas de operación de los principales procesadores de aluminio downstream de China promediaron 61,7% esta semana, un aumento de 1,2 puntos porcentuales intermensual, ya que los reinicios posteriores a las vacaciones y una acumulación de pedidos liquidados durante el feriado del Día Nacional impulsaron la actividad en la mayoría de los sectores. El aluminio secundario y el alambre y cable de aluminio registraron las mayores ganancias, la extrusión subió ligeramente, la aleación primaria y el foil se mantuvieron estables, mientras que las placas, láminas y flejes retrocedieron.
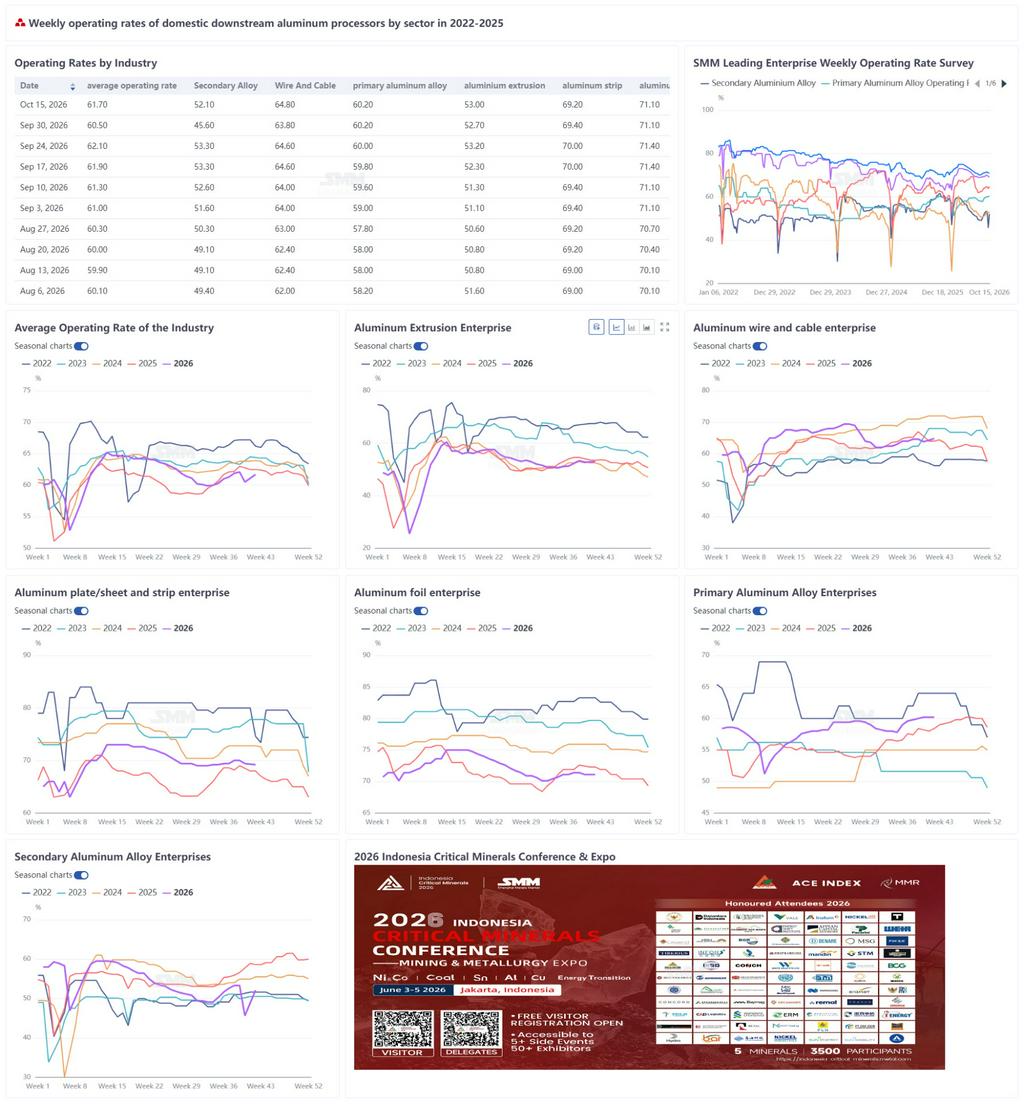
Aleación primaria: Los productores operaron al 60,2%, sin cambios intermensuales. Los cronogramas se mantuvieron en curso y los volúmenes continuaron siendo absorbidos por contratos a largo plazo. La producción automotriz mejoró respecto a niveles anteriores, pero la recuperación fue modesta. Los precios más bajos del aluminio atrajeron a los compradores a consultar, aunque el reabastecimiento se mantuvo cauteloso. Es probable un leve repunte la próxima semana.
Placas, láminas y flejes: Las tasas de operación cayeron 0,2 puntos porcentuales a 69,2%. Los precios del aluminio descendieron de manera constante después del feriado, perdiendo 360 yuanes/t solo el 15 de octubre, y los compradores retrasaron los retiros. Las carteras de pedidos del cuarto trimestre siguen siendo irregulares sin nueva demanda considerable a la vista, y noviembre-diciembre trae tanto un vacío de demanda como el agotamiento de los pedidos adelantados a principios de año. El aluminio LME por debajo de 3.000 USD/t ha reducido los márgenes de exportación. El potencial alcista parece limitado, con riesgo de caídas más rápidas hacia noviembre-diciembre.
Alambre y cable: Las tasas de operación subieron 1,0 punto porcentual a 64,8%, el nivel más alto desde mediados de septiembre. El mantenimiento finalizó después del feriado y la producción se aceleró, mientras que un consumo más firme de varillas de aluminio elevó la carga de trefilado y cableado. Las licitaciones de State Grid alcanzaron aproximadamente 122.000 t en septiembre; las entregas suelen comenzar unos cinco meses después, situando el pico en febrero-marzo del próximo año y aproximadamente la mitad del volumen en el primer trimestre. El cuarto trimestre absorberá principalmente los pedidos existentes, y las consultas de exportación se mantuvieron escasas. Se espera una mayor recuperación.
Extrusión: Las tasas de operación subieron 0,3 puntos porcentuales a 53,0%. Los precios más bajos del aluminio alentaron la compra arquitectónica, y los pedidos acumulados durante el feriado se programaron. La extrusión industrial se mantuvo firme, con una demanda estable de vehículos de nueva energía y un productor de Guangdong reportando cronogramas saludables en octubre, aunque algunos productores de Anhui redujeron los volúmenes de pedidos de marcos fotovoltaicos de bajo margen. Las tasas deberían mantenerse firmes.
Foil: Las tasas de operación se mantuvieron en 71,1%. La demanda de envases superó la del año pasado y las carteras de pedidos de envases asépticos estuvieron cómodamente llenas. En foil para aire acondicionado, los planes de producción de AC domésticos de octubre mejoraron, pero los inventarios downstream aún se están reduciendo; incluso con objetivos de fin de año por cumplir, los clientes están recortando existencias primero, por lo que cualquier recuperación de pedidos depende de que finalice la reducción de inventarios. Las tasas deberían permanecer estables, con el foil para AC aún limitando las ganancias.
Aluminio secundario: Las tasas de operación saltaron 6,5 puntos porcentuales a 52,1% desde los niveles previos a las vacaciones a medida que las plantas reiniciaron, aunque el nivel sigue por debajo del año pasado. Los precios más bajos aliviaron los costos de materia prima, pero la escasez de chatarra conforme y una supervisión más estricta de las facturas fiscales mantuvieron limitada la producción. La demanda del "octubre plateado" decepcionó, con solo una búsqueda limitada de gangas. Las tasas deberían mantenerse prácticamente estables, con poco margen para subir más.
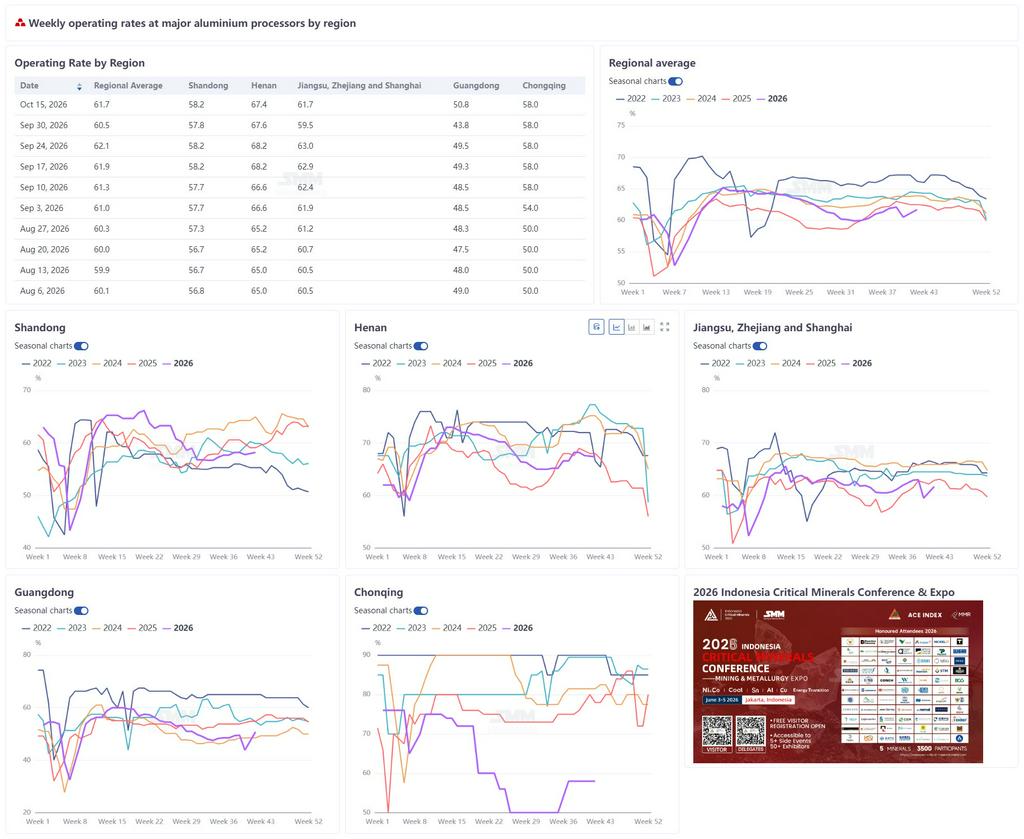
En resumen, los reinicios posteriores a las vacaciones y los precios más bajos elevaron la tasa general, pero la demanda subyacente aún no se ha recuperado, el desempeño de la temporada alta sigue siendo mediocre y persisten las limitaciones de costos y materias primas. Es probable que continúe la divergencia entre sectores.
(Equipo de Aluminio de SMM)