Recientemente, se completó el primer suministro de combustible de amoníaco verde de barco a barco del mundo en un fondeadero de Zhoushan, Zhejiang. Un total de 1.000 toneladas métricas de amoníaco verde del proyecto del Parque Industrial de Energía de Hidrógeno Songyuan "Qingqing No. 1" de China Energy Engineering Corporation se suministró mediante el buque cisterna dedicado de amoníaco líquido "Shenghang Yongle" a un barco propulsado por amoníaco de la belga CMB.TECH, completando la cadena completa de "producción de hidrógeno verde a partir de energía eólica y solar—síntesis de amoníaco verde—almacenamiento y transporte—suministro a buques" y marcando la primera venta de amoníaco verde producido en China para el transporte marítimo oceánico.
La Fase I del proyecto Songyuan comenzó la producción en diciembre de 2025 y obtuvo la certificación ecológica ISCC EU al entrar en funcionamiento, lo que le permite acceder al mercado de transporte marítimo de la UE. Esto contrasta con la ineficiencia de las demostraciones anteriores en el sector de vehículos. En los últimos años, los vehículos comerciales de pila de combustible han estado atrapados en un ciclo negativo de "pocos vehículos—pocas estaciones—baja disposición", con proyectos sostenidos en gran medida por subsidios locales y abandonados una vez retirados los subsidios. La contracción de capital se hizo pronunciada en 2026: la filial de Aerospace Engineering, Aerospace Hydrogen Energy, redujo su capital registrado, y Xiongtao Co., Ltd. canceló su proyecto de recaudación de fondos para el parque industrial de pilas de combustible de Shenzhen—ambas señales de la eliminación de la burbuja de capacidad en el sector de equipos. El criterio central para la evaluación de proyectos por parte del capital ha pasado de la planificación de capacidad de electrolizadores a los acuerdos de electricidad verde a largo plazo y los contratos de compra posteriores.
El punto crucial reside en el almacenamiento y transporte. El almacenamiento y transporte de hidrógeno gaseoso y líquido implican un alto consumo energético e inversión, con costos de almacenamiento y transporte que representan aproximadamente el 30%–40% del costo del hidrógeno para el usuario final, lo que hace económicamente inviable la entrega directa de hidrógeno a larga distancia entre regiones. Convertir el excedente de energía eólica y solar en hidrógeno in situ y luego en portadores como el amoníaco, que son más fáciles de almacenar y transportar, se ha convertido en una vía viable en esta etapa. La tecnología de almacenamiento y transporte de amoníaco es madura, la licuefacción se puede lograr a temperatura ambiente bajo presión, se pueden reutilizar los tanques de almacenamiento químico y las instalaciones de transporte marítimo existentes, la densidad de almacenamiento de hidrógeno es alta y se adapta a la demanda continua a escala de 10.000 toneladas del transporte marítimo oceánico. Sin embargo, la controversia persiste: el amoníaco es tóxico y su combustión produce óxidos de nitrógeno que requieren tratamiento de gases de escape, lo que eleva los costos de modernización y de operación y mantenimiento; la conversión del portador implica pérdidas de energía que deben cubrirse con primas por el valor del carbono; y el metanol verde, el hidrógeno líquido y otras rutas tienen cada uno sus propios escenarios adecuados: el amoníaco no es la única respuesta. Persisten los desajustes entre recursos y mercados: los recursos eólicos y solares se concentran en el noreste y noroeste, mientras que la demanda de transporte marítimo se sitúa en la costa sureste. Esta operación adoptó un modelo de "producción de amoníaco en el noreste + transporte por carretera + tanques de almacenamiento en puerto + suministro de combustible en alta mar", pero el consumo energético, la seguridad y los costos logísticos del transporte por carretera de amoníaco líquido siguen bajo presión a largo plazo.
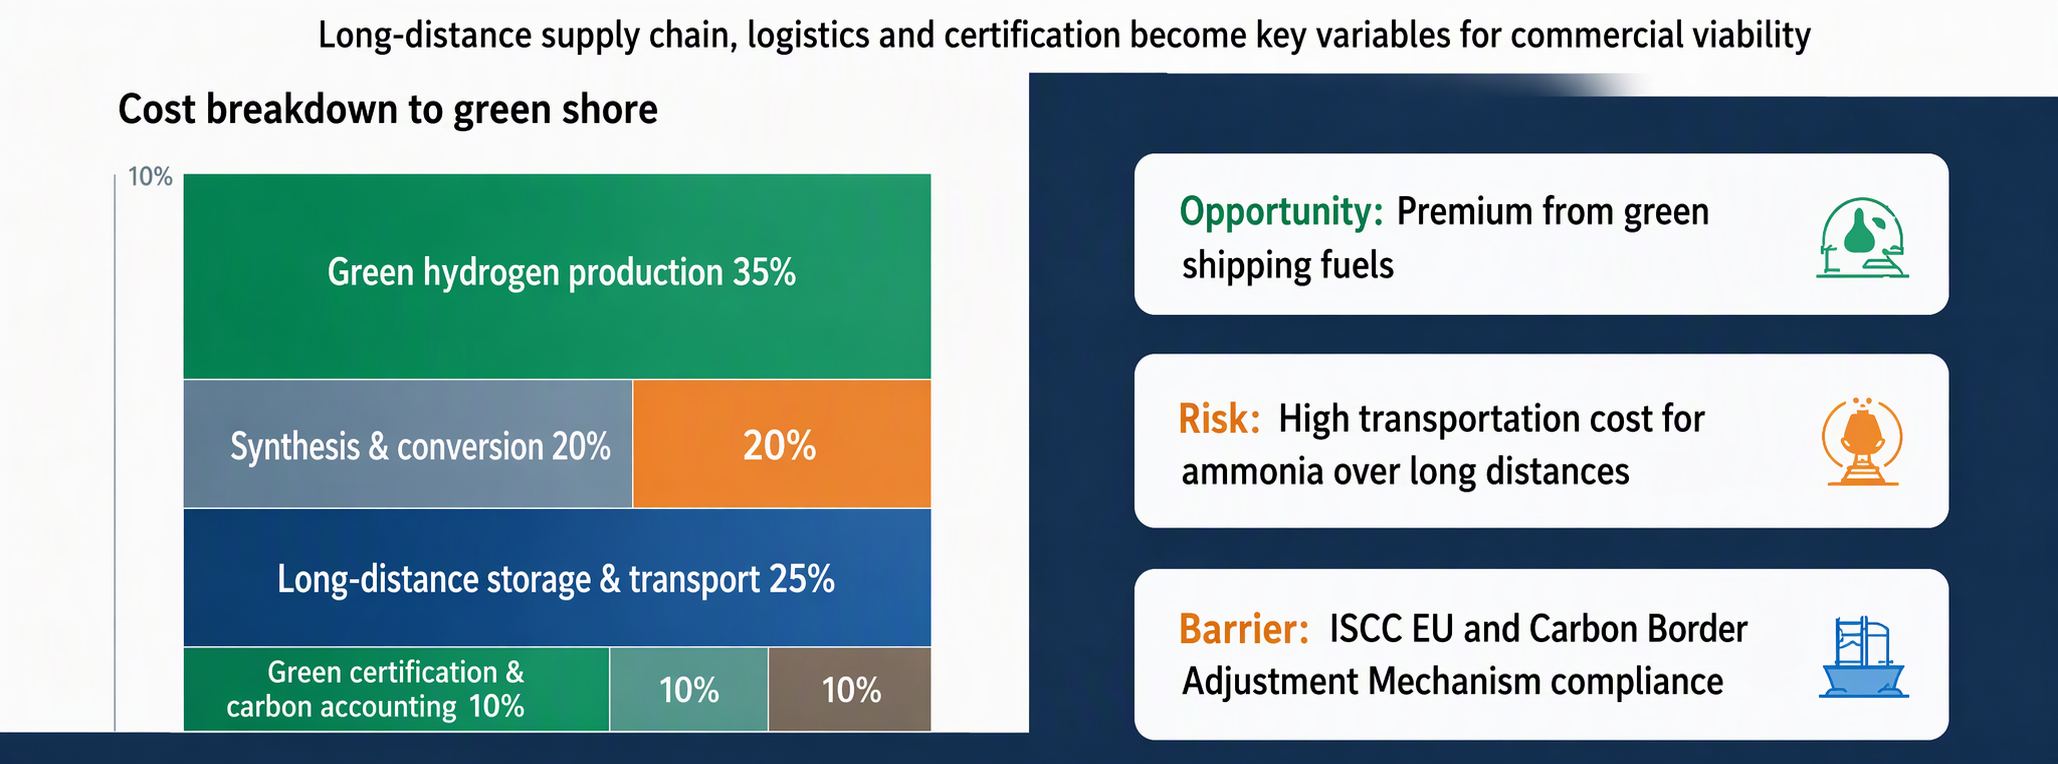
Dos grandes limitaciones no pueden evitarse. La primera son las barreras de certificación verde. El CBAM de la UE y las normas de productos ecológicos continúan endureciéndose, los compradores extranjeros imponen requisitos estrictos de trazabilidad de la huella de carbono y el sistema de contabilidad de carbono de China no es totalmente compatible con las normas de la UE. Las empresas exportadoras deben asumir continuamente los costos de la certificación por terceros y la verificación del ciclo de vida completo, y el mercado de productos ecológicos evolucionará hacia un "juego de etiquetas". La segunda es la regulación contra el lavado verde. En marzo de 2026, el Ministerio de Industria y Tecnología de la Información (MIIT), el Ministerio de Finanzas y la Comisión Nacional de Desarrollo y Reforma (NDRC) lanzaron conjuntamente un programa piloto integral de aplicación de la energía del hidrógeno, trazando una línea roja: los proyectos de amoníaco y metanol a base de carbón tienen estrictamente prohibido construirse bajo la apariencia de amoníaco y metanol verdes. La capacidad de amoníaco a base de carbón es enorme y de bajo costo, lo que crea incentivos para disfrazarlo y hacerlo pasar por amoníaco verde con el fin de captar primas; el mecanismo para transmitir de manera estable los beneficios de reducción de carbono del amoníaco y metanol basados en hidrógeno verde aguas arriba aún no se ha establecido.
Esta ronda de ajustes es esencialmente la depuración de proyectos ineficientes, no el colapso del sector. La demanda de vehículos de pila de combustible está fragmentada, la inversión por unidad es alta y el ciclo de comercialización es largo; el amoníaco verde y la metalurgia basada en hidrógeno apuntan al acero, los productos químicos y el transporte marítimo, donde la demanda aguas abajo es continua y estable a escala de millones de toneladas, lo que facilita la formación de un circuito cerrado de "energía eólica y solar—producción de hidrógeno—productos—ventas de compra a largo plazo". "Sin embargo, los objetivos para 2030 de 4 millones de toneladas de hidrógeno verde y 10 millones de toneladas de amoníaco y metanol verdes no pueden sustentarse únicamente con instalaciones eólicas y solares. Los mayores riesgos siguen siendo la capacidad ociosa —"producido pero invendible"— y la alteración de la oferta y demanda eléctrica regional y de los costes de electricidad por la producción electrolítica de hidrógeno a gran escala.
La operación de abastecimiento en Zhoushan demostró la viabilidad integral del amoníaco verde como portador de hidrógeno, con suministro interregional y aplicación oceánica, abriendo espacio para que el amoníaco verde producido en China se globalice. Sin embargo, no deben sobreestimarse las perspectivas de comercialización: la seguridad y el tratamiento de gases de cola, los costes logísticos de larga distancia, las barreras de certificación internacional, la transmisión de beneficios de carbono y los riesgos de lavado verde son limitaciones difíciles antes de escalar. La energía del hidrógeno ha superado la expansión integral y ha entrado en una fase de diferenciación, donde los proyectos integrados, los acuerdos de compra a largo plazo y la certificación creíble de la huella de carbono se convertirán en las variables centrales de la competitividad empresarial. El amoníaco verde no es una panacea, pero es una de las vías más maduras para que la energía del hidrógeno pase del laboratorio al mercado mundial de productos básicos en esta etapa.