Recientemente, se completó en el fondeadero de Zhoushan, provincia de Zhejiang, el primer suministro de combustible de barco a barco de amoníaco verde del mundo. Un cargamento de 1.000 toneladas de amoníaco verde procedente del Parque Industrial de Energía de Hidrógeno Songyuan Qing Hydrogen No.1 de China Energy Engineering fue suministrado mediante el buque cisterna de amoníaco líquido Shenghang Yongle a un barco propulsado por amoníaco propiedad de la belga CMB.TECH. Este hito ha desbloqueado toda la cadena industrial de “energía eólica y solar para la producción de hidrógeno verde – síntesis de amoníaco verde – almacenamiento y transporte – suministro de combustible a buques”, marcando la primera venta al exterior de amoníaco verde de China para el transporte marítimo oceánico.
La Fase I del proyecto Songyuan entró en funcionamiento en diciembre de 2025. Al ponerse en marcha, obtuvo la certificación de sostenibilidad ISCC EU, lo que le otorga elegibilidad para acceder al mercado de descarbonización del transporte marítimo de la UE. Esto contrasta claramente con las ineficiencias observadas en las demostraciones anteriores de vehículos de pila de combustible. En los últimos años, los vehículos comerciales de pila de combustible han estado atrapados en un círculo vicioso: la baja adopción de vehículos conduce a un pobre retorno de la inversión para las estaciones de repostaje de hidrógeno, desalentando el desarrollo de infraestructura; la infraestructura insuficiente, a su vez, limita el despliegue de vehículos. La mayoría de los proyectos dependían de subsidios locales y se suspendían una vez que estos disminuían. La contracción de capital ha sido prominente en 2026: Aerospace Hydrogen Energy, una subsidiaria de Aerospace Engineering, redujo su capital registrado, y Xiongtao Co., Ltd. descartó el plan de recaudación de fondos para su parque industrial de pilas de combustible de hidrógeno en Shenzhen. Estos acontecimientos señalan el estallido de las burbujas de capacidad de equipos. Los inversores ahora evalúan los proyectos basándose principalmente en acuerdos de compra de energía verde a largo plazo y contratos de compraventa posteriores, en lugar de planos de capacidad de electrolizadores.
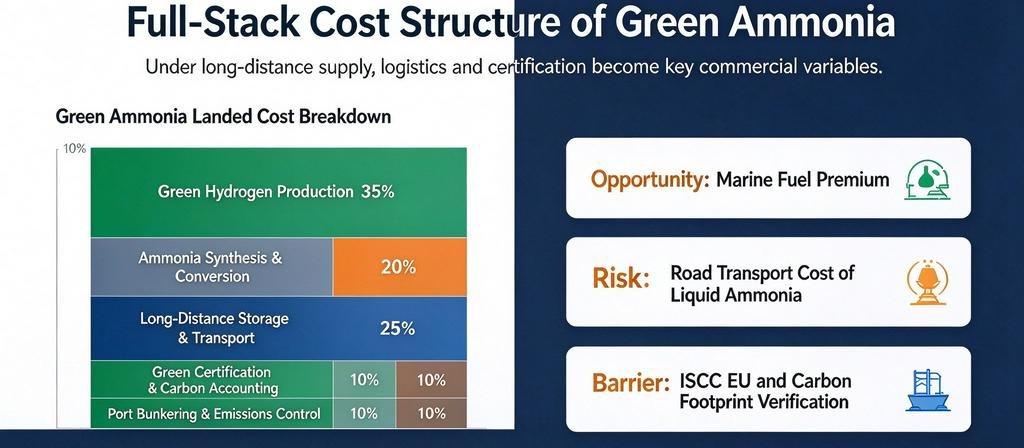
El cuello de botella central reside en el almacenamiento y el transporte. El hidrógeno gaseoso comprimido y el hidrógeno líquido criogénico implican un alto consumo de energía y gastos de capital, y el almacenamiento y el transporte representan entre el 30% y el 40% del coste para el usuario final del hidrógeno verde. La entrega directa de hidrógeno a larga distancia entre regiones es económicamente inviable. Una vía viable en esta etapa es producir hidrógeno verde localmente utilizando excedentes de energía eólica y solar, y luego convertir el hidrógeno en amoníaco u otros vectores fácilmente transportables. El amoníaco se beneficia de una tecnología madura de almacenamiento y transporte; puede licuarse a temperatura ambiente y presión moderada, y los tanques de almacenamiento químico y buques marítimos existentes pueden adaptarse para su uso. Su alta capacidad volumétrica de almacenamiento de hidrógeno lo hace idóneo para la demanda constante y a gran escala del transporte marítimo oceánico. No obstante, persisten controversias. El amoníaco es tóxico y su combustión genera óxidos de nitrógeno, lo que requiere sistemas de tratamiento de gases de escape que aumentan los costes de adaptación y operación de los buques. Se producen pérdidas de energía durante la conversión de hidrógeno a amoníaco, que deben compensarse con primas de valor de carbono. El metanol verde, el hidrógeno líquido y otros vectores se adaptan cada uno a escenarios específicos, lo que significa que el amoníaco no es la única solución. Persiste un desajuste entre la dotación de recursos y la demanda del mercado: los recursos eólicos y solares se concentran en el noreste y noroeste de China, mientras que la demanda de transporte marítimo se agrupa en los puertos costeros del sureste. El modelo actual de “producción de amoníaco en el noreste de China + transporte por carretera + almacenamiento portuario + suministro en alta mar” conlleva costes persistentes de energía, seguridad y logística para el transporte por carretera de amoníaco líquido, que deben reducirse con el tiempo.
Existen dos limitaciones innegociables. Primero, las barreras a la certificación verde. El CBAM de la UE y las normas de productos ecológicos siguen endureciéndose, y los compradores extranjeros imponen estrictos requisitos de trazabilidad de la huella de carbono. El marco nacional de contabilidad de carbono de China no es totalmente compatible con las normas de la UE. Los exportadores deben asumir continuamente los costes de la certificación por terceros y la verificación del carbono durante todo el ciclo de vida, convirtiendo el mercado mundial de productos ecológicos en un “juego de etiquetas”. Segundo, la regulación contra el lavado verde. En marzo de 2026, el MIIT, el MOF y la NDRC lanzaron conjuntamente el programa piloto integral de energía de hidrógeno y establecieron una línea roja clara: no se construirán capacidades de amoníaco y metanol a base de carbón bajo la apariencia de proyectos de amoníaco o metanol verdes. La capacidad de amoníaco a partir de carbón es grande y de bajo coste, lo que crea incentivos para que los productores disfracen el amoníaco derivado del carbón como amoníaco verde para capturar primas verdes. Aún no se ha establecido plenamente un mecanismo para transmitir de forma fiable los beneficios de la reducción de emisiones de carbono de los proyectos de hidrógeno y amoníaco verdes a los eslabones anteriores de la cadena.
El ajuste en curso de la industria es una depuración de proyectos de baja eficiencia, no un colapso del sector del hidrógeno. Los vehículos de pila de combustible se enfrentan a una demanda fragmentada, un alto desembolso de capital por unidad y un largo plazo de comercialización. En cambio, el amoníaco verde y la metalurgia del hidrógeno atienden a los sectores del acero, los productos químicos y el transporte marítimo oceánico con una demanda continua y estable a escala de toneladas, lo que facilita la formación de modelos de negocio de circuito cerrado: “energía eólica y solar – producción de hidrógeno – productos terminados – ventas con acuerdos de compra a largo plazo”. Aun así, el objetivo industrial de 4 millones de toneladas de hidrógeno verde y 10 millones de toneladas de capacidad combinada de amoníaco y metanol verdes para 2030 no puede lograrse únicamente con el despliegue de energías renovables. El mayor riesgo sigue siendo la capacidad ociosa, donde los productos pueden fabricarse pero no venderse, junto con posibles perturbaciones en el equilibrio regional de oferta y demanda eléctrica y el aumento de los costes de la electricidad provocado por el despliegue a gran escala de electrolizadores.
La demostración de suministro en Zhoushan prueba la viabilidad técnica de toda la cadena de valor del amoníaco verde como vector de hidrógeno, con suministro interregional y uso final en el océano, abriendo oportunidades para las exportaciones de amoníaco verde de China. Sin embargo, no debe sobreestimarse el potencial comercial a corto plazo: la seguridad y el tratamiento de gases de escape, los costes logísticos de larga distancia, las barreras de certificación internacional, la transmisión de beneficios de carbono y los riesgos de lavado verde representan limitaciones estrictas antes de un despliegue a gran escala. La energía del hidrógeno ha salido de la era de la expansión generalizada y ha entrado en una fase de desarrollo diferenciado. Los proyectos integrados, los acuerdos de compra a largo plazo y la certificación creíble de la huella de carbono se convertirán en determinantes centrales de la competitividad empresarial. El amoníaco verde no es una panacea universal de descarbonización, pero es una de las vías más maduras para que el hidrógeno supere las pruebas de laboratorio y entre en los mercados mundiales de productos básicos en la actualidad.