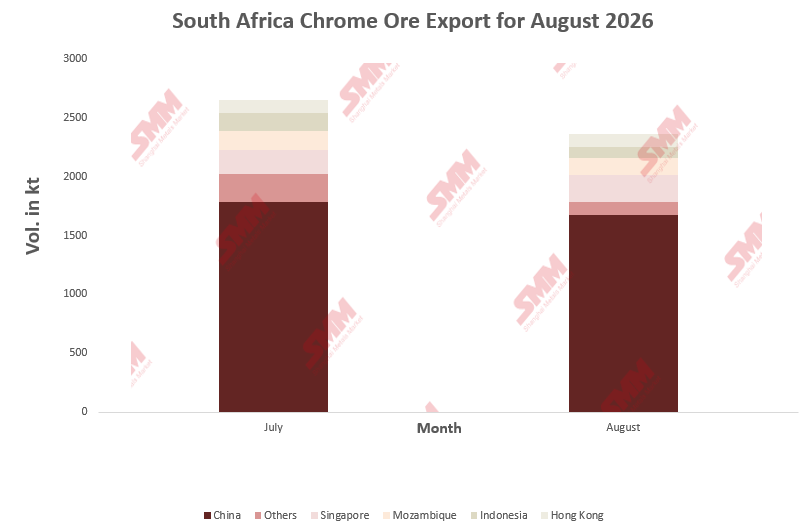
Un repunte tras un julio débil
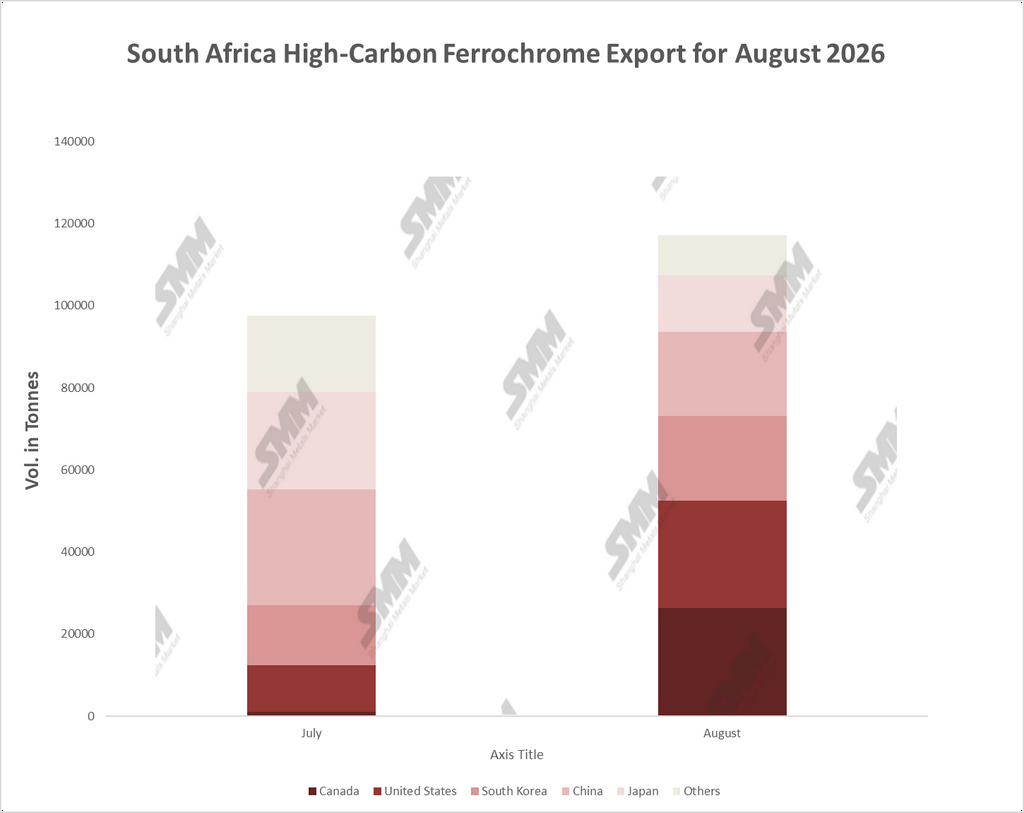
Las exportaciones sudafricanas de ferrocromo de alto carbono (HC FeCr) aumentaron a 117.180 t en agosto de 2026, un 20,0% más intermensual frente a las 97.618 t revisadas de julio, un incremento de 19.562 t. La subida recupera la caída de julio y devuelve los volúmenes al nivel de abril, en torno a 117.000 t. Agosto sigue un 5,0% por debajo de las 123.310 t de junio. Frente a agosto de 2025, los envíos fueron alrededor de un 45,8% superiores, según las aproximadamente 80.400 t registradas por el SARS ese mes. Esa comparación favorece el repunte, porque agosto de 2025 ya estaba un 73,7% por debajo de agosto de 2024 a medida que se afianzaban los cierres de fundiciones. Las cifras mensuales se han movido en una franja de aproximadamente 98.000 a 124.000 t desde abril. La recuperación de agosto las devuelve a esa franja sin salirse de ella.
Norteamérica pasa a encabezar el destino
La composición por destinos cambió más que el total. Las importaciones de Canadá saltaron de 1.054 t en julio a 26.373 t en agosto, un aumento de 25 veces que lo convirtió en el mayor destino individual, con el 22,5% de las exportaciones. Estados Unidos subió un 128,0% hasta 26.029 t, elevando su cuota del 11,7% al 22,2%. Juntos, los dos mercados norteamericanos absorbieron 52.401 t, el 44,7% de las exportaciones, frente a 12.470 t y el 12,8% en julio. Su ganancia combinada de 39.931 t duplica el aumento neto de las exportaciones totales, lo que significa que el resto del mercado se contrajo. Un movimiento mensual de esta magnitud en Canadá apunta a un número reducido de grandes envíos, no a un cambio estructural de la demanda. Los próximos meses mostrarán si se repite.
Las compras estadounidenses se mantienen pese a un arancel más alto
El aumento de Estados Unidos se produjo con el arancel de la Sección 301 del 12,5% sobre los productos sudafricanos en vigor. Entró en vigor el 24 de julio y sustituyó al arancel global del 10% que expiró el mismo día. Se aplica a la mayoría de los productos. Por tanto, las cargas embarcadas en agosto se comprometieron sabiendo que el arancel más alto se aplicaría a la llegada. Que los compradores estadounidenses siguieran adquiriendo más apunta a alternativas limitadas. Estados Unidos obtuvo alrededor del 41% de sus importaciones de ferrocromo de Sudáfrica en el período 2021-2024, según el Servicio Geológico de Estados Unidos. Los volúmenes mensuales en estos mercados son irregulares, por lo que el movimiento de un mes debe leerse con cautela.
Se profundiza el retroceso de China
China recibió 20.505 t, un 27,5% menos que en julio y un 47,3% por debajo de las 38.921 t de junio. Su participación en las exportaciones sudafricanas ha caído del 31,6% en junio al 29,0% en julio y al 17,5% en agosto, y ahora ocupa el cuarto lugar entre los destinos declarados, por detrás de Canadá, Estados Unidos y Corea del Sur. Los envíos a China también fueron aproximadamente un 46% inferiores a las 38.200 toneladas de agosto de 2025. La causa es la débil demanda y la abundante oferta interna en China. Los datos de SMM muestran que la oferta china de ferrocromo creció un 12,94% en el primer semestre de 2026, mientras que la demanda de cromo procedente de la producción de acero inoxidable solo aumentó un 2,3%. Los datos de Aduanas de China muestran el mismo patrón. Las llegadas de ferrocromo de alto carbono desde Sudáfrica fueron de 50.316 toneladas en agosto, tras no registrarse ninguna en julio, una recuperación que refleja los cargamentos embarcados en junio y julio. Las llegadas de enero a agosto desde Sudáfrica fueron de 181.616 toneladas, un 78,1% menos interanual. La participación de Sudáfrica en las importaciones chinas de ferrocromo de alto carbono cayó del 45,4% al 16,3%, mientras que la de Kazajistán subió al 57,1%.
Corea del Sur se estabiliza, Japón retrocede
Corea del Sur subió un 43,3% hasta las 20.790 toneladas, elevando su participación del 14,9% al 17,7%. Eso es solo un 1,4% más que las 20.502 toneladas de junio, por lo que la cifra de agosto supone una vuelta a la normalidad tras la caída de julio, no nuevas compras. Japón cayó un 42,1% hasta las 13.727 toneladas, un 23,7% por debajo de las 17.988 toneladas de junio. Eso revirtió con creces el repunte del 31,8% de julio e indica que la ganancia de ese mes reflejó el calendario de los envíos y no un cambio duradero de la demanda. El grupo "Otros", que ahora incluye a Italia, cayó un 47,6% hasta las 9.757 toneladas, y su participación bajó del 19,1% al 8,3%.
La recuperación de la oferta aún es incipiente
El repunte coincide con la primera producción incremental de las fundiciones reiniciadas de Glencore-Merafe Chrome Venture, aunque los datos no pueden confirmarlo. Wonderkop y Boshoek comenzaron a reiniciarse a finales de junio después de que Eskom finalizara los acuerdos de 62 céntimos/kWh. Merafe prevé que el aumento de producción esté plenamente completado hacia finales de año. Orienta su producción de ferrocromo para 2026 a solo el 25-29% de la capacidad instalada. La producción atribuible de Merafe en el primer semestre (su participación del 20,5% en la empresa conjunta) cayó un 75% hasta las 28.000 toneladas, y los costes unitarios de producción subieron un 61%. Samancor Chrome canceló su proceso de despido conforme al artículo 189 a finales de junio y declaró que tiene intención de reanudar la producción en todas sus fundiciones en un plazo de seis meses. Estos reinicios aún están en curso, por lo que los volúmenes de exportación siguen siendo una pequeña fracción de los niveles anteriores.
|
Perspectivas: Las exportaciones sudafricanas de ferrocromo deberían tender al alza en los próximos meses a medida que se intensifiquen los reinicios en las fundiciones de Wonderkop, Boshoek y Samancor. El mercado para ese volumen es la cuestión más difícil. Es poco probable que China absorba más metal sudafricano mientras su propia oferta supere la demanda de acero inoxidable, y Tsingshan y otras grandes acerías recortaron sus precios de licitación de ferrocromo de octubre en 200 RMB por unidad de 50 mtu. Los envíos tendrán que encontrar otros destinos, principalmente en Corea del Sur, Japón y América del Norte. La demanda norteamericana es irregular y ahora conlleva un arancel del 12,5% en el lado estadounidense, por lo que no puede reemplazar de manera fiable el papel de China. La prueba será ver si en septiembre Canadá y Estados Unidos mantienen volúmenes en niveles cercanos o iguales a los de agosto. |