

Agosto devuelve más de lo que julio ganó
Las exportaciones sudafricanas de mineral de cromo cayeron a 2,36 millones de toneladas (2.363,8 kt) en agosto de 2026, un 10,75 % menos intermensual frente a las 2.648,5 kt revisadas de julio, una caída de 284,8 kt. El descenso borra con creces la ganancia de julio de unas 245 kt y sitúa los volúmenes por debajo de los 2,40 millones de toneladas de junio, lo que convierte a agosto en el mes más débil de la serie abril–agosto. El máximo de julio parece ahora un repunte puntual dentro de un rango que se ha mantenido entre aproximadamente 2,36 y 2,65 millones de toneladas desde abril, más que el inicio de un nuevo tramo al alza. Todas las comparaciones intermensuales utilizan julio según la revisión del último conjunto de datos de SARS.
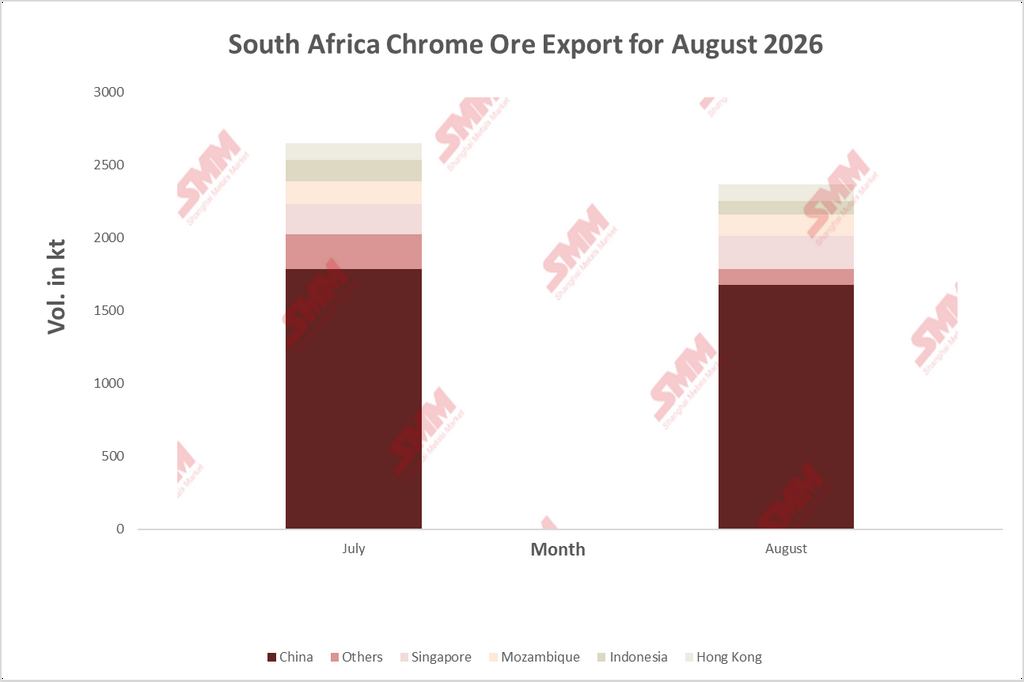
Un repunte da paso a un retroceso por debajo del rango
Las exportaciones fueron de 2,47 millones de toneladas en abril, 2,43 millones en mayo y 2,40 millones en junio, antes de los 2,65 millones de julio. Frente al promedio de unos 2,46 millones de toneladas de los cinco meses de abril a agosto, agosto se sitúa alrededor de un 4 % por debajo. La debilidad coincide con el seguimiento semanal de salidas de SMM, que mostró que los embarques desde puertos sudafricanos y mozambiqueños se moderaron a mediados y finales de agosto, con 448.500 tm en la semana terminada el 14 de agosto y 376.000 tm en la semana terminada el 28 de agosto.
La cuota de China sube aunque su volumen baja
China recibió 1.674,4 kt en agosto, un 6,09 % menos (108,6 kt) que en julio, pero aún un 3,1 % por encima de junio. Su participación en las exportaciones totales subió del 67,3 % al 70,8 %, la más alta del período junio–agosto, porque el resto del mercado se contrajo mucho más rápido. Las exportaciones a todos los demás destinos combinados cayeron un 20,35 %, de 865,6 kt a 689,4 kt. Esa caída de 176,2 kt representa alrededor del 62 % de la caída total de las exportaciones, y China explica el otro 38 %.
Los datos aduaneros de China apuntan en la misma dirección. El análisis de SMM de las cifras de Aduanas de China muestra que las importaciones de mineral de cromo en agosto fueron de 2,3619 millones de toneladas, un 9,42 % menos intermensual y un 12,5 % más interanual. Las importaciones desde Sudáfrica fueron de 1,89 millones de toneladas, un 13,13 % menos intermensual y un 7,77 % más interanual, lo que eleva las llegadas de enero a agosto desde Sudáfrica a 15,28 millones de toneladas, un 31,42 % más. Los cargamentos cargados en Sudáfrica suelen llegar a los puertos chinos varias semanas después, por lo que las dos series no están sincronizadas, pero ambas muestran un enfriamiento de las compras tras un primer semestre muy fuerte.
Por qué los compradores chinos dieron un paso atrás
La causa está en el lado chino del comercio. Llegaron grandes volúmenes en lotes concentrados durante el primer semestre, y desde entonces los inventarios portuarios se han mantenido cerca o por encima de los 5 millones de toneladas, con 5,04 Mt el 24 de septiembre tras un pico de 5,32 Mt el 11 de septiembre. El mercado entró entonces en su temporada baja de consumo, con caídas en los precios de licitación del acero inoxidable y una tendencia a la baja en los precios del ferrocromo, lo que redujo los márgenes de las fundiciones. Algunas fundiciones recortaron la producción o la detuvieron, y las compras de mineral de cromo al contado se desaceleraron en consecuencia. Las multas sudafricanas del 40–42 % en Tianjin se han relajado desde entonces hasta 52,5–53 yuanes/mtu a finales de septiembre, desde 58,5–59 yuanes/mtu a finales de febrero. En un mercado con tanto inventario, los compradores tienen pocas razones para perseguir cargamentos, y las cifras de exportación de agosto muestran que los envíos sudafricanos se están ajustando a esa realidad.
Destinos secundarios: Singapur gana, Indonesia retrocede
Singapur fue el único destino nombrado que creció, con un aumento del 10,33 % hasta 224,5 kt, elevando su participación del 7,7 % al 9,5 %. Eso lo convierte en el mayor destino fuera de China entre los mercados informados individualmente, y sus volúmenes están un 18,9 % por encima de los de junio. Como centro establecido de comercio y mezcla de materias primas, la ganancia de Singapur es coherente con el mineral colocado en almacenamiento intermedio mientras las compras al contado chinas son lentas, más que con nueva demanda de uso final.
Indonesia cayó un 40,0 %, de 150,0 kt a 90,0 kt, y su participación bajó del 5,7 % al 3,8 %, revirtiendo la mayor parte del salto de julio que la había situado por delante de los EAU. Los volúmenes de Indonesia son irregulares a esta escala. Aun así, el promedio de julio–agosto de 120,0 kt sigue estando aproximadamente un 54 % por encima de los 77,8 kt de junio, por lo que la expansión subyacente de la capacidad indonesia de ferrocromo y acero inoxidable todavía respalda las importaciones directas de mineral, solo que no en línea recta. Mozambique se redujo un 5,05 % hasta 149,9 kt, aún un 8,5 % por encima de junio y en consonancia con volúmenes estables a través del corredor de Maputo. Hong Kong permaneció prácticamente sin cambios en 112,4 kt, frente a 112,5 kt en julio.
El grupo de “Otros” fue el mayor contribuyente individual a la caída. Con los EAU ahora incluidos en «Otros», los volúmenes reformulados de «Otros» de julio, de 241,7 kt, cayeron un 53,4 % hasta 112,6 kt en agosto, un descenso de 129,1 kt que representa aproximadamente el 73 % de la caída total de las exportaciones fuera de China.
La oferta sigue siendo amplia mientras la fundición se recupera lentamente
La debilidad de agosto refleja una compra más lenta, no una oferta más ajustada. Los reinicios de ferrocromo en Sudáfrica han sido graduales. Las fundiciones de Wonderkop y Boshoek comenzaron a reiniciarse solo a finales de junio, después de que Eskom y la empresa conjunta Glencore-Merafe finalizaran los acuerdos de precios sobre la tarifa de 62 centavos/kWh que NERSA aprobó el 29 de mayo, por lo que el mineral excedente sigue vendiéndose en lugar de fundirse localmente. Los productores de metales del grupo del platino también siguen ampliando la recuperación de cromita como fuente de ingresos secundarios. Con la evaluación de SMM de que es poco probable que el superávit mundial de ferrocromo se revierta a corto plazo, el crecimiento de las exportaciones sudafricanas se ha visto limitado hasta ahora por el apetito chino, no por la disponibilidad sudafricana.
La política aún no limita los volúmenes
El sistema propuesto de permisos de exportación del ITAC y el impuesto a la exportación debatido con tasas de hasta el 25 % siguen sin implementarse, sin que ninguno haya sido publicado ni promulgado, y la nueva estrategia industrial del gobierno volvió a poner el gravamen a la exportación de cromo en la agenda en junio. Nada en los datos comerciales de agosto apunta a que la política haya redirigido el mineral hacia la fundición nacional. La caída se debe a la demanda china y a las condiciones de inventario, no a la regulación.
|
Perspectivas: Agosto parece más un punto mínimo en las salidas que una nueva línea de base. El seguimiento de SMM muestra un repunte de los embarques en septiembre, y las existencias en los puertos chinos han comenzado a reducirse, cayendo desde un pico de 5,32 millones de toneladas el 11 de septiembre a 5,04 millones de toneladas el 24 de septiembre. El apetito de reposición que respaldaría una recuperación más fuerte aún no es visible: Tsingshan y otras grandes acerías recortaron sus precios de licitación de ferrocromo de octubre en 200 RMB por unidad de 50 mtu y retuvieron la reposición. Por lo tanto, los volúmenes de exportación en los próximos meses dependerán de la rapidez con que se despejen los inventarios chinos y de si se recuperan los márgenes de las fundiciones. Es probable que la participación de China en los envíos sudafricanos se mantenga por encima de dos tercios, mientras que destinos secundarios como Singapur e Indonesia seguirán variando mes a mes según el momento del comercio y los embarques. |



