SMM, 13 de octubre:
I. Precios: un breve repunte en agosto, seguido de un leve retroceso
En agosto de 2026, impulsados por algunas empresas que mantuvieron precios firmes y por compras concentradas por fases, los precios de los módulos pusieron fin a su anterior tendencia a la baja y registraron un modesto repunte, con las cotizaciones principales de TOPCon 210R alcanzando un máximo de fase a finales de agosto. Los precios medios de los módulos distribuidos subieron brevemente hasta alrededor de 0,725 yuanes/W, mientras que los precios medios de los módulos centralizados se negociaron en torno a 0,71 yuanes/W.
Sin embargo, la tendencia alcista no logró sostenerse. Al entrar en septiembre, la absorción por el lado de la demanda fue insuficiente y, con una oferta abundante, las cotizaciones se suavizaron gradualmente; a mediados de octubre, los precios medios de los módulos distribuidos habían retrocedido hasta alrededor de 0,716 yuanes/W, y los precios medios de los módulos centralizados habían caído cerca de 0,699 yuanes/W, ambos alrededor de 0,01 yuanes/W por debajo de sus máximos de finales de agosto, lo que representa descensos de aproximadamente el 1,3 % y el 1,5 %, respectivamente. Estructuralmente, las cotizaciones distribuidas se mantuvieron alrededor de 0,017 yuanes/W por encima de las centralizadas durante todo el período, una diferencia que refleja principalmente las primas de canal y las diferencias en los costes de entrega del segmento distribuido, y se ha mantenido estable recientemente.
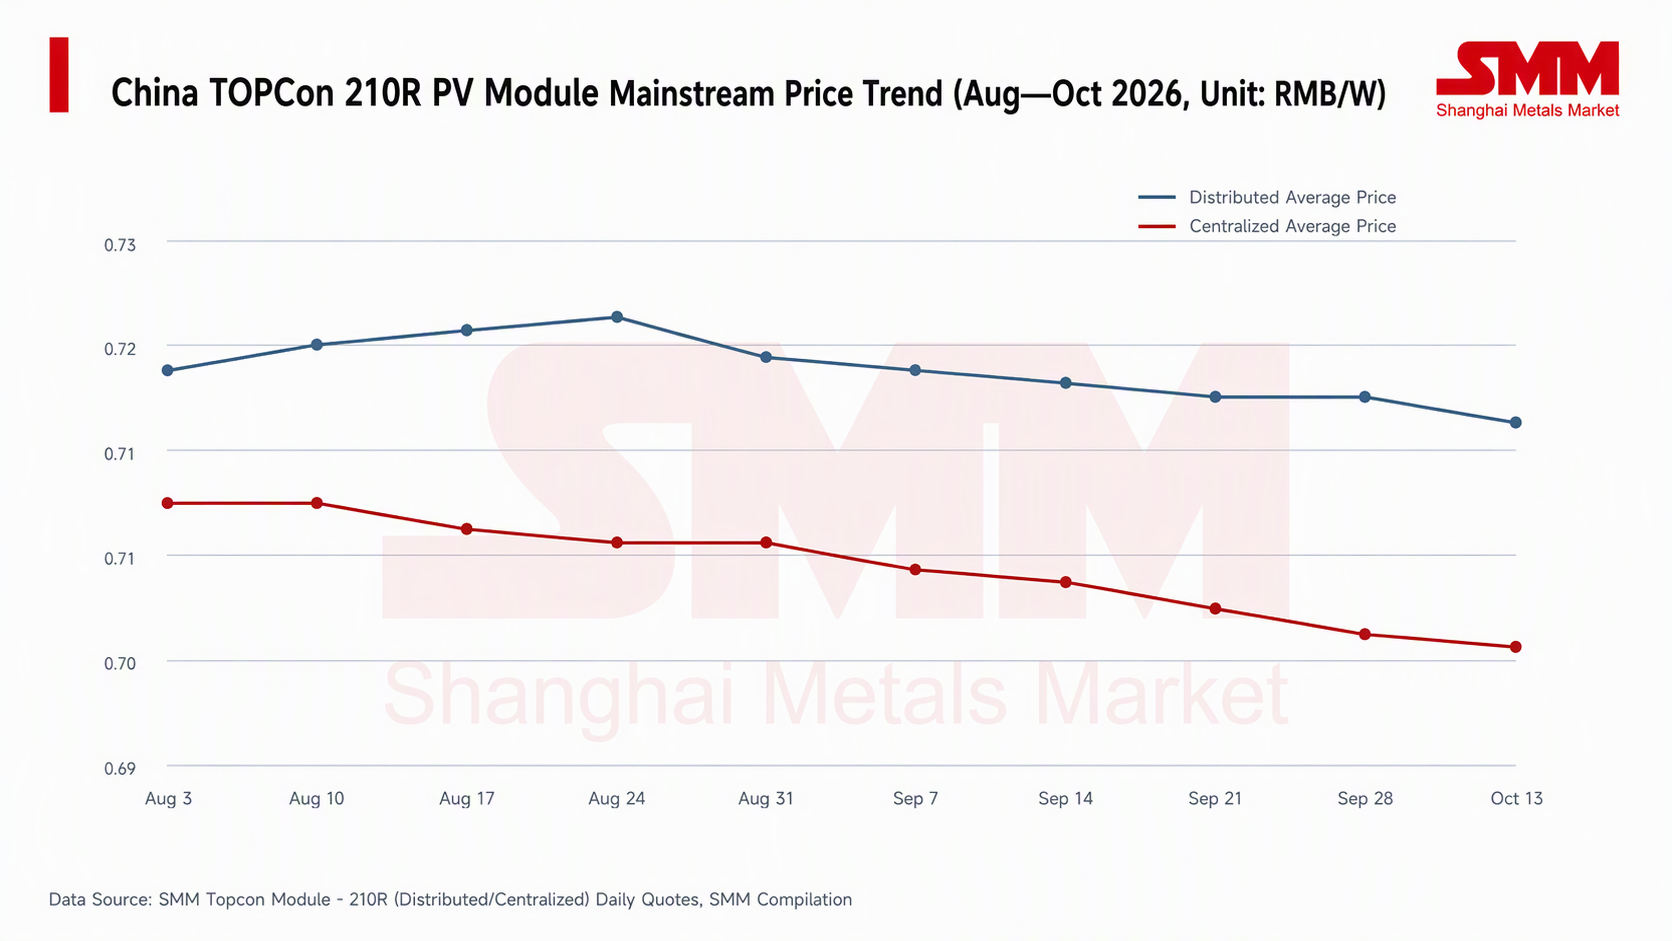
Cabe señalar, sin embargo, que los precios actuales de los módulos ya están cerca de las líneas de coste en efectivo de la mayoría de las empresas, por lo que el margen de caída también es limitado; los precios se caracterizan cada vez más por movimientos en un rango estrecho, con la oferta limitando el alza y los costes proporcionando un suelo.
II. Inventarios: los niveles absolutos siguen siendo altos, ejerciendo presión a la baja sobre los precios
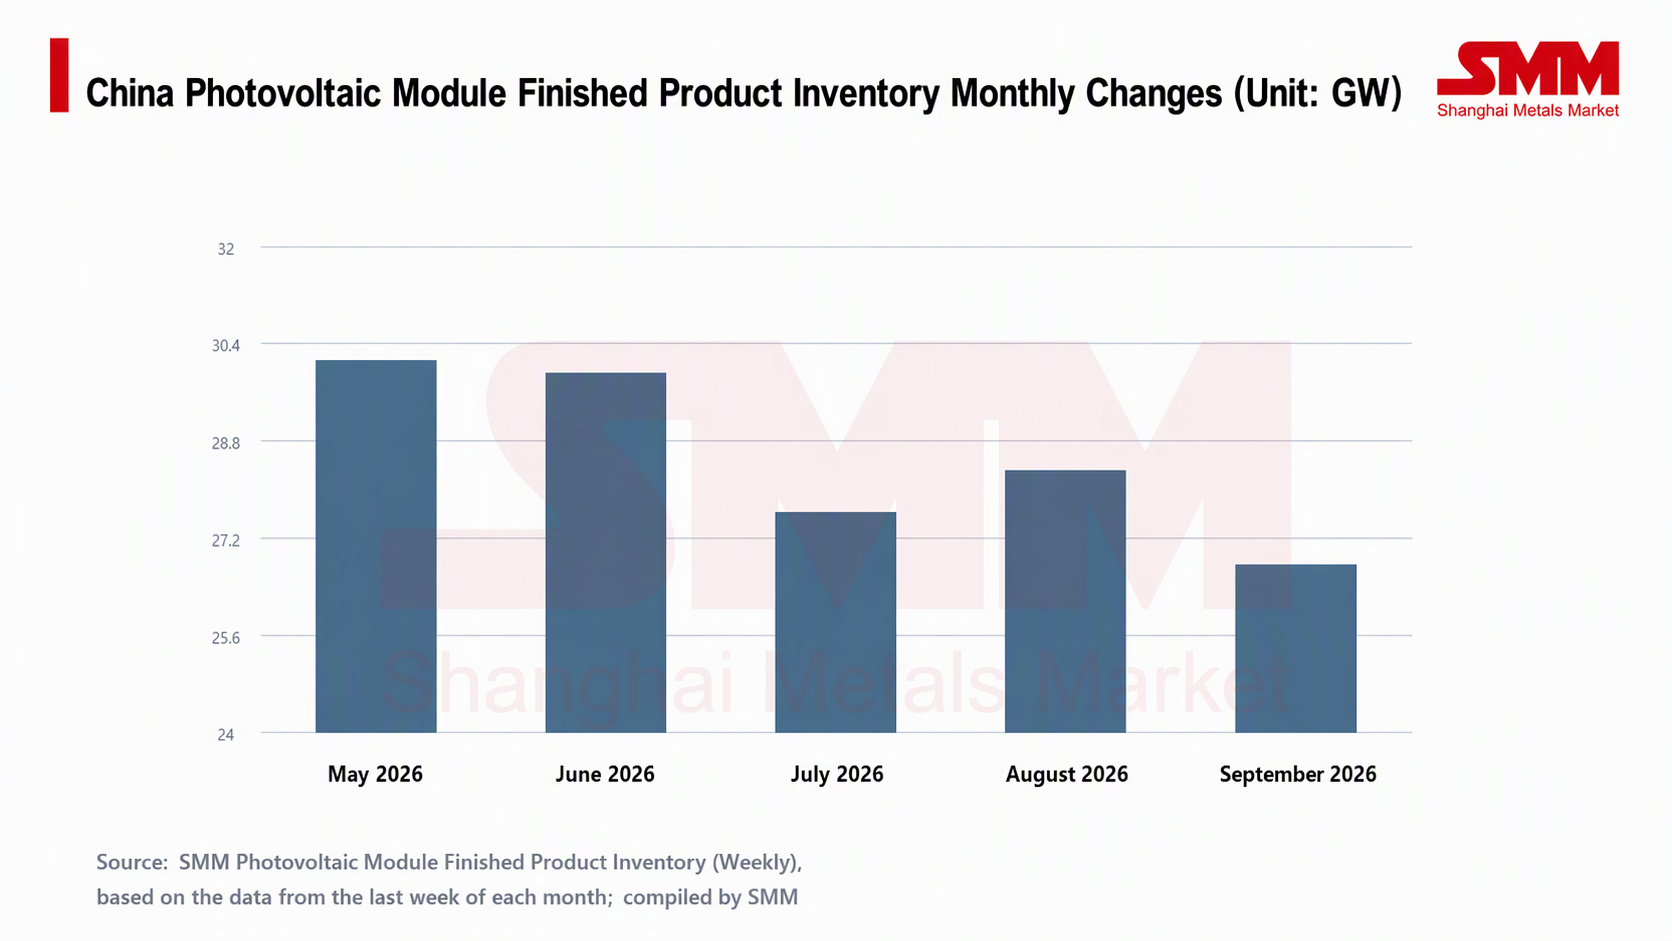
Las caídas consecutivas de precios están directamente relacionadas con unos niveles de inventario todavía elevados.
Durante septiembre, los inventarios de productos terminados de módulos se encontraban en un estado de leve desacumulación en general, pero el ritmo fue lento y los niveles absolutos no cayeron a mínimos históricos. Esto significa que las existencias de reserva tanto en el canal como en fábrica siguen presentes; en cuanto la demanda se debilite en el margen, la presión de los inventarios sobre los precios reaparecerá.
III. Producción: estabilizándose en niveles altos, con una oferta abundante sin cambios
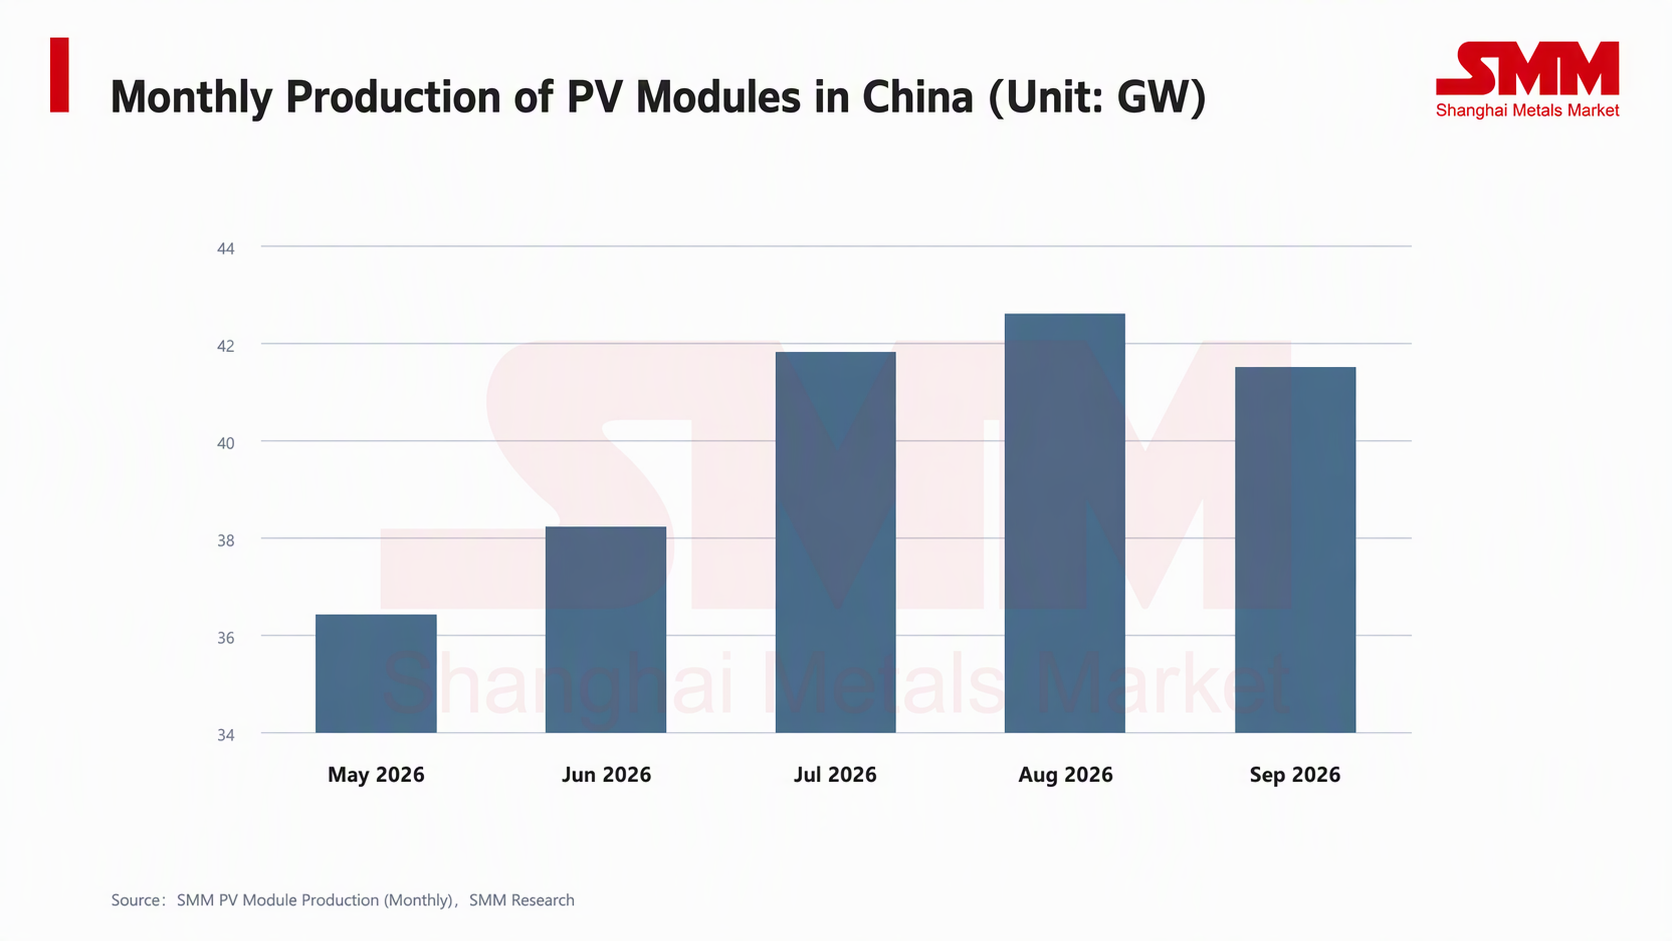
La liberación de oferta es la razón fundamental por la que los precios carecen de impulso alcista.
Tras un retroceso escalonado de la producción esta primavera, la producción mensual de módulos se ha recuperado claramente y ha seguido moviéndose en el rango alto del año. Aunque la producción sigue siendo inferior a la del mismo período del año pasado en términos interanuales, las fluctuaciones intermensuales son limitadas y la producción absoluta es amplia, lo que significa que el segmento de módulos no presenta una relación oferta-demanda ajustada. Sin un aumento inesperado de la demanda, la alta producción seguirá compensando cualquier impulso alcista de los precios derivado de los costes o las expectativas.
IV. A medida que avanza la clasificación de eficiencia energética, la prisa por enviar módulos de baja eficiencia añade una presión bajista adicional sobre los precios regulares
A medida que el sistema de clasificación de eficiencia energética se vuelve más claro, algunos módulos de baja eficiencia con mala clasificación se enfrentan a una restricción de "período de ventana": una vez que se implementen las normas pertinentes, los productos de baja eficiencia que no cumplan los estándares tendrán más dificultades para entrar en los canales principales y corren el riesgo de convertirse en inventario de lento movimiento. Bajo esta expectativa, las empresas individuales que poseen dicho inventario se han vuelto notablemente más ansiosas por enviar, inclinándose por acelerar la reducción de existencias mediante recortes de precios, promociones de ventas y concesiones de márgenes antes de la implementación de la política, con el fin de completar la rotación antes de que se cierre la ventana.
Este comportamiento de "prisa por enviar" aumenta directamente la oferta efectiva visible en el mercado, y la carga a bajo precio se dirige principalmente a proyectos distribuidos de pequeña y mediana escala sensibles al precio y a algunos proyectos centralizados, superponiéndose en gran medida con la base de clientes objetivo de los módulos convencionales TOPCon. Cuando los módulos de baja eficiencia entran en el rango de negociación con cotizaciones más bajas, los compradores intermedios obtienen más margen para comparar precios, y la confianza en los precios de los módulos convencionales se debilita correspondientemente: incluso si las empresas principales no tienen intención de recortar precios de forma proactiva, la presencia de carga a bajo precio reduce el centro general de transacciones, añadiendo otra capa de presión bajista sobre los precios de los módulos convencionales además de un patrón de oferta y demanda ya holgado.
En otras palabras, la diferenciación bajo la clasificación de eficiencia energética ha acelerado objetivamente la liquidación de inventario de la capacidad de baja eficiencia, pero el proceso de liquidación, acompañado de dumping a bajo precio, ha reforzado a corto plazo la característica de "la oferta limita el alza" de los precios y, junto con la alta producción y la reposición de inventario, forma un trasfondo importante para los precios de módulos en el rango bajo del cuarto trimestre.
V. Perspectiva: el rebote carece de fundamento; es probable que domine la consolidación en mínimos
Considerando tanto la oferta como la demanda, SMM considera que los precios de los módulos en el cuarto trimestre aún no reúnen las condiciones para un rebote que revierta la tendencia. Las valoraciones principales son las siguientes:
Factores bajistas: En primer lugar, la producción se mantiene en niveles elevados. La producción programada de módulos no ha experimentado una contracción proactiva y sostenida, y es poco probable que el patrón de oferta abundante cambie a corto plazo. En segundo lugar, los niveles de inventario siguen siendo altos. La reposición de inventario desde octubre indica que la reducción de existencias no ha sido fluida; si la acumulación de inventario continúa, debilitará aún más la confianza en los precios. En tercer lugar, la absorción de la demanda es limitada. Los compradores de centrales eléctricas aguas abajo no han renunciado a su presión por precios más bajos, y las compras concentradas tienen un carácter claramente pulsátil, lo que dificulta la formación de un impulso sostenido de precios. En cuarto lugar, el impacto de los bajos precios de los envíos de módulos de baja eficiencia para reducir existencias. A medida que avanza la clasificación por eficiencia energética, la prisa por enviar módulos de baja eficiencia que no cumplen las normas aporta una oferta incremental a bajo precio que se solapa con la base de clientes de los módulos convencionales, arrastrando a la baja el centro de transacción general, y es poco probable que esto se disipe a corto plazo.
Posibles soportes: Por un lado, los precios ya están cerca de las líneas de coste en efectivo, y la presión de pérdidas sobre parte de la capacidad de alto coste ofrece cierto grado de protección para el suelo; por otro lado, si la entrega de proyectos centralizados del cuarto trimestre se acelera e impulsa una reducción efectiva de inventarios, los precios podrían estabilizarse en mínimos, pero es difícil hablar de una reversión.