Tras las vacaciones del Día Nacional, los precios de la masa negra de LFP en el sector del reciclaje de baterías de litio cayeron significativamente, y la lógica operativa del mercado cambió respecto a la fase anterior.
En el periodo previo a las vacaciones, las transacciones generales del mercado fueron relativamente lentas, con un sentimiento de negociación apagado. Algunas empresas, adoptando una postura de espera ante la tendencia del carbonato de litio tras las vacaciones, estuvieron inactivas tanto en el almacenamiento como en la venta antes del festivo. Mostraron poca aceptación del retroceso de los precios del carbonato de litio previo a las vacaciones, con cotizaciones relativamente resistentes a las caídas y ajustes de precios limitados. En ese momento, los precios de la masa negra de LFP se mantenían principalmente por el apoyo de los proveedores que retenían las ventas, más que por impulsos de la demanda, dejando al mercado en un patrón de precios sin transacciones.
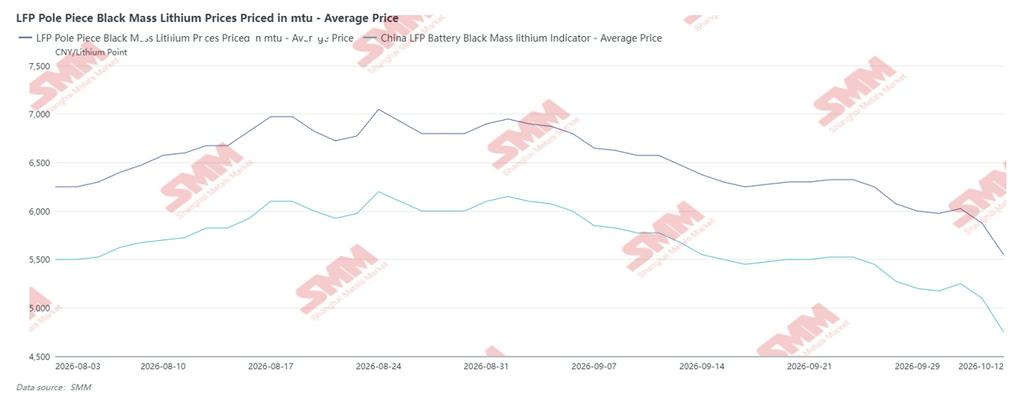
Tras las vacaciones, los precios del carbonato de litio continuaron retrocediendo en general, y los precios de la masa negra de LFP se vieron presionados en consecuencia. La fijación de precios de la masa negra de LFP está esencialmente anclada al carbonato de litio, por lo que la caída del carbonato de litio redujo directamente el punto de referencia de precios de la masa negra, y el soporte de precios mantenido previamente por la retención de ventas se aflojó como resultado. Al mismo tiempo, a medida que el carbonato de litio seguía retrocediendo, la confianza del mercado en un retorno a corto plazo a precios altos se debilitó notablemente, y algunas empresas pasaron de una postura de espera a seguir las tendencias del mercado, acelerando el ritmo de los ajustes de precios en consecuencia.
Por el lado de la oferta, tras las vacaciones, las consultas de las empresas procesadoras de polvo han aumentado algo, y la disposición a vender se ha relajado ligeramente en comparación con el periodo anterior, pero la postura general sigue siendo cautelosa. La mentalidad de retener las ventas no se ha revertido fundamentalmente, la liberación de oferta circulante en el mercado es limitada y las transacciones reales no han mostrado un aumento significativo en volumen como resultado. En comparación con el patrón generalizado de retención y transacciones con prima observado en agosto y septiembre, el sentimiento de los vendedores muestra ahora un ajuste marginal, y el soporte de precios construido previamente sobre la retención de ventas se ha debilitado en cierta medida.
Las empresas del lado de la demanda mostraron un desempeño divergente. Según la comunicación del mercado, tras las vacaciones algunas empresas hidrometalúrgicas se volvieron más activas en las compras externas, comenzando a consultar por mercancías y precios en el mercado, con un ritmo de adquisición que se recuperó respecto al periodo anterior; otras empresas permanecieron al margen, esperando que las tendencias de precios se aclaren. En cuanto a las cotizaciones, incluso las empresas que buscaban activamente mercancías ejecutaron en gran medida cotizaciones acordes con los precios actuales del mercado, mostrando poca aceptación de fuentes con primas elevadas y manteniendo una fuerte disposición a reducir las ofertas de compra. Detrás de esta actitud subyace la presión sobre las pérdidas y ganancias del procesamiento externo que aún no se han reparado significativamente, lo que lleva a las empresas hidrometalúrgicas a reducir la aceptación de materias primas de alto precio y a desplazar su centro de precios de adquisición a la baja. Desde la perspectiva de la estructura de transacciones, la adquisición actual sigue dominada por la demanda rígida y los contratos a largo plazo, con nuevos pedidos al contado consultados en su mayoría a precios de mercado. La divergencia entre compradores y vendedores en cuanto a precios aún no se ha superado, lo que limita las transacciones de pedidos al contado. En general, las transacciones del mercado siguieron siendo mediocres, con un volumen real limitado.
En conjunto, el retroceso del carbonato de litio en el lado de los costos redujo la base de fijación de precios de la masa negra, mientras que en el lado de la demanda, las empresas hidrometalúrgicas presionaron por precios de compra más bajos, y en el lado de la oferta, el sentimiento de retención de ventas se aflojó marginalmente. Estos factores se combinaron para impulsar a la baja tanto las cotizaciones como los precios de transacción de la masa negra de LFP. Sin embargo, limitados por un seguimiento insuficiente en el lado de la demanda, los volúmenes de transacción no se expandieron al mismo ritmo que la caída de precios. De cara al futuro, los precios de la masa negra de LFP seguirán fluctuando en línea con los movimientos del carbonato de litio a corto plazo. Sin una mejora clara en el lado de la demanda y con las empresas hidrometalúrgicas manteniéndose cautelosas en la adquisición, faltan impulsores para aumentos de precios. En adelante, tres áreas merecen especial atención: primero, si el carbonato de litio puede dejar de caer y estabilizarse, ya que esta es la variable central que determina la base de fijación de precios de la masa negra; segundo, nuevos cambios en la disposición a vender de las empresas de trituración, ya que si el sentimiento de retención continúa aflojándose y la liberación de oferta se acelera, la presión a la baja sobre los precios podría intensificarse; y tercero, si las empresas hidrometalúrgicas pueden restaurar los márgenes de procesamiento del material comprado externamente, ya que si las pérdidas persisten, es probable que continúe la presión por precios de compra más bajos.