SMM, 9 de octubre:
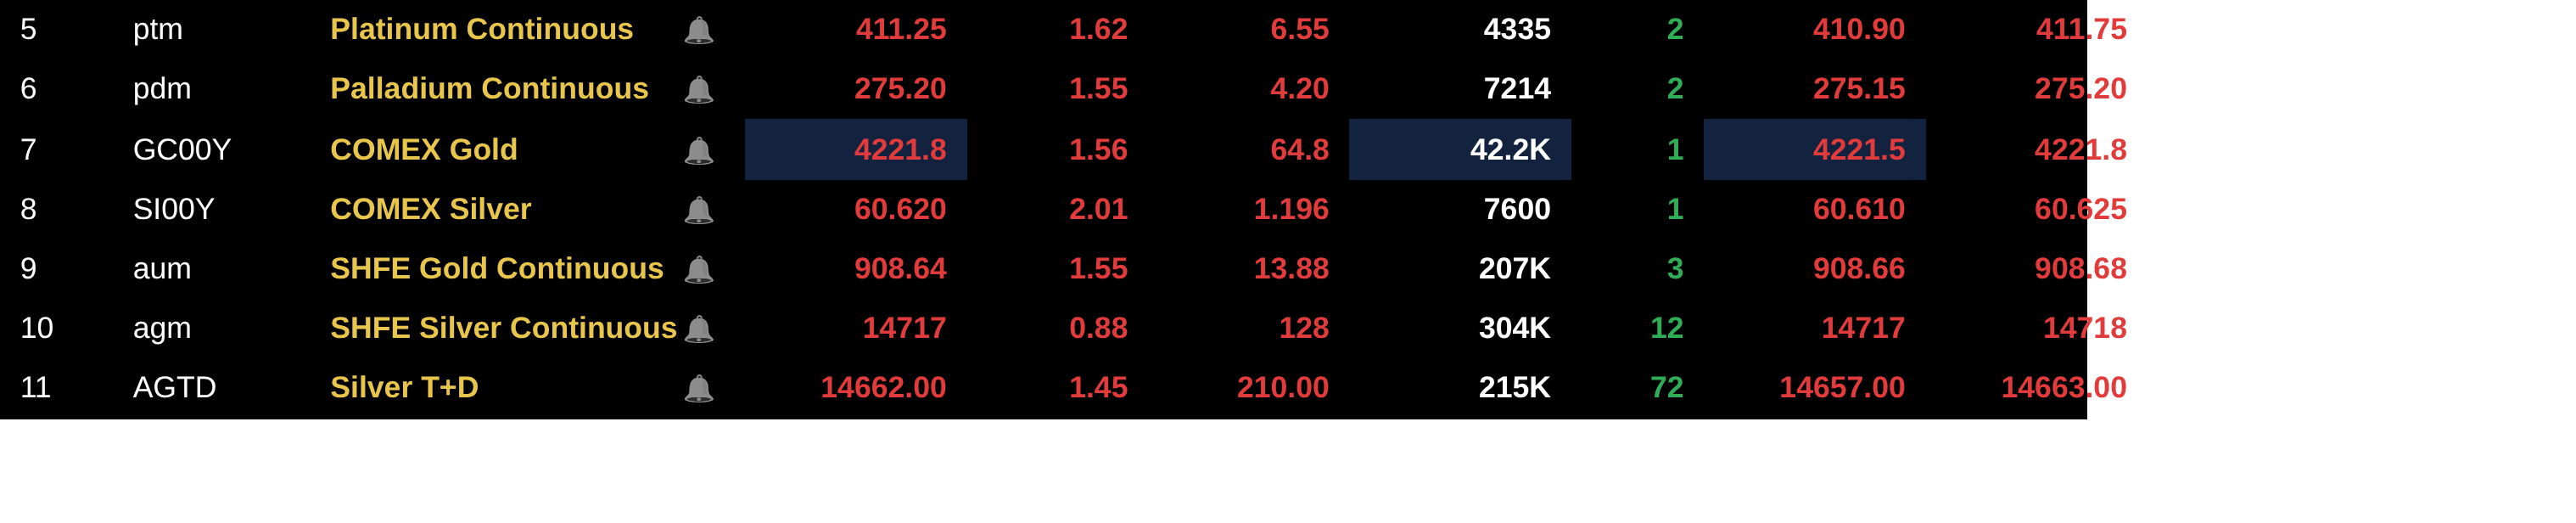
El 9 de octubre, los futuros de metales preciosos y las acciones relacionadas repuntaron al unísono. Afectados por unos datos de nóminas no agrícolas de EE. UU. más débiles de lo esperado, las expectativas de subidas de tipos de la Reserva Federal se enfriaron marginalmente y los rendimientos de los bonos del Tesoro estadounidense retrocedieron. El presidente de EE. UU., Trump, declaró el 8 de octubre que el país mantiene conversaciones "productivas" con Irán y no emprenderá acciones militares contra Irán antes de las elecciones de mitad de mandato de noviembre, lo que hizo bajar los precios del petróleo. Con el enfriamiento de las expectativas de subida de tipos de la Fed en octubre, la relajación de los riesgos geopolíticos y el aumento de las reservas de oro del Banco Popular de China por vigésimo tercer mes consecutivo, los futuros de metales preciosos subieron tanto en los mercados nacionales como extranjeros. A las 15:11 del 9 de octubre, el oro COMEX subió un 1,56% hasta 4.221,8 dólares por onza; el contrato de oro más negociado de la SHFE subió un 1,55% hasta 908,64 yuanes por gramo; la plata COMEX subió un 2,01% hasta 60,62 dólares por onza; el contrato de plata más negociado de la SHFE subió un 0,88% hasta 14.717 yuanes por kilogramo; y la plata T+D subió un 1,45% hasta 14.662 yuanes por kilogramo. Además, el contrato de futuros de platino más negociado subió un 1,62% hasta 417,15 yuanes por gramo, y el contrato de paladio más negociado subió un 1,55% hasta 275,2 yuanes por gramo.
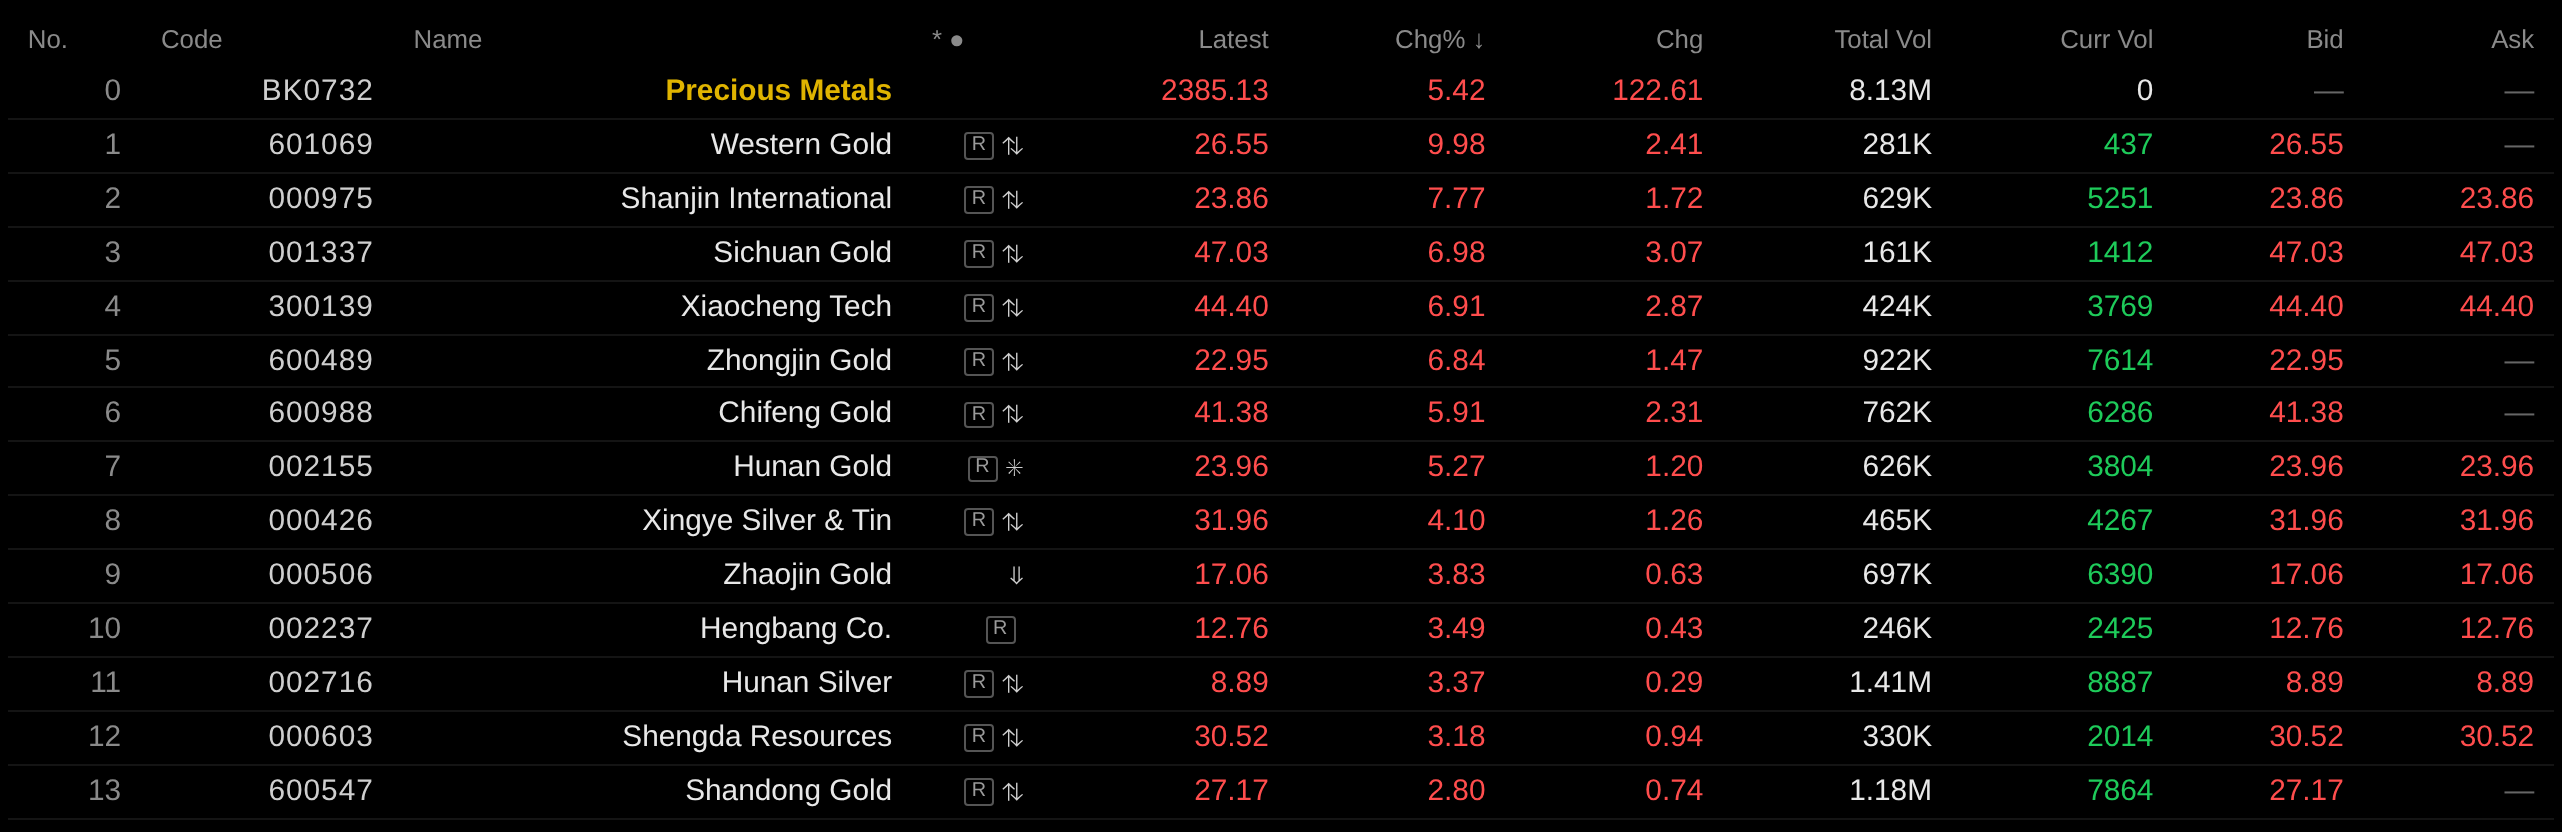
Acciones: Al cierre del 9 de octubre, el sector de metales preciosos se disparó un 5,42%. Entre los valores individuales, Western Region Gold alcanzó el límite diario, mientras que Shanjin International, Sichuan Gold, Xiaocheng Technology, Zhongjin Gold y Chifeng Gold lideraron las ganancias.
Mercado al contado
El 9 de octubre, el precio medio de referencia en fábrica de la plata SMM #1 por la mañana bajó ligeramente respecto al día de negociación anterior.
En el mercado al contado, la negociación fue relativamente activa por segundo día laborable consecutivo tras el festivo. Los precios de la plata continuaron consolidándose, con consultas de compra bastante activas, algunas de ellas de reposición por parte de operadores. El inventario real aún no había llegado a los usuarios finales para su consumo. Esta mañana, la base entre Ag (T+D) y el contrato más negociado de la SHFE se estrechó algo, fluctuando entre 40 y 50 yuanes por tonelada métrica. Las cotizaciones con prima matutinas en Shanghái se elevaron respecto al día anterior, concentrándose en un descuento de 45 yuanes por kilogramo frente al SHFE 2612, pero las transacciones reales se mantuvieron en un descuento de 50-55 yuanes por kilogramo. Las cotizaciones en Shenzhen fueron similares a las de Shanghái, pero la negociación fue más activa.
En general, las expectativas de subidas de tipos de la Fed y los riesgos geopolíticos en Oriente Medio siguieron limitando el alza de la plata. En adelante, habrá que prestar atención a los flujos de capital y a nuevas señales de la Reserva Federal. La negociación al contado fue relativamente fuerte hoy, pero aún deben vigilarse los cambios en el inventario real de warrants.
Opiniones del mercado
Sobre las perspectivas de los metales preciosos, las opiniones de algunas instituciones son las siguientes:
Tony Sage, director ejecutivo de Critical Metals, afirmó: "Un mayor endurecimiento de la política monetaria aún puede plantear riesgos a la baja para el oro... De cara al futuro, los operadores seguirán de cerca los próximos datos económicos, que pueden ofrecer más pistas sobre la política monetaria e influir en el sentimiento del mercado antes de la reunión de octubre de la Reserva Federal". "Si los datos económicos o las orientaciones de política no cumplen las expectativas, podrían impulsar los rendimientos aún más a la baja, apoyando así los precios del oro". (Aplicación de datos Jin10)
CICC Wealth Futures señaló que el oro COMEX se consolidó lateralmente durante la jornada, con el dólar fuerte y los rendimientos persistentemente altos de los bonos del Tesoro estadounidense limitando el desempeño del oro. Las actas de la reunión de septiembre de la Fed mostraron un apoyo unánime a una subida de tipos de 25 puntos básicos en septiembre, aunque los funcionarios estaban profundamente divididos sobre la justificación de nuevas subidas. La mayoría de los funcionarios indicó que otra subida de tipos sería apropiada para finales de año. "Algunos participantes" argumentaron que cuanto más tiempo permanezcan elevados los precios de la energía, mayor será el riesgo de que los aumentos de costes sectoriales se extiendan a una inflación generalizada, lo que exigiría subidas de tipos para frenar el impacto de la energía y otras perturbaciones de precios. Los funcionarios más agresivos, sin embargo, consideraban que la demanda agregada impulsada por la IA a medio plazo podría superar la oferta, elevando la inflación, mientras que las nuevas subidas arancelarias también planteaban riesgos al alza para la inflación, lo que justificaba subidas preventivas de tipos para contrarrestar la emergente inflación impulsada por la demanda. No obstante, las opiniones divergentes sobre la necesidad de nuevas subidas, junto con unos datos de nóminas no agrícolas de septiembre más débiles de lo esperado y un retroceso inesperado del PCE de agosto debido a revisiones metodológicas, mantuvieron relativamente moderadas las expectativas del mercado de una subida en octubre. El dólar fuerte y los elevados rendimientos de los bonos del Tesoro han reforzado la presión a la baja sobre el oro a medida que suben los tipos reales, aunque las compras de los bancos centrales y la demanda de ETF siguen ofreciendo cierto apoyo. En cuanto a las compras de los bancos centrales, Turquía volvió a ser comprador neto en agosto, mientras que los bancos centrales mundiales mantuvieron sus compras de oro en septiembre. El Banco Popular de China amplió su racha de acumulación de oro a un vigésimo tercer mes, y Rusia anunció que quintuplicaría sus compras de divisas y oro del 7 de octubre al 6 de noviembre en comparación con los niveles de septiembre, reforzando el suelo del precio del oro. Los flujos de fondos mostraron que el interés abierto de los ETF de oro mundiales aumentó hasta el 7 de octubre, mientras que el interés abierto del oro COMEX disminuyó en la semana que terminó el 29 de septiembre. (Zhitone Financial)
Los estrategas de State Street Global Advisors señalaron en un informe que los motores estructurales del mercado alcista del oro parecen intactos, incluida la deuda pública récord, la sólida demanda física de los bancos centrales y del mercado minorista chino, y la elevada incertidumbre geopolítica y económica. Advirtieron de que la subida de los tipos podría tensar aún más los costes del servicio de la deuda en las principales economías, agravando los desequilibrios fiscales. La prima del precio interno del oro en China se disparó este año, con importaciones de oro para consumo que alcanzaron un récord de 1.141 toneladas métricas en los primeros ocho meses a pesar de los precios más altos. Los estrategas mantuvieron su previsión de caso base de que el oro alcance entre 4.750 y 5.500 dólares por onza para el primer trimestre de 2027.
Los analistas de Saxo Bank afirmaron: "Los movimientos del precio del oro subrayan el tira y afloja en curso entre los operadores macro y los operadores técnicos. Por un lado, los operadores venden oro debido al aumento de los costes de financiación y a un dólar más fuerte; por otro, los inversores buscan protegerse contra los riesgos fiscales que puedan surgir del aumento de la deuda y de los costes de endeudamiento". (Aplicación de datos Jin10)
El Consejo Mundial del Oro informó de que los ETF de oro mundiales atrajeron 10.000 millones de dólares en entradas en septiembre, elevando las entradas del tercer trimestre a un récord de 31.000 millones de dólares, lideradas por fondos cotizados en Europa y Norteamérica. A pesar del descenso de los precios del oro, las tenencias mundiales de oro aumentaron en 67 toneladas métricas hasta un récord de 4.256 toneladas métricas, mientras que los activos totales bajo gestión cayeron un 7% intertrimestral hasta 574.000 millones de dólares. A nivel nacional y regional, las entradas récord del tercer trimestre estuvieron lideradas por Estados Unidos, seguidas de fuertes contribuciones de fondos cotizados en el Reino Unido. El Reino Unido registró su trimestre más fuerte de la historia, ayudando a Europa a alcanzar el mismo hito a nivel regional.
El jefe de estrategia de materias primas de ING, Warren Patterson, y Ewa Manthey dijeron que los precios del oro subieron ligeramente el martes. La caída de los precios del petróleo y un mercado de bonos más fuerte aliviaron las preocupaciones por la inflación y redujeron las expectativas del mercado de nuevas subidas de tipos. Mientras tanto, los bancos centrales siguieron comprando oro, lo que brindó apoyo a los precios del metal. Los datos del Consejo Mundial del Oro mostraron que los bancos centrales siguieron siendo compradores netos de oro, con la diversificación de reservas a largo plazo como principal motor. Los datos mostraron que los bancos centrales siguieron siendo compradores netos de oro en agosto, añadiendo 39 toneladas métricas, lo que eleva las compras totales desde principios de año a 170 toneladas métricas. Polonia y Uzbekistán añadieron 8 toneladas métricas cada uno. Turquía volvió a ser comprador neto de oro en agosto, comprando 3 toneladas métricas tras tres meses consecutivos de ventas netas. Otros compradores fueron Kazajistán, la República Checa, Bolivia y Ghana. Rusia redujo sus tenencias de oro en 6 toneladas métricas. Los últimos datos mostraron que, a pesar de los altos precios del oro, la demanda de oro del sector oficial siguió siendo resistente. Las continuas compras de oro de los bancos centrales están impulsadas principalmente por objetivos de diversificación de reservas a largo plazo y no por fluctuaciones del mercado a corto plazo. A medida que Polonia y varios bancos centrales de mercados emergentes sigan aumentando sus tenencias de oro, la demanda del sector oficial podría seguir siendo un apoyo importante para el mercado del oro en los próximos meses.
HSBC rebajó el jueves pasado su previsión del precio del oro, citando expectativas de nuevas subidas de tipos en EE. UU. y el aumento de los precios del petróleo que podrían presionar al oro a corto plazo. Sin embargo, el banco cree que los factores a largo plazo que respaldan los precios del oro permanecen intactos. HSBC espera ahora que el oro promedie 4.490 dólares por onza en 2026, por debajo de su previsión anterior de 4.560, y rebajó su previsión de precio medio del oro para 2027 a 4.825 dólares por onza desde 4.925. HSBC afirmó que las expectativas del mercado de nuevas subidas de tipos de interés en EE. UU. y el aumento de los rendimientos de los bonos seguirán pesando sobre los precios del oro, ya que esto socava el atractivo del oro, que no genera rendimientos. Los economistas del banco esperan que la Reserva Federal vuelva a subir los tipos en diciembre de este año.
Los precios del oro han retrocedido notablemente en los últimos tiempos, presionados por el aumento de los rendimientos de los bonos del Tesoro estadounidense, pero Morgan Stanley no ha cambiado su visión alcista para los próximos 12 meses. Los estrategas del banco creen que 4.000 dólares es un "suelo bastante sólido". El oro ha retrocedido bruscamente en los últimos tiempos, pero su lógica de asignación a largo plazo no se ha visto alterada. Esa es la opinión de Morgan Stanley. Amy Gower, jefa de estrategia de metales y minería del banco, dijo que tres factores podrían respaldar los precios del oro en los próximos meses. Gower señaló que la demanda física de oro sigue siendo fuerte, especialmente las compras de los bancos centrales, que se mantienen activas. Gower dijo que las preocupaciones sobre la deuda pública a largo plazo y la sostenibilidad fiscal en los mercados mundiales siguen aumentando, pero el aumento de los rendimientos de los bonos sigue siendo el principal desafío para el oro. El oro en sí no genera intereses, y cuando los rendimientos de los bonos suben, su atractivo relativo se ve fácilmente suprimido. Los movimientos del precio del petróleo también son una variable importante que afecta al oro. Dado que, según se informa, funcionarios estadounidenses e iraníes están dialogando a través de intermediarios, el conflicto de meses en Oriente Medio podría aliviarse.
Lectura recomendada:
►
►