Revisión del mercado del plomo durante el feriado
El mercado de plomo de la SHFE permaneció cerrado durante el feriado del Día Nacional de China, mientras que el plomo en la LME fluctuó con un patrón de caída y posterior subida a medida que cambiaba el contexto macroeconómico.
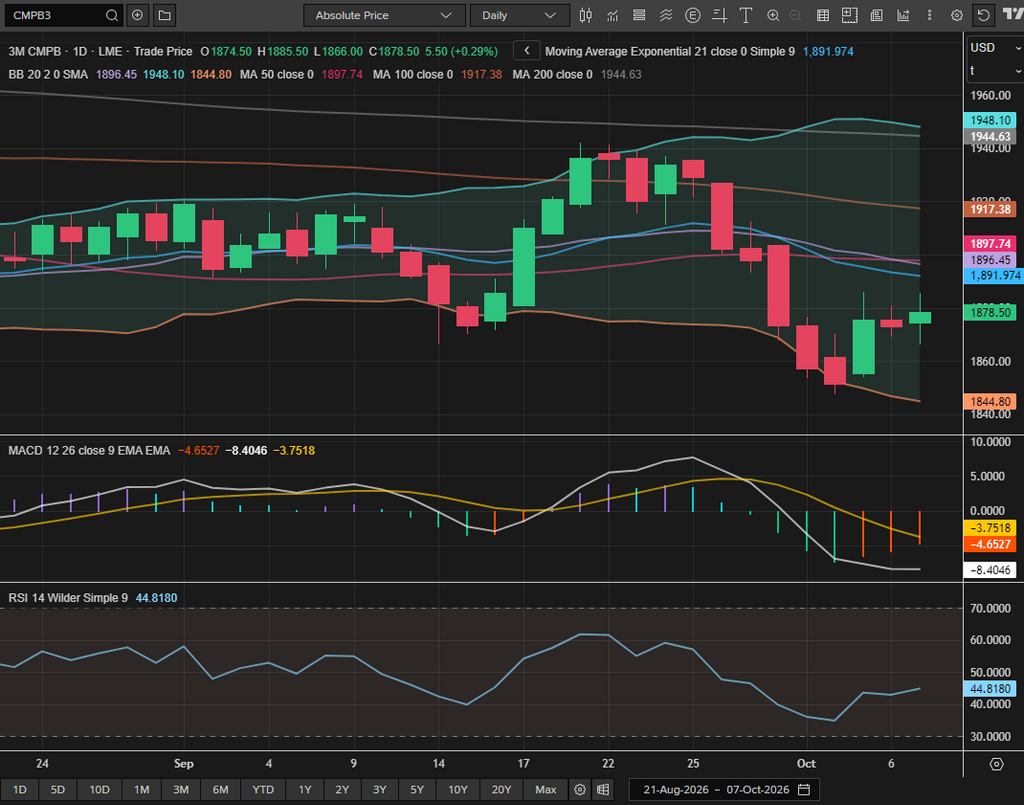
Tras cerrar en 1.871,5 USD/t el 30 de septiembre, el plomo en la LME cayó aún más hasta 1.860 USD/t el 1 de octubre, marcando su nivel más bajo desde mediados de julio. Tras la publicación de los datos de nóminas no agrícolas de EE. UU. el 2 de octubre, los precios del plomo se estabilizaron gradualmente y cerraron en torno a 1.853,5 USD/t. Después de la reapertura del mercado el 5 de octubre, el plomo en la LME repuntó rápidamente hasta 1.869,5 USD/t antes de subir ligeramente hasta 1.871,5 USD/t el 6 de octubre.
Durante el horario de negociación asiático del 7 de octubre, el plomo en la LME abrió en 1.874,5 USD/t e inicialmente cayó hasta un mínimo intradía de 1.866 USD/t antes de tender al alza. A las 18:00 hora de Pekín, el contrato había subido hasta 1.881,5 USD/t. En general, el plomo en la LME registró solo una caída marginal del 0,5 % durante el período festivo.
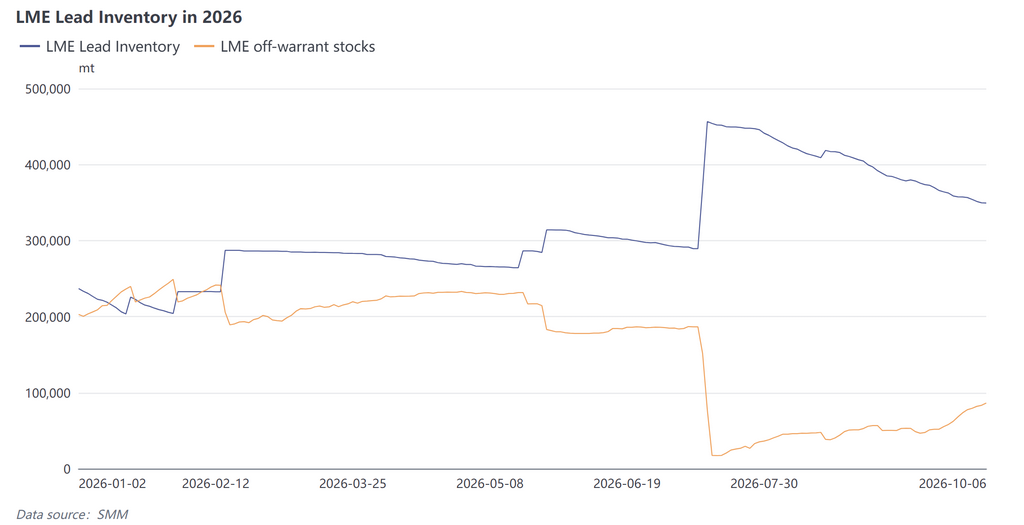
Los inventarios de plomo en la LME continuaron su tendencia bajista previa, cayendo gradualmente de 356.600 t el 30 de septiembre a 349.400 t el 6 de octubre, un descenso de 7.200 t. Mientras tanto, los warrants cancelados aumentaron aproximadamente 8.600 t el 6 de octubre, elevando el ratio de warrants cancelados al 10,3 %. Las existencias fuera de warrant también aumentaron de 77.500 t a 86.300 t, lo que representa un incremento neto de 8.800 t. La mayoría de los aumentos y disminuciones se concentraron en los almacenes de Singapur.
El reciente descenso de los inventarios de la LME ha estado acompañado sistemáticamente por un aumento de las existencias fuera de warrant. Gran parte del metal bajo warrants cancelados no ha salido realmente del sistema de almacenes, sino que simplemente ha pasado de inventario registrado a inventario fuera de warrant. Dado el nivel absoluto actualmente elevado de las existencias de la LME, la caída de los inventarios principales no es suficiente para respaldar expectativas de un endurecimiento de la oferta en el extranjero. En el mercado a plazo, el contango de efectivo a tres meses se amplió de 36,49 USD/t el 30 de septiembre a 40,91 USD/t el 6 de octubre, lo que confirma aún más que el mercado extranjero no está experimentando actualmente una escasez física.
En el frente macroeconómico, el tema principal en los mercados extranjeros durante el feriado fue la reversión de las expectativas de una subida de tipos de la Reserva Federal de EE. UU. En consecuencia, el plomo en la LME siguió una trayectoria de "corrección–estabilización–repunte".
Los sólidos datos económicos de Estados Unidos a finales de septiembre, incluido un aumento del PMI hasta un máximo de varios años, junto con los comentarios de línea dura de los funcionarios de la Reserva Federal, elevaron brevemente la probabilidad implícita en el mercado de una subida de tipos en octubre al 70–80%. Los rendimientos del Tesoro estadounidense subieron en toda la curva: el rendimiento a cinco años superó el 5% por primera vez desde 2007 y el rendimiento a diez años alcanzó el 5,344%, su nivel más alto desde 2002. El índice del dólar estadounidense también avanzó hasta un máximo de 17 meses. Bajo la presión combinada de un dólar más fuerte y el aumento de los rendimientos del Tesoro, los metales básicos se debilitaron en general. El plomo en la LME cayó durante varias sesiones consecutivas y cerró en torno a 1.853,5 dólares por tonelada el 2 de octubre, su nivel más bajo en casi tres meses.
El sentimiento cambió a mitad del festivo después de que los datos de nóminas no agrícolas de Estados Unidos sorprendieran significativamente a la baja, enfriando rápidamente las expectativas de un mayor endurecimiento monetario. Los datos publicados la noche del 2 de octubre, hora de Pekín, mostraron que la economía estadounidense solo añadió 29.000 empleos en septiembre, menos de un tercio de las expectativas del mercado. La cifra del mes anterior se revisó a la baja de 162.000 a 133.000, mientras que la de julio se revisó a una contracción de 10.000. La revisión a la baja combinada de los dos meses alcanzó los 60.000. La tasa de desempleo subió al 4,2%, mientras que los ingresos medios por hora aumentaron solo un 0,1% intermensual.
Tras el débil informe de empleo, la probabilidad implícita de una subida de tipos en octubre se desplomó del 70–80% de una semana antes al 15–28%. El dólar estadounidense retrocedió desde su máximo de 17 meses, mientras que los rendimientos del Tesoro también bajaron. Los metales básicos de la LME repuntaron en todos los frentes tras reanudarse la negociación el 5 de octubre, con el plomo de la LME ganando un 0,86% hasta cerrar en 1.869,5 dólares por tonelada.
Aunque los débiles datos de nóminas aliviaron la presión de endurecimiento a corto plazo, el mercado siguió descontando una probabilidad de aproximadamente el 60% de una subida de tipos en diciembre. «Esperar hasta diciembre para reevaluar» se convirtió en la expectativa predominante del mercado. El índice del dólar estadounidense aún cerró en 102,29 el 5 de octubre, lo que indica que la presión macroeconómica solo se había aliviado en el margen y no se había revertido fundamentalmente.
En cuanto al posicionamiento, el COTR de la LME publicado el 6 de octubre mostró que los precios del plomo de la LME cayeron aproximadamente un 4,0% en la semana que terminó el 2 de octubre. Durante el mismo período, los fondos de inversión redujeron las posiciones largas en unas 4.600 lotes y añadieron aproximadamente 7.000 lotes de posiciones cortas, lo que contribuyó a la caída de los precios durante el festivo. Los fondos ya habían pasado a una posición neta corta en plomo en la LME, y su posición neta larga como porcentaje del interés abierto cayó aún más, del -8,22 % de la semana anterior al -12,42 %.
Aunque el plomo superó al zinc durante el festivo y posteriormente protagonizó un fuerte rebote, los fondos especulativos se mantuvieron comparativamente bajistas respecto al plomo desde una perspectiva fundamental.
Revisión de los fundamentos internos de China
Se espera que la oferta interna aumente en octubre, aunque la liberación inicial podría ser relativamente gradual.
En el mercado de plomo primario, las fundiciones del centro y norte de China reanudaron sus operaciones a finales de septiembre tras el mantenimiento. Sin embargo, la producción siguió siendo inestable durante la fase inicial de reinicio, lo que deja margen para un mayor crecimiento de la producción una vez que las operaciones se estabilicen en octubre.
En el mercado de plomo secundario, algunos productores tenían previsto reducir la producción durante el festivo del Día Nacional, lo que podría provocar un ligero descenso de las tasas de operación. No obstante, con la negociación en el mercado prácticamente suspendida, se esperaba que los inventarios de productos terminados aumentaran moderadamente.
En general, la reanudación de las fundiciones de plomo primario tras el mantenimiento y la reanudación de la producción de plomo secundario después del festivo constituirán las dos principales fuentes de oferta adicional en octubre. El ritmo real de crecimiento de la producción tras el festivo dependerá del avance de la reanudación de cada fundición.
Por el lado de la demanda, el consumo se debilitó temporalmente durante el festivo tras el fin del aprovisionamiento previo. Con el Festival del Medio Otoño y el Día Nacional tan próximos, la tasa de operación semanal combinada de los productores de baterías de plomo-ácido en cinco provincias principales cayó 13,98 puntos porcentuales semana a semana entre el 25 de septiembre y el 1 de octubre.
Los productores de baterías de plomo-ácido ya habían completado su reaprovisionamiento de lingotes de plomo antes del festivo. En la última semana previa al festivo, las empresas compraron únicamente en función de las necesidades inmediatas de producción, mientras que las transacciones en el mercado al contado se debilitaron aún más. Algunos distribuidores tenían previsto realizar ventas promocionales durante el Día Nacional. Por tanto, en el período inmediatamente posterior al festivo, es probable que los consumidores intermedios den prioridad a reducir sus propios inventarios, lo que se traducirá en una recuperación relativamente lenta de la demanda de compras.
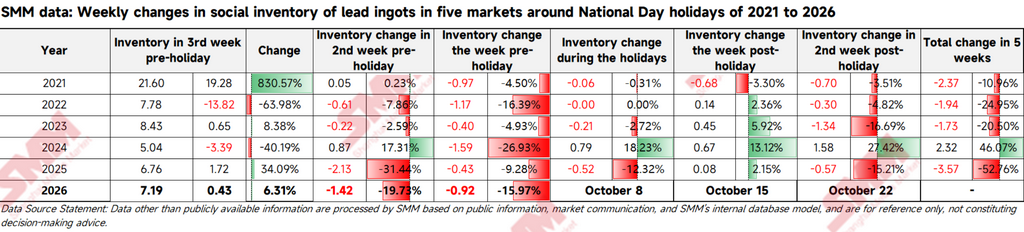
En cuanto a los inventarios, las fundiciones de plomo primario y secundario mantenían existencias de productos terminados relativamente bajas tras vender anticipadamente de forma activa la carga de octubre y completar las entregas previas al festivo a los compradores intermedios. Durante la última semana antes del feriado del Día Nacional, los inventarios sociales de lingotes de plomo de SMM en las cinco principales regiones disminuyeron aproximadamente 9.200 toneladas. Al 30 de septiembre, los inventarios sociales de las cinco regiones habían caído a 48.600 toneladas. Aunque se espera cierta acumulación de inventarios después del feriado, es probable que el alza siga siendo limitada.
Perspectivas posteriores al feriado
De cara al futuro, la incertidumbre externa en torno al mercado del plomo sigue siendo elevada. Aunque el informe de nóminas no agrícolas de septiembre, inesperadamente débil, redujo drásticamente la probabilidad de una subida de tasas en octubre y provocó un repunte del plomo en la LME el 5 de octubre, el mercado no ha abandonado por completo las expectativas de una subida de tasas en diciembre. El índice del dólar estadounidense y los rendimientos de los bonos del Tesoro se mantienen en niveles elevados, lo que mantiene a los mercados extranjeros bajo presión continua y limita el alza del repunte del plomo en la LME.
Los resultados de las encuestas de consumidores de la Universidad de Michigan se publicarán el viernes 9 de octubre, y la divulgación de los datos del IPC de Estados Unidos de septiembre el 14 de octubre pondrá a prueba si el enfriamiento del mercado laboral puede alterar de manera significativa las expectativas de inflación. Estos serán los principales eventos macroeconómicos a seguir durante la primera semana después del feriado.
Los inventarios de plomo en la LME siguen en tendencia descendente y habían caído a aproximadamente 349.000 toneladas al 6 de octubre. Sin embargo, el diferencial sigue en contango, que se ha ampliado gradualmente hasta alrededor de 40 dólares por tonelada, lo que indica que el mercado físico extranjero no está ajustado.
El plomo en la LME cayó un 0,5% durante el período del feriado. A medida que la presión macroeconómica empujó los precios extranjeros a la baja, la ventana de importación de plomo de China se reabrió. Los participantes del mercado deben seguir de cerca el ritmo al que los lingotes de plomo extranjeros se transfieren al mercado chino después del feriado.
A nivel nacional, el aumento esperado en la producción de plomo primario y la llegada de plomo importado probablemente resulten en cierta acumulación de inventarios de lingotes de plomo, ejerciendo presión a la baja sobre los precios. Sin embargo, la base actual de inventarios nacionales sigue siendo baja. Los inventarios sociales en las cinco principales regiones, junto con las existencias de productos terminados en las fundiciones de plomo primario y secundario, se encuentran en niveles relativamente bajos. Las fundiciones también han prevendido parte de su producción de octubre, lo que limita la escala potencial de acumulación de inventarios a corto plazo.
Por el lado de la demanda, se espera que los productores de baterías de plomo-ácido aguas abajo prioricen el consumo de los inventarios existentes después del feriado, lo que resultará en una demanda de compras limitada. En el lado de la oferta, el ritmo al que las fundiciones de plomo primario restablezcan la producción seguirá siendo un factor clave a vigilar.
El rango de cotización del plomo podría ampliarse tras el festivo. Es probable que los precios se mantengan volátiles en niveles elevados inicialmente antes de verse presionados a medida que el aumento previsto de la oferta se materialice gradualmente.
La información anterior se basa en datos de mercado recopilados y evaluados por el equipo de investigación de Shanghai Metals Market y se ofrece únicamente como referencia. Este artículo no constituye asesoramiento directo de inversión. Los clientes deben actuar con cautela y tomar decisiones independientes. Shanghai Metals Market no acepta responsabilidad alguna por las decisiones tomadas sobre la base de esta información.