

Los precios del HRC indio se fortalecieron durante septiembre, ya que las mejores realizaciones domésticas redujeron el incentivo de las acerías para descontar el negocio de exportación. Europa ofreció los precios internacionales visibles más altos, pero el acceso restringido por cuotas siguió limitando los nuevos pedidos. El interés de compra asiático brindó menos respaldo, mientras que la palanquilla cedió sus ganancias de principios de mes. El mercado resultante favoreció las ventas selectivas de HRC en lugar de una expansión amplia de las exportaciones siderúrgicas indias.
Las últimas referencias de precios de SMM se situaron en 730 USD/tonelada CFR Europa y 660 USD/tonelada FOB India para las exportaciones de HRC vinculadas a Europa. El HRC hacia Vietnam se evaluó en 567,5 USD/tonelada CFR, mientras que la palanquilla se situó en 467,5 USD/tonelada FOB India. La prima de Europa siguió siendo el principal atractivo para los vendedores de HRC, aunque las ofertas más altas aún necesitaban la aceptación del comprador y una ventana de despacho viable.
La revisión semanal de SMM del 4 de septiembre registró ofertas europeas de HRC en torno a 580 USD/tonelada FOB India, equivalentes a 660–680 USD/tonelada CFR. Para el 9 de septiembre, las discusiones CFR habían avanzado a 695–700 USD/tonelada, junto con una oferta a 715 USD/tonelada. Las ofertas alcanzaron 715–730 USD/tonelada CFR a finales del 16 de septiembre, aunque las ventas a esos niveles aún no se habían confirmado. El aumento constante de los precios de venta reflejó una postura de venta más firme a medida que avanzaba el mes.
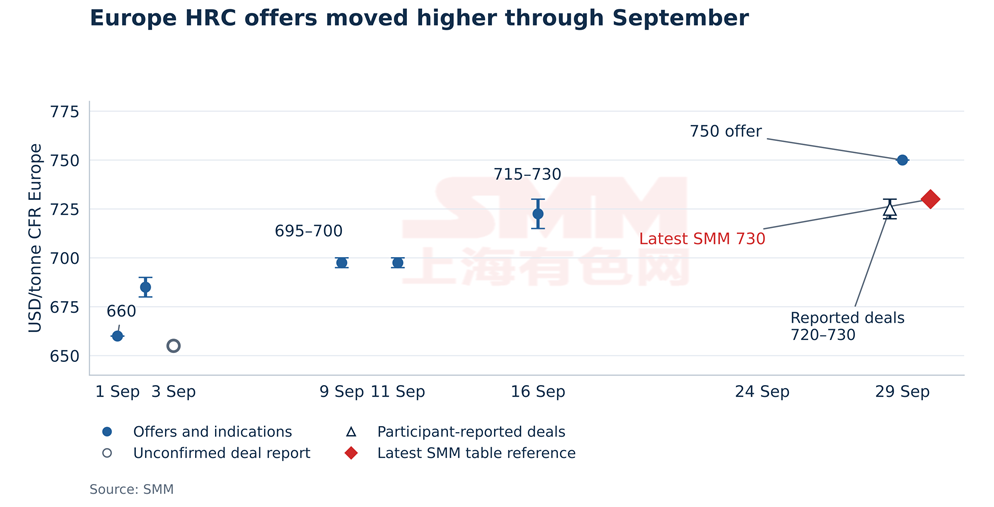
La retroalimentación de finales de mes situó los acuerdos europeos reportados anteriormente por los participantes en 720–730 USD/tonelada CFR, en línea con la última referencia de SMM de 730 USD/tonelada. Para el 29 de septiembre, las ofertas habían alcanzado hasta 750 USD/tonelada CFR. Asegurar nuevos negocios a ese nivel superior establecería si los compradores estaban dispuestos a seguir el próximo aumento.
El acceso por cuotas otorga a la prima de precios de Europa un límite práctico. Según la Comisión Europea, el régimen siderúrgico vigente desde el 1 de julio proporciona alrededor de 18,3 millones de toneladas de acceso anual libre de aranceles e impone un derecho del 50% a las importaciones fuera de cuota. El Reglamento de Ejecución (UE) 2026/1457 de la Comisión asigna a la India 149.318,61 toneladas para productos planos laminados en caliente de la Categoría 1.A bajo el pedido 09.9803 en octubre–diciembre de 2026, antes del arrastre aplicable. Un solo lote elegible de 40.000 toneladas absorbería el 26,8% de esa asignación base, lo que hace que el momento de los cargamentos grandes sea comercialmente significativo.
El seguimiento de buques de SMM del 29 de septiembre mostró tres programas de carga de bobinas y chapas vinculados a Rávena con cantidades declaradas o nominadas combinadas de aproximadamente 98.458 toneladas: 20.000 toneladas desde Mumbai, 39.279 toneladas desde Dhamra y 39.179 toneladas desde Paradip. Las dos salidas de agosto tenían escalas confirmadas en el puerto de Rávena. El cargamento de Paradip partió el 7 de septiembre con Rávena declarada como destino y había cargado al menos 35.124 toneladas según el corte del informe portuario.
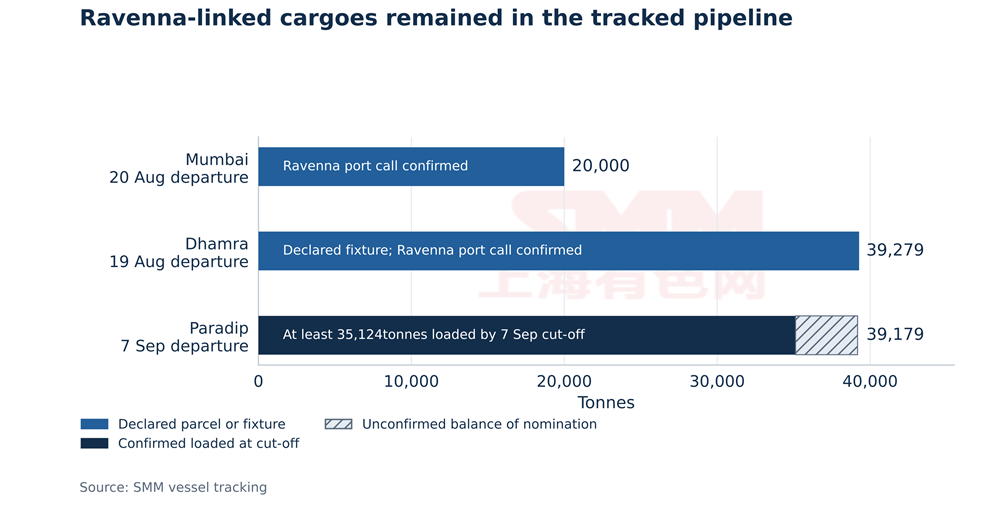
El flujo hacia Rávena otorga a la ventana de despacho de octubre una importancia comercial inmediata. La clasificación de la carga y el momento de entrada en aduana determinarán qué embarques compiten por cada cuota de producto. Para las acerías y los compradores, el valor de los precios más altos de Europa depende, por tanto, en parte de la rapidez con que la carga existente pueda pasar por la descarga y la aduana.
Perder la cuota puede alterar drásticamente la economía de un embarque. Una carga evaluada con un valor en aduana de 730 USD/tonelada enfrentaría 365 USD/tonelada en derechos adicionales si se despachara fuera de cuota. Los costos de almacenamiento y financiamiento también se acumulan mientras el acero espera en depósito, lo que hace que la ventana de despacho y la asignación de estos costos sean centrales en las negociaciones.
Desde el 1 de octubre, la UE también exige a los importadores declarar dónde se fundió y coló el acero, respaldado por evidencia que identifique el país y el número de colada. El aviso de la Comisión Europea del 31 de agosto especifica un Certificado de Ensayo de Fábrica y permite documentos alternativos enumerados durante el período inicial. La preparación documental será, en consecuencia, importante junto con la llegada del buque para asegurar la entrada aduanera oportuna.
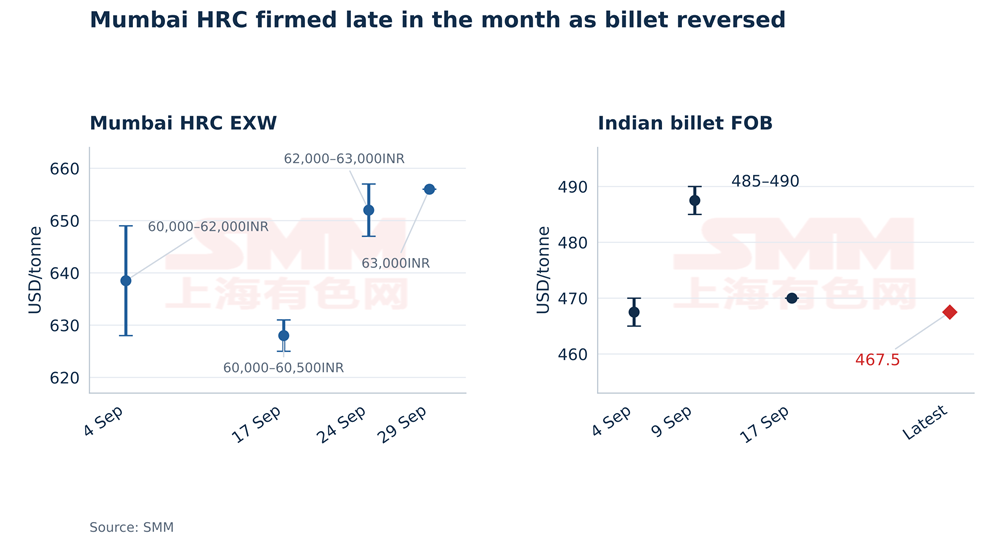
La firmeza doméstica fortaleció la alternativa de las acerías frente a las ventas de exportación. Las verificaciones de SMM en Mumbai a principios de septiembre situaron el HRC en 628–649 USD/tonelada (60.000–62.000 INR/tonelada) EXW. Las indicaciones de las acerías fueron de 625–631 USD/tonelada (60.000–60.500 INR/tonelada) EXW el 17 de septiembre, antes de subir a 647–657 USD/tonelada (62.000–63.000 INR/tonelada) para el 24 de septiembre. El material ex-yard de Mumbai pasó de alrededor de 667 USD/tonelada (64.000 INR/tonelada) a 699 USD/tonelada (67.000 INR/tonelada) en el mismo período. A finales de mes, los participantes consideraban realista alrededor de 656 USD/tonelada (63.000 INR/tonelada) EXW Mumbai, excluido el GST.
A alrededor de 656 USD/tonelada EXW Mumbai, el HRC doméstico está cerca de la referencia de 660 USD/tonelada FOB India para las exportaciones vinculadas a Europa. El diferencial resultante de 4 USD/tonelada deja poco margen para absorber el flete interior, los cargos portuarios y el financiamiento, lo que fortalece el atractivo de las ventas domésticas. Los precios CFR europeos más altos se traducirán en mejores retornos de exportación solo donde el flete y los costos de despacho preserven una realización atractiva en la acería. Cualquier aumento doméstico adicional estrecharía esta comparación y reduciría el incentivo de las acerías para descontar en el exterior.
Vietnam ofreció un respaldo más débil para los vendedores indios de HRC. SMM registró 530 USD/tonelada CFR el 4 de septiembre y escuchó ofertas indias a 550 USD/tonelada CFR el 15 de septiembre, frente a ofertas domésticas vietnamitas de 540–545 USD/tonelada CIF. Aunque la última referencia de SMM para Vietnam subió a 567,5 USD/tonelada CFR, la retroalimentación de finales de mes aún describía un interés de compra limitado y una ausencia de ofertas firmes de las acerías indias. Esa combinación dejó a Asia con menos influencia en las decisiones de venta de las acerías que el mercado doméstico y Europa.
La palanquilla también mostró los límites de la demanda externa. Las indicaciones de exportación subieron de 465–470 USD/tonelada FOB India el 4 de septiembre a 485–490 USD/tonelada el 9 de septiembre, y luego volvieron a alrededor de 470 USD/tonelada para el 17 de septiembre. La última referencia de SMM de 467,5 USD/tonelada estuvo 20 USD/tonelada por debajo del punto medio del pico de principios de mes. El retroceso de la palanquilla, junto con el aumento de las ofertas europeas de HRC, muestra que la fortaleza de precios de septiembre dependió del producto y del destino.
Los datos de demanda nacional brindan una base más sólida para la selectividad de las acerías domésticas. Las cifras del Ministerio del Acero y del JPC publicadas a través de PIB el 3 de septiembre mostraron un consumo de acero terminado de 70,3 millones de toneladas en abril–agosto de 2026, un 7,0% más interanual, mientras que la producción de acero terminado aumentó un 3,8% hasta 68,1 millones de toneladas. La producción de acero crudo creció un 1,8% hasta 70,3 millones de toneladas. Las importaciones de acero terminado totalizaron 3,4873 millones de toneladas frente a exportaciones de 2,9860 millones de toneladas, dejando importaciones netas de 501.300 toneladas. Solo en agosto, las importaciones de 721.100 toneladas superaron las exportaciones de 693.700 toneladas.
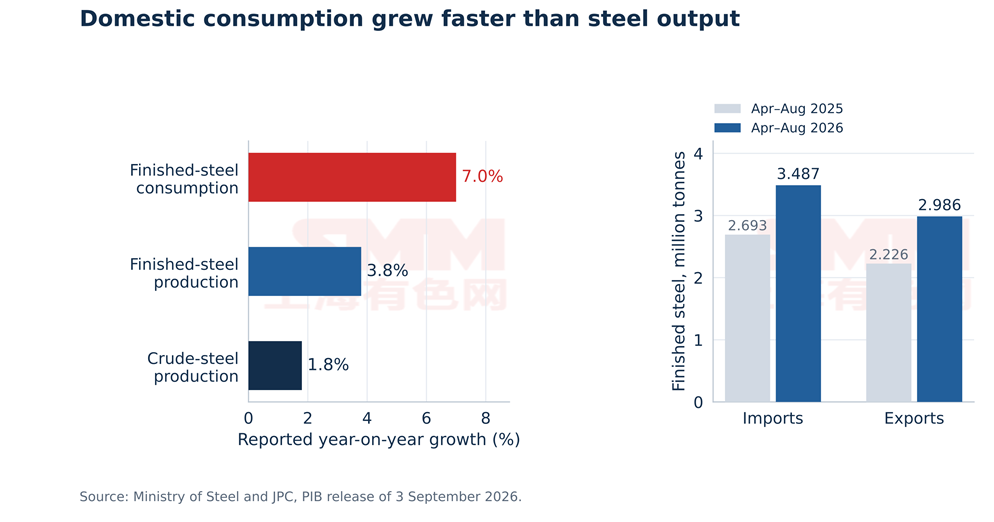
El crecimiento del consumo superando a la producción respalda la preferencia de las acerías por proteger las realizaciones domésticas. Al mismo tiempo, la posición de importación neta muestra que el acero extranjero sigue cubriendo parte de la demanda de la India. Los aumentos de precios domésticos necesitarán, por tanto, un respaldo de compra sostenido y disciplina por parte de los proveedores locales.
Septiembre cierra con los vendedores indios de HRC manteniendo precios más firmes y una alternativa doméstica más fuerte, mientras Europa sigue siendo la salida de exportación visible más atractiva. Nuevas transacciones a 750 USD/tonelada CFR confirmarían el siguiente paso en la fijación de precios europea. El beneficio para las acerías dependerá del flete, los costos de mantenimiento y la capacidad de asegurar el despacho libre de aranceles para la carga.
Los participantes del mercado doméstico esperaban un nuevo aumento de alrededor de 10 USD/tonelada (1.000 INR/tonelada) en la próxima revisión, con un contacto anticipando un aumento similar en noviembre. Si los precios domésticos suben mientras la referencia FOB vinculada a Europa se mantiene en 660 USD/tonelada, las ventas de exportación enfrentarían una asignación de costos aún más ajustada. Se necesitaría una compra más fuerte en Vietnam o transacciones renovadas de palanquilla para ampliar el respaldo externo.
La consulta de la Comisión Europea sobre el funcionamiento del régimen siderúrgico, abierta el 28 de septiembre y cerrada el 11 de octubre, mantendrá el acceso al mercado en el foco. Para la negociación de octubre, los impulsores más inmediatos son los giros de cuota, el despacho de la carga existente bajo los nuevos requisitos de documentación y nuevos acuerdos europeos por encima del rango reportado de 720–730 USD/tonelada. Hasta que estos se desarrollen, es probable que la fortaleza doméstica mantenga a las acerías indias selectivas en la fijación de precios de exportación.



