

El reconocimiento por parte del Reino Unido del Esquema de Comercio de Créditos de Carbono (CCTS) de la India crea una vía mediante la cual los costes de carbono elegibles pagados en la India pueden reducir la exposición al Mecanismo de Ajuste en Frontera por Carbono (CBAM) del Reino Unido a partir de 2027. No exime al acero indio del CBAM británico, no establece un descuento fijo de carbono ni garantiza un mayor precio de exportación indio.
Para el comercio a corto plazo de bobinas laminadas en caliente (HRC) indias, la restricción más estricta sigue siendo el acceso aduanero. El contingente estándar de categoría 1 del Reino Unido para la India ya estaba utilizado en un 91,97 % el 25 de septiembre, mientras que la exención del contingente transitorio finaliza el 30 de septiembre. La vía de uso autorizado, de mayor volumen, ofrece más potencial, pero es un fondo global sujeto a un límite del 40 % por país y a condiciones específicas de transformación posterior; no es un contingente reservado para la India.
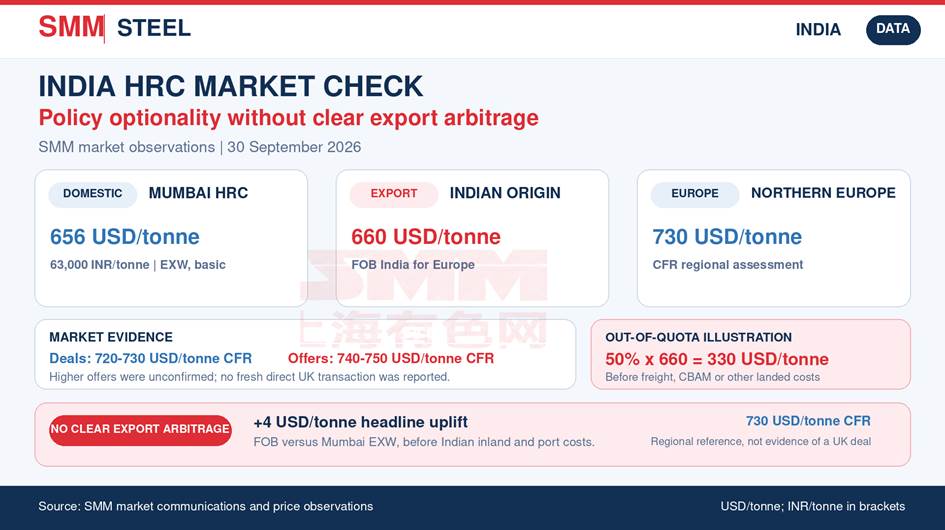
A los precios actuales, la señal comercial es igualmente moderada. La última indicación de SMM para origen indio con destino a Europa fue de 660 USD/t FOB India, mientras que la HRC de Mumbai se evaluó en aproximadamente 656 USD/t (63.000 INR/t) EXW, base. Una prima FOB de solo 4 USD/t no cubre el transporte interior, la manipulación portuaria, la financiación y otros costes de exportación. Por tanto, el reconocimiento del CCTS añade opcionalidad de política futura, pero no crea actualmente un arbitraje de exportación claro capaz de elevar los precios internos de la HRC.
El reconocimiento crea una vía de deducción más que una exención
HMRC añadió el CCTS de la India a su lista de regímenes de fijación de precios del carbono admisibles el 27 de agosto. El beneficio práctico es la reducción del precio del carbono: un importador británico elegible puede deducir de su obligación CBAM en el Reino Unido un precio del carbono verificado efectivamente soportado en el país de producción.
La redacción es importante. HMRC afirma que las asignaciones gratuitas, los reembolsos, las devoluciones y otras compensaciones pueden reducir el precio efectivo del carbono extranjero, potencialmente a cero. El importador británico responsable debe justificar la solicitud mediante el proceso de verificación independiente prescrito. Por tanto, el mero reconocimiento del régimen es insuficiente.
El CBAM del Reino Unido comienza el 1 de enero de 2027 e incluye el hierro y el acero. Actualmente ningún país está exento. Está previsto que los tipos del CBAM británico se publiquen trimestralmente a partir de 2027, y la reducción del precio del carbono no puede superar la obligación CBAM correspondiente en el Reino Unido. Un comprador del Reino Unido no puede calcular hoy un valor firme de desgravación para la HRC india sin cuatro datos faltantes:
- la instalación india pertinente y su obligación CCTS para el período de producción;
- el coste neto del carbono realmente soportado tras créditos, asignaciones, rebajas o compensaciones;
- emisiones del producto verificadas de forma independiente con límites compatibles con el Reino Unido; y
- el tipo trimestral aplicable del CBAM del Reino Unido para el hierro y el acero.
En consecuencia, el reconocimiento del CCTS no debería traducirse todavía en una prima universal en USD/tonelada para las acerías indias ni en un descuento automático para los compradores británicos.
El marco CCTS del acero de la India ha avanzado, pero los costes siguen siendo específicos de cada instalación
Las últimas actualizaciones de las Reglas de Objetivos de Intensidad de Emisiones de Gases de Efecto Invernadero de 2025 de la Oficina de Eficiencia Energética, incluida la enmienda sectorial específica para el hierro y el acero, confirman que el marco CCTS de la India ha superado la etapa de notificación preliminar. Las reglas asignan objetivos de intensidad de emisiones de gases de efecto invernadero a las instalaciones siderúrgicas obligadas. Las instalaciones que superen sus objetivos podrán recibir certificados de créditos de carbono, mientras que las que no los alcancen deberán adquirir y entregar certificados para cumplir sus obligaciones.
El marco no creará un cargo de carbono uniforme en toda la producción siderúrgica india. El coste de cumplimiento de cada instalación dependerá de su objetivo asignado, del rendimiento verificado de emisiones, de su posición de certificados y del precio vigente de los certificados. Las regulaciones de negociación de la Comisión Central Reguladora de Electricidad prevén el descubrimiento de precios en bolsa dentro de bandas regulatorias de precios, en lugar de un precio universal fijo.
La posición de carbono resultante será específica de cada planta y período de cumplimiento. Dos acerías indias que produzcan HRC similar podrían, por tanto, afrontar costes efectivos diferentes. El CCTS de la India no puede traducirse todavía en un coste de carbono único, ni en un valor estándar de desgravación del CBAM del Reino Unido, por tonelada de acero indio.
El acceso a la Categoría 1 del Reino Unido sigue siendo la puerta comercial inmediata
La medida siderúrgica de sustitución del Reino Unido entró en vigor el 1 de julio de 2026. Para el acero de Categoría 1 originario de la India, incluidos los productos HRC pertinentes, el contingente nacional estándar es de 33.456 toneladas/año, dividido en cuatro tramos trimestrales de 8.364 toneladas. Las importaciones fuera de un contingente aplicable están sujetas a un derecho adicional del 50 %.
|
Vía del Reino Unido |
Límite aplicable |
Posición y significado comercial |
|
Contingente estándar de la categoría 1 de la India |
33 456 toneladas/año; 8 364 toneladas/trimestre |
El 25 de septiembre, HMRC mostró 7 692,63 toneladas asignadas y 671,37 toneladas restantes: 91,97 % utilizado. |
|
Vía de uso autorizado de la categoría 1, octubre-diciembre |
595 950 toneladas de fondo global; la India limitada a 238 380 toneladas |
Acceso global por orden de llegada. El límite indio es un tope, no una reserva. Las mercancías deben acogerse al régimen aduanero especificado y transformarse en productos derivados que cumplan los requisitos. |
|
Fuera de una vía disponible |
Sin protección de contingente |
El derecho adicional es del 50 %; la desgravación del precio del carbono en el marco del CBAM no compensa este derecho de defensa comercial independiente. |
El contingente estándar no utilizado solo puede trasladarse al trimestre inmediatamente siguiente. El remanente del 25 de septiembre no debe considerarse un arrastre confirmado a octubre, porque las solicitudes aceptadas hasta el cierre del trimestre el 30 de septiembre aún pueden reducirlo. El conjunto de datos diarios de HMRC también advierte de que los saldos publicados pueden ir a la zaga de las solicitudes en tramitación.
La exención temporal para los contratos que cumplan los requisitos celebrados antes del 14 de marzo de 2026 solo se aplica hasta el 30 de septiembre. A partir del 1 de octubre, la asignación de contingentes o el uso conforme de la vía de uso autorizado adquiere mayor importancia para cualquier nuevo despacho.
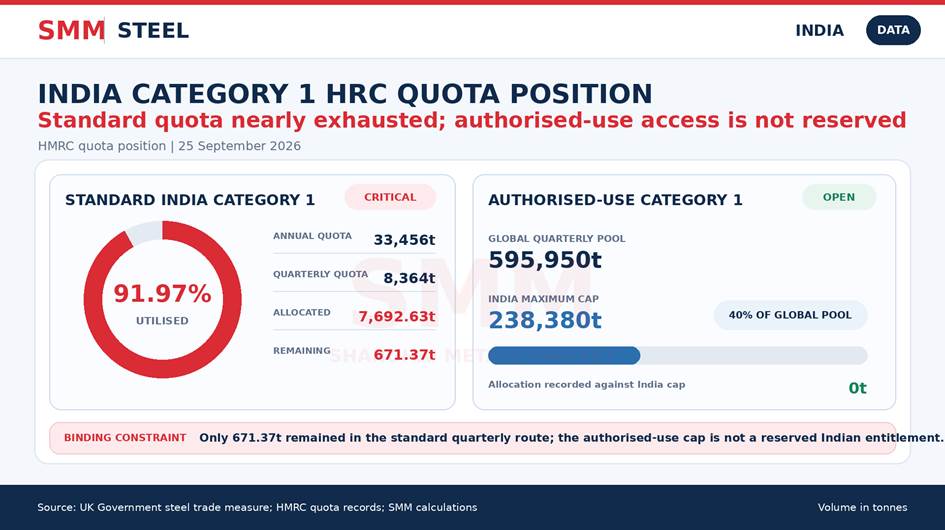
Figura 1. Posición del contingente de HRC de la categoría 1 de la India a 25 de septiembre de 2026. Fuente: HMRC; cálculo de SMM.
El límite del cuarenta por ciento de uso autorizado no está reservado para la India
Un documento oficial indio de antecedentes del CETA describió a la India como titular de una cuota «exclusiva del 40 %» del contingente de uso autorizado y dedujo un acceso potencial de unas 945 000 toneladas/año. El aviso de aplicación del Reino Unido —el marco jurídico operativo para el despacho de aduanas— define un fondo global único de uso autorizado con un tope del 40 % para las mercancías originarias de un mismo país.
Los cuatro fondos trimestrales globales suman 2 364 361 toneladas. El cuarenta por ciento equivale a 945 744 toneladas, que es el máximo anual aproximado que la India podría utilizar teóricamente si las entradas indias alcanzaran el tope en cada trimestre. No se trata de un volumen reservado para India. El acceso real depende de la utilización global por orden de llegada, el límite por país, la elegibilidad del producto, el procedimiento aduanero y la transformación posterior. Tratar el techo teórico como acceso garantizado al mercado sobrestimaría el potencial exportador.
Los registros aduaneros confirman el comercio sin establecer una nueva ola de exportaciones al contado
El filtrado de SMM de las importaciones declaradas ante HMRC por origen indio arrojó los siguientes volúmenes de enero a julio de 2026:
Se trata de alcances de producto anidados y no deben sumarse. El total exacto de HRC de categoría 1 es la medida restringida pertinente, mientras que el volumen mucho mayor de semielaborados explica la mayor parte del flujo amplio de HS72.
El período de enero a julio también abarca distintos regímenes de política: la salvaguardia anterior, la nueva medida desde el 1 de julio y la ventana de contratos transitorios de julio. Por tanto, el total aduanero de 26.351,740 toneladas no puede compararse directamente con el nuevo contingente trimestral estándar de 8.364 toneladas como si toda la carga hubiera entrado por esa vía.
Lo más importante es que los registros aduaneros establecen el origen declarado, el código de mercancía, el peso y el momento del despacho. Por sí solos no identifican al comprador final, al vendedor, la duración contractual, el encaminamiento directo o con transbordo, el uso posterior ni si un embarque representó negocio al contado nuevo. Los datos respaldan la existencia de un comercio establecido de acero entre India y el Reino Unido, pero no la afirmación de que haya comenzado una nueva ola de compras al contado del Reino Unido.
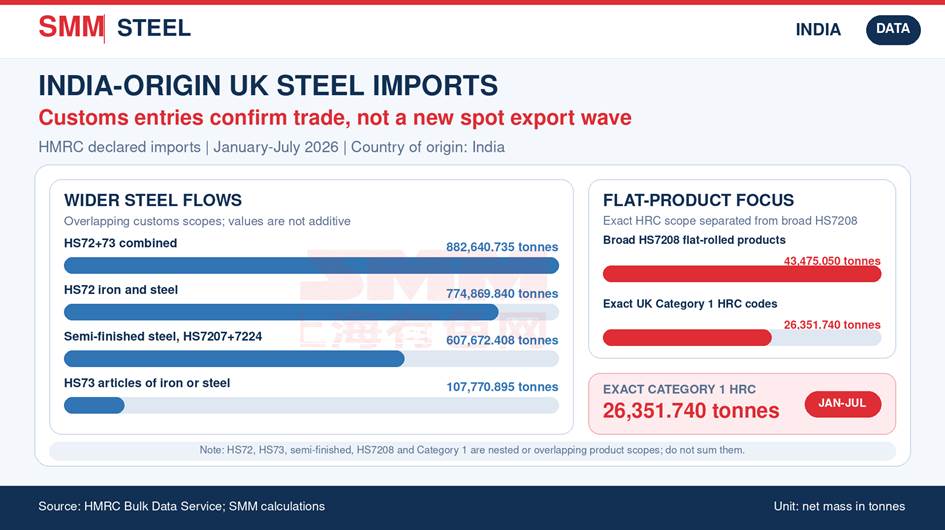
Figura 2. Registros aduaneros de acero del Reino Unido de origen indio durante enero-julio de 2026. Los alcances de producto se superponen y no deben sumarse. Fuente: HMRC; cálculo de SMM.
El balance interno de India no respalda una gran respuesta de precios impulsada por las exportaciones
Los datos oficiales de India de abril a julio de 2026 muestran una producción de acero acabado de 54,7 millones de toneladas frente a un consumo de 56,0 millones de toneladas. Las importaciones fueron 2,7662 millones de toneladas y las exportaciones 2,2923 millones de toneladas, lo que deja a India como importador neto de acero acabado por 473.900 toneladas.
El balance de HRC y flejes apunta en la misma dirección. Las importaciones alcanzaron 1,0152 millones de toneladas, frente a exportaciones de 841.500 toneladas, lo que dejó una posición neta importadora de 173.700 toneladas.
Esto no impide reservas de exportación puntuales, especialmente cuando las acerías necesitan continuidad de laminación o la demanda de productos específicos es débil. Sin embargo, sí desaconseja tratar el reconocimiento del CCTS del Reino Unido como el detonante de una amplia desviación del HRC indio fuera del mercado interno. Una respuesta sostenida del precio doméstico impulsada por las exportaciones requeriría que los netbacks de exportación mejoraran de forma material y que se demostraran compras del Reino Unido o de Europa conformes con las cuotas mediante transacciones repetidas.
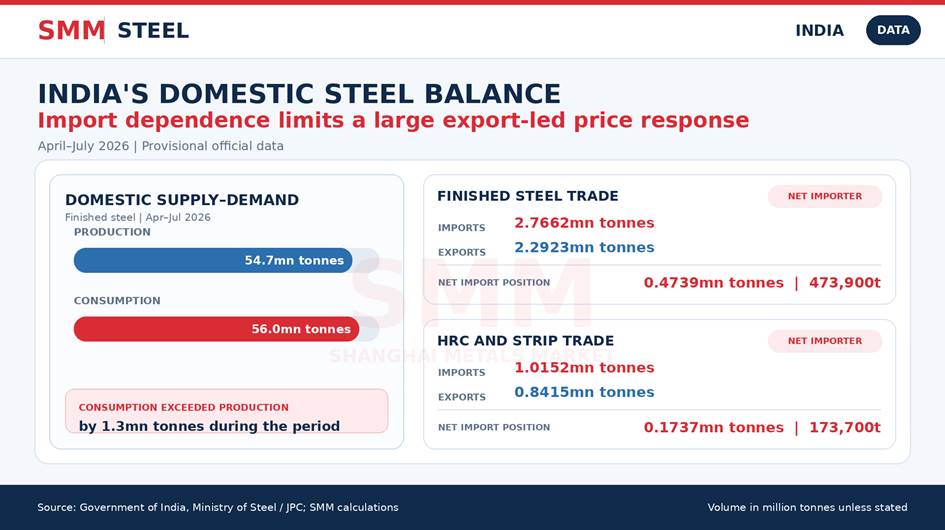
Figura 3. Balance de acero terminado y HRC de India durante abril-julio de 2026. Fuente: Gobierno de India; cálculo de SMM.
Los precios actuales muestran margen de maniobra de política sin arbitraje de exportación
El trabajo de mercado de SMM del 30 de septiembre situó el HRC de origen India para Europa en 660USD/tonelada FOB India. El HRC del norte de Europa se evaluó en 730USD/tonelada CFR, y la comunicación del mercado indicó niveles cerrados en torno a 720-730USD/tonelada CFR. Las ofertas a 740-750USD/tonelada CFR no se confirmaron como nuevos negocios. No se confirmó ninguna nueva transacción directa con el Reino Unido.
El nivel CFR del norte de Europa es una referencia regional, no una prueba de un acuerdo con el Reino Unido ni de un netback específico del Reino Unido. El flete, los costes portuarios, la financiación, la vía de cuota, la exposición arancelaria, los términos de entrega y la documentación de carbono deben normalizarse antes de poder compararlo con un precio EXW indio.
Frente al HRC en Mumbai en torno a 656USD/tonelada (63.000INR/tonelada) EXW, básico, la indicación de 660USD/tonelada FOB ofrece solo un aumento nominal de 4USD/tonelada antes de los costes internos y portuarios en India. Sobre esa base, no hay un arbitraje de exportación claro.
La penalización por cuota también sigue siendo comercialmente dominante. Como ilustración simplificada, un arancel del 50% fuera de cuota sobre un valor en aduana de 660USD/tonelada equivaldría a 330USD/tonelada, antes del flete, el CBAM u otros costes puestos en destino. La base aduanera exacta debe determinarse para cada entrada, pero la magnitud muestra por qué una deducción incierta futura del precio del carbono no puede compensar la falta de acceso a cuota.
Repercusiones en el mercado
Para las acerías indias, el reconocimiento del CCTS mejora el posicionamiento estratégico para 2027, porque los productores con documentación lista pueden ser capaces de demostrar un coste doméstico de carbono que cumpla los requisitos y reducir la carga del CBAM del importador del Reino Unido. Esa ventaja dependerá del rendimiento y la verificación a nivel de planta, no solo del origen indio.
Para los compradores del Reino Unido, el reconocimiento reduce el riesgo de pagar dos veces por el mismo coste de emisiones verificado, pero no elimina la necesidad de asegurar el acceso a los contingentes. Cualquier valor creado por el alivio del precio del carbono también tendrá que negociarse comercialmente; el reconocimiento de HMRC no determina si lo retiene el importador, se comparte con el vendedor o se refleja en el precio de la transacción.
Para el mercado interno indio, el efecto inmediato es neutro. Las indicaciones FOB actuales no producen un netback de exportación claro sobre el EXW de Mumbai, India sigue siendo un importador neto tanto de acero acabado como de HRC/fleje en el balance oficial de abril a julio, y no se ha establecido ninguna transacción spot nueva con el Reino Unido.
Los próximos indicadores decisivos son:
- el balance final de contingentes estándar de HMRC del 30 de septiembre y cualquier arrastre confirmado;
- la utilización de octubre a diciembre tanto de la vía estándar como de la de uso autorizado;
- la primera transacción verificada de HRC específica para el Reino Unido bajo las nuevas normas de acceso;
- la primera tasa CBAM del Reino Unido publicada para 2027 para hierro y acero; y
- las obligaciones CCTS a nivel de instalación, los precios de los certificados y los datos de emisiones verificados de forma independiente.



