Al entrar en septiembre, el mercado del magnesio emprendió un recorrido casi de montaña rusa. La primera y la segunda mitad del mes presentaron un marcado contraste —calor frente a frío, optimismo frente a pesimismo—, ya que el sentimiento del mercado pasó rápidamente de la euforia al punto de congelación en solo treinta días. A principios de mes, el aumento de los precios del carbón encendió el mercado; el soporte de los costos, combinado con la especulación de capital, impulsó los precios del magnesio al alza, lo que llevó a muchos a creer que había comenzado un nuevo ciclo alcista. Sin embargo, el fuerte lastre de los fundamentos pronto salió a la superficie: el repunte, carente de respaldo de la demanda real, resultó insostenible. Los precios del magnesio tendieron entonces a la baja de forma constante, rompiendo finalmente el mínimo anual, con el precio del lingote de magnesio primario 9990 cayendo a 15.650 yuanes/tm. El mes terminó con una nota marcadamente divergente, subiendo primero para luego retroceder.
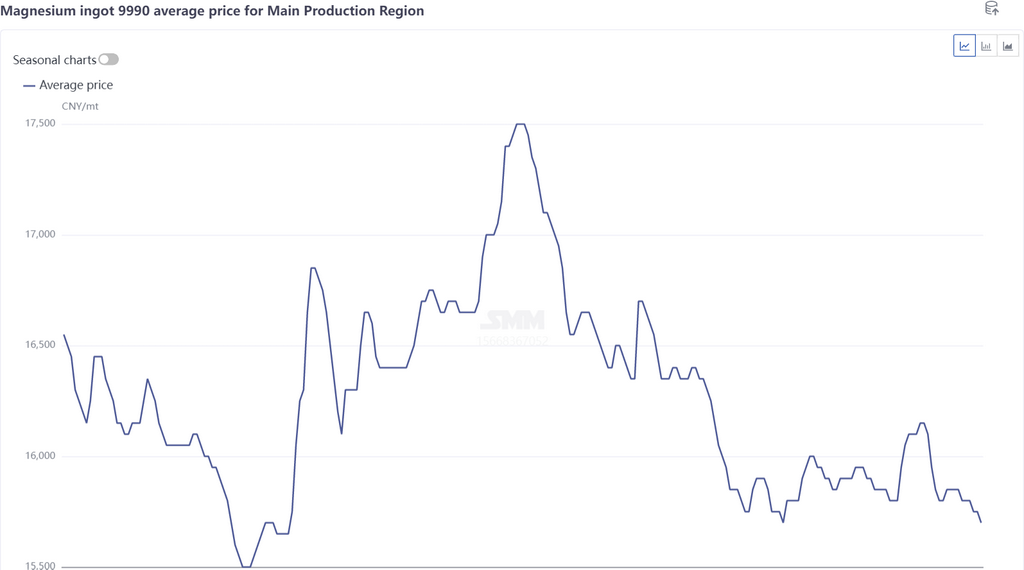
Al desentrañar las capas de la cronología, la lógica de comportamiento detrás de las operaciones intermitentes de los productores de magnesio este mes dista mucho de la simple narrativa superficial de "suben los costos → recortes de producción → bajan los costos → reanudación". Siguiendo la cadena de transmisión: los precios del carbón ya habían iniciado su ciclo alcista en agosto, pero la transmisión descendente hacia los eslabones posteriores fue insuficiente, y las subidas del precio del coque azul sufrieron un grave retraso. Esto provocó que los costos de producción inmediatos de las fundidoras de magnesio primario se dispararan abruptamente, lo que llevó a varias fundidoras a anunciar mantenimiento y recortes de producción de forma concentrada. Sin embargo, la situación de pérdidas se revirtió silenciosamente. El repunte del carbón encendió posteriormente el sentimiento del mercado en todos los frentes, con el coque azul, el alquitrán de hulla e incluso los precios del lingote de magnesio subiendo al unísono. Los ajustes de precios en los materiales auxiliares compensaron en gran medida el aumento de los costos de las materias primas. A medida que subían los precios del magnesio, los costos inmediatos de las fundidoras retrocedieron rápidamente, entrando brevemente en una zona de ganancias cómoda. Los planes colectivos de mantenimiento tuvieron un impacto limitado en la producción total de magnesio primario y no lograron revertir eficazmente el patrón previo de exceso de oferta y demanda débil. Sin embargo, los buenos tiempos no duraron mucho. Con el desequilibrio entre oferta y demanda agravado por el posterior debilitamiento del lado de los costos, los precios del magnesio dieron un giro y cayeron rápidamente, y las ganancias de los productores se erosionaron rápidamente una vez más. Acercándose al final de septiembre, las triples presiones de costos, inventario y flujo de caja convergieron simultáneamente, dejando a los productores de magnesio nuevamente en una encrucijada.
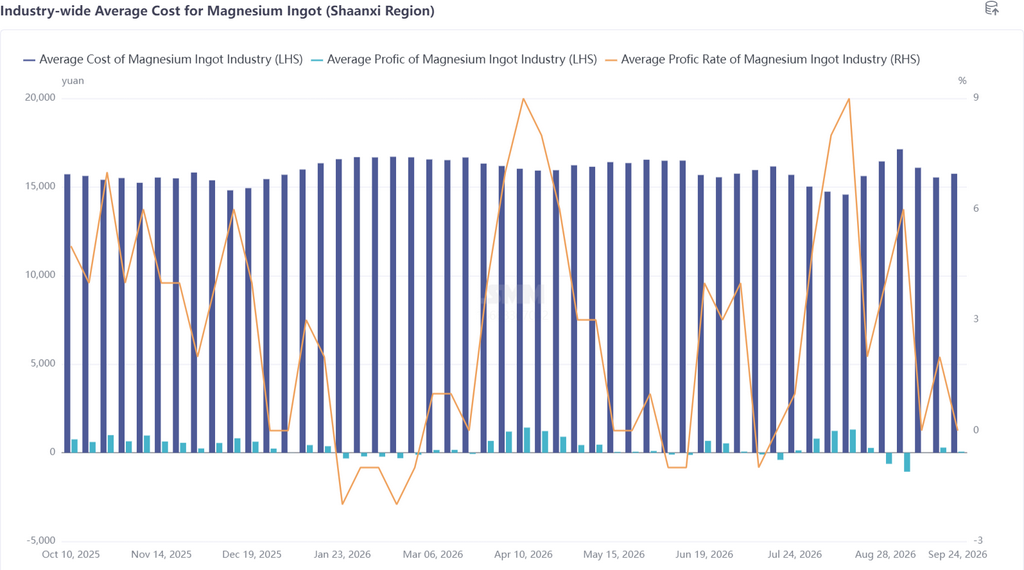
En cuanto a los datos de producción, la producción nacional de magnesio primario en septiembre fue de aproximadamente 95.300 tm, un 0,96% menos intermensual y continuando su tendencia a la baja. Cabe señalar que el impacto productivo de esta ola de mantenimiento —desencadenada por el aumento del precio del carbón a finales de agosto— fue relativamente limitado. El período de pérdidas por costos fue breve, las ventanas de mantenimiento de los productores fueron generalmente cortas y no se materializó una contracción sostenida de la oferta. Sin embargo, la historia se repite. A medida que septiembre llega a su fin, el mismo conjunto de desafíos ha aterrizado nuevamente ante los productores de magnesio. Según la investigación de SMM, varias fundidoras de magnesio primario ya han informado de planes concretos de parada. Si esta nueva ronda de recortes de producción se implementa realmente, el tan esperado cambio profundo en el equilibrio entre oferta y demanda del magnesio podría comenzar oficialmente.