Los envíos nacionales de electrolizadores alcalinos alcanzaron 383,2 MW en el segundo trimestre de 2026 y cayeron a 295,17 MW en el tercer trimestre de 2026. En términos intertrimestrales, el volumen de envíos del tercer trimestre disminuyó aproximadamente un 23 %, lo que supone un notable retroceso trimestral. En comparación con las tendencias históricas del sector, el segundo trimestre registró un nivel de envíos cíclicamente alto, mientras que el tercero se mantuvo dentro del rango trimestral normal del sector. En conjunto, el mercado experimentó un pico de entregas de equipos en el segundo trimestre, seguido de una desaceleración en el tercero, mostrando un patrón trimestral de "repunte seguido de corrección".
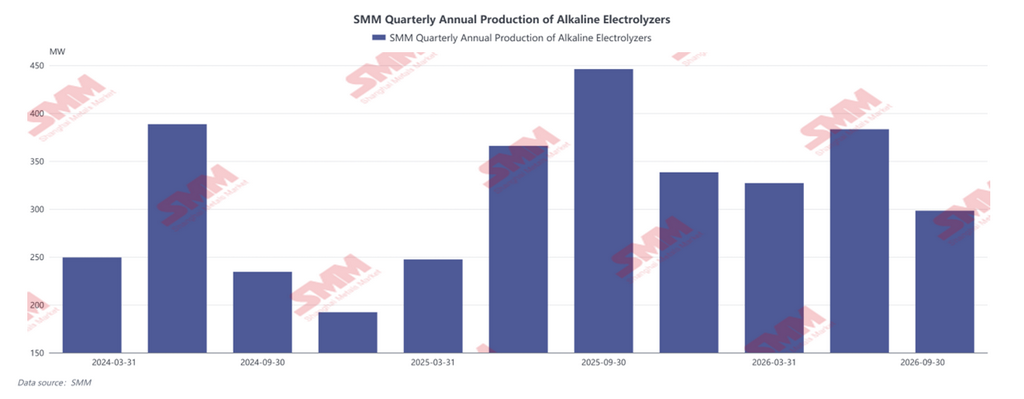
El aumento de los envíos en el segundo trimestre de 2026 se debió principalmente a proyectos de producción de hidrógeno acoplados a energía eólica y solar a gran escala y a proyectos de sustitución de hidrógeno verde en el sector químico, que habían ganado licitaciones con anterioridad y entraron en la ventana de entrega concentrada de equipos. Varios proyectos de producción de hidrógeno vinculados a bases eólicas y solares completaron previamente la adjudicación de licitaciones, y los propietarios de los proyectos exigieron la llegada y aceptación de los equipos en el segundo trimestre. Sumado a los plazos de entrega ajustados de varios proyectos de demostración, los factores anteriores elevaron conjuntamente el volumen de envíos por capacidad de potencia en este trimestre. El impulso de las entregas se enfrió en el tercer trimestre. Por un lado, las entregas de esos grandes proyectos que registraron despliegues concentrados en el período anterior se completaron en su mayoría, y el ritmo de licitación de nuevos proyectos se ralentizó temporalmente. Por otro lado, algunos proyectos con entregas pendientes se vieron obstaculizados por la construcción de infraestructura eólica y solar complementaria, la aprobación de capital y los trámites de uso del suelo, lo que retrasó los calendarios de entrega de equipos y contrajo el volumen total de envíos en el tercer trimestre.
La diferencia en el volumen de envíos entre los dos trimestres se debe principalmente a la falta de coincidencia en los ciclos de entrega de los proyectos a gran escala. El crecimiento del segundo trimestre se apoyó fundamentalmente en el cumplimiento de pedidos acumulados, lo que representa la entrega concentrada de pedidos acumulados en períodos anteriores que impulsaron los envíos a corto plazo. La caída de los envíos en el tercer trimestre no indica una contracción a largo plazo de la demanda de hidrógeno verde. Más bien, el sector careció de grandes proyectos de escala equivalente para sostener entregas continuas, lo que creó una brecha temporal en la transferencia de proyectos. Mientras tanto, los propietarios de proyectos intermedios adoptaron una postura más prudente en materia de inversión, lo que provocó retrasos en algunos proyectos. Los nuevos pedidos aún no han contribuido a entregas de equipos a gran escala. Este desajuste temporal entre oferta y demanda provocó finalmente la caída sustancial de los envíos del tercer trimestre en comparación con el segundo.