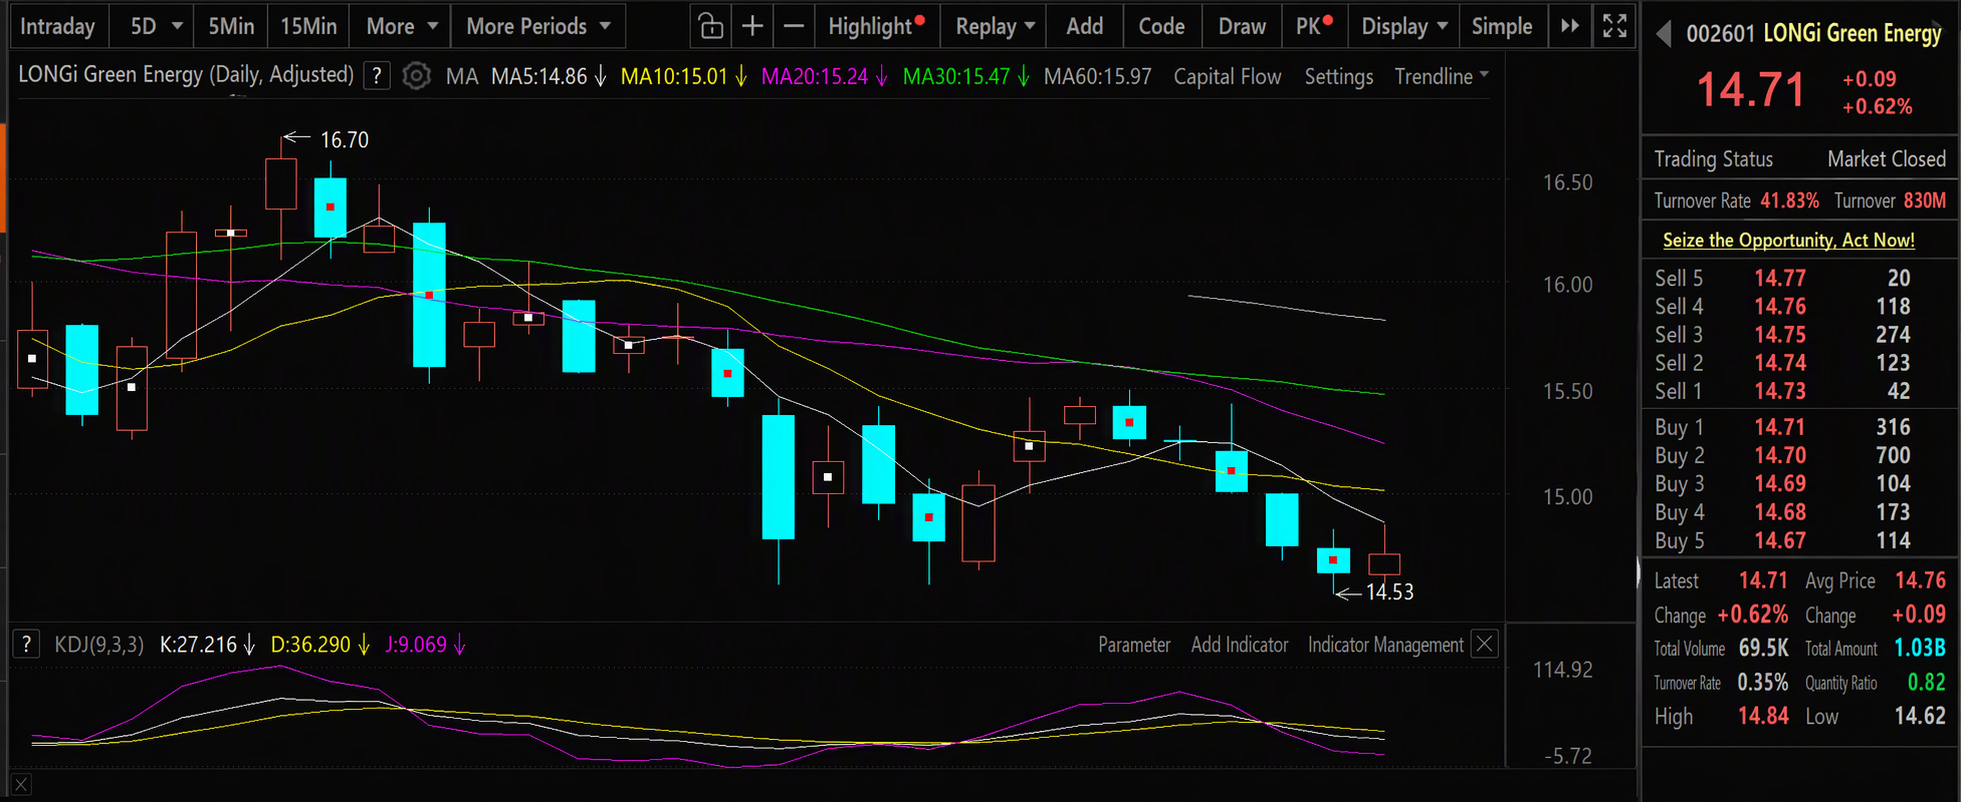
El 30 de septiembre, el precio de las acciones de LB Group subió, cerrando con un aumento del 0,62 % a 14,71 yuanes por acción el 30 de septiembre.
En cuanto a noticias, LB Group anunció recientemente: El concentrado de titanio es la materia prima clave necesaria para la producción de los principales productos de la empresa, dióxido de titanio y esponja de titanio. Para garantizar un suministro estable de materia prima de concentrado de titanio, el 22 de septiembre de 2026, la empresa firmó un Term Sheet (en adelante, el "Term Sheet" o "Carta de Intención") con su empresa asociada Image Resources NL (código ASX: IMA, en adelante, "Image Resources") en Jiaozuo. Según el acuerdo, la empresa o una subsidiaria designada por la empresa tiene la intención de invertir mediante aportes en efectivo y activos como maquinaria y equipo valorados como aportes de capital, adquiriendo así aproximadamente el 80 % de las participaciones en los proyectos de arenas minerales Durack y Yandanooka en poder de Titon Resources Pty Ltd, una subsidiaria de propiedad total de Image Resources. Las arenas minerales en Durack y Yandanooka contienen elementos como titanio y circonio, que pueden procesarse posteriormente en concentrado de titanio y arena de circón después de la extracción y el beneficio. En esta transacción, las contribuciones totales en efectivo y activos de la empresa ascienden a aproximadamente 160 millones de dólares australianos (aproximadamente 765,6 millones de yuanes), de los cuales la contribución en efectivo es de aproximadamente 20 millones de dólares australianos (aproximadamente 95,7 millones de yuanes), y la maquinaria, el equipo y otros activos están valorados en aproximadamente 140 millones de dólares australianos (aproximadamente 669,9 millones de yuanes) mediante negociación.Las formas específicas de inversión en esta transacción incluyen adquirir parte del capital de la empresa del proyecto, o establecer una empresa conjunta no incorporada (UJV) para los proyectos objetivo. Las dos partes determinarán la estructura final de la transacción mediante negociación, teniendo en cuenta factores legales, regulatorios, fiscales y comerciales. Esta transacción aún requiere completar la debida diligencia y valoración, firmar el acuerdo final de transacción y obtener la aprobación de ambas empresas y de los reguladores, incluido el FIRB (Consejo de Revisión de Inversiones Extranjeras). La contraprestación de la transacción y la proporción de capital aún no se han finalizado.
Sobre la situación básica de los proyectos objetivo, LB Group declaró: Los proyectos objetivo son los proyectos de arenas minerales Durack y Yandanooka, ubicados en Australia Occidental, en poder de Image Resources NL a través de su filial de propiedad total Titon Resources Pty Ltd. Dichos proyectos se encuentran en la cuenca norte de Perth, a unos 300 kilómetros al norte de Perth, Australia Occidental. A septiembre de 2026, según la norma JORC (2012), la mina Durack cuenta con recursos de 37,7 millones de toneladas con una ley de minerales pesados del 2,2 %, y la mina Yandanooka, con 57 millones de toneladas y una ley del 3,1 %. Los proyectos Durack y Yandanooka prevén producir concentrado de minerales pesados (HMC) mediante extracción y beneficio, con minerales valiosos compuestos principalmente por circón y minerales de titanio (ilmenita, rutilo, leucoxeno), junto con una pequeña cantidad de monacita. Actualmente, ambos proyectos de arenas minerales han obtenido permisos de exploración, pero aún no cuentan con permisos de extracción ni han iniciado operaciones mineras.
En cuanto a otros acuerdos relacionados con transacciones vinculadas, LB Group anunció: Al completarse esta transacción, la empresa tendrá aproximadamente el 80 % de participación en los proyectos objetivo, e Image Resources conservará alrededor del 20 %. La empresa organizará la gobernanza y el personal de las sociedades del proyecto según la estructura final de la transacción. La finalización de esta transacción no dará lugar a ocupación no operativa de capital de la empresa por parte del accionista controlador, el controlador real u otras partes vinculadas.
Sobre el propósito de la transacción y su impacto en la empresa cotizada, LB Group declaró: Esta transacción es una iniciativa importante dentro de la estrategia de la empresa de ampliar activamente el despliegue de recursos fuera de China.Ayudará a la empresa a adquirir recursos de arenas minerales de alta calidad en el extranjero, garantizará el suministro estable a largo plazo de materias primas para las cadenas industriales de dióxido de titanio y circonio y reforzará la capacidad de seguridad de recursos y la competitividad central de la empresa. Las fuentes de financiación de esta transacción son fondos propios o autofinanciados y activos físicos de la empresa, y no tendrá un impacto adverso material en la situación financiera ni en los resultados operativos actuales de la empresa. Este acuerdo es un arreglo indicativo y su firma en sí misma no tendrá un impacto material en la posición financiera actual ni en los resultados operativos de la empresa.
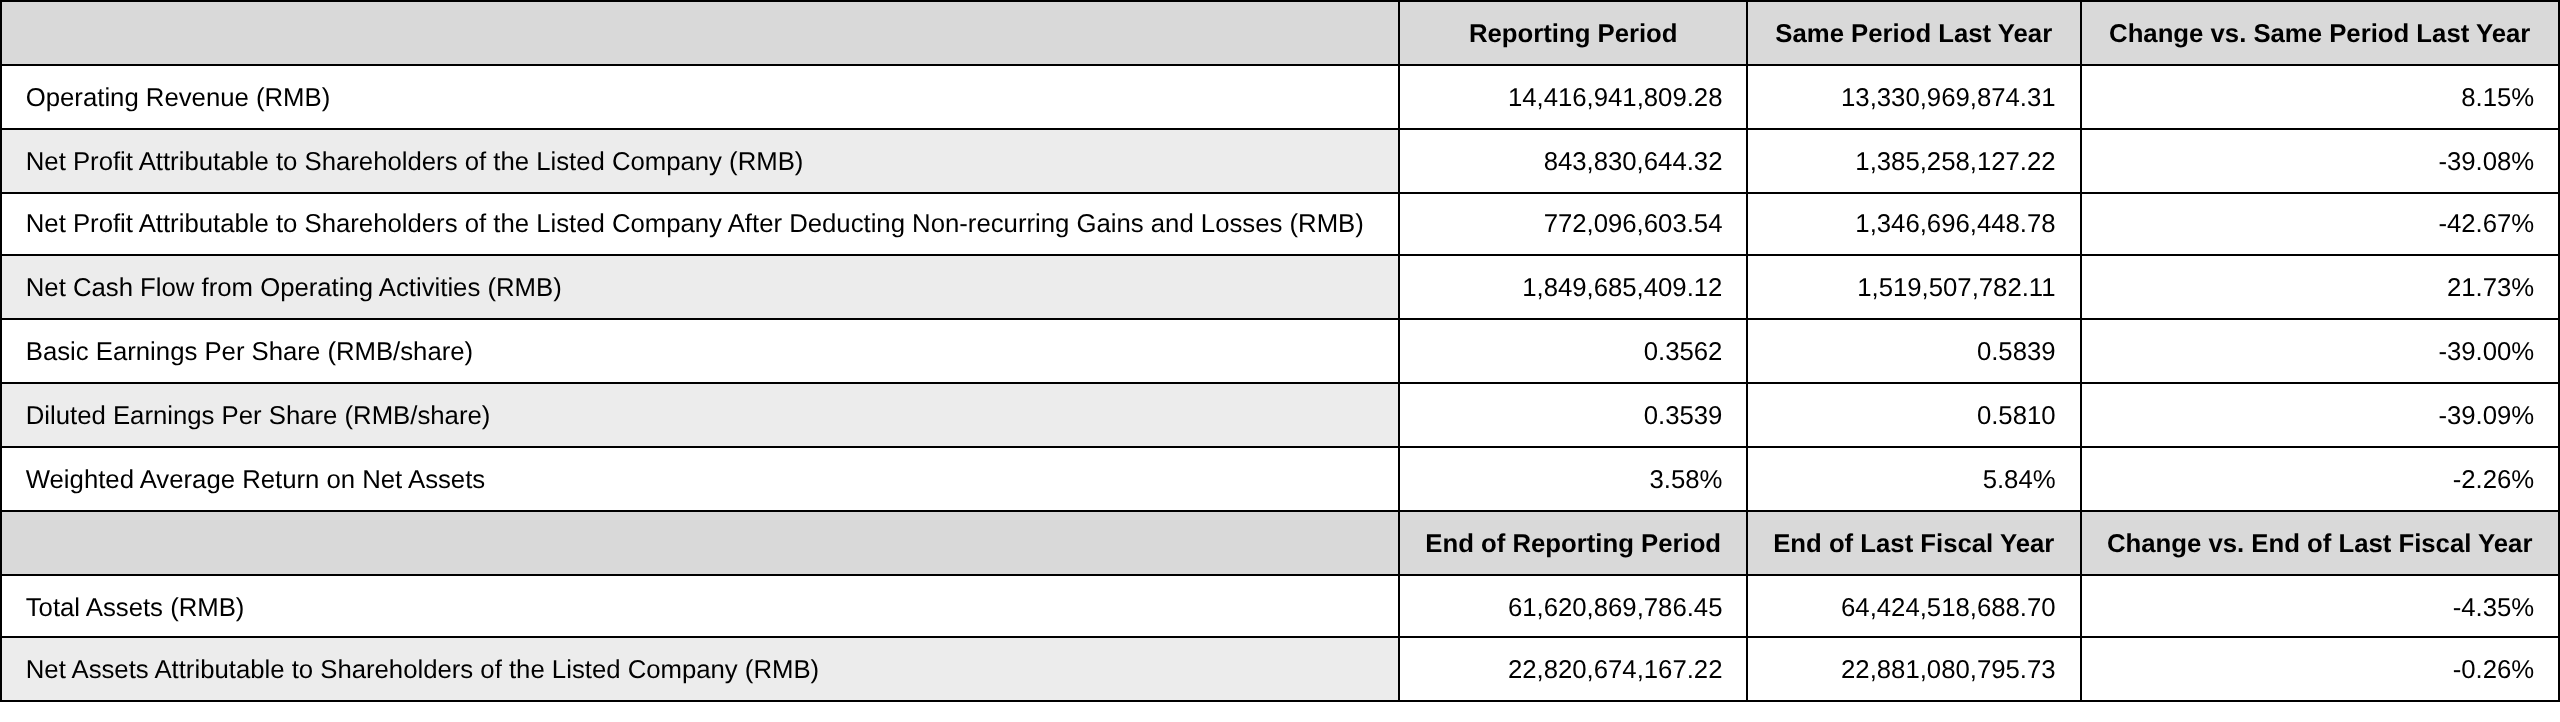
En cuanto al desempeño: LB Group publicó su informe semestral de 2026, en el que se muestra que la empresa logró ingresos operativos de 14.417 millones de yuanes, un aumento interanual del 8,15%; un beneficio total de 1.145 millones de yuanes, una caída interanual del 31,53%; y un beneficio neto atribuible a los accionistas de la empresa cotizada de 844 millones de yuanes, una caída interanual del 39,08%. Durante el período del informe,el beneficio neto disminuyó en comparación con el mismo período del año anterior, debido principalmente a fuertes aumentos en los precios de las materias primas de azufre y ácido sulfúrico, una lenta transmisión aguas abajo de los precios del dióxido de titanio, una menor producción de productos minerales y ganancias y pérdidas por tipo de cambio.
En su informe semestral, LB Group declaró: 2026 marca el primer año del período del "15.º Plan Quinquenal" del grupo. El grupo se ancló firmemente en la orientación al mercado, profundizó la innovación y la reforma, y respondió activamente a desafíos como las fluctuaciones económicas mundiales y la intensificación de la competencia en la industria, impulsando las operaciones del grupo de manera constante. Producción y ventas de dióxido de titanio: en el primer semestre de 2026, la producción de dióxido de titanio fue de 657.500 toneladas métricas, una caída interanual del 3,62%; las ventas totales de dióxido de titanio fueron de 685.600 toneladas métricas, un aumento interanual del 12,02%, de las cuales las ventas nacionales representaron el 38,33% y las ventas internacionales el 61,67%. Producción y ventas de esponja de titanio: en el primer semestre de 2026, la producción de esponja de titanio fue de 35.000 toneladas métricas, una caída interanual del 3,28%, y las ventas de esponja de titanio fueron de 38.100 toneladas métricas, una caída interanual del 1,55%. Otros productos: en el primer semestre de 2026, la producción de concentrados de mineral de hierro fue de 703.300 toneladas métricas, una caída interanual del 55,21%; las ventas de concentrados de mineral de hierro fueron de 708.700 toneladas métricas, una caída interanual del 55,20%; la producción de concentrados de mineral de titanio fue de 448.900 toneladas métricas, una caída interanual del 35,12%, todo para uso interno; la producción de fosfato de hierro fue de 62.600 toneladas métricas, un aumento del 36,78% respecto al mismo período del año anterior, y las ventas de fosfato de hierro fueron de 60.700 toneladas métricas, un aumento del 57,59% respecto al mismo período del año anterior.
En cuanto a los principales negocios de la empresa durante el período del informe, el informe semestral de LB Group muestra: la empresa tiene su sede en la Zona de Aglomeración Industrial Occidental de Jiaozuo, Henan. Es un gran grupo empresarial diversificado dedicado a la I+D y fabricación de nuevos materiales y a una profunda integración industrial. Actualmente se dedica principalmente a la producción y venta de dióxido de titanio, esponja de titanio, productos de circonio, materiales de cátodo y ánodo para baterías de litio, entre otros productos. Los productos de la empresa se venden en más de 110 países y regiones de los seis continentes. Manteniendo la misión corporativa de "crear una mejor vida con titanio y ser una empresa respetada", la empresa ha explorado la industria del titanio y sus derivados durante más de 30 años. Apoyándose en la innovación tecnológica y un modelo operativo eficiente, mejora continuamente la capacidad de la industria para servir a la sociedad humana. Los principales productos de la empresa son dióxido de titanio, esponja de titanio, productos de circonio y materiales de cátodo y ánodo para baterías de litio. Entre ellos, la capacidad de dióxido de titanio es de 1,66 millones de toneladas al año y la capacidad de esponja de titanio es de 80.000 toneladas al año, ambas ocupando el primer lugar a nivel mundial. Las bases industriales de titanio de la empresa están distribuidas en seis ciudades de cinco provincias, incluidas Henan, Sichuan, Hubei, Yunnan y Gansu. Ha formado una cadena industrial verde que abarca desde la extracción y procesamiento de minerales de titanio, hasta la fabricación de dióxido de titanio y titanio metálico, y la utilización integral derivada de recursos. Los productos no metálicos de circonio son operados por la filial controladora de la empresa, Orient Zirconic (código bursátil: 002167). Para más detalles, consulte el informe semestral de 2026 de Orient Zirconic.
Al revisar la tendencia de precios del primer semestre del dióxido de titanio rutilo de SMM, se observa que: el precio promedio del dióxido de titanio rutilo el 30 de junio fue de 15.750 yuanes por tonelada, un aumento del 16,67% en el primer semestre en comparación con el precio promedio de 13.500 yuanes por tonelada del 31 de diciembre de 2025. Comparando el precio promedio diario semestral del dióxido de titanio rutilo en el primer semestre de 2026, de 15.078,88 yuanes por tonelada, con el precio promedio diario semestral del primer semestre de 2025, de 14.375,21 yuanes por tonelada, el precio promedio diario semestral aumentó un 4,9%.
Según los datos de precios de SMM: el 30 de septiembre, el precio promedio de SMM del dióxido de titanio rutilo se mantuvo estable en comparación con el día de negociación anterior.
El mercado del dióxido de titanio se mantuvo en general estable esta semana. En cuanto a los costos, los precios de los concentrados de titanio y del ácido sulfúrico estuvieron deprimidos, y las materias primas no ofrecieron un fuerte soporte de costos. El movimiento alcista dependió más de la dinámica de oferta y demanda y del sentimiento del mercado. Por el lado de la oferta, impulsadas por las expectativas de temporada alta, algunas empresas de dióxido de titanio reanudaron la producción y aumentaron la producción. Los productores tomaron pedidos activamente, las cargas de bajo precio que circulaban anteriormente fueron absorbidas en gran medida y el sentimiento bajista en el mercado se disipó visiblemente. A medida que se cumplían los pedidos, algunas empresas digirieron inventario y la producción se orientó a entregas programadas. Sin embargo, la mejora por el lado de la demanda fue limitada. El aprovisionamiento previo a las vacaciones, combinado con la temporada alta de septiembre-octubre, trajo cierto crecimiento de pedidos, pero a medida que se acercaban las dos festividades, el ritmo de compras downstream se desaceleró y las compras de los usuarios finales siguieron siendo cautelosas. El sentimiento del mercado se ha recuperado, pero las transacciones reales no han seguido con suficiente fuerza, lo que dificulta que los precios suban rápidamente. En general, se espera que los precios del dióxido de titanio se mantengan estables y se consoliden a corto plazo. Que el mercado pueda fortalecerse aún más dependerá del volumen real de compras downstream después de las vacaciones.
Lectura recomendada: