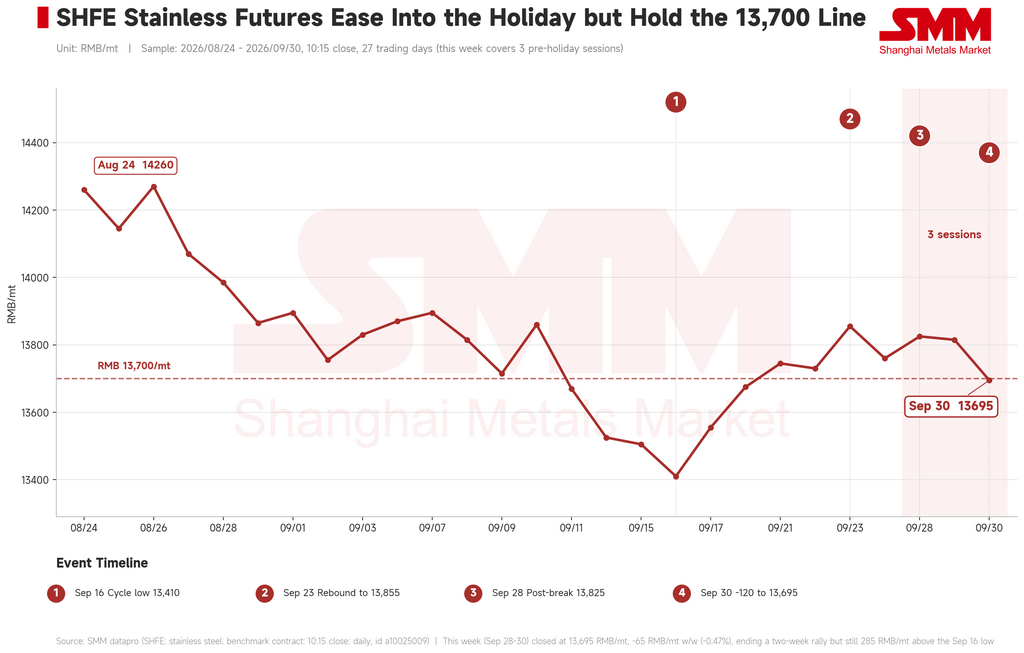
Los datos de SMM muestran que durante las tres sesiones previas al festivo del 28 al 30 de septiembre de 2026, el contrato de referencia de acero inoxidable SS2611 operó en un rango débil pero resistente bajo la presión de una caída sostenida del níquel en la SHFE, sin llegar a romper a la baja. Al cierre de las 10:15 del 30 de septiembre, el contrato se liquidó en 13.695 RMB/t (aproximadamente 2.040 $/t), una caída de 65 RMB/t, o 0,47%, respecto al viernes anterior, poniendo fin a una racha de dos semanas de ganancias, pero manteniéndose aún 285 RMB/t por encima del mínimo del ciclo del 16 de septiembre de 13.410 RMB/t y defendiendo en líneas generales la línea de 13.700 RMB/t. La característica definitoria de la semana fue un equilibrio débil bilateral entre futuros y contado: el precio cayó mucho menos que el complejo más amplio de metales básicos, mientras que las cotizaciones al contado se mantuvieron planas al finalizar el reabastecimiento previo al festivo y reducirse las transacciones, dejando a ambos lados sin dirección.
Desde la perspectiva macroeconómica y de noticias, las fuerzas internas y externas se compensaron mutuamente y el sentimiento pasó de presionado a neutral. En el exterior, los comentarios de la Fed perdieron su dirección única: Williams sugirió que otra subida este año podría ser apropiada pero no vio urgencia, mientras que Barr y Musalem interpretaron la política como todavía modestamente acomodaticia, y la consiguiente agitación en las expectativas de tipos mantuvo al dólar firme y al sentimiento de materias primas débil. Las tensiones en Oriente Medio y un mínimo récord del rial iraní añadieron una capa adicional de aversión al riesgo que pesó sobre los metales básicos en general. A nivel interno, la política se movió decididamente en la otra dirección. La reunión del Consejo de Estado pidió explícitamente un ajuste contracíclico más fuerte; el Banco Popular de China recortó el tipo de interés del PSL en 25 puntos básicos y amplió las cuotas de représtamo en 200.000 millones de RMB para la mejora tecnológica —con el ratio de apoyo elevado del 60% al 100%— y en otros 500.000 millones de RMB para agricultura y pequeñas empresas; el Ministerio de Finanzas y otros dos departamentos introdujeron una subvención de intereses hipotecarios de un punto porcentual anual durante un máximo de cinco años, con un tope de 1 millón de RMB por hogar. Las consultas comerciales entre China y EE. UU. produjeron un conjunto de ocho puntos de resultados acordados junto con un marco de reducción arancelaria recíproca de "300 por 300". En conjunto, el lastre macroeconómico que había suprimido al mercado durante la mayor parte de septiembre parece haberse descargado, desplazando el factor macro de un lastre a un apoyo moderado.
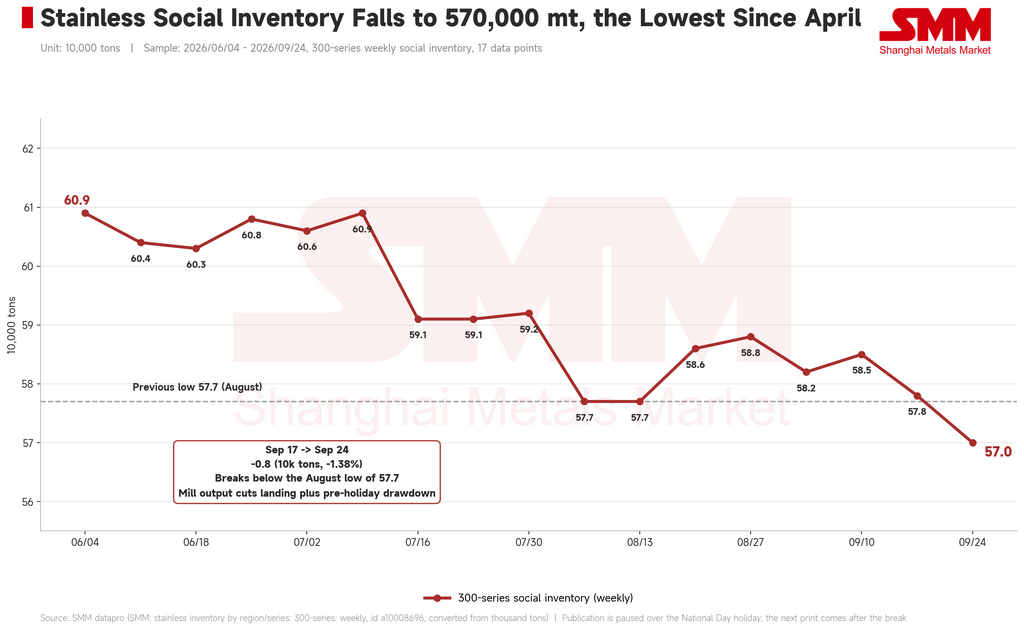
Desde una perspectiva de fundamentales, la reducción de existencias se aceleró y la resistencia del contado se mantuvo incluso cuando las operaciones se redujeron. El inventario social de la serie 300 de SMM cayó a 570.000 t en la semana hasta el 24 de septiembre, una baja de 8.000 t, o 1,38%, rompiendo por debajo del mínimo de agosto de 577.000 t para alcanzar su nivel más bajo desde abril. En un contexto en el que la tradicional temporada alta de septiembre claramente no se ha materializado y la demanda final sigue por debajo de lo esperado, una reducción de esa magnitud otorga un apoyo real a los precios al contado. La resistencia se basa en tres factores: los recortes de producción de las acerías siguen ganando tracción, lo que ha mantenido manejables las llegadas reales; los precios al contado ya se sitúan cerca del extremo inferior del rango del año, dejando a los operadores con existencias modestas y poco apetito por descontar; y la recogida diaria de demanda rígida se mantiene aunque el reabastecimiento previo al festivo esté completo y no haya surgido nueva compra. Las cotizaciones de laminado en frío 201/2B, 304/2B, 316L/2B y 430/2B tanto en Wuxi como en Foshan no variaron en la semana, con la prima del 304/2B de Wuxi sobre futuros estable en el rango de 525–875 RMB/t, mientras que el comercio derivó hacia el modo festivo desde mediados de semana y tanto las consultas como las operaciones confirmadas siguieron siendo escasas —el principal límite para los precios al contado esta semana.
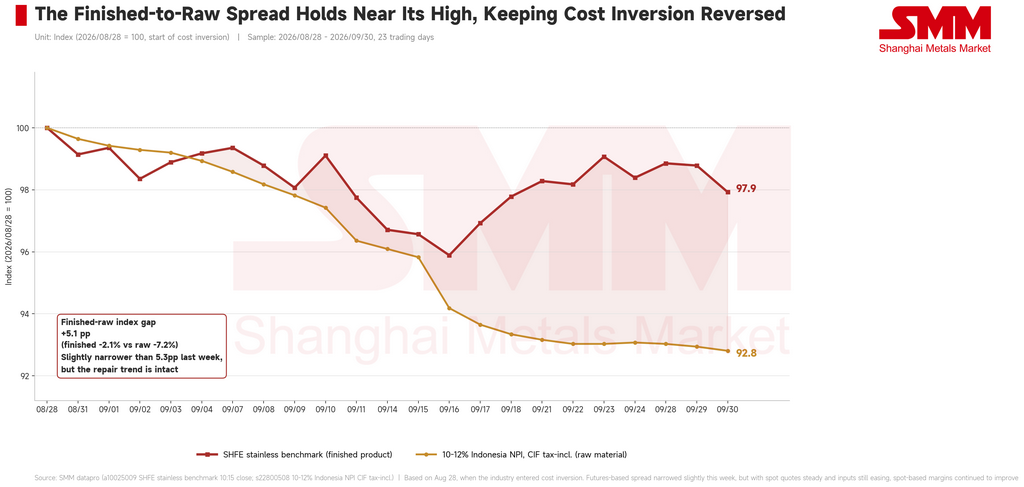
Desde el lado de costes y oferta, las materias primas siguieron relajándose y la reparación de márgenes se mantuvo intacta. En cromo, el promedio semanal del ferrocromo de alto carbono de Mongolia Interior se situó en 7.837,5 RMB por tonelada base de 50 mt (aproximadamente 1.167 $), una baja de 12,5 RMB semana a semana, con los precios de licitación de las acerías aún deprimidos y la presión de costes relajándose aún más. En níquel, el NPI indonesio del 10-12% CIF con impuestos incluidos se cotizó a 1.045 RMB/punto de níquel (aproximadamente 156 $), una baja de 3 RMB, o 0,29%, ya que el contrato de referencia de níquel de la SHFE cayó 3.320 RMB/t, o 2,65%, a 121.860 RMB/t en la semana; el descenso de los insumos con contenido de níquel se ha ralentizado pero no ha cambiado de dirección. Indexado al 28 de agosto, cuando la industria entró formalmente en inversión de costes, el producto terminado se sitúa ahora en 97,9 frente a los insumos en 92,8, dejando la brecha entre producto terminado y materia prima en un máximo de 5,1 puntos porcentuales, marginalmente por debajo de los 5,3 puntos de una semana antes. Los futuros de producto terminado cayeron ligeramente más que los insumos esta semana, por lo que el diferencial basado en futuros se estrechó por primera vez en este ciclo de reparación; sin embargo, sobre una base al contado, con cotizaciones planas e insumos aún cayendo, los márgenes en fábrica continuaron ampliándose. La rentabilidad de las acerías sigue siendo positiva y la anterior inversión de costes continúa deshaciéndose, aunque la recuperación aún no se ha traducido en mayores programas de producción, y los recortes de producción siguen avanzando.
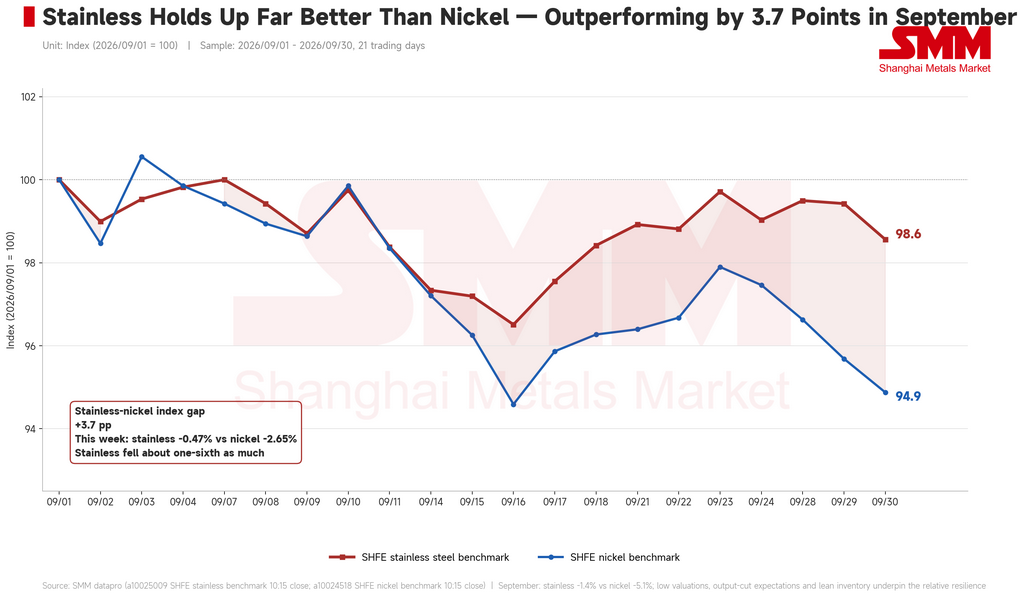
En general, el mercado se asentó en equilibrio esta semana entre dos fuerzas opuestas —la presión del debilitamiento del níquel en el exterior por un lado, y un suelo construido a partir de inventarios reducidos y expectativas de recortes de producción por el otro— dejando al mercado en un rango difícil de mover en cualquier dirección. El acero inoxidable cae un 1,4% en lo que va de septiembre frente al 5,1% del níquel, un rendimiento superior de 3,7 puntos porcentuales que se apoya en valoraciones bajas, expectativas de recortes de oferta y un inventario social reducido más que en cualquier evidencia de demanda. De cara al futuro, la demanda final persistentemente débil y la confianza baja dejan poco sobre lo que los precios puedan construir, y los fundamentales no ofrecen un fuerte impulsor alcista; pero con el lastre macroeconómico en gran parte descargado, los recortes de producción avanzando de manera constante, el inventario en un nivel razonablemente bajo y los precios al contado en la parte inferior del rango del año, el margen para caer está igualmente limitado. Se espera que el contrato de referencia continúe moviéndose lateralmente cerca del extremo inferior tras el festivo. Se aconseja a los participantes de la industria adoptar una visión mesurada de cómo el movimiento del níquel durante el largo festivo se traslada al sentimiento en la primera sesión de vuelta, vigilar el ritmo de recuperación de la demanda, el seguimiento de los recortes de producción de las acerías y la transmisión real de costes desde las materias primas, y mantener operaciones estables.