I. Operación del mercado eléctrico al contado
Resumen semanal: Del 21 al 27 de septiembre, las condiciones meteorológicas en China siguieron siendo muy diferenciadas. El calor de finales de verano persistió en Jiangnan y el sur de China, con una demanda de refrigeración relativamente resistente en Guangdong y otros mercados del sur, mientras que la actividad más frecuente de aire frío en el norte de China redujo gradualmente la demanda de refrigeración. A pesar de la continua transición desde la carga máxima estival, los precios medios semanales al contado aumentaron en los seis mercados monitorizados. La media en tiempo real de Shandong subió a 430,49 CNY/MWh; las medias del día anterior y en tiempo real de Guangdong aumentaron a 509,58 CNY/MWh y 577,52 CNY/MWh, respectivamente; la media en tiempo real del lado de la generación de Mongolia Interior subió a 389,03 CNY/MWh; las medias del día anterior e intradiarias de Jiangsu alcanzaron 433,89 CNY/MWh y 451,23 CNY/MWh; las medias del día anterior e intradiarias de Shanxi se situaron en 379,64 CNY/MWh y 452,72 CNY/MWh; mientras que las medias del día anterior y en tiempo real de Shaanxi subieron a 328,70 CNY/MWh y 319,79 CNY/MWh. En cuanto a los combustibles, los precios del carbón térmico en puerto se mantuvieron elevados, mientras que los costes de importación de GNL disminuyeron durante la semana y los precios del GNL en el este de Guangdong cayeron de 6.205 CNY/t a 6.050 CNY/t.
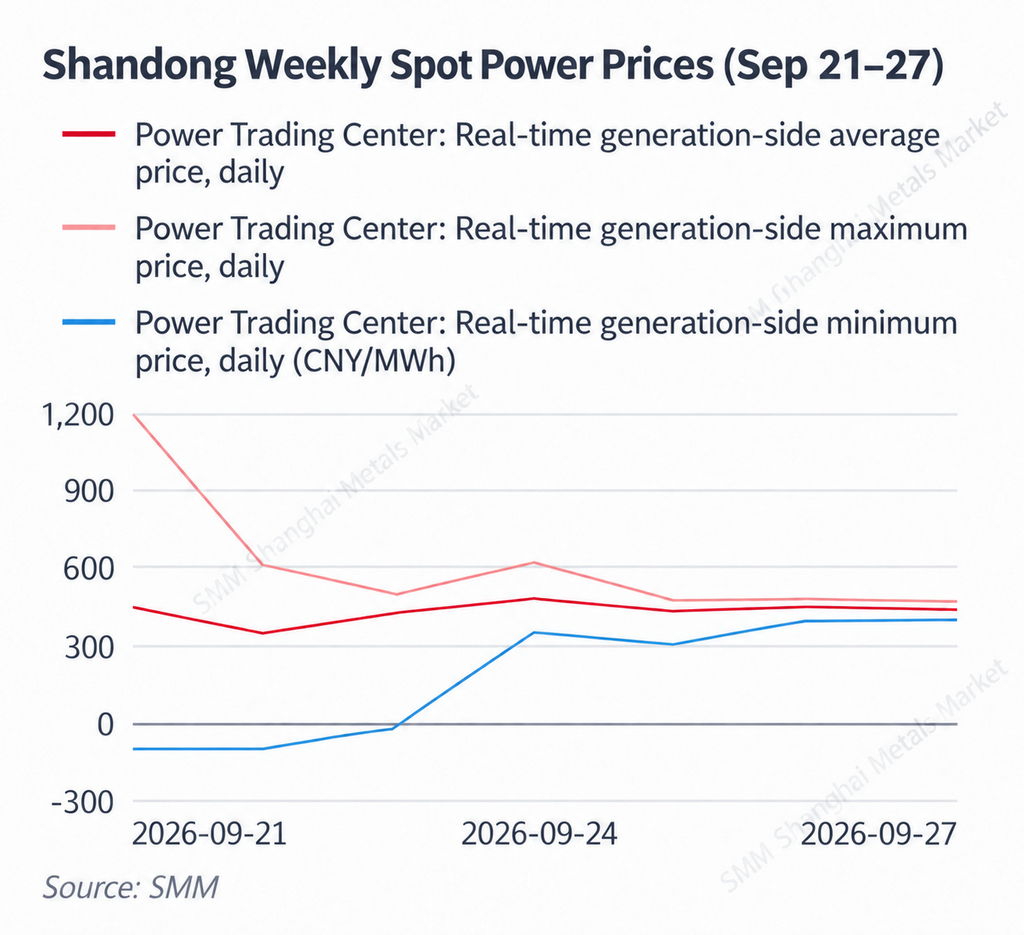
Shandong se mantuvo en niveles elevados, con precios negativos que aún aparecieron a principios de semana antes de que las condiciones de oferta y demanda se endurecieran notablemente más adelante. La media del precio en tiempo real del lado de la generación de Shandong cayó de 447,39 CNY/MWh el 21 de septiembre a 348,91 CNY/MWh el 22 de septiembre, antes de repuntar a 476,84 CNY/MWh el 24 de septiembre. Posteriormente, los precios se mantuvieron principalmente en el rango de 432–448 CNY/MWh durante el 25–27 de septiembre. La media semanal fue de aproximadamente 430,49 CNY/MWh, un aumento de alrededor del 3,3% respecto a la semana anterior. Cabe destacar que el precio mínimo en tiempo real alcanzó -100 CNY/MWh tanto el 21 como el 22 de septiembre, y se mantuvo negativo en -32,61 CNY/MWh el 23 de septiembre. Sin embargo, a partir del 24 de septiembre, los precios mínimos diarios subieron todos por encima de 300 CNY/MWh, lo que indica un claro cambio desde un exceso de oferta localizado a principios de semana hacia condiciones del sistema mucho más ajustadas posteriormente. A medida que la demanda de refrigeración siguió disminuyendo en el norte de China, la carga por altas temperaturas dejó de ser el principal factor determinante de los precios en Shandong. La producción renovable, las desviaciones de la demanda real y los costes marginales del carbón tuvieron un papel más relevante, mientras que los elevados precios del carbón limitaron el descenso de las ofertas de generación térmica.
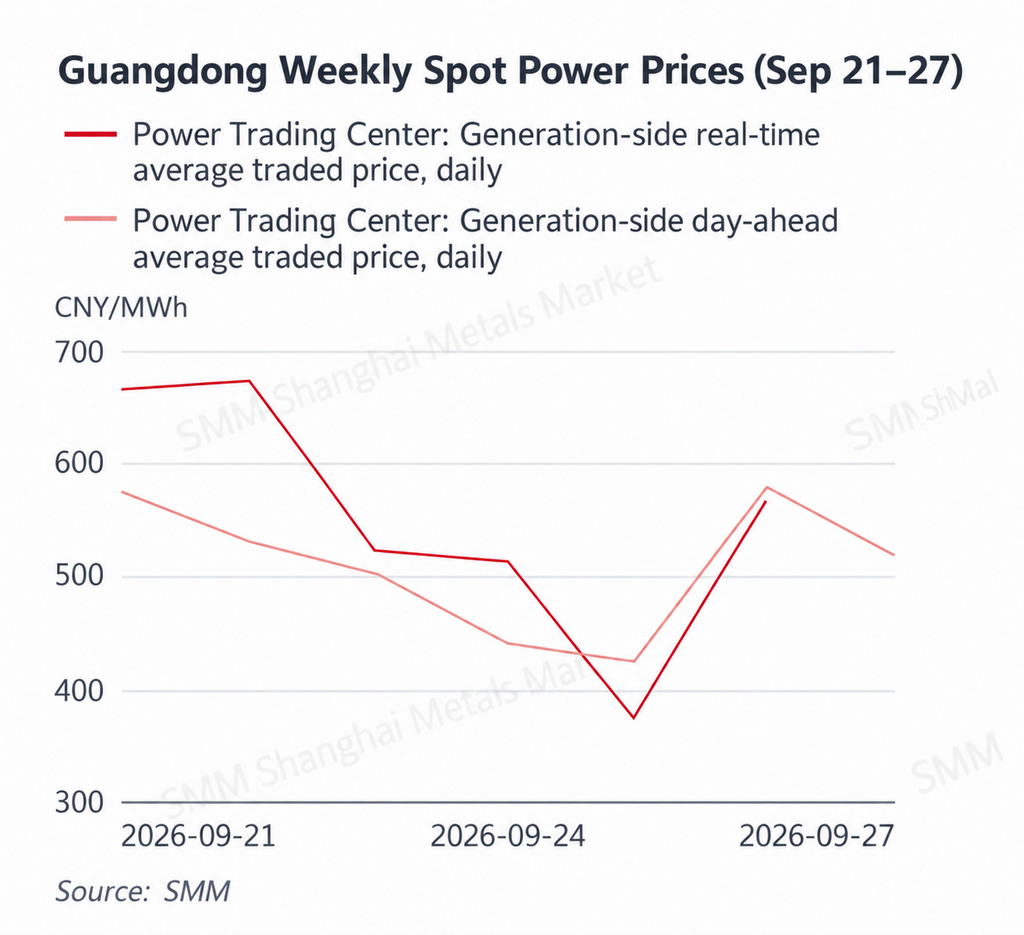
Guangdong mantuvo un fuerte soporte de precios por el calor persistente, mientras que la volatilidad en tiempo real aumentó aún más y los precios se fortalecieron de nuevo durante el fin de semana. El promedio semanal del mercado diario de Guangdong subió a aproximadamente 509,58 RMB/MWh, un aumento de alrededor del 10,7% respecto a la semana anterior, mientras que su promedio en tiempo real alcanzó aproximadamente 577,52 RMB/MWh, un aumento de alrededor del 13,7%. Los precios en tiempo real se mantuvieron por encima de 666 RMB/MWh el 21 y 22 de septiembre, cayeron a 376,28 RMB/MWh el 25 de septiembre y luego repuntaron con fuerza hasta un máximo semanal de 727,35 RMB/MWh el 27 de septiembre. Los precios del mercado diario también se mantuvieron elevados, alcanzando 577,02 RMB/MWh el 26 de septiembre. El calor persistente siguió impulsando la demanda de refrigeración en Guangdong. Mientras tanto, los precios del GNL en el este de Guangdong cayeron de 6.205 RMB/t a 6.050 RMB/t, aliviando los costes marginales de generación a gas en comparación con la semana anterior. Por lo tanto, la fortaleza continuada de los precios spot en Guangdong esta semana se debió más a la resiliente demanda relacionada con el calor y a las ajustadas condiciones de oferta y demanda en tiempo real que a nuevos aumentos en los costes de combustible.
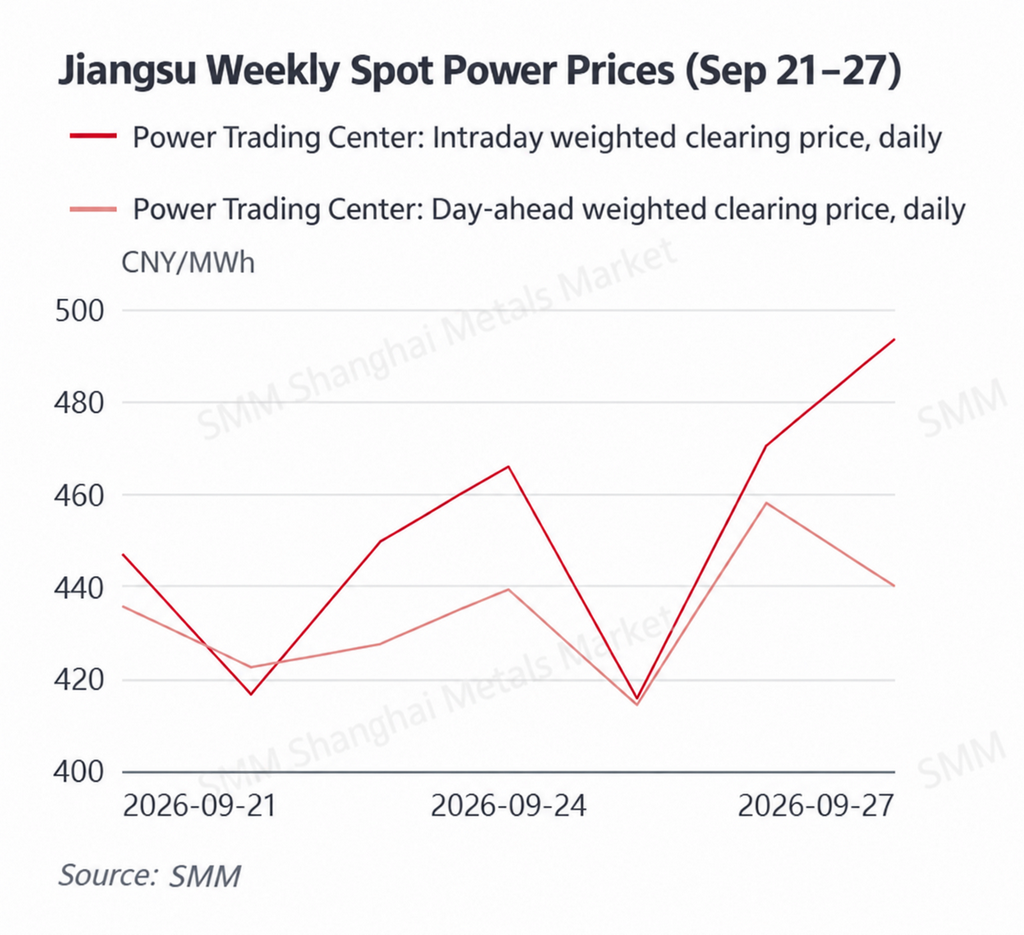
Los mercados diario e intradiario de Jiangsu se fortalecieron, y los precios intradiarios siguieron indicando condiciones operativas en tiempo real relativamente ajustadas. El promedio ponderado semanal del mercado diario de Jiangsu subió a aproximadamente 433,89 RMB/MWh, un aumento de alrededor del 9,7% respecto a la semana anterior, mientras que el promedio intradiario ascendió a aproximadamente 451,23 RMB/MWh, un aumento de alrededor del 6,2%. Los precios intradiarios oscilaron principalmente entre 416 RMB/MWh y 471 RMB/MWh antes de subir aún más hasta 493,57 RMB/MWh el 27 de septiembre. Los precios del mercado diario fueron relativamente estables, principalmente dentro del rango de 414–458 RMB/MWh. Las precipitaciones aumentaron a partir del 23 de septiembre y las temperaturas máximas descendieron gradualmente, por lo que la demanda de refrigeración no ejerció un fuerte impulso alcista. En cambio, los precios más altos probablemente reflejaron condiciones reales del sistema más ajustadas, una demanda industrial resiliente y el soporte continuado de los elevados costes de generación con carbón. La prima de los precios intradiarios sobre los del mercado diario también sugiere que las desviaciones en la producción renovable y las condiciones reales de demanda siguieron siendo factores importantes en la fijación de precios a corto plazo.
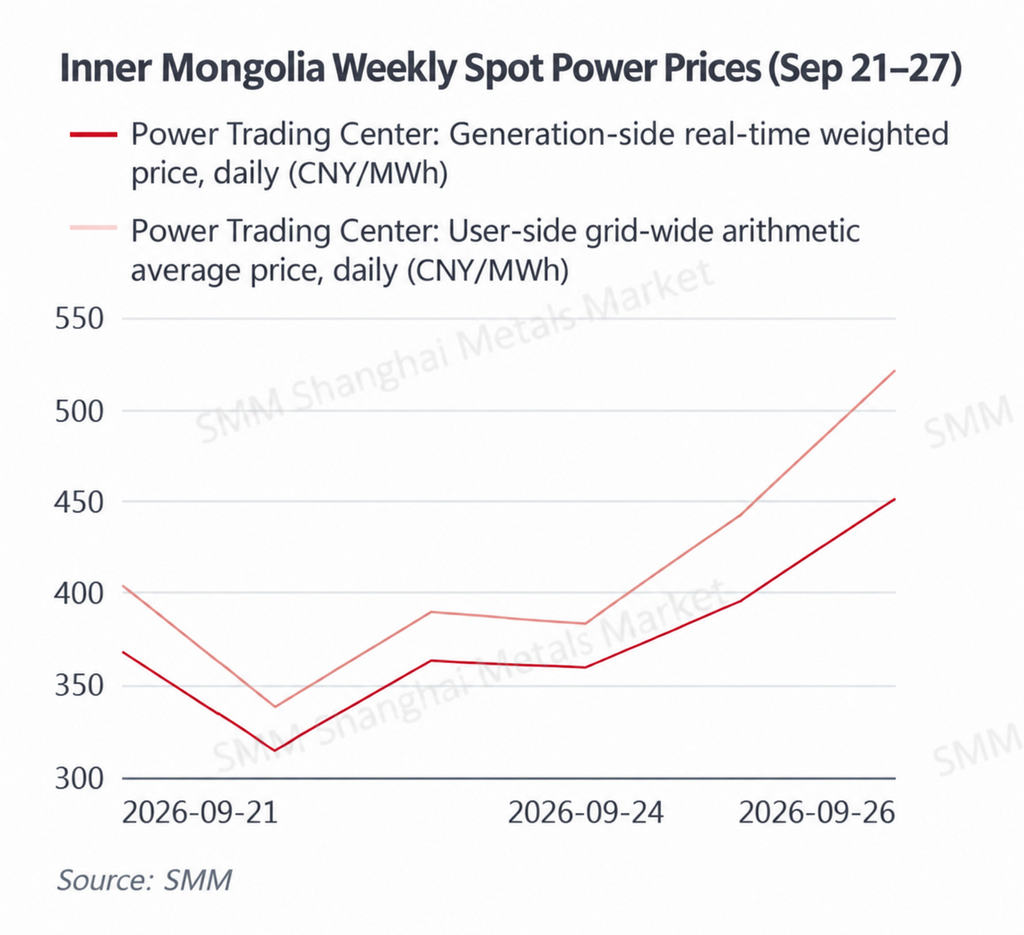
Mongolia Interior pasó de niveles débiles a principios de semana a un claro repunte a finales, con la generación renovable dominando la volatilidad de los precios. El promedio ponderado en tiempo real del lado de la generación en Mongolia Interior alcanzó aproximadamente 389,03 RMB/MWh en la semana, un aumento de alrededor del 12,3% respecto a la semana anterior, mientras que el promedio aritmético del lado del usuario en todo el sistema subió a aproximadamente 425,21 RMB/MWh, un aumento de alrededor del 13,7%. Los precios del lado de la generación cayeron a 314,85 RMB/MWh el 22 de septiembre antes de subir, alcanzando 451,10 RMB/MWh el 26 de septiembre y 472,11 RMB/MWh el 27 de septiembre. El promedio del lado del usuario también subió a 521,09 RMB/MWh el 26 de septiembre. Con una alta proporción de generación eólica y solar, los precios spot de Mongolia Interior siguen siendo muy sensibles a la producción renovable y a los flujos de exportación. Una fuerte generación eólica y solar puede deprimir rápidamente los precios, mientras que una menor producción renovable eleva los requisitos de equilibrio térmico y permite que los altos costos del carbón ejerzan una mayor influencia en las ofertas marginales. El repunte de finales de semana reflejó, por tanto, la interacción entre los cambios en la producción renovable y los costos marginales del carbón.
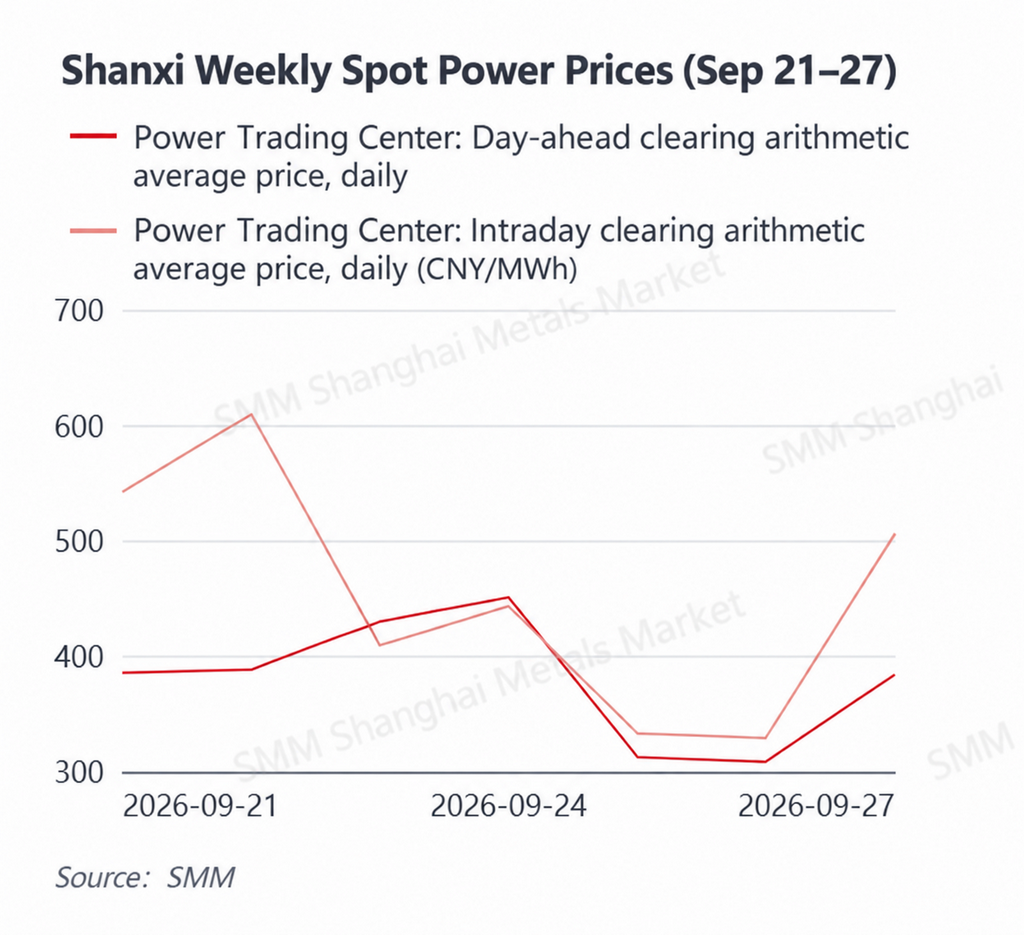
Los precios del día anterior e intradiarios de Shanxi aumentaron significativamente, mientras que los precios intradiarios siguieron mostrando grandes desviaciones respecto a las expectativas del día anterior. El promedio aritmético semanal del día anterior de Shanxi subió a aproximadamente 379,64 RMB/MWh, un aumento de alrededor del 18,0% respecto a la semana anterior, mientras que el promedio intradiario aumentó a aproximadamente 452,72 RMB/MWh, un aumento de alrededor del 11,8%. El promedio intradiario fue aproximadamente 73 RMB/MWh superior al promedio del día anterior. Los precios intradiarios ya estaban elevados en 541,56 RMB/MWh y 609,34 RMB/MWh el 21 y 22 de septiembre, bajaron a alrededor de 330 RMB/MWh el 25 y 26 de septiembre, y luego repuntaron a 505,71 RMB/MWh el 27 de septiembre. Los precios del día anterior alcanzaron un máximo de 450,63 RMB/MWh el 24 de septiembre antes de caer bruscamente. La amplia diferencia entre el día anterior y el intradiario indica que las condiciones reales del sistema siguieron desviándose materialmente de las previsiones del día anterior. Dada la alta proporción de generación a carbón en Shanxi, los elevados costos del carbón pueden amplificar la volatilidad de los precios intradiarios cuando la carga real, las exportaciones o la producción renovable difieren de las expectativas y las unidades a carbón se vuelven marginales.
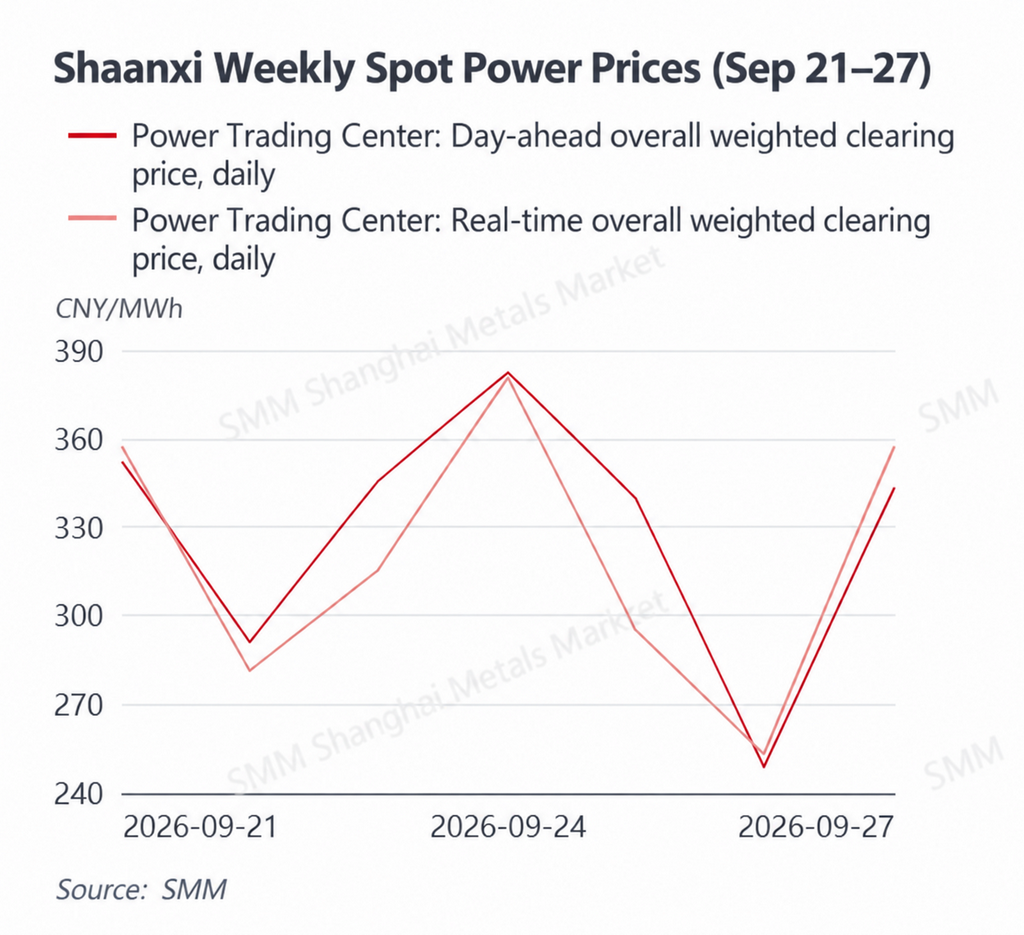
El centro de precios de Shaanxi siguió subiendo, aunque los precios en tiempo real permanecieron ligeramente por debajo de los niveles del día anterior en promedio semanal, lo que indica condiciones reales del sistema relativamente equilibradas. El promedio ponderado semanal del mercado diario de Shaanxi subió a aproximadamente 328,70 RMB/MWh, un aumento de alrededor del 18,8% respecto a la semana anterior, mientras que el promedio en tiempo real aumentó a aproximadamente 319,79 RMB/MWh, un incremento de alrededor del 8,3%. Los precios del mercado diario alcanzaron un máximo semanal de 382,51 RMB/MWh el 24 de septiembre, cayeron a 248,11 RMB/MWh el 26 de septiembre y luego se recuperaron a 343,20 RMB/MWh el 27 de septiembre. Los precios en tiempo real siguieron un patrón similar, con un pico de 380,77 RMB/MWh el 24 de septiembre y un mínimo de 252,84 RMB/MWh el 26 de septiembre. A diferencia de Shanxi, el promedio semanal en tiempo real de Shaanxi fue aproximadamente 9 RMB/MWh inferior al del mercado diario, lo que sugiere que las condiciones operativas reales no fueron persistentemente más ajustadas de lo esperado. Por lo tanto, el aumento semanal reflejó condiciones generales de oferta y demanda más firmes y el respaldo de los costos marginales de las centrales de carbón, mientras que la producción renovable real continuó determinando la dirección de los precios a corto plazo.
En general, los precios promedio semanales aumentaron en los seis mercados monitoreados, aunque los factores subyacentes ya eran muy diferentes de los observados durante el pico del verano. Guangdong siguió respaldado por la demanda de altas temperaturas, mientras que los precios en Shandong, Jiangsu, Mongolia Interior, Shanxi y Shaanxi estuvieron cada vez más impulsados por la producción renovable real, la carga en tiempo real, el comercio interprovincial y las desviaciones de las previsiones. En particular, los precios intradiarios en Shanxi y Jiangsu se mantuvieron por encima de los niveles del mercado diario, lo que apunta a condiciones operativas reales más ajustadas de lo esperado. En Shandong, la transición de precios mínimos negativos a principios de semana a precios mínimos superiores a 300 RMB/MWh más adelante ilustra la rapidez con la que pueden cambiar las condiciones del sistema dentro de la misma provincia. En cuanto a los combustibles, los elevados precios del carbón siguieron respaldando los costos marginales de las centrales de carbón, mientras que el retroceso en los precios del GNL redujo el ritmo de nuevos aumentos en los costos de generación a gas en Guangdong.
Energía primaria
21–27 de septiembre
Carbón térmico: Los precios en puerto se mantuvieron firmes en niveles elevados, mientras que los precios en boca de mina divergieron, con el mercado pasando de un repunte unidireccional hacia una consolidación en niveles altos.
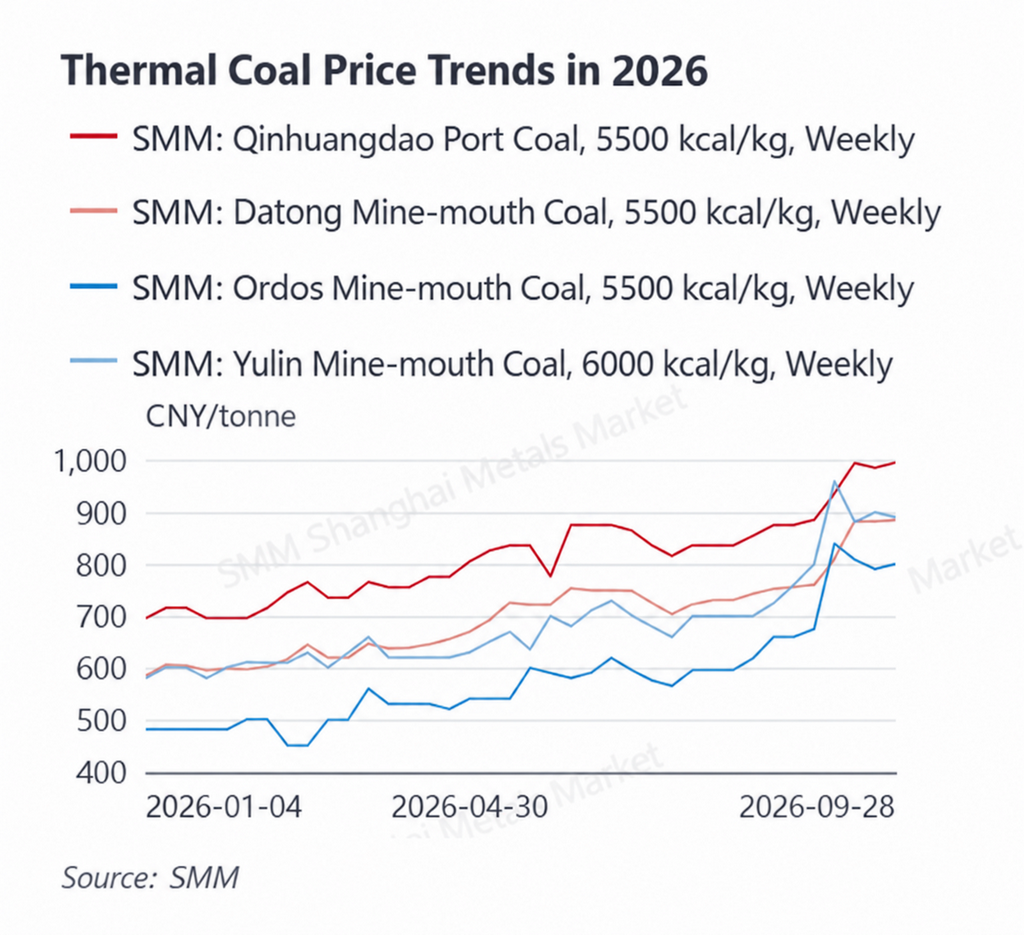
Las últimas lecturas semanales muestran el carbón de 5.500 kcal en el puerto de Qinhuangdao según SMM a 995 RMB/t el 28 de septiembre, frente a 985 RMB/t el 18 de septiembre. Durante el mismo período, el carbón de 5.500 kcal en boca de mina de Datong subió ligeramente de 883 RMB/t a 885 RMB/t, el carbón de 5.500 kcal en boca de mina de Ordos aumentó de 790 RMB/t a 800 RMB/t, mientras que el carbón de 6.000 kcal en boca de mina de Yulin cayó de 900 RMB/t a 890 RMB/t. Por lo tanto, los precios en puerto se mantuvieron firmes, pero los movimientos de precios en las principales regiones productoras se diferenciaron más, lo que sugiere que el mercado estaba pasando gradualmente de ganancias rápidas a una fase de consolidación en niveles altos.
Oferta: La supervisión de seguridad siguió siendo relativamente estricta en las principales regiones productoras de carbón, mientras que la producción en algunas minas se recuperó solo gradualmente, limitando el crecimiento de la oferta a corto plazo. Mientras tanto, la mejora de la economía de los envíos desde las zonas de producción hacia los puertos del norte respaldó una recuperación de las entradas portuarias. Con la proximidad del feriado del Día Nacional, los calendarios de producción en algunas minas podrían enfrentar ajustes temporales, mientras que las expectativas de mantenimiento ferroviario también alentaron a los operadores a organizar recursos con anticipación. Sin embargo, el hecho de que los precios en boca de mina ya no subieran de manera uniforme sugiere que la fase más ajustada de la oferta podría estar cediendo.
Demanda: La demanda máxima del verano ha terminado en gran medida en el norte de China y el consumo de carbón en las centrales eléctricas está entrando en una tendencia estacional a la baja. Sin embargo, el calor persistente en Jiangnan y el sur de China ha frenado la caída de la demanda de carbón térmico en las centrales costeras. La reposición de inventarios antes del feriado y el inicio gradual del acopio para el invierno en el norte de China también brindaron cierto apoyo. No obstante, los inventarios de las centrales eléctricas se mantienen en niveles generalmente razonables, y las compras siguen centradas principalmente en entregas por contratos a plazo y compras spot esenciales. Los usuarios finales siguen reacios a perseguir precios spot elevados.
Inventarios: Los inventarios en los puertos del norte siguen relativamente ajustados tras la reducción previa de existencias, mientras que los generadores continúan manteniendo reservas adecuadas. Esto crea una estructura de "puertos ajustados, usuarios finales con existencias suficientes". En el corto plazo, las restricciones de seguridad, la reposición previa al feriado y las expectativas de acopio invernal continúan respaldando los precios, pero la caída de las temperaturas y el menor consumo de carbón en el sector eléctrico están reduciendo el impulso para otro repunte rápido. Por lo tanto, se espera que los precios del carbón térmico se mantengan elevados pero dentro de un rango.
GNL: Los costos de importación disminuyeron durante la semana y los precios en el este de Guangdong se ajustaron a la baja, aliviando parte de la presión de costos anterior.
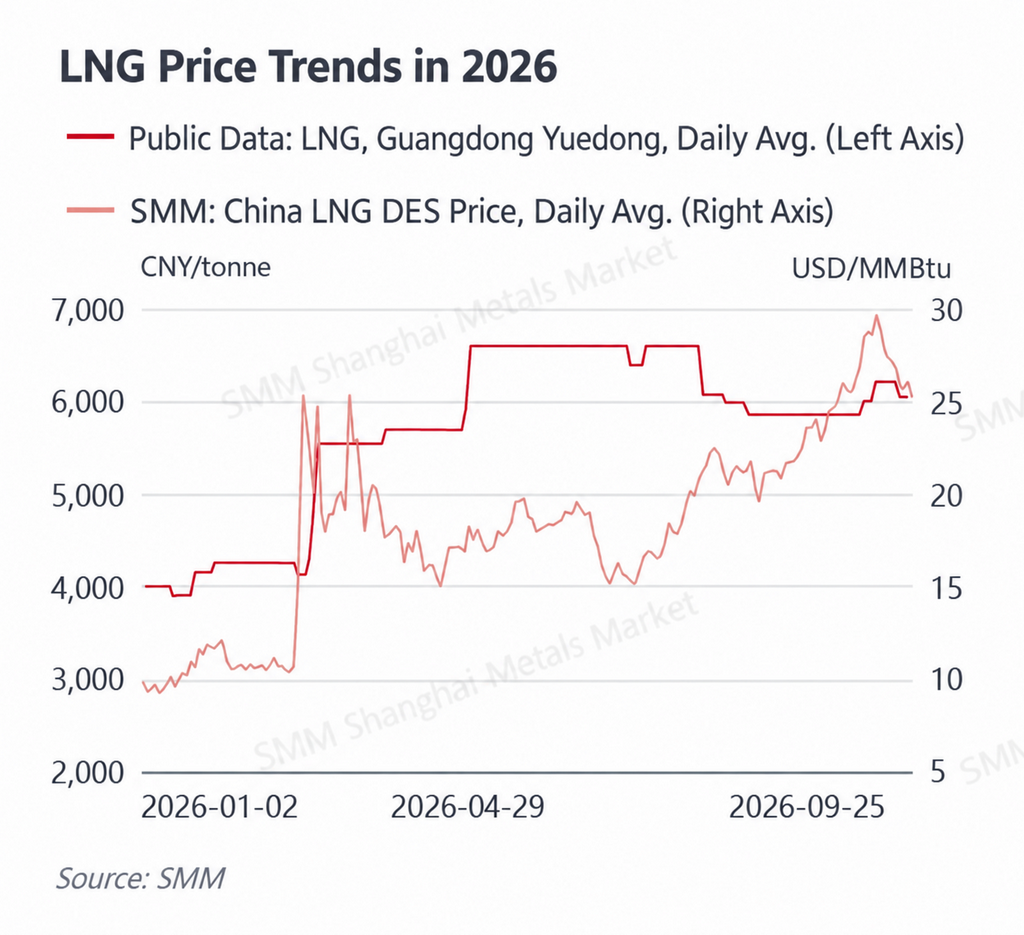
Los precios de llegada de GNL de SMM China tendieron a la baja durante la semana, cayendo de 26,83 USD/MMBtu el 21 de septiembre a 25,88 USD/MMBtu el 22 de septiembre y 25,70 USD/MMBtu el 23 de septiembre. Los precios repuntaron brevemente a 26,11 USD/MMBtu el 24 de septiembre antes de volver a caer a 25,27 USD/MMBtu el 25 de septiembre, una baja de alrededor del 5,8% desde el inicio de la semana. Los precios de GNL en el este de Guangdong bajaron de 6.205 RMB/t el 21 de septiembre a 6.050 RMB/t el 22 de septiembre y se mantuvieron en ese nivel a partir de entonces.
Oferta: El impacto del aumento previo en los costos de gas de alimentación aguas arriba no ha desaparecido por completo, dejando los costos de producción nacional de GNL relativamente altos. Sin embargo, a medida que la oferta se recuperó gradualmente y los precios spot de GNL importado retrocedieron desde máximos anteriores, el incentivo para que los proveedores siguieran subiendo los precios se debilitó. Los menores costos del GNL importado también comenzaron a trasladarse a los mercados nacionales costeros, lo que provocó una corrección moderada en Guangdong y otras regiones.
Demanda: La demanda de gas natural se mantuvo estructuralmente diferenciada. El calor persistente en Guangdong y otras regiones del sur mantuvo la demanda de generación a gas relativamente resistente, mientras que la demanda de GNL para vehículos y parte del consumo industrial también brindaron apoyo. Sin embargo, la temporada de calefacción aún no ha comenzado en serio, y los compradores intermedios siguen siendo cautelosos ante el gas caro. Por lo tanto, la demanda sigue siendo insuficiente para desencadenar otro repunte rápido del GNL. Con la relajación de los costos de importación, el mercado ha pasado del período anterior de fuertes aumentos impulsados por los costos hacia una consolidación en niveles altos.
Para el mercado eléctrico de Guangdong, la caída de los precios del GNL en el este de Guangdong de 6.205 RMB/t a 6.050 RMB/t debería aliviar la presión alcista sobre los costos marginales de generación a gas. Sin embargo, los precios del gas siguen estando significativamente por encima de los niveles de agosto, lo que significa que los costos de generación a gas aún brindan soporte a los precios de la electricidad durante los períodos de alta carga o cuando la producción renovable es débil, aunque su impacto marginal alcista se ha debilitado en comparación con las dos semanas anteriores.
Revisión meteorológica
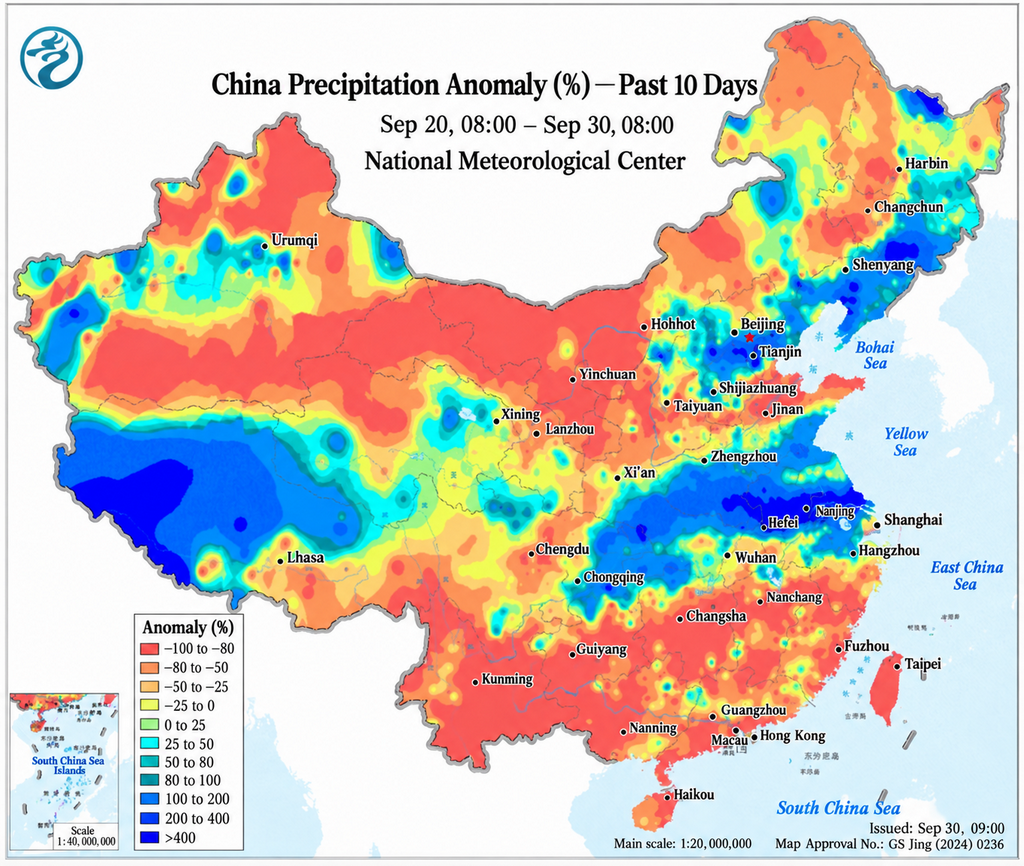
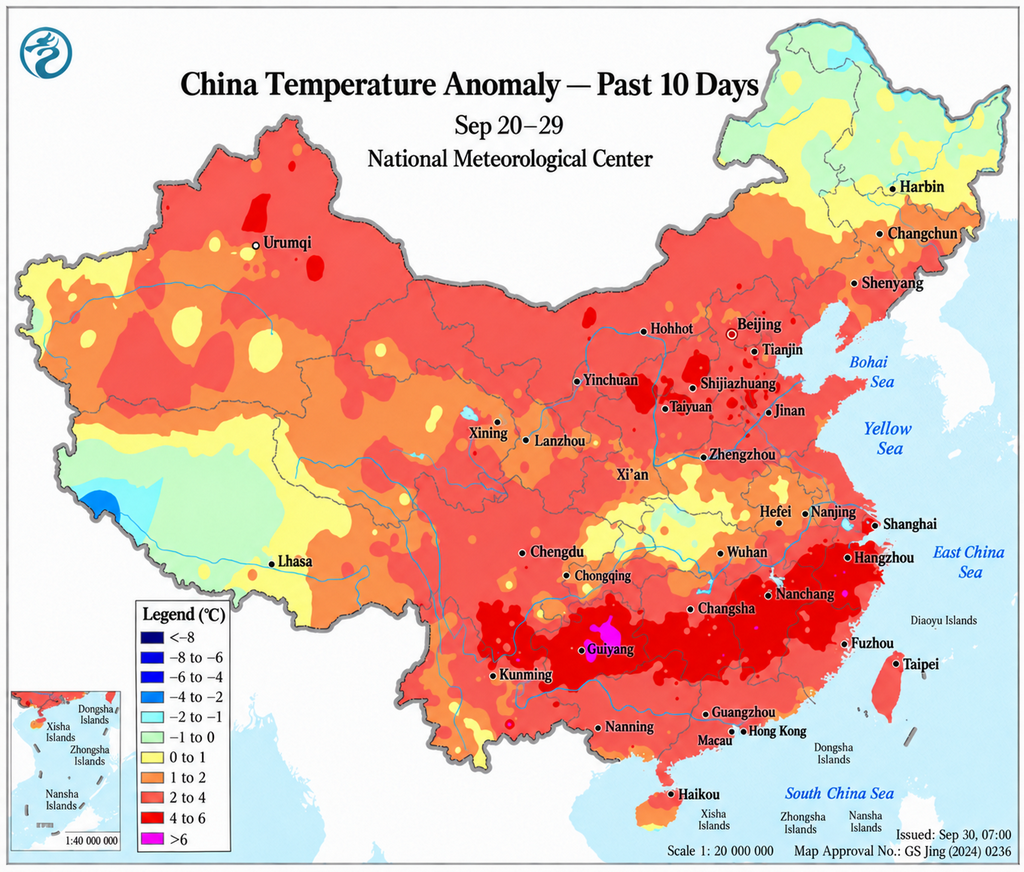
Durante el 21 y 27 de septiembre, las condiciones meteorológicas en China se mantuvieron muy diferenciadas. La alta subtropical continuó influyendo en partes de Jiangnan y el sur de China, manteniendo el calor de finales de verano. Las temperaturas máximas en Guangdong, Fujian y áreas circundantes superaron en general los 33°C, y algunas zonas aún registraron temperaturas superiores a 35°C. En contraste, la actividad de aire frío se hizo más frecuente en el norte de China, ampliando la amplitud térmica diaria y reduciendo aún más la demanda de refrigeración.
Las precipitaciones se concentraron desde el oeste de China hacia las regiones de Huang-Huai y Jianghuai, con lluvias relativamente intensas en el noreste de Sichuan, el norte de Chongqing y el sur de Shaanxi. Las lluvias aumentaron en Jiangsu a partir del 23 de septiembre, acompañadas de temperaturas diurnas más bajas. Shandong permaneció mayormente soleado durante la primera mitad de la semana antes de que aumentara la nubosidad y llegara gradualmente aire más frío más tarde. Guangdong se mantuvo en general caluroso y húmedo, y los chubascos intermitentes tuvieron solo un impacto limitado en la demanda de refrigeración.
Desde la perspectiva del mercado eléctrico, los efectos meteorológicos se han desplazado claramente del patrón estival generalizado de crecimiento de carga impulsado por el calor a nivel nacional hacia una mayor diferenciación regional. Guangdong continuó recibiendo apoyo de la demanda por altas temperaturas, mientras que los mercados del norte se volvieron menos sensibles solo a la temperatura. La generación eólica y solar, la nubosidad, las precipitaciones y los errores de pronóstico de carga a corto plazo están desempeñando ahora un papel más importante en la formación de precios spot. A medida que la actividad de aire frío se intensifique en octubre, se espera que la demanda de refrigeración caiga aún más, aumentando la importancia de la producción renovable real en la determinación de los precios spot a corto plazo.
II. Novedades clave en el mercado eléctrico de China
El 21 de septiembre, la Comisión Provincial de Desarrollo y Reforma de Fujian y la Oficina Reguladora de Fujian de la Administración Nacional de Energía emitieron el Aviso sobre la Operación Formal del Mercado Spot de Electricidad de Fujian (Min Fa Gai Dian Li [2026] No. 406). El documento establece que el mercado spot de electricidad de Fujian entrará en operación formal a partir del 30 de septiembre de 2026. El mercado había pasado previamente por más de 18 meses de operación de prueba con liquidación continua y había sido probado en períodos de demanda máxima de verano e invierno, temporadas de inundaciones, clima extremo y feriados importantes. La transición a la operación formal amplía aún más el número de mercados spot de nivel provincial que operan de manera permanente en China.
El 21 de septiembre, la Comisión Provincial de Desarrollo y Reforma de Liaoning emitió el Aviso sobre Asuntos Relacionados con la Subasta de 2027 para Proyectos Incrementales de Energía Renovable (Liao Fa Gai Jia Ge [2026] No. 521). El volumen total de electricidad cubierto por la subasta del mecanismo es de 5.308 millones de kWh, incluidos 3.956 millones de kWh para energía eólica y 1.352 millones de kWh para energía solar. El rango de licitación tanto para eólica como para solar es de 0,18–0,30 RMB/kWh, la relación mínima de suficiencia de oferta es del 140% y el período de implementación del precio del mecanismo es de 12 años. Para proyectos centralizados, el volumen de electricidad declarado bajo el mecanismo no puede exceder el 60% de la generación total conectada a la red, mientras que el límite para proyectos distribuidos es del 80%. A medida que las subastas de precios de mecanismo se vuelven más regulares, los ingresos de los proyectos renovables dependerán cada vez más de una combinación de precios de mercado y liquidación por precios de mecanismo.
El 22 de septiembre, la Administración Nacional de Energía anunció que la electricidad negociada a través de los mercados eléctricos de China aumentó un 19,2% interanual durante enero-agosto de 2026. Las bolsas de electricidad de todo el país completaron 5,18 billones de kWh de electricidad negociada durante el período. De este total, las transacciones interprovinciales e interregionales sumaron 1,1536 billones de kWh, un aumento del 12,1% interanual, mientras que las transacciones del mercado spot alcanzaron 562.700 millones de kWh. La continua expansión de los volúmenes negociados destaca el creciente papel de los mercados spot y la asignación de recursos entre regiones dentro del mercado eléctrico nacional unificado de China.
El 23 de septiembre, la Administración Nacional de Energía publicó el Anuncio sobre Proyectos de Energía Renovable Recientemente Registrados en Todo el País en Agosto de 2026 (Excluyendo Fotovoltaica Residencial). Un total de 4.007 proyectos de generación renovable se registraron recientemente durante el mes, incluidos 29 proyectos eólicos, 23 proyectos solares centralizados, 3.949 proyectos de fotovoltaica distribuida comercial e industrial y seis proyectos de biomasa. La fotovoltaica distribuida comercial e industrial representó la abrumadora mayoría de los nuevos registros, con Guangdong agregando 704 proyectos, Jiangsu 566 y Zhejiang 553, lo que indica que el desarrollo renovable distribuido sigue siendo particularmente activo en las provincias orientales con centros de carga.
En general, los desarrollos de políticas de esta semana continuaron centrándose en la formalización de los mercados spot provinciales, las subastas de precios de mecanismo para energía renovable, la expansión del comercio interprovincial y del mercado spot, y el crecimiento continuo de la capacidad renovable distribuida. A medida que se amplía la cobertura del mercado spot y la generación renovable queda más plenamente expuesta a los precios de mercado, los generadores, los comercializadores de electricidad y los operadores de almacenamiento de energía enfrentarán requisitos crecientes de pronóstico de precios, gestión de desviaciones y participación coordinada en múltiples segmentos del mercado.