I. Operación del Mercado Eléctrico Spot
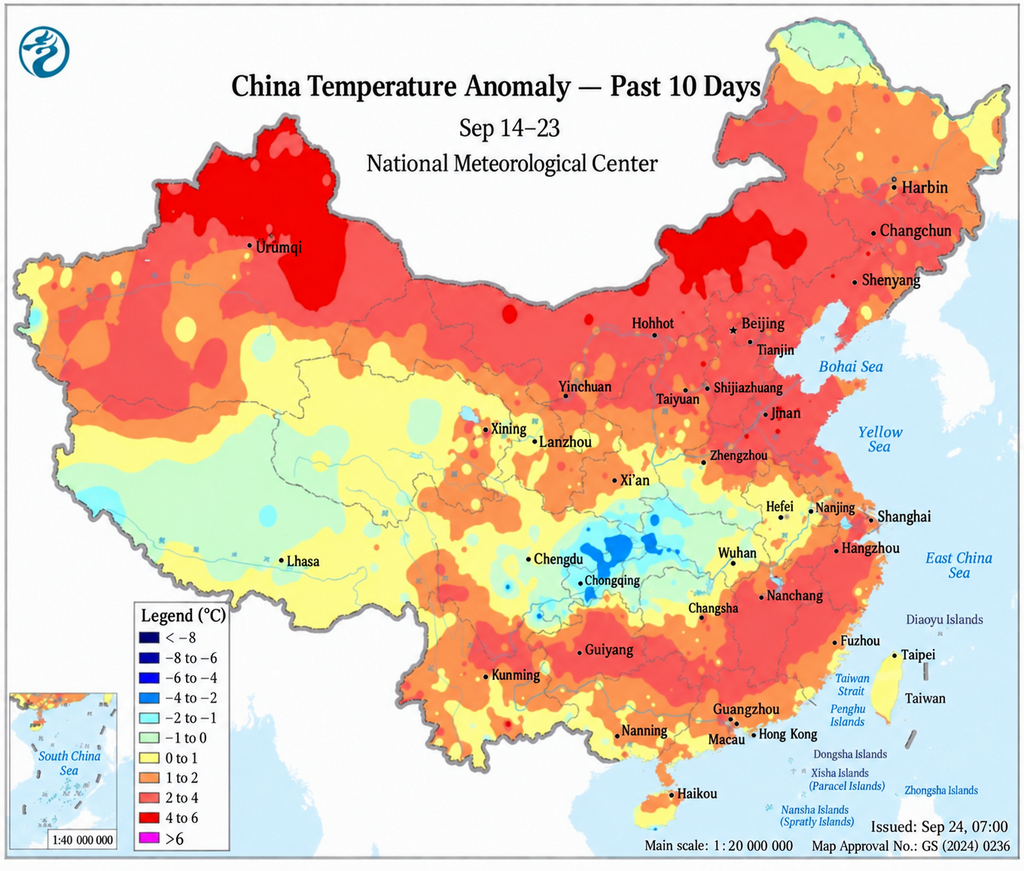
Resumen semanal: Del 14 al 20 de septiembre, las temperaturas en toda China se mantuvieron en general por encima de los valores estacionales, con un calor tardío de verano especialmente evidente en el sur del país. Las temperaturas máximas en partes de Guangdong alcanzaron 35–36 °C, mientras que Shandong, Jiangsu y otras regiones orientales también se mantuvieron relativamente cálidas durante las tardes. A partir del 19 de septiembre, un frente frío débil comenzó a afectar el noroeste de China, el norte de China del Norte y el noreste, provocando descensos localizados de temperatura de 4–6 °C. En este contexto de patrones de carga cada vez más diferenciados, los costes de la energía primaria se mantuvieron elevados. Hasta el 18 de septiembre, los precios del carbón térmico CCTD de Qinhuangdao de 5.500 kcal y 5.000 kcal se mantuvieron en 754 RMB/t y 684 RMB/t, respectivamente, mientras que el grado de 4.500 kcal bajó ligeramente a 616 RMB/t. Los precios del GNL en el este de Guangdong subieron a 6.205 RMB/t. Mientras tanto, el precio de llegada del GNL de China según SMM alcanzó 29,74 USD/MMBtu el 14 de septiembre antes de retroceder a 27,19 USD/MMBtu el 18 de septiembre. Bajo la influencia combinada de la demanda por altas temperaturas, la producción renovable y los costes de combustible, los mercados spot provinciales mostraron tendencias cada vez más divergentes durante la semana, con centros de precios al alza en Shandong, Guangdong y Jiangsu, pero a la baja en Mongolia Interior y Shaanxi. Shanxi, por su parte, registró precios del día anterior más débiles, pero un marcado aumento de los precios intradiarios hacia el final de la semana.
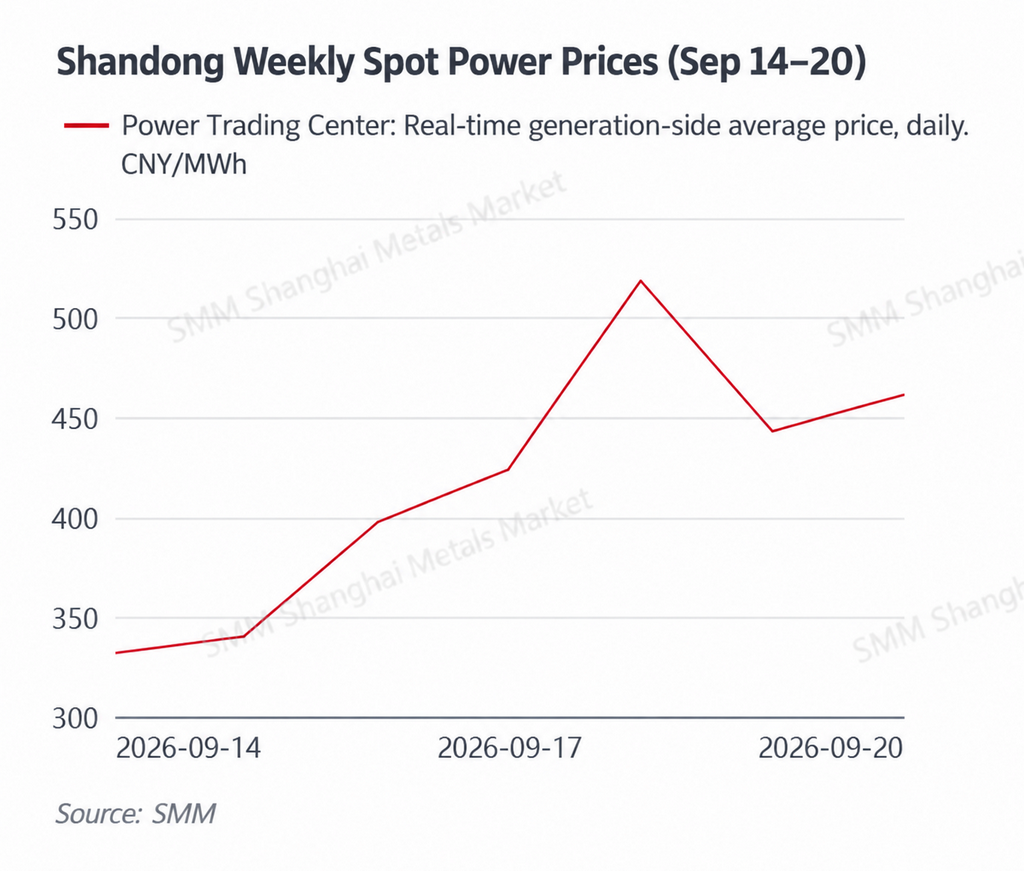
El centro de precios de Shandong se desplazó al alza, ya que la demanda resistente relacionada con el calor y los costes de generación con carbón reforzaron conjuntamente el soporte. El precio medio en tiempo real del lado de la generación en Shandong subió de 332,04 RMB/MWh el 14 de septiembre a 397,17 RMB/MWh el 16 de septiembre y 423,71 RMB/MWh el 17 de septiembre, antes de subir aún más a 518,58 RMB/MWh el 18 de septiembre. Aunque los precios se moderaron algo durante el fin de semana, se mantuvieron elevados en 443,02 RMB/MWh y 461,59 RMB/MWh el 19 y 20 de septiembre. El promedio semanal en tiempo real alcanzó aproximadamente 416,62 RMB/MWh, un aumento de alrededor del 18,3 % frente a los 352,08 RMB/MWh de la semana anterior. Las temperaturas máximas en Shandong se situaron principalmente en torno a 30–33 °C, y las condiciones persistentemente cálidas mantuvieron la demanda de refrigeración más resistente que durante la ola de frío de la semana anterior. Al mismo tiempo, el carbón CCTD de Qinhuangdao de 5.500 kcal se mantuvo en 754 RMB/t, dejando un margen limitado para la caída de los costes marginales de la generación con carbón. La combinación de una demanda más firme y el aumento de los costos del combustible impulsó al alza el centro de precios spot provinciales.
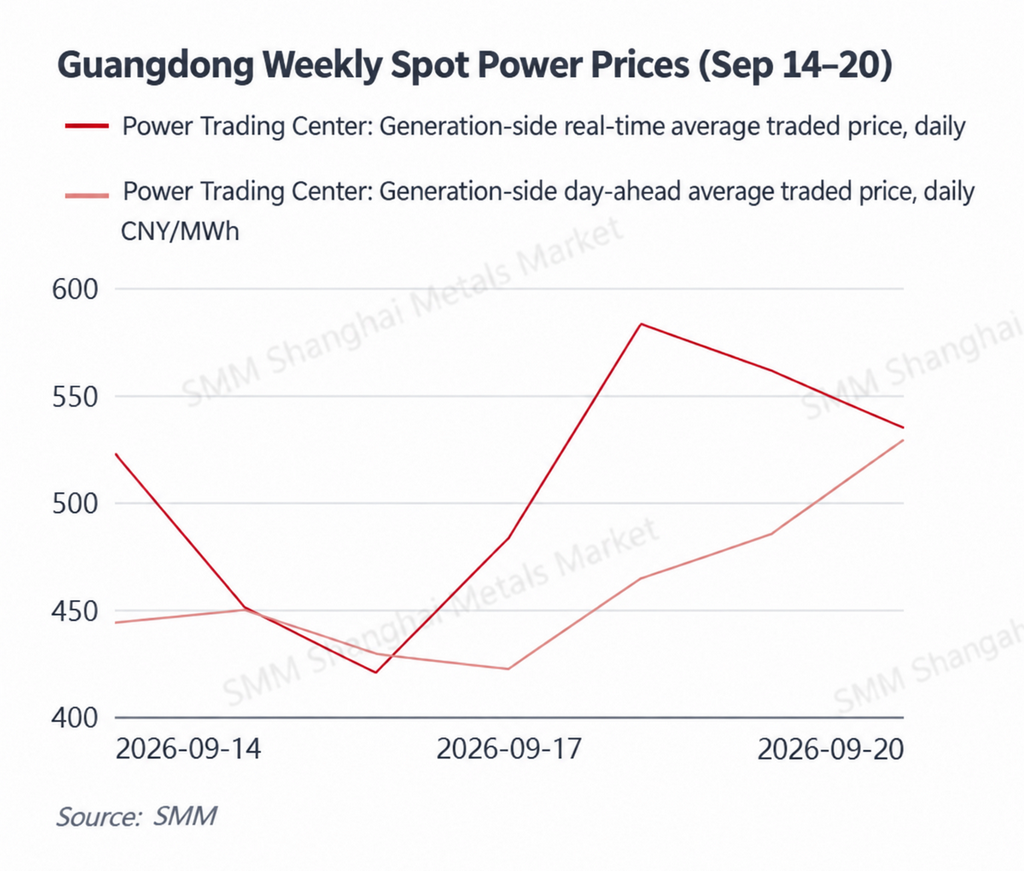
Los precios spot de Guangdong se mantuvieron elevados, respaldados por el calor persistente y los mayores costos de generación a gas, con precios que se fortalecieron nuevamente a finales de la semana. El precio promedio del día anterior en el lado de la generación de Guangdong comenzó en 443,67 RMB/MWh, cayó brevemente a 422,18 RMB/MWh el 17 de septiembre y luego subió de manera constante hasta 529,19 RMB/MWh el 20 de septiembre. El promedio semanal fue de aproximadamente 460,35 RMB/MWh, un aumento de alrededor del 10,4% respecto a la semana anterior. Los precios en tiempo real fueron aún más volátiles, alcanzando 522,60 RMB/MWh el 14 de septiembre, 583,15 RMB/MWh el 18 de septiembre y 561,36 RMB/MWh el 19 de septiembre, con un promedio semanal de aproximadamente 508,12 RMB/MWh, un aumento de alrededor del 12,5% respecto a la semana anterior. Las temperaturas en muchas partes de Guangdong se mantuvieron cerca de los 35°C, sosteniendo la demanda de aire acondicionado. Mientras tanto, los precios del GNL en el este de Guangdong subieron aún más, de 6.005 RMB/t a 6.205 RMB/t, elevando el costo marginal de la generación a gas. Aunque los precios del GNL importado retrocedieron desde su pico de principios de semana, el traslado de los costos domésticos del gas suele ocurrir con retraso, dejando los costos de generación a gas relativamente altos. La combinación de calor persistente y costos elevados del gas mantuvo los precios spot de Guangdong en niveles altos.
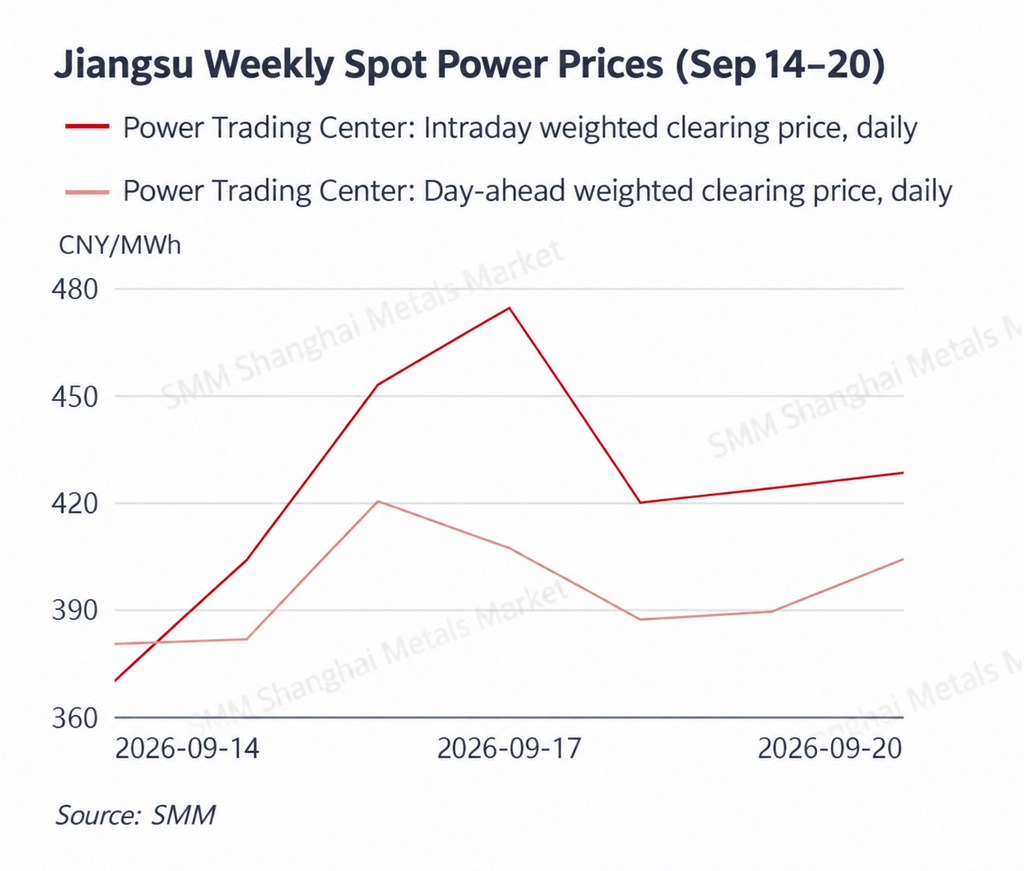
Los precios del día anterior e intradiarios de Jiangsu se fortalecieron, con los precios intradiarios superando a los demás, ya que la demanda resiliente se encontró con costos firmes de generación a carbón. El precio de compensación ponderado del día anterior de Jiangsu osciló principalmente entre 380 RMB/MWh y 420 RMB/MWh, con un promedio de aproximadamente 395,55 RMB/MWh durante la semana, alrededor de un 7,0% más alto que la semana anterior. Los precios intradiarios subieron de 369,74 RMB/MWh el 14 de septiembre a 474,48 RMB/MWh el 17 de septiembre y se mantuvieron por encima de 420 RMB/MWh a partir de entonces, llevando el promedio intradiario semanal a aproximadamente 424,70 RMB/MWh, un aumento de alrededor del 15,3% respecto a la semana anterior. Las temperaturas máximas se mantuvieron en torno a los 29–31°C, lo que significa que la transición fuera del calor del verano fue relativamente gradual y la carga comercial e industrial conservó cierto grado de resiliencia. Al mismo tiempo, los altos precios del carbón mantuvieron firmes los costos marginales de la generación a carbón. La prima relativamente elevada de los precios intradiarios frente a los del día anterior también sugiere que las condiciones reales del sistema fueron más ajustadas de lo previsto en las previsiones del día anterior, con desviaciones en la producción renovable y cambios en la demanda en tiempo real ejerciendo una mayor influencia en la fijación de precios intradiarios.
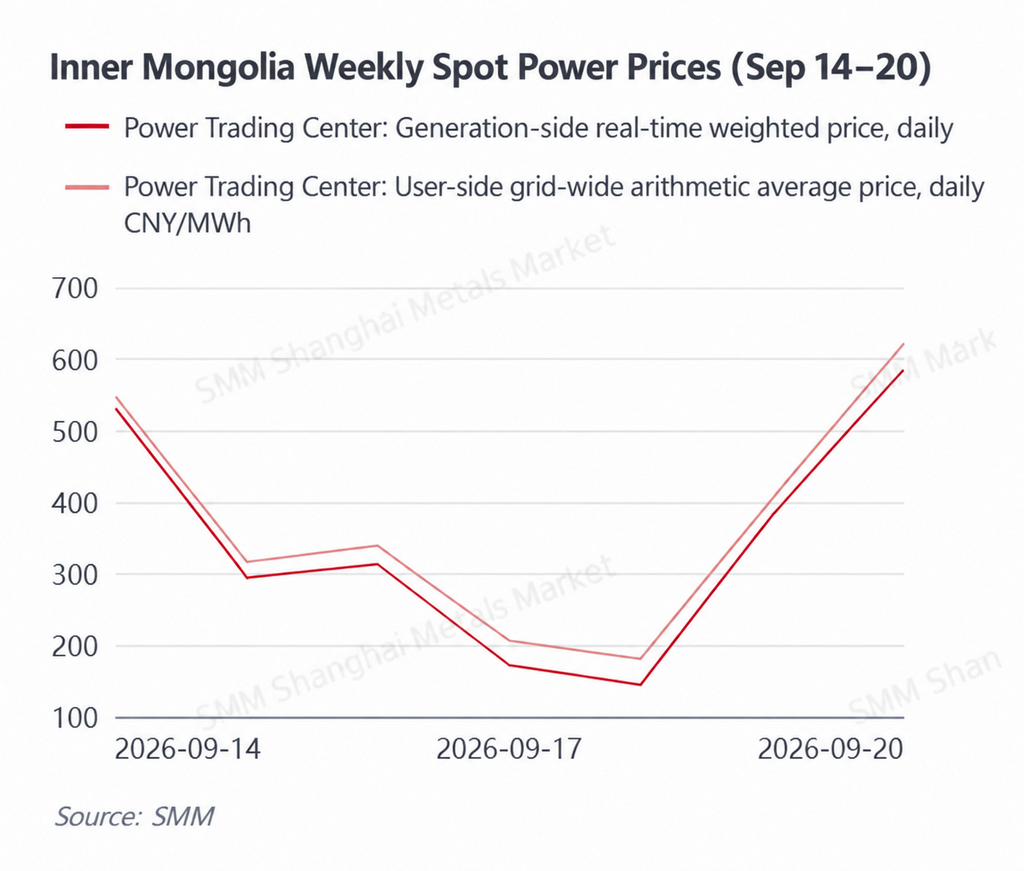
Mongolia Interior registró amplias oscilaciones de precios, y los cambios en la producción renovable siguieron dominando los movimientos del mercado a corto plazo. El precio medio ponderado en tiempo real del lado de la generación osciló entre solo 145,22 RMB/MWh y 586,10 RMB/MWh durante la semana. Los precios alcanzaron 531,59 RMB/MWh el 14 de septiembre antes de caer bruscamente entre el 15 y el 18 de septiembre, tocando fondo en 145,22 RMB/MWh el 18 de septiembre, y luego repuntaron hasta 586,10 RMB/MWh el 20 de septiembre. El promedio semanal fue de aproximadamente 346,36 RMB/MWh, un descenso de alrededor del 18,4% respecto a la semana anterior. El promedio aritmético del lado del usuario en todo el sistema también descendió hasta aproximadamente 374,09 RMB/MWh. Con una elevada proporción de generación eólica y solar, el mercado spot de Mongolia Interior sigue siendo muy sensible a la producción renovable. Una fuerte generación eólica y solar puede deprimir rápidamente los precios, mientras que una producción renovable más débil aumenta la necesidad de generación térmica de equilibrio, lo que permite que los mayores costes marginales del carbón amplifiquen los movimientos alcistas de los precios. Así pues, aunque el promedio semanal descendió, la volatilidad diaria de los precios siguió siendo pronunciada.
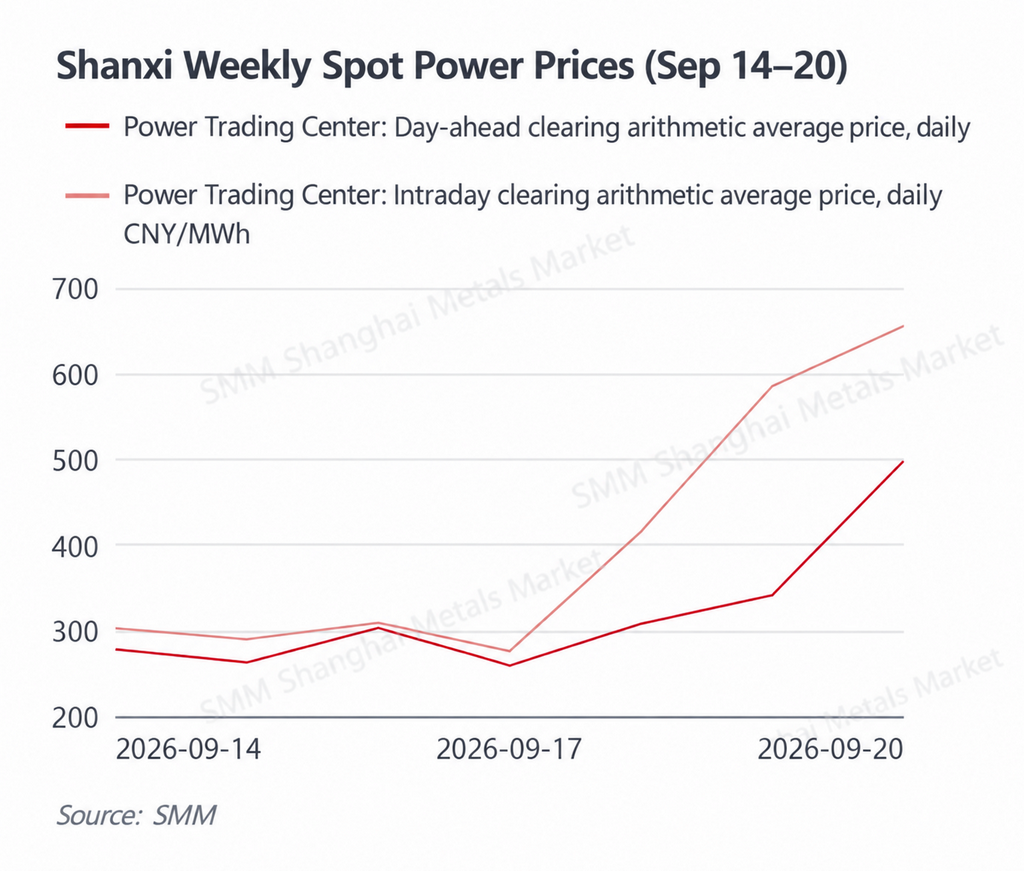
Shanxi mostró precios más débiles en el mercado del día anterior, pero un fuerte aumento de los precios intradiarios a finales de semana, lo que indica una ampliación sustancial de las desviaciones entre la oferta y la demanda en tiempo real. El promedio aritmético del precio de casación del día anterior en Shanxi se mantuvo mayoritariamente en torno a 260–310 RMB/MWh en la primera mitad de la semana, subió a 341,27 RMB/MWh el 19 de septiembre y saltó a 497,68 RMB/MWh el 20 de septiembre. El promedio semanal fue de aproximadamente 321,70 RMB/MWh, un descenso de alrededor del 6,3% respecto a la semana anterior. Los precios intradiarios, sin embargo, se fortalecieron de forma mucho más acusada. Se mantuvieron en torno a 276–309 RMB/MWh entre el 14 y el 17 de septiembre, luego subieron a 416,01 RMB/MWh el 18 de septiembre, 585,20 RMB/MWh el 19 de septiembre y 655,58 RMB/MWh el 20 de septiembre, lo que arrojó un promedio semanal de aproximadamente 405,06 RMB/MWh, un aumento de alrededor del 15,3% respecto a la semana anterior. La rápida ampliación del diferencial entre el día anterior y el intradiario a finales de semana sugiere que las condiciones reales del sistema se volvieron materialmente más ajustadas de lo esperado en los programas del día anterior. Dado que la generación a carbón representa una gran parte de la matriz de generación de Shanxi, los precios elevados del carbón pueden amplificar aún más los picos de precios intradiarios cuando la carga, las exportaciones o la generación alternativa se desvían de las expectativas.
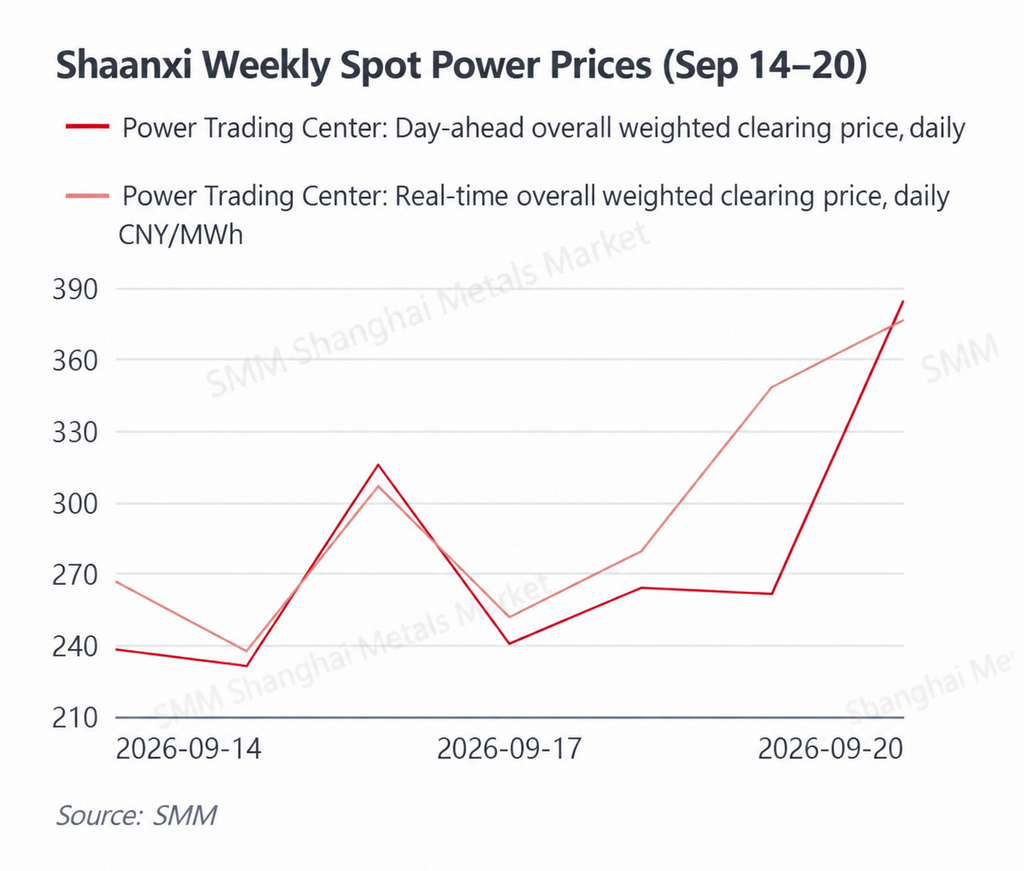
Shaanxi se mantuvo relativamente débil en general, con cierta recuperación durante el fin de semana, pero no la suficiente para revertir la caída semanal. El precio medio ponderado global del mercado diario de Shaanxi se mantuvo mayormente entre 232 y 316 RMB/MWh antes de subir a 384,54 RMB/MWh el 20 de septiembre. El promedio semanal fue de aproximadamente 276,70 RMB/MWh, una caída de alrededor del 12,0 % respecto a la semana anterior. El promedio ponderado global en tiempo real fue de aproximadamente 295,37 RMB/MWh, un descenso de alrededor del 17,6 % frente a la semana previa. Los precios en tiempo real cayeron a 237,57 RMB/MWh el 15 de septiembre antes de recuperarse gradualmente hasta 376,50 RMB/MWh el 20 de septiembre. Dada la penetración relativamente alta de energías renovables en Shaanxi, las fluctuaciones en la generación eólica y solar y los cambios en el comercio interprovincial siguieron siendo variables clave de corto plazo para la fijación de precios. Los costes elevados del carbón por sí solos no bastaron para elevar los precios cuando la producción renovable fue fuerte y las condiciones del sistema fueron holgadas; los precios solo se recuperaron de forma visible una vez que las condiciones de oferta y demanda se endurecieron hacia el final de la semana.
En general, los mercados spot provinciales mostraron una clara divergencia esta semana. Shandong, Guangdong y Jiangsu vieron subir sus centros de precios semanales, ya que la demanda resiliente ligada al calor se combinó con costes elevados de combustible. Mongolia Interior y Shaanxi registraron promedios semanales más bajos, ya que la producción renovable y unas condiciones de oferta y demanda relativamente holgadas presionaron los precios a la baja. Shanxi mostró una divergencia estructural clara entre una fijación de precios diaria más débil y unos precios intradiarios notablemente más fuertes. A medida que la demanda máxima del verano se desvanece gradualmente, la fijación de precios de la electricidad depende cada vez menos solo de la temperatura, mientras que la producción renovable, las desviaciones de las previsiones, los flujos interprovinciales y los costes del carbón y del gas desempeñan papeles cada vez más importantes en la formación de precios a corto plazo.
Energía primaria
14–20 de septiembre
Carbón térmico: los precios CCTD se estabilizaron en niveles elevados, ya que la debilidad estacional de la demanda compitió con las expectativas de reposición de existencias antes de las vacaciones.
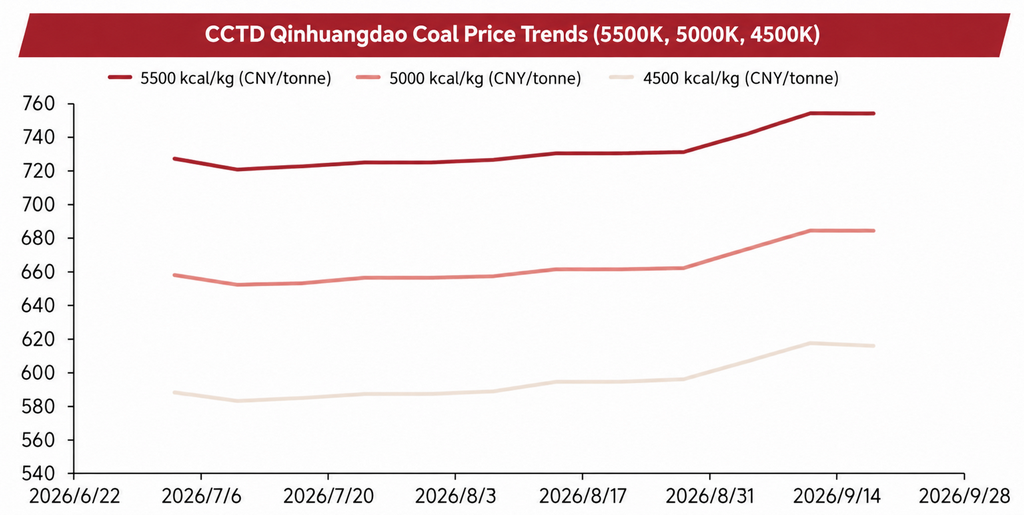
Al 18 de septiembre, el carbón térmico CCTD de Qinhuangdao de 5.500 kcal se situó en 754 RMB/t, sin cambios respecto a la semana anterior. El grado de 5.000 kcal también se mantuvo estable en 684 RMB/t, mientras que el grado de 4.500 kcal bajó ligeramente 1 RMB/t hasta 616 RMB/t. Tras el repunte anterior, los precios del carbón en puerto entraron en una fase de consolidación en niveles altos, y el mercado pasó de un aumento relativamente unidireccional a un tira y afloja más equilibrado entre oferta y demanda.
Oferta: La supervisión de seguridad en las principales regiones productoras de carbón siguió siendo relativamente estricta, y la producción en algunas minas aún no había vuelto plenamente a los niveles normales, lo que continuó limitando la elasticidad de la oferta a corto plazo. Al mismo tiempo, la mejora de las condiciones de transporte favoreció mayores entradas en los puertos del norte. Con la proximidad de las vacaciones del Día Nacional y del Festival del Medio Otoño, algunas minas que ya habían cumplido en gran medida sus objetivos de producción mensuales podrían reducir temporalmente la producción, mientras que las expectativas de mantenimiento en el ferrocarril Daqin han alentado el adelanto de algunos envíos. En consecuencia, es poco probable que el entorno de oferta a corto plazo se relaje rápidamente.
Demanda: La demanda eléctrica del pico estival está llegando a su fin y la carga eléctrica del norte ha comenzado a disminuir. Sin embargo, el calor persistente en partes del este y sur de China ha mantenido relativamente resistente el consumo de carbón de las centrales eléctricas costeras. Antes del período vacacional, algunos generadores también han aumentado la reposición, mientras que la demanda de almacenamiento invernal en las regiones del norte está emergiendo gradualmente. No obstante, los inventarios de las centrales eléctricas siguen siendo en general adecuados y las compras continúan centrándose en las entregas de contratos a plazo y en compras puntuales esenciales. La aceptación de precios altos en el mercado spot sigue siendo limitada. La demanda del sector no eléctrico ha mejorado modestamente en algunas industrias, pero aún no se ha convertido en una fuente sostenida de demanda incremental.
Inventarios: Los inventarios portuarios siguen siendo relativamente bajos tras la reducción anterior, mientras que las existencias de carbón de las centrales eléctricas aún ofrecen un colchón cómodo. Por lo tanto, el mercado continúa mostrando una estructura de "recursos portuarios ajustados, inventarios adecuados en los usuarios finales". Las restricciones de seguridad, la reposición previa a las vacaciones y las expectativas de almacenamiento invernal brindan soporte a los precios, pero la debilidad estacional de la demanda limita nuevas subidas. Por consiguiente, se espera que los precios del carbón térmico permanezcan en general dentro de un rango en niveles elevados a corto plazo, con la atención centrada en la recuperación de la producción, las entradas portuarias y el calendario del reabastecimiento invernal a gran escala.
GNL: Los precios nacionales continuaron subiendo mientras que los costos importados retrocedieron desde un pico de principios de semana, lo que dejó bien respaldados los costos de generación a gas en Guangdong.
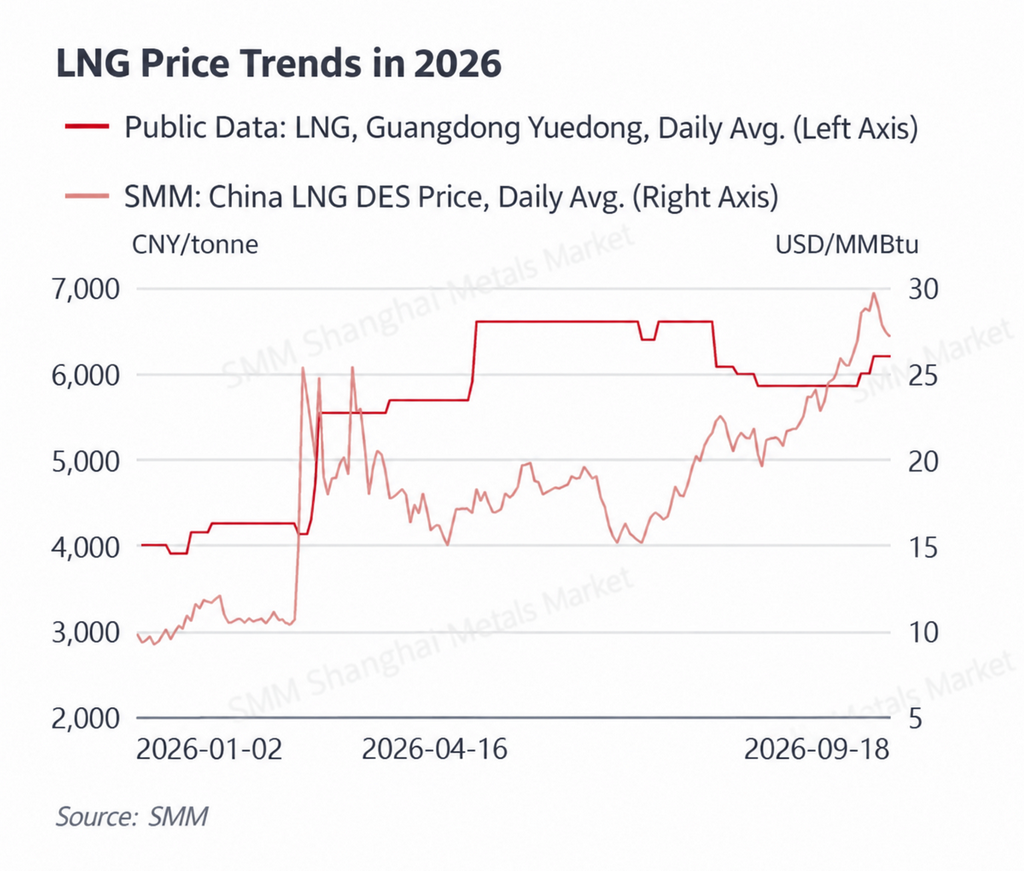
Al 18 de septiembre, los precios promedio del GNL en el este de Guangdong se mantuvieron en 6.205 RMB/t, un aumento de 200 RMB/t desde los 6.005 RMB/t de la semana anterior. Mientras tanto, los precios de llegada de GNL a China de SMM mostraron un claro patrón de pico y retroceso. Los precios alcanzaron 29,74 USD/MMBtu el 14 de septiembre antes de caer a 28,94 USD/MMBtu el 15 de septiembre, 27,81 USD/MMBtu el 16 de septiembre, 27,38 USD/MMBtu el 17 de septiembre y 27,19 USD/MMBtu el 18 de septiembre. A pesar de la corrección desde el máximo semanal, los costos del GNL importado siguieron siendo elevados.
Oferta: Los aumentos anteriores en los costos del gas de alimentación nacional elevaron los costos de producción de las plantas de GNL en las principales regiones productoras, como el noroeste de China. El mantenimiento en algunas instalaciones limitó aún más la flexibilidad de la oferta a corto plazo y redujo la disposición de los productores a descontar cargamentos. Los costos del GNL importado se han moderado tras el fuerte repunte anterior, pero el aumento previo continúa transmitiéndose a los mercados nacionales costeros, manteniendo relativamente firmes los precios del GNL en Guangdong y otras regiones costeras.
Demanda: La demanda de GNL no ha experimentado una recuperación generalizada. Los usuarios industriales siguen siendo cautelosos ante los precios más altos, pero la mejora de la economía de los vehículos propulsados por GNL y las expectativas de acumulación de inventarios en otoño e invierno brindan cierto apoyo incremental. En Guangdong, el clima cálido persistente también ha mantenido cierto grado de demanda eléctrica a gas. Con los precios del GNL en el este de Guangdong en 6.205 RMB/t, el costo marginal de generación de las unidades a gas ha aumentado aún más, brindando un soporte de costos más fuerte a los precios spot de la electricidad durante los períodos de alta carga. Se espera que los precios nacionales del GNL permanezcan elevados a corto plazo, y el ritmo de descenso de las temperaturas, la recuperación de la oferta de las plantas de licuefacción y la acumulación de inventarios invernales seguirán siendo variables clave.
Revisión meteorológica
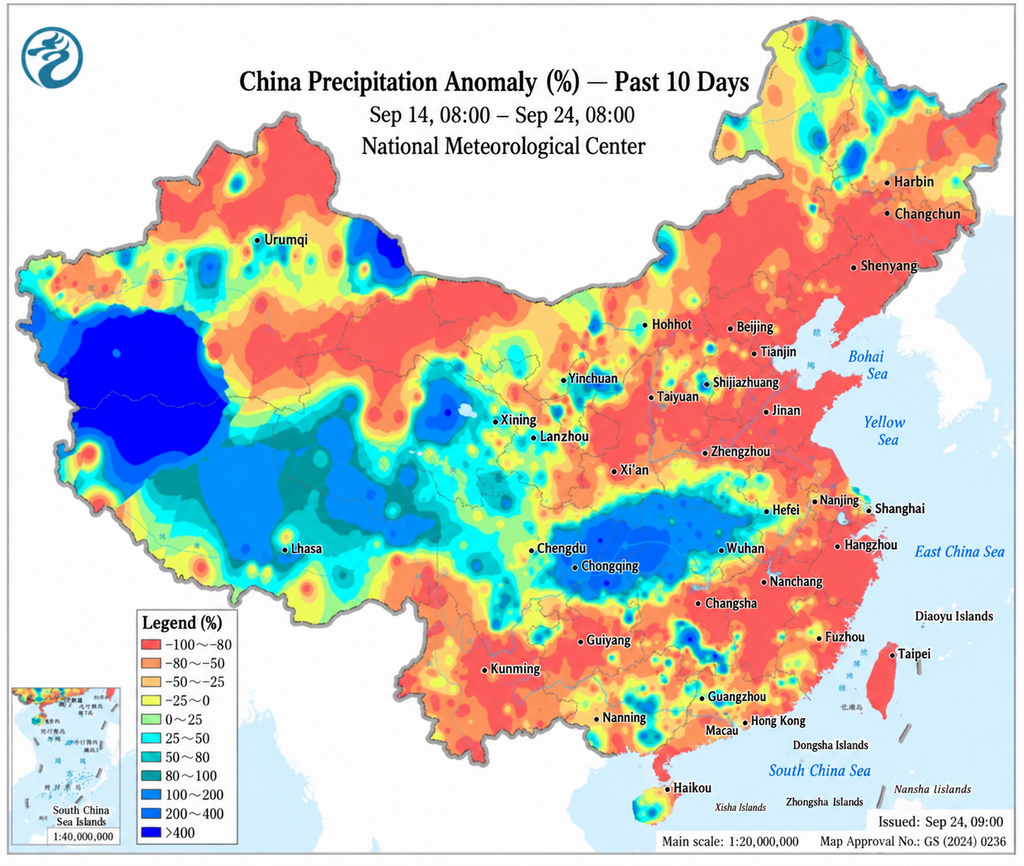
Durante el 14 y el 20 de septiembre, las temperaturas en toda China estuvieron en general por encima de las normas estacionales, y el patrón de calor de finales de verano siguió siendo relativamente pronunciado. La actividad de aire frío fue inicialmente débil, mientras que la mayor parte del centro y este de China experimentó condiciones predominantemente soleadas y cálidas. El sur de China se mantuvo particularmente caluroso, con temperaturas máximas en partes del centro y norte de Guangdong que alcanzaron los 35–36 °C. Algunas zonas de Shandong alcanzaron alrededor de 33 °C, mientras que Jiangsu registró principalmente temperaturas máximas de 29–31 °C.
A partir del 19 de septiembre, una masa de aire frío débil comenzó a desplazarse hacia el este desde el noroeste de China, provocando descensos de temperatura de alrededor de 4–6 °C en partes del noroeste de China, el norte de China septentrional y el noreste de China, y debilitando gradualmente la demanda eléctrica del norte. Las precipitaciones siguieron siendo relativamente frecuentes en el suroeste de China y partes del oeste de China, aunque la precipitación acumulada fue en general limitada. El tifón Dujuan, la vigésimo quinta tormenta con nombre de la temporada, se formó sobre el Pacífico noroccidental el 16 de septiembre, pero permaneció lejos de la costa y tuvo un impacto directo limitado en los mercados eléctricos costeros de China.
En general, los impactos meteorológicos siguieron siendo muy regionales. El calor persistente en el este y sur de China ayudó a mantener la demanda de refrigeración en Shandong, Guangdong y Jiangsu, mientras que las condiciones más frías en las regiones del norte debilitaron la carga a finales de la semana. A medida que la actividad de aire frío se vuelva más frecuente a finales de septiembre, se espera que el soporte directo de las temperaturas a los precios de la electricidad se debilite, mientras que es probable que la producción eólica y solar y las desviaciones en las previsiones de carga a corto plazo adquieran cada vez más importancia.
II. Novedades clave en el mercado eléctrico de China
El 15 de septiembre, la Oficina Reguladora de Energía del Este de China, la Comisión Provincial de Desarrollo y Reforma de Anhui y la Administración Provincial de Energía de Anhui emitieron conjuntamente las Normas de aplicación del mercado de servicios auxiliares de regulación de frecuencia eléctrica de Anhui (en prueba) (Regulación del mercado energético del este de China [2026] n.º 87). Las normas amplían aún más la participación de recursos flexibles, adoptan un rango de licitación de kilometraje de regulación de frecuencia de 1–6 RMB/MW y establecen un mecanismo de asignación de costos según el cual los usuarios comerciales e industriales soportan actualmente el 90 % de los costos aplicables de los servicios auxiliares de regulación de frecuencia. Tras el lanzamiento formal del mercado spot de electricidad de Anhui, el marco revisado de regulación de frecuencia amplía aún más el potencial de que el almacenamiento de energía y otros recursos flexibles combinen los ingresos del mercado spot y de los servicios auxiliares.
El 16 de septiembre, el Departamento Provincial de Industria y Tecnología de la Información de Liaoning publicó las Normas de funcionamiento del mercado eléctrico de Liaoning (versión 5.0, borrador para comentarios). La revisión se preparó sobre la base de los ensayos continuos de liquidación del mercado spot de Liaoning y actualiza las normas anteriores de la versión 4.0. El borrador desarrolla aún más el marco del mercado a medida que Liaoning avanza hacia un sistema de mercado spot más integral.
El 17 de septiembre, la Bolsa de Electricidad de Shanghái distribuyó el borrador de la Oficina Reguladora de Energía del Este de China de las Normas de aplicación del mercado de servicios auxiliares de regulación de frecuencia eléctrica de Shanghái (en prueba) para comentarios públicos. El mercado propuesto utilizaría el kilometraje de regulación de frecuencia como producto de negociación bajo un mecanismo de precio único basado en el rendimiento, con un rango de licitación de 3–15 RMB/MW y una estructura de "licitación del día anterior, liquidación intradía, despacho en tiempo real". Las nuevas instalaciones de almacenamiento de energía y otros recursos flexibles también podrían participar sujetos a los requisitos propuestos. Para Shanghái, una red de gran centro de carga, el mecanismo crearía un canal adicional basado en el mercado para monetizar la flexibilidad de corta duración.
El 17 de septiembre, la Oficina Reguladora de Energía de Shanxi informó de medidas coercitivas contra 29 participantes del mercado por infracciones de licitación coordinada. Utilizando su plataforma regulatoria digital, el regulador identificó ocho casos sospechosos de licitación coordinada que involucraban a un usuario mayorista, seis comercializadoras de electricidad y 22 generadores. Se emitieron avisos de rectificación a las 29 empresas, mientras que dos generadores que habían repetido infracciones similares fueron formalmente sometidos a investigación por posibles sanciones administrativas. El caso pone de relieve el cambio hacia un monitoreo más frecuente basado en datos del comportamiento de negociación a medida que maduran las operaciones del mercado spot.
El 18 de septiembre, la Comisión Nacional de Desarrollo y Reforma, la Administración Nacional de Energía y la Administración Nacional de Seguridad Minera desplegaron conjuntamente medidas para apoyar la producción y el suministro seguros y estables de carbón. Se instruyó a las regiones y empresas productoras de carbón a acelerar la reanudación y normalización de la producción manteniendo las normas de seguridad, fortalecer el cumplimiento de los contratos de carbón térmico a medio y largo plazo, hacer un uso adecuado del carbón importado y avanzar en la capacidad de producción de reemplazo. Las medidas mejoran las perspectivas de suministro de carbón, aunque la recuperación real de la producción llevará tiempo, lo que significa que es poco probable que el soporte de costos que brindan los precios del carbón a la generación térmica desaparezca de inmediato.