

I. Resumen de datos principales: el crecimiento de la producción exterior se desacelera, pero se mantiene en terreno positivo
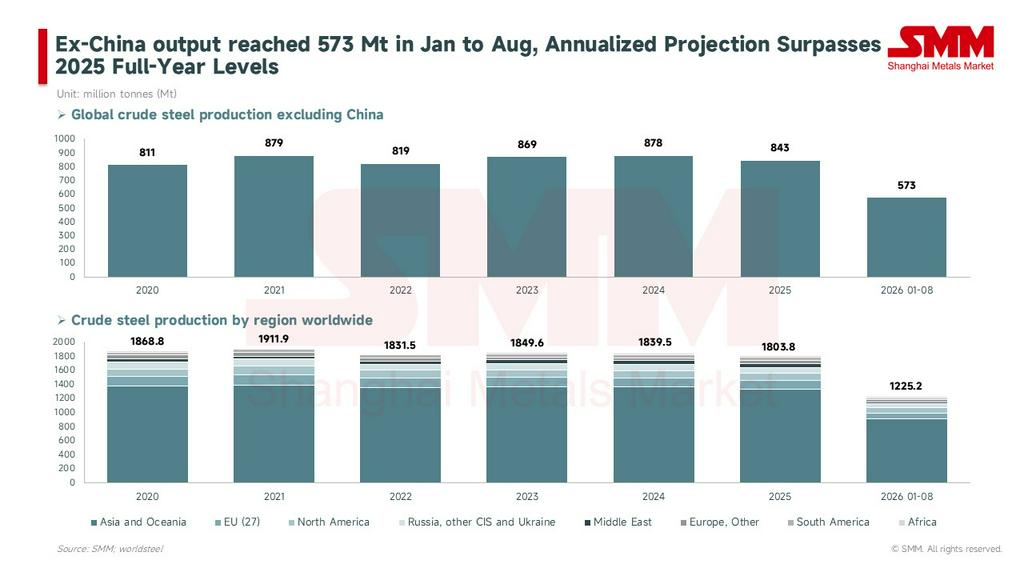
En conjunto, la producción acumulada de acero bruto fuera de China (exterior) alcanzó 573 millones de toneladas entre enero y agosto de 2026. Según datos de la Asociación Mundial del Acero (WSA), el crecimiento interanual exterior fue de aproximadamente +2,2 %, con una producción anualizada de unos 860 millones de toneladas, por encima del nivel de 843 millones de toneladas de todo el año 2025. La producción mundial acumulada de los primeros ocho meses fue de 1.225 millones de toneladas, un 0,7 % menos interanual, y toda la caída sigue estando impulsada por el mercado chino (−3,1 % interanual).
Cabe destacar que el crecimiento de la oferta exterior mostró signos de desaceleración: la producción exterior solo de agosto fue de aproximadamente 69,6 millones de toneladas, con un crecimiento interanual reducido a +1,6 % (frente al +3,5 % de julio) y una caída intermensual del 3,7 %. Las principales razones de esta desaceleración fueron la contracción interanual de la producción de la UE y la renovada debilidad en la región de la CEI.
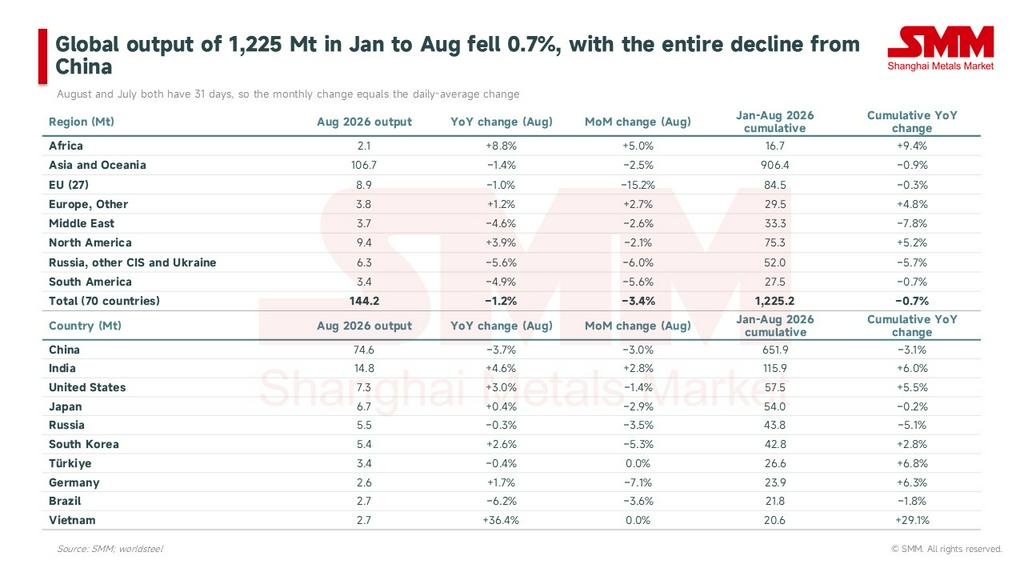
La producción mundial de acero bruto en agosto fue de 144,2 millones de toneladas, un 1,2 % menos interanual. Dado que tanto julio como agosto tienen 31 días naturales, la variación intermensual absoluta de la producción mensual refleja directamente la variación intermensual de la media diaria, lo que ofrece una visión intuitiva de los ajustes reales de oferta y demanda del mes.
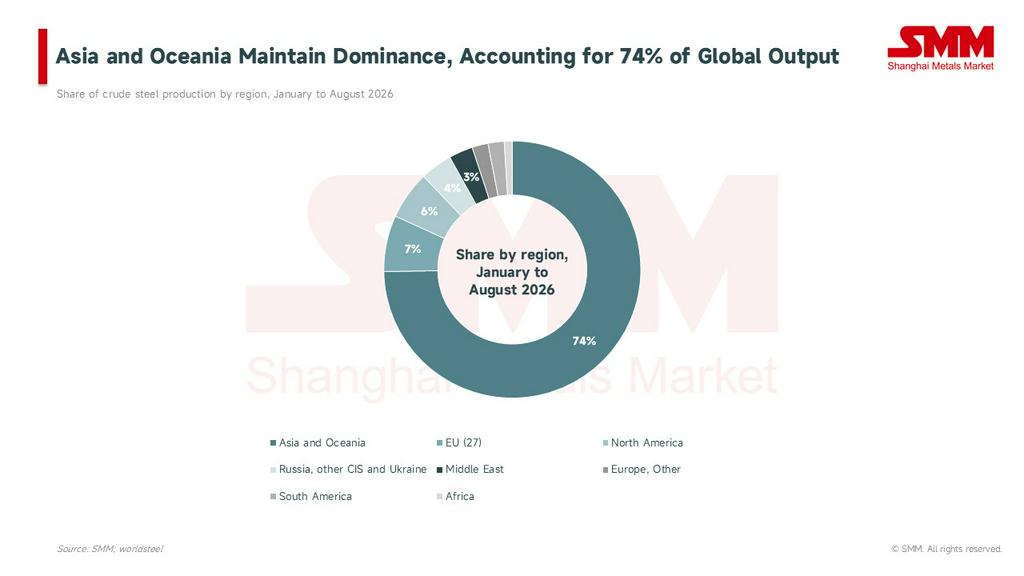
En cuanto al panorama mundial de la oferta, las cuotas regionales se mantuvieron estructuralmente sin cambios: entre enero y agosto, Asia y Oceanía representaron el 74 % de la producción mundial de acero bruto, la UE el 7 % y Norteamérica el 6 %.
II. Análisis en profundidad de los principales mercados exteriores
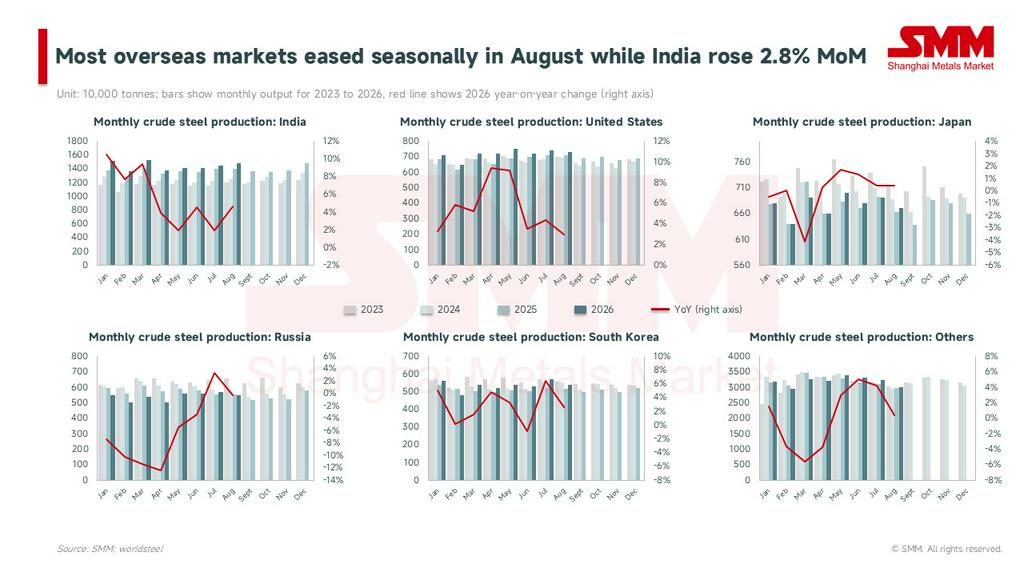
Entre los seis grandes mercados —India, Estados Unidos, Japón, Rusia, Corea del Sur y otras regiones—, el comportamiento de la producción en agosto fue dispar. Las «otras regiones» (total mundial excluyendo China y los cinco países mencionados) produjeron aproximadamente 29,9 millones de toneladas en agosto, un 0,4 % más interanual, prácticamente sin cambios respecto al mismo período del año anterior. Dentro de este conjunto estadístico, la recuperación de la producción en Oriente Medio compensó los recortes de producción en la UE.
1. Unión Europea (27): pasó a terreno negativo interanual (−1,0 %), impulsada por el anterior exceso de existencias:
La producción de la UE en agosto fue de 8,9 millones de toneladas, un 1,0 % menos interanual y un 15,2 % menos intermensual, poniendo fin al crecimiento positivo consecutivo de junio (+4,6 %) y julio (+3,8 %). Si bien la pronunciada caída intermensual tiene claras características estacionales (agosto es el tradicional período de vacaciones de verano en Europa), la contracción interanual estuvo impulsada principalmente por el lado de las existencias y no por el arancelario.
- Exceso de existencias: Para anticiparse a los nuevos aranceles vigentes desde el 1 de julio, los compradores europeos acumularon preventivamente grandes volúmenes de existencias importadas entre el cuarto trimestre de 2025 y el segundo trimestre de 2026. El mercado pasó a una fase de desacumulación y espera en el tercer trimestre, dejando las carteras de pedidos de las acerías solo a la mitad en septiembre y llevando a las plantas a prolongar sus paradas de mantenimiento estivales.
- Limitaciones logísticas: Afectadas por los bajos niveles de agua del río Rin (el aforo de Kaub cayó a unos 55 cm a mediados de julio), ThyssenKrupp retiró su propia flota de barcazas y redujo la producción de arrabio en Duisburgo. Estas limitaciones logísticas contribuyeron directamente a la caída intermensual del 7,1 % de la producción alemana en agosto.
- Realidad arancelaria: Los datos de mediados de septiembre de la Comisión Europea indicaron que varios contingentes nacionales dentro de la ventana del tercer trimestre ya se habían agotado, incluidos los chapados orgánicos y tubos soldados indios, las bobinas laminadas en caliente australianas y los perfiles chinos. Las cargas que superen los contingentes deben pagar un arancel del 50 % o esperar en puerto al restablecimiento de los contingentes del cuarto trimestre. A pesar de la débil demanda, las acerías europeas siguieron subiendo los precios, lo que valida la lógica del endurecimiento de las importaciones. El mercado espera que los compradores vuelvan a las acerías europeas para reponer existencias una vez que las importadas se agoten en noviembre.
2. Oriente Medio: la contracción sigue reduciéndose (−4,6 %), la recuperación de la producción supera las expectativas:
La caída interanual de la producción de Oriente Medio aceleró su tendencia a reducirse, pasando del −27,6 % de abril al −4,6 % de agosto, acercándose a los niveles del año pasado. La producción acumulada de enero a agosto cayó un 7,8 %. Las aportaciones de las instalaciones reiniciadas en Irán, como Hormuzgan y Kish South Kaveh, están aumentando. El regreso de la oferta de Oriente Medio volverá a presionar los mercados de palanquilla del Mediterráneo y de productos largos del Golfo a partir del cuarto trimestre.
3. Rusia y otros países de la CEI: regreso a terreno negativo (−5,6 %), se materializa el efecto base:
La producción regional cayó un 5,6 % interanual en agosto, con una producción interna rusa un 0,3 % menor interanual (frente al +3,3 % de julio). La fluctuación de la lectura interanual estuvo influida principalmente por el colapso del efecto base en la segunda mitad de 2025. El déficit adicional restante en la región provino sobre todo de Estados miembros como Ucrania, Bielorrusia y Kazajistán, cuya producción combinada cayó de aproximadamente 1 millón de toneladas en julio a unas 800.000 toneladas. La producción regional acumulada cayó un 5,7 %, manteniéndose como el mayor lastre para la oferta exterior.
4. Vietnam: víspera del efecto base elevado:
La producción de Vietnam en agosto alcanzó 2,7 millones de toneladas, con un aumento del 36,4 % interanual y sin cambios intermensuales, mientras que la producción acumulada de los primeros ocho meses creció un 29,1 % interanual. Dado que el alto horno n.º 2 de la fase 2 de Hoa Phat Dung Quat se encendió en septiembre de 2025, la base interanual de Vietnam aumentará significativamente a partir del próximo mes. Se espera que la lectura interanual del próximo mes vuelva automáticamente a un solo dígito; se trata de un fenómeno de normalización de la base y no de un recorte real de producción.
5. India, Corea del Sur y Alemania: tendencias divergentes:
- India: La producción de agosto fue de 14,8 millones de toneladas, un 4,6 % más interanual, desafiando las tendencias estacionales al lograr un aumento intermensual del 2,8 %, el mejor comportamiento intermensual entre los 10 principales países productores de acero. La producción acumulada de enero a agosto creció un 6,0 % interanual, mostrando una clara tendencia estructural de expansión de la capacidad con aumentos anuales escalonados.
- Corea del Sur: La producción de agosto fue de 5,4 millones de toneladas, un 2,6 % más interanual pero un 5,3 % menos intermensual. La aceleración observada en la media diaria de julio se cedió parcialmente, debido sobre todo al mantenimiento estival, pero la producción acumulada mantuvo un crecimiento positivo del +2,8 %.
- Alemania: La producción de agosto fue de 2,6 millones de toneladas, un 1,7 % más interanual pero un 7,1 % menos intermensual. A pesar de verse lastrada por el doble factor de las vacaciones estivales y los bajos niveles de agua del Rin, su crecimiento acumulado del +6,3 % sigue a la cabeza del grupo de crecimiento de la producción exterior.
6. China: el control de la producción surte efecto y se espera que las reactivaciones sean moderadas:
La producción media diaria de acero bruto de China en agosto fue de 2,4068 millones de toneladas (−3,0 % intermensual), y la producción media diaria de arrabio fue de 2,1823 millones de toneladas (−1,0 % intermensual). La producción acumulada de enero a agosto fue de 651,9 millones de toneladas, un 3,1 % menos interanual. Las expectativas de reanudación de la producción para septiembre son relativamente moderadas, con el tradicional pico estacional del «septiembre dorado» mostrando expectativas fuertes pero una realidad débil. La contención de la oferta china, combinada con las expectativas de temporada alta, ha impulsado un repunte de los precios asiáticos de las bobinas, haciendo que las importaciones europeas pierdan su ventaja de coste y, al mismo tiempo, empujando los precios de la chatarra turca de nuevo hasta 400 $/t. Esto indica que el motor de fijación de precios en Asia se está desplazando hacia el lado de los precios.
III. Variables fundamentales a vigilar en septiembre-octubre
- Políticas de la UE e hitos de contingentes: Los nuevos requisitos de prueba de fusión y colada, vigentes desde el 1 de octubre, afectarán directamente al despacho aduanero conforme de los materiales relaminados que transitan por regiones como Turquía y Vietnam. Ese mismo día se restablecerán los contingentes del cuarto trimestre y las cargas acumuladas que superaban los contingentes anteriores se liberarán de forma concentrada. Impulsada por las expectativas de reposición de existencias europeas en noviembre (agotamiento de las existencias importadas junto con subidas de precios de las acerías), se espera que la producción de la UE en el cuarto trimestre vuelva a un crecimiento interanual positivo. Además, conviene prestar atención a las primeras dinámicas de revisión del ámbito de aplicación de los productos de la nueva normativa el 31 de diciembre.
- Reevaluación de los precios internacionales de la chatarra: Los precios internacionales de la chatarra (CFR Turquía) han tocado la marca de 400 $/t, impulsados por múltiples factores, como la reposición otoñal turca, la limitada oferta interna europea (por ejemplo, los problemas logísticos en el Benelux) y el desvío de cargas estadounidenses. Si las acerías eléctricas europeas aumentan la producción en octubre debido a las expectativas de reposición, aún habrá margen alcista para los precios de la chatarra, y el diferencial de precios entre los puertos asiáticos y Turquía convergerá aún más.
- Regreso de la oferta de Oriente Medio: La pendiente de la recuperación de la capacidad iraní determinará el momento en que la presión de la oferta regrese a los mercados de palanquilla del Mediterráneo y de productos largos del Golfo. Si el crecimiento interanual de Oriente Medio se vuelve positivo en septiembre-octubre, se convertirá en el principal incremento marginal de la oferta exterior de productos largos en el cuarto trimestre.
- Efectos de desbordamiento de las exportaciones chinas: La combinación de reactivaciones moderadas de la producción y precios de exportación al alza en China implica que el papel de China en los mercados exteriores en el cuarto trimestre está pasando de «supresor de precios bajos» a «factor de soporte de precios». Un posible riesgo a la baja reside en una caída de los precios de exportación si la demanda de temporada alta se desmiente después de octubre.
Para resumir el panorama actual del mercado, aunque el crecimiento interanual de la producción exterior de acero bruto se desaceleró al 1,6 % en agosto, el crecimiento acumulado de los primeros ocho meses se mantuvo sólido en +2,2 %, con un nivel anualizado de 860 millones de toneladas muy superior al total del año pasado. La contracción interanual temporal de la producción de la UE se atribuye principalmente al exceso derivado de la anticipación arancelaria del primer semestre y a limitaciones logísticas físicas; las políticas arancelarias en sí siguen siendo eficaces. De cara al cuarto trimestre, la dinámica del mercado girará en gran medida en torno a la aplicación de la política de fusión y colada de la UE el 1 de octubre, el restablecimiento de los contingentes del cuarto trimestre y la ventana europea de reposición de existencias en noviembre. La tendencia alcista de los precios internacionales de la chatarra ya está establecida, mientras que la esperada caída automática de la lectura interanual de producción de Vietnam el próximo mes por efectos base debe considerarse objetivamente como una normalización estadística y no como un descenso físico.



