

I. Revisión del mercado de laminados en frío y galvanizados en septiembre
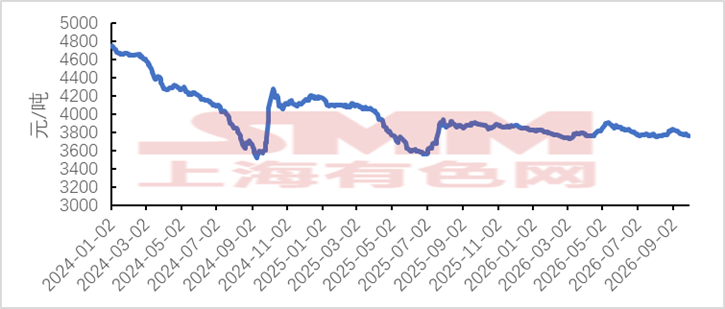
En septiembre, el precio medio de la bobina laminada en frío fue de 3.798,15 yuanes/t, un aumento de 14,96 yuanes/t desde los 3.783,19 yuanes/t de agosto.
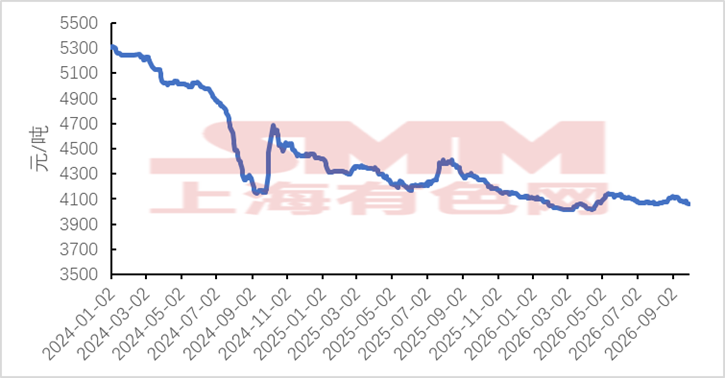
En septiembre, el precio medio de la bobina galvanizada fue de 4.093,99 yuanes/t, un aumento de 13,49 yuanes/t desde los 4.080,5 yuanes/t de agosto.
En septiembre, el mercado de laminados en frío y galvanizados mostró en general un patrón de consolidación con subidas iniciales y caídas posteriores, con los costes marcando un suelo y la demanda actuando como techo. El mercado se centró en el tira y afloja entre las materias primas y la demanda final. A principios de septiembre, el ritmo de reanudación de la producción en las minas de carbón de coque de Shanxi no cumplió las expectativas. Las minas retuvieron las ventas, las subastas cerraron con primas elevadas y se aplicó la cuarta ronda de subidas del precio del coque. El mineral de hierro subió ante las noticias de suspensiones en las minas, y múltiples factores alcistas en el lado de los costes impulsaron conjuntamente los metales ferrosos al alza, con los precios de laminados en frío y galvanizados siguiendo a las materias primas. El soporte del lado de los costes siguió fortaleciéndose al entrar en vigor la quinta ronda de subidas del precio del coque, elevando el suelo de costes paso a paso. Las expectativas del mercado para la "temporada alta de septiembre" se mantuvieron intactas, y los precios de laminados en frío y galvanizados se consolidaron con firmeza. Sin embargo, los inventarios de chapas y planchas siguieron acumulándose, la demanda final durante la temporada alta aún no se materializó de forma efectiva, la aceptación de recursos de alto precio por parte de los compradores intermedios fue débil y el margen de subida de los precios fue limitado. A mediados de septiembre, surgieron noticias sobre la construcción ferroviaria en el puerto fronterizo entre China y Mongolia, lo que generó preocupación por la recuperación del suministro de carbón mongol. La subida del carbón de coque y del coque se vio frenada, los futuros de metales ferrosos comenzaron a retroceder y el mineral de hierro se debilitó bajo la presión de los rumores de negociación de contratos a largo plazo y el repunte de los inventarios portuarios. El soporte de los costes se relajó en el margen, y los precios de laminados en frío y galvanizados retrocedieron tras una subida rápida. A finales de septiembre, las múltiples rondas de subidas del precio del coque siguieron reduciendo los márgenes de las acerías, ampliando las pérdidas en las plantas. La producción de arrabio se redujo gradualmente, el alcance del mantenimiento y las paradas de producción aumentó, y las expectativas de demanda de materias primas disminuyeron. Además, el impacto previsto de la política de los tres ministerios sobre la estabilización de la producción de carbón y la garantía del suministro debilitó el carbón de coque y el coque, erosionando aún más el soporte del lado de los costes. Aunque el reabastecimiento de los compradores intermedios antes de las vacaciones generó cierta demanda especulativa, la liberación de la demanda final de chapas y planchas fue limitada, la temporada alta no cumplió las expectativas y el desequilibrio entre oferta y demanda persistió. Los precios de laminados en frío y galvanizados se consolidaron en un rango cada vez más estrecho, y a fin de mes se movieron lateralmente en medio del tira y afloja entre el relajamiento de los costes y la débil demanda.
Precio medio nacional de laminados en frío de SMM
Fuente de datos: SMM
Precio medio nacional de galvanizados de SMM
Fuente de datos: SMM
II. Revisión de los fundamentales del mercado de laminados en frío y galvanizados en septiembre
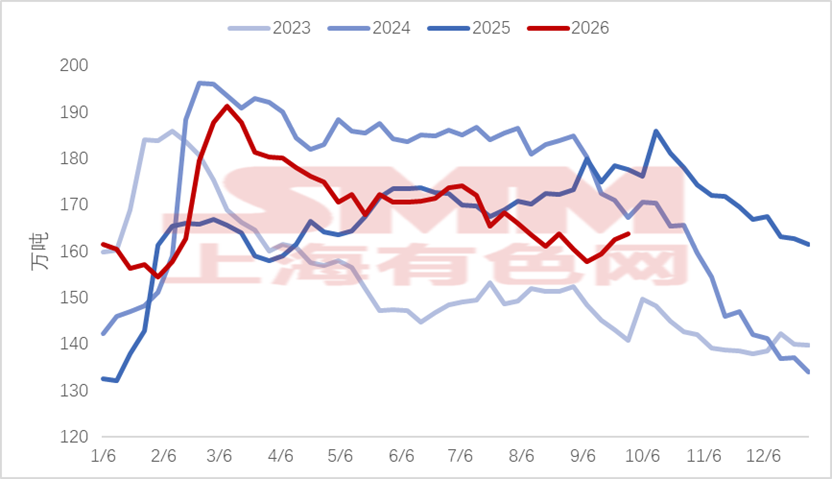
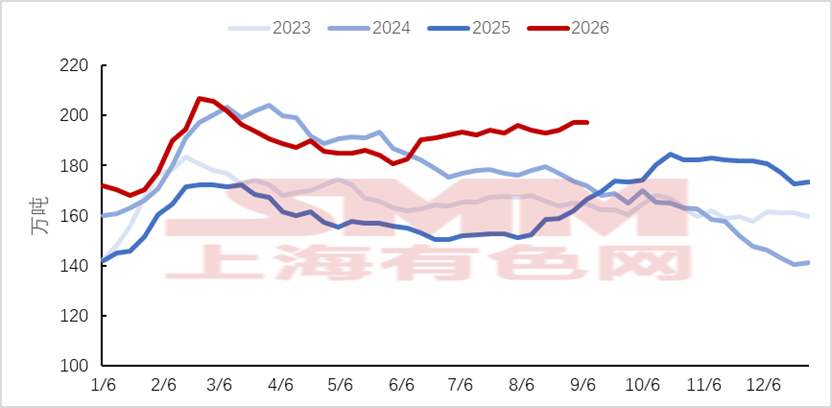
Desde la perspectiva de los fundamentales, los pedidos de las acerías en septiembre mejoraron en comparación con agosto. Con la llegada de la temporada alta, los pedidos de las acerías mejoraron en septiembre, pero el nivel de demanda de la temporada alta de este año fue significativamente inferior al del mismo período de años anteriores. La demanda del mercado solo mejoró en relación con la temporada baja de los meses anteriores, pero las condiciones generales de la demanda no fueron ideales. En septiembre, los inventarios de laminados en frío y galvanizados mostraron una tendencia de acumulación, principalmente porque los comerciantes del mercado acumularon deliberadamente más mercancías en septiembre para protegerse ante una demanda de temporada alta más fuerte de lo esperado y las próximas vacaciones del Festival del Medio Otoño y el Día Nacional a finales de septiembre. Sin embargo, ahora parece que la recuperación de la demanda intermedia no ha cumplido las expectativas. Aunque hubo cierto reabastecimiento antes de las vacaciones, los volúmenes fueron relativamente prudentes y, bajo la presión de una demanda del mercado poco optimista, los inventarios mostraron una tendencia de acumulación.
Inventario total de laminados en frío de SMM
Fuente de datos: SMM
Inventario total de galvanizados de SMM
Fuente de datos: SMM
III. Perspectivas del mercado de laminados en frío y galvanizados en octubre
De cara a octubre, se espera que los precios de laminados en frío y galvanizados se consoliden con tono moderado. Desde el lado de los costes, según las estadísticas de SMM, las pérdidas de las acerías siguieron ampliándose en septiembre, la producción de arrabio se redujo gradualmente y las expectativas de demanda de materias primas disminuyeron. El mineral de hierro se vio afectado por la presión de las acerías para bajar los precios y el repunte de los inventarios portuarios, debilitando el soporte de los precios. El carbón de coque y el coque se vieron limitados por las expectativas de políticas de estabilización de la producción y garantía del suministro, lo que restringió su potencial alcista. Tras múltiples rondas de subidas del precio del coque, el tira y afloja entre los productores de coque y las acerías se intensificó, y el soporte de los costes mostró cierta relajación. Sin embargo, las expectativas de recortes de producción impulsados por las pérdidas de las acerías aún proporcionan cierto soporte al suelo de los precios del acero acabado. Desde el lado de la demanda, octubre marca el final de la tradicional "temporada alta de octubre", agravado por la interrupción de las vacaciones del Día Nacional. El crecimiento de la demanda final de los sectores intermedios, como el automóvil y los electrodomésticos, para chapas y planchas es limitado. El impulso de reabastecimiento previo a las vacaciones se ha desvanecido, la demanda especulativa en el mercado se ha debilitado, la presión de acumulación de inventarios de chapas y planchas persiste y los usuarios finales tienen poca aceptación de los recursos de alto precio. En general, es poco probable que la demanda en octubre experimente un crecimiento significativo en volumen. En resumen, se espera que los precios de laminados en frío y galvanizados en octubre se consoliden en un patrón en el que los costes aún marcan un suelo, pero la demanda de temporada alta se debilita gradualmente. El margen de subida está limitado por la presión de la demanda, mientras que el riesgo de caídas profundas está restringido por las expectativas de recortes de producción de las acerías. Sin embargo, aún debe prestarse atención al ritmo de pedidos y la reducción de inventarios en las industrias intermedias del automóvil y los electrodomésticos en octubre. Si la demanda final se recupera más de lo esperado, existe la posibilidad de un rebote escalonado de los precios.



