

━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━━
ANÁLISIS DE SMM | COBRE DE ÁFRICA
La escasez de ácido sulfúrico emerge como una limitación para el crecimiento del cobre en Zambia
La escasa disponibilidad de ácido en el mercado interno ya se refleja en medidas políticas, debilidad en la minería a pequeña escala y presión sobre los costos de refinación; Jubilee Metals informó un aumento de más del 200% en los costos del ácido durante el cuarto trimestre del ejercicio fiscal 2026.
25 de septiembre de 2026 | Análisis de SMM
|
>200% Aumento del costo del ácido en el 4T EF2026 Jubilee Metals |
250 t Producción de cátodos de Sable en el 4T frente a 361 t en el 3T |
-35,2% Producción de cobre a pequeña escala Zambia, 1S 2026 interanual |
~1,1 Mt Producción de ácido de Kansanshi Producción de 2025 |
El sector del cobre de Zambia está ampliando la inversión y la capacidad de procesamiento, pero la disponibilidad de ácido sulfúrico se está convirtiendo en una limitación visible para partes de la cadena de valor nacional. Los datos del Ministerio de Minas muestran que la producción nacional de cobre aumentó solo un 0,45% interanual, hasta 447.181 t en el primer semestre de 2026, mientras que la producción de cobre a pequeña escala cayó un 35,2%. El Ministerio atribuyó la caída de la minería a pequeña escala en parte a la insuficiente oferta nacional de ácido sulfúrico y al retraso del fin de la temporada de lluvias.
Las recientes divulgaciones de las empresas añaden una señal operativa más inmediata. Jubilee Metals informó que la disponibilidad de ácido en el mercado interno de Zambia se redujo significativamente durante el cuarto trimestre del ejercicio fiscal 2026, con costos del ácido que aumentaron más del 200% y costos del diésel que subieron un 90%. La empresa señaló que estas condiciones tuvieron un impacto notable en la producción de su refinería Sable y contribuyeron a cierres temporales entre algunos procesadores de metales de su zona de operación.
┃ Los datos de Jubilee muestran que la presión llega a la etapa de refinación
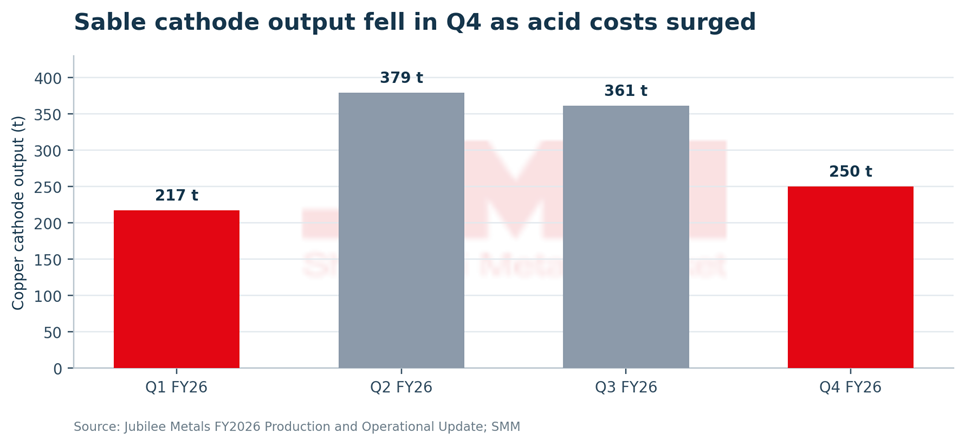
Sable produjo 1.207 t de cátodos de cobre en el ejercicio fiscal 2026, un 17,5% más que las 1.027 t del ejercicio fiscal 2025. Sin embargo, el perfil trimestral se debilitó hacia finales de año: la producción de cátodos subió de 217 t en el primer trimestre a 379 t en el segundo, se moderó a 361 t en el tercero y luego cayó a 250 t en el cuarto. La producción del cuarto trimestre fue, por tanto, aproximadamente un 31% inferior a la del tercero y un 34% inferior al pico del segundo.
La caída del cuarto trimestre no debe atribuirse únicamente al ácido. Jubilee también informó de factores operativos, como un mantenimiento prolongado en Roan y trabajos de pre-descubrimiento en Molefe. La conclusión más defendible es que la disponibilidad de ácido y la presión sobre los costos se convirtieron en una de varias limitaciones operativas, y una que Jubilee vinculó explícitamente al desempeño de Sable durante el trimestre.
┃ La limitación es desigual entre los productores de cobre de Zambia
El impacto de la escasez de ácido sulfúrico no es uniforme. Las grandes operaciones integradas con fundición y producción propia de ácido están menos expuestas al mercado libre que los operadores de lixiviación más pequeños y los procesadores independientes. Esto ayuda a explicar por qué la producción nacional de cobre siguió aumentando ligeramente mientras que la producción a pequeña escala cayó bruscamente.
Las divulgaciones de First Quantum ilustran la diferencia. Kansanshi generó aproximadamente 1,1 millones de toneladas de ácido sulfúrico en 2025, casi todo consumido in situ en los circuitos de lixiviación para la producción de cátodos. Tras la ampliación de la fundición, la Planta de Ácido 5 podría generar ácido suplementario para uso interno o venta externa, según la geología de la mina y los requisitos de procesamiento.
Esto significa que Zambia puede ser un productor importante de ácido y aun así tener escasez en el mercado libre. La capacidad instalada de ácido no equivale a una oferta libremente disponible. El consumo interno, el tipo de mineral, la disponibilidad de la fundición, la asignación contractual, la economía del transporte y los precios locales afectan la cantidad de ácido que llega a los consumidores externos.
┃ Las unidades de cobre aguas arriba crecen más rápido que la producción vendible
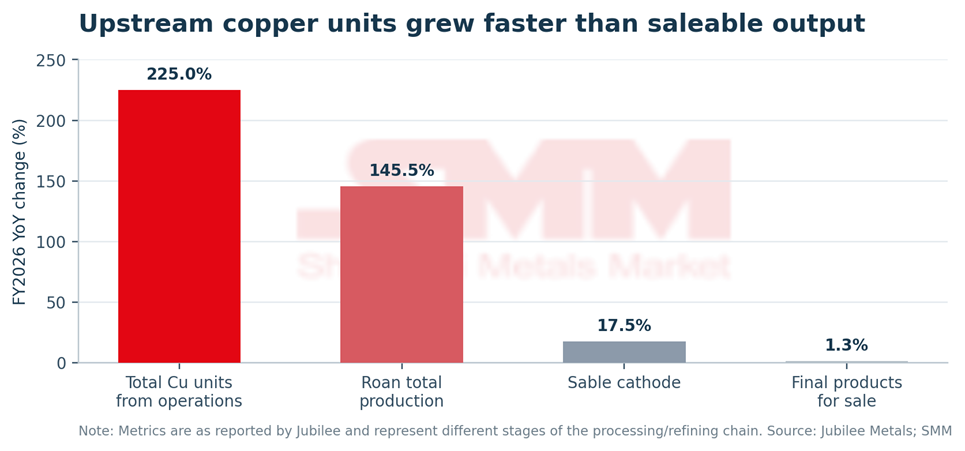
La mezcla de producción de Jubilee también muestra por qué el crecimiento del cobre no es solo una cuestión minera. Las unidades de cobre combinadas de Roan y Molefe alcanzaron 3.739 t en el ejercicio fiscal 2026, un 225,0% más interanual. La producción total de Roan aumentó un 145,5%, hasta 2.823 t. Sin embargo, los productos finales de cobre producidos para la venta aumentaron solo un 1,3%, hasta 2.120 t, mientras que la producción de cátodos de Sable subió un 17,5%.
Parte de esta brecha refleja la acumulación de finos de concentrado de óxido a la espera de procesamiento a través del circuito de deshidratación recién puesto en marcha en Roan y el hecho de que Jubilee reporta diferentes flujos en distintas etapas de la cadena de valor. Aun así, el contraste pone de relieve el problema más amplio: convertir unidades de cobre extraídas o concentradas en metal vendible depende de la disponibilidad de la refinería, los reactivos, la energía y la logística, no solo del suministro de mineral.
┃ Perspectiva de SMM
Durante el resto de 2026, es probable que la disponibilidad de ácido sulfúrico siga siendo una variable importante para los productores de cobre de óxido y mineral mixto de Zambia. El sistema de permisos de exportación de marzo puede ayudar a retener más ácido para los usuarios nacionales, pero no crea oferta adicional. A corto plazo, el equilibrio del mercado dependerá de las tasas de operación de las fundiciones, el consumo interno de ácido en las minas integradas y la cantidad de producto excedente que los productores estén dispuestos y puedan liberar al mercado libre. Para los operadores de lixiviación más pequeños, la disponibilidad entregada y el precio podrían, por tanto, seguir siendo más importantes que la capacidad instalada de ácido declarada por Zambia.
Hay indicios de que la oferta podría mejorar. First Quantum ha señalado que la ampliación de la fundición de Kansanshi y la Planta de Ácido 5 ofrecen el potencial de generar ácido sulfúrico suplementario, según la geología de la mina y los requisitos internos de procesamiento. La fundición ampliada está configurada para una capacidad de ácido de aproximadamente 1,5 millones de toneladas al año, incluida la Planta de Ácido 5 con unas 900 toneladas diarias. Sin embargo, Kansanshi consumió in situ casi la totalidad de las aproximadamente 1,1 millones de toneladas que produjo en 2025, lo que significa que la capacidad adicional no se traducirá automáticamente en un aumento equivalente de la oferta en el mercado libre.
La reactivación de la fundición de Nchanga de KCM en septiembre también introduce una posible fuente de alivio. La fundición de 311.000 toneladas anuales volvió a operar tras un programa de rehabilitación de 106 días, y KCM identifica el ácido sulfúrico como uno de los productos fabricados en el complejo de Nchanga. Si la fundición y los sistemas de ácido asociados operan de manera constante, la producción adicional podría mejorar la disponibilidad nacional. El alcance de ese beneficio dependerá de los propios requisitos de lixiviación de KCM, las tasas de operación y la cantidad de ácido que finalmente se ponga a disposición de clientes externos.
La demanda de ácido podría aumentar al mismo tiempo. Jubilee espera que Sable reciba alimentación de una cartera creciente de fuentes controladas por Jubilee a medida que Molefe se desarrolle y el Proyecto G avance hacia un desarrollo previsto a partir de febrero de 2027. Un mayor procesamiento de óxido y alimentación mixta aumentaría la importancia de un suministro fiable de reactivos. A menos que la disponibilidad de ácido en el mercado libre se amplíe en paralelo a este crecimiento del procesamiento, el mercado podría seguir siendo vulnerable a nuevos picos de precios o limitaciones temporales de procesamiento, incluso cuando la base de cobre extraído de Zambia aumente.
De cara a 2027, el equilibrio del ácido podría convertirse en un diferenciador cada vez más importante entre los productores integrados y los dependientes del mercado libre. Una mejora sostenida de la disponibilidad de las fundiciones, ventas adicionales de ácido a terceros y una asignación nacional eficaz podrían permitir a las minas más pequeñas y a los procesadores independientes recuperar la producción y participar más plenamente en el ciclo de crecimiento del cobre de Zambia. Sin embargo, si el mercado sigue ajustado, es más probable que el crecimiento de la producción siga concentrado entre los grandes operadores integrados que pueden asegurar el ácido internamente. Los indicadores clave a vigilar serán los precios del ácido en el mercado libre, las tasas de operación de las fundiciones, los flujos de permisos de exportación, las ventas de ácido a terceros y la capacidad de Sable para convertir la creciente alimentación aguas arriba en productos de cobre vendibles.
Fuentes: Jubilee Metals Group, Actualización de producción y operaciones del ejercicio fiscal 2026, 14 de septiembre de 2026; Ministerio de Minas y Desarrollo de Minerales de Zambia, actualización del sector minero del primer semestre de 2026; First Quantum Minerals, resultados del primer trimestre de 2026 y presentación de operaciones en Zambia; Ministerio de Comercio, Industria y Comercio de Zambia, aviso de permiso de exportación de ácido sulfúrico; información corporativa de Konkola Copper Mines e informe de ZNBC sobre la reactivación de la fundición de Nchanga en septiembre de 2026; cálculos de SMM basados en datos de fuentes públicas.



