Los precios del mineral de tantalio suben ante la escasez de oferta y el aumento de la demanda intermedia

Publicado: Sep 24, 2026 17:37 (GMT+8)
El precio del mineral de tantalio ha mostrado una tendencia alcista recientemente. Según la información del mercado, influenciados por la celebración de conferencias del sector, los mineros aguas arriba muestran una fuerte reticencia a vender y retienen activamente el mineral de tantalio para reducir la oferta externa. El endurecimiento de la oferta en el extremo minero respalda el fortalecimiento de los precios.

El precio del mineral de tantalio ha mostrado una tendencia alcista recientemente. Según la información del mercado, afectados por la celebración de conferencias del sector, los mineros aguas arriba muestran una fuerte reticencia a vender y retienen activamente el mineral de tantalio para reducir la oferta externa. El endurecimiento de la oferta en el extremo minero respalda el fortalecimiento de los precios. Al mismo tiempo, desde principios de septiembre, parte de la demanda aguas abajo se ha recuperado gradualmente. Bajo el doble efecto de la oferta y la demanda, el precio del tantalio muestra una tendencia de ascenso lento.
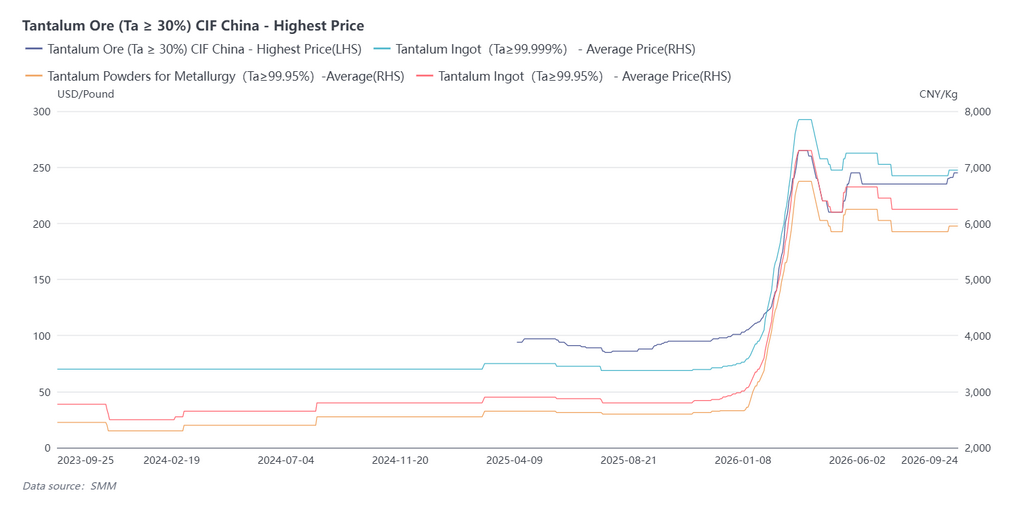
En cuanto a la transmisión de la demanda de los distintos sectores aguas abajo, existe una clara divergencia en el ritmo de aumento de precios. La oferta en las áreas de aplicación de gama alta es relativamente escasa, las primas de los productos son notables y las cotizaciones de los productos relacionados siguen subiendo. Entre ellos, los condensadores de tantalio representan el mayor sector de demanda aguas abajo, con aproximadamente el 40% de las aplicaciones, y la tasa de crecimiento del mercado del sector se mantiene por encima del 15%, lo que impulsa directamente la demanda de polvo de tantalio aguas arriba. Impulsado por la liberación concentrada de pedidos de gama alta y la escasez de oferta, el precio del polvo de tantalio de grado convencional ronda los 6.000 RMB por kilogramo; los grados destinados a áreas de aplicación de gama alta presentan primas significativas debido a la escasez de oferta, con precios aproximadamente un 50% superiores a los grados convencionales, y las carteras de pedidos están completas con una oferta ajustada. Los blancos de tantalio representan alrededor del 20% de las aplicaciones, respaldando la demanda de lingotes de tantalio de alta pureza; actualmente, el precio de transacción de los lingotes de tantalio de alta pureza del 99,999% se sitúa en el rango de 6.900-7.000 RMB por kilogramo. En contraste, los productos de las áreas de aplicación tradicionales y de gama baja carecen de impulso alcista en los precios, con una demanda de comportamiento moderado y ligeramente en contracción; para otras direcciones de aplicación, las empresas relevantes básicamente han suspendido la aceptación de pedidos, ya que algunos comerciantes compiten por pedidos a precios bajos.

En cuanto a la tendencia futura del mineral de tantalio, los participantes del mercado consideran que los fundamentos actuales de oferta y demanda del mineral de tantalio no se han visto afectados de manera sustancial. La escasez de oferta en el mercado proviene principalmente de la reticencia de los mineros a vender, ya que generalmente esperan vender su mineral de tantalio a un precio más alto y, por lo tanto, controlan proactivamente el volumen de envíos. A corto plazo, el precio del mineral de tantalio sigue siendo alcista, y no se puede descartar que pruebe aún más el máximo anual; sin embargo, el mercado también advierte que, una vez que el precio toque el máximo anual, los envíos concentrados de los mineros podrían desencadenar una fuerte caída en el precio del mineral de tantalio.

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
[SMM Noticias Breves del Cromo] La nueva prohibición de Zimbabue sobre licencias mineras de un solo mineral podría remodelar su sector del cromo
hace 47 minutos
[SMM Noticias Breves del Cromo] La nueva prohibición de Zimbabue sobre licencias mineras de un solo mineral podría remodelar su sector del cromo
Leer más
[SMM Noticias Breves del Cromo] La nueva prohibición de Zimbabue sobre licencias mineras de un solo mineral podría remodelar su sector del cromo
[SMM Noticias Breves del Cromo] La nueva prohibición de Zimbabue sobre licencias mineras de un solo mineral podría remodelar su sector del cromo
Zimbabue ya no emitirá licencias mineras para operaciones aisladas de un solo mineral, anunció el vicepresidente Dr. Constantino Chiwenga en el Foro Empresarial Zimbabue-China la semana pasada. Las futuras inversiones mineras deberán demostrar capacidad para identificar, separar y procesar toda la gama de minerales presentes en un yacimiento, no solo el mineral objetivo principal, y las operaciones que no puedan hacerlo quedarán excluidas de operar en el país. Chiwenga enmarcó la medida como parte del impulso más amplio de Zimbabue por retener más valor de sus recursos minerales en lugar de exportarlos en bruto. Para el sector del cromo de Zimbabue, la política incide directamente en la geología del país. Los yacimientos de cromo a lo largo del Gran Dique suelen aparecer junto a metales del grupo del platino, níquel y otros minerales en la misma roca huésped, el mismo entorno que ya ha impulsado el modelo de coproducción de MGP y cromo en operaciones como Zimplats, Mimosa, Unki y Karo. Una inversión minera centrada en el cromo sin capacidad para identificar y procesar también los MGP u otros minerales colocalizados encajaría de lleno en la categoría de operación que el gobierno afirma que ya no autorizará, empujando de hecho a los nuevos proyectos de cromo hacia un procesamiento integrado y multimineral desde el inicio, en lugar de la extracción de un solo producto. La política añade una capa más al impulso de beneficio del cromo en Zimbabue, que ya ha pasado de prohibir las exportaciones de mineral en bruto en febrero de 2026 a señalar una posible ampliación de esa prohibición al concentrado de cromo. Mientras que las medidas anteriores apuntaban a lo que ocurre con el cromo después de extraerlo, esta política determina lo que una operación minera debe ser capaz de procesar antes de poder obtener la licencia, elevando el listón de entrada para nuevas inversiones en cromo en el país. También plantea interrogantes inmediatos para los numerosos mineros de cromo a pequeña escala y artesanales que ya afrontan un plazo de regularización separado: sigue sin estar claro si la nueva norma de concesión se aplica solo a nuevas solicitudes o podría extenderse con el tiempo a las operaciones existentes de un solo mineral, así como si "capacidad de beneficio" significa procesar el mineral principal hasta obtener un producto refinado o se extiende específicamente a separar los minerales secundarios presentes en el mismo cuerpo mineralizado. El gobierno de Zimbabue aún no ha publicado reglamentos de aplicación que aclaren cómo se aplicará la política específicamente a los proyectos de cromo.
hace 47 minutos
Revisión semanal de chatarra de aluminio y aluminio secundario: el soporte de costos del ADC12 continúa y la demanda mejora levemente antes de las festividades
hace 1 hora
Revisión semanal de chatarra de aluminio y aluminio secundario: el soporte de costos del ADC12 continúa y la demanda mejora levemente antes de las festividades
Leer más
Revisión semanal de chatarra de aluminio y aluminio secundario: el soporte de costos del ADC12 continúa y la demanda mejora levemente antes de las festividades
[Reseña semanal del aluminio secundario: el soporte de costos del ADC12 persiste y la demanda previa a las festividades mejora levemente] Esta semana, los precios del ADC12 de SMM se mantuvieron estables en 24.500 yuanes/tm. En cuanto a los costos, los precios de la materia prima de chatarra de aluminio fluctuaron dentro de un rango limitado en general esta semana, pero el impacto de una aplicación más estricta de la política de facturación fiscal se hizo más evidente en el mercado. Los requisitos de cumplimiento para la adquisición empresarial aumentaron, la oferta de chatarra de aluminio facturada se mantuvo relativamente ajustada y los costos integrales de adquisición de materia prima para algunas empresas permanecieron en niveles elevados.
hace 1 hora
Polisilicio registra acuerdos de pequeño volumen a precios altos; los precios de módulos centralizados siguen bajando [Revisión semanal de SMM]
hace 2 horas
Polisilicio registra acuerdos de pequeño volumen a precios altos; los precios de módulos centralizados siguen bajando [Revisión semanal de SMM]
Leer más
Polisilicio registra acuerdos de pequeño volumen a precios altos; los precios de módulos centralizados siguen bajando [Revisión semanal de SMM]
[SMM Revisión semanal: Polisilicio registra un pequeño volumen de operaciones a precios altos; se amplía la caída del precio de módulos centralizados] Esta semana, los precios de los módulos en China mostraron una divergencia estructural: los módulos distribuidos dejaron de caer y se estabilizaron, mientras que los módulos centralizados registraron una caída más amplia. En el segmento distribuido, los precios guía de las empresas se mantuvieron sin cambios y los precios promedio de transacción de todas las especificaciones permanecieron prácticamente estables esta semana, con solo los módulos HJT bajando ligeramente 0,0005 yuanes/W. Respaldados por los costos y la autodisciplina de la industria, los precios de los módulos no tienen mucho margen para una caída pronunciada y se espera que se consoliden a corto plazo. Sin embargo, cabe señalar que los módulos de baja eficiencia han comenzado a enviarse rápidamente, lo que en cierta medida afecta la capacidad de los módulos convencionales para mantener sus precios firmes. En el lado de la demanda centralizada, la mejora marginal continuó: las entregas recientes siguieron aumentando, las licitaciones de algunos proyectos grandes se adelantaron y tanto las instalaciones como los pedidos crecieron. No obstante, los precios aún carecieron de impulso alcista, y la caída de las tres especificaciones se amplió de hecho a 0,004 yuanes/W esta semana.
hace 2 horas

