SMM, 24 de septiembre:
Esta semana, el mercado del molibdeno experimentó un cambio gradual en el patrón entre los mercados chino y extranjero, y la brecha de precios entre ambos, que se había ampliado anteriormente, mostró signos de estrecharse. El miércoles, un productor de acero inoxidable en Europa compró 3 camiones de briquetas de óxido de molibdeno (aproximadamente 75 tm en total) a un precio de transacción de 33,65-33,8 $/lb de Mo (DDP, entregado con derechos pagados). Tras deducir fletes y gastos varios, el equivalente de materia prima fue de aproximadamente 33,2 $/lb de Mo. El óxido de molibdeno internacional cerró a 33,55-33,65 $/lb de Mo, reduciendo la brecha de precios entre los mercados chino y extranjero. En China, las transacciones de ferromolibdeno mostraron un sentimiento de venta por pánico. El miércoles, algunas acerías del este de China y otras regiones entraron al mercado con licitaciones, y los precios de licitación retrocedieron al rango de 340.800-320.000 yuanes/tm. Las transacciones de concentrados de molibdeno al contado se caracterizaron principalmente por volúmenes decrecientes, con una circulación en el mercado aún limitada. Los proveedores mantuvieron cotizaciones firmes y aún no se vieron afectados por la flexibilización de los precios del óxido de molibdeno en el extranjero.
Durante la semana, los productores de concentrado de molibdeno en Henan que previamente habían recortado la producción permanecieron en un estado de producción reducida, reforzando aún más la lógica de reducción de la oferta en el mercado interno. La campaña de remediación integral de las minas de molibdeno (tungsteno) de Luanchuan continuó avanzando, con solo algunas grandes minas de molibdeno a cielo abierto en la zona manteniendo una extracción normal, mientras que todas las operaciones subterráneas de extracción de molibdeno fueron suspendidas. La oferta regional se contrajo significativamente, con una producción mensual afectada en aproximadamente 1.800 tm. En los tres primeros trimestres de 2026, la producción de concentrado de molibdeno de Henan disminuyó notablemente, y es probable que el cuarto trimestre mantenga bajas tasas de operación. A nivel mundial, los recursos de molibdeno están asociados principalmente con minas de cobre, con una elasticidad de oferta extremadamente baja y una liberación limitada de nueva capacidad a corto plazo. Anteriormente, las minas de cobre-molibdeno en regiones productoras clave como Chile y Perú se vieron afectadas por condiciones climáticas extremas, la disminución de las leyes del mineral y las limitaciones energéticas y logísticas, lo que provocó recortes de producción que respaldaron el aumento del mercado extranjero. Sin embargo, esta semana el sentimiento en los mercados fuera de China se debilitó, la disposición de los proveedores a vender aumentó, las cotizaciones de óxido de molibdeno se relajaron y gradualmente surgieron pedidos a precios bajos. El retroceso de los precios en el extranjero redujo la diferencia de precios entre los mercados chino y extranjero, mejorando la rentabilidad de las importaciones de óxido de molibdeno. Durante la semana, los proveedores mantuvieron firmes sus cotizaciones y una mina en Jiangxi vendió mediante subasta a precios altos, con los precios de transacción del concentrado de molibdeno al 45% consolidándose en máximos de 5.460-5.490 yuanes/mtu.
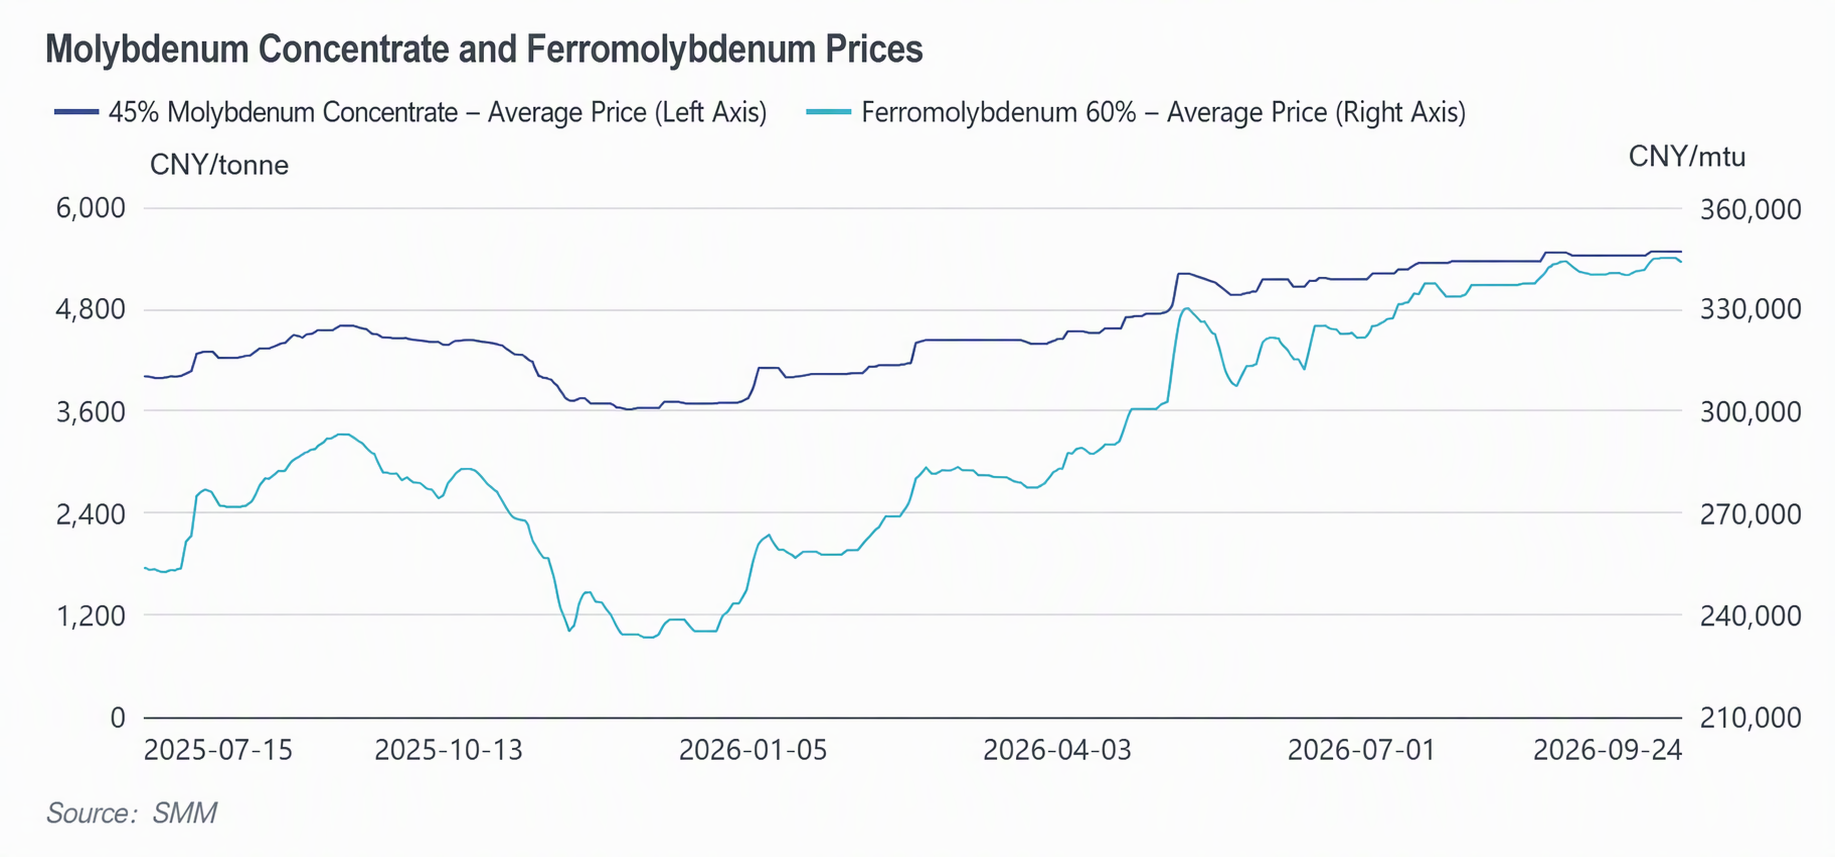
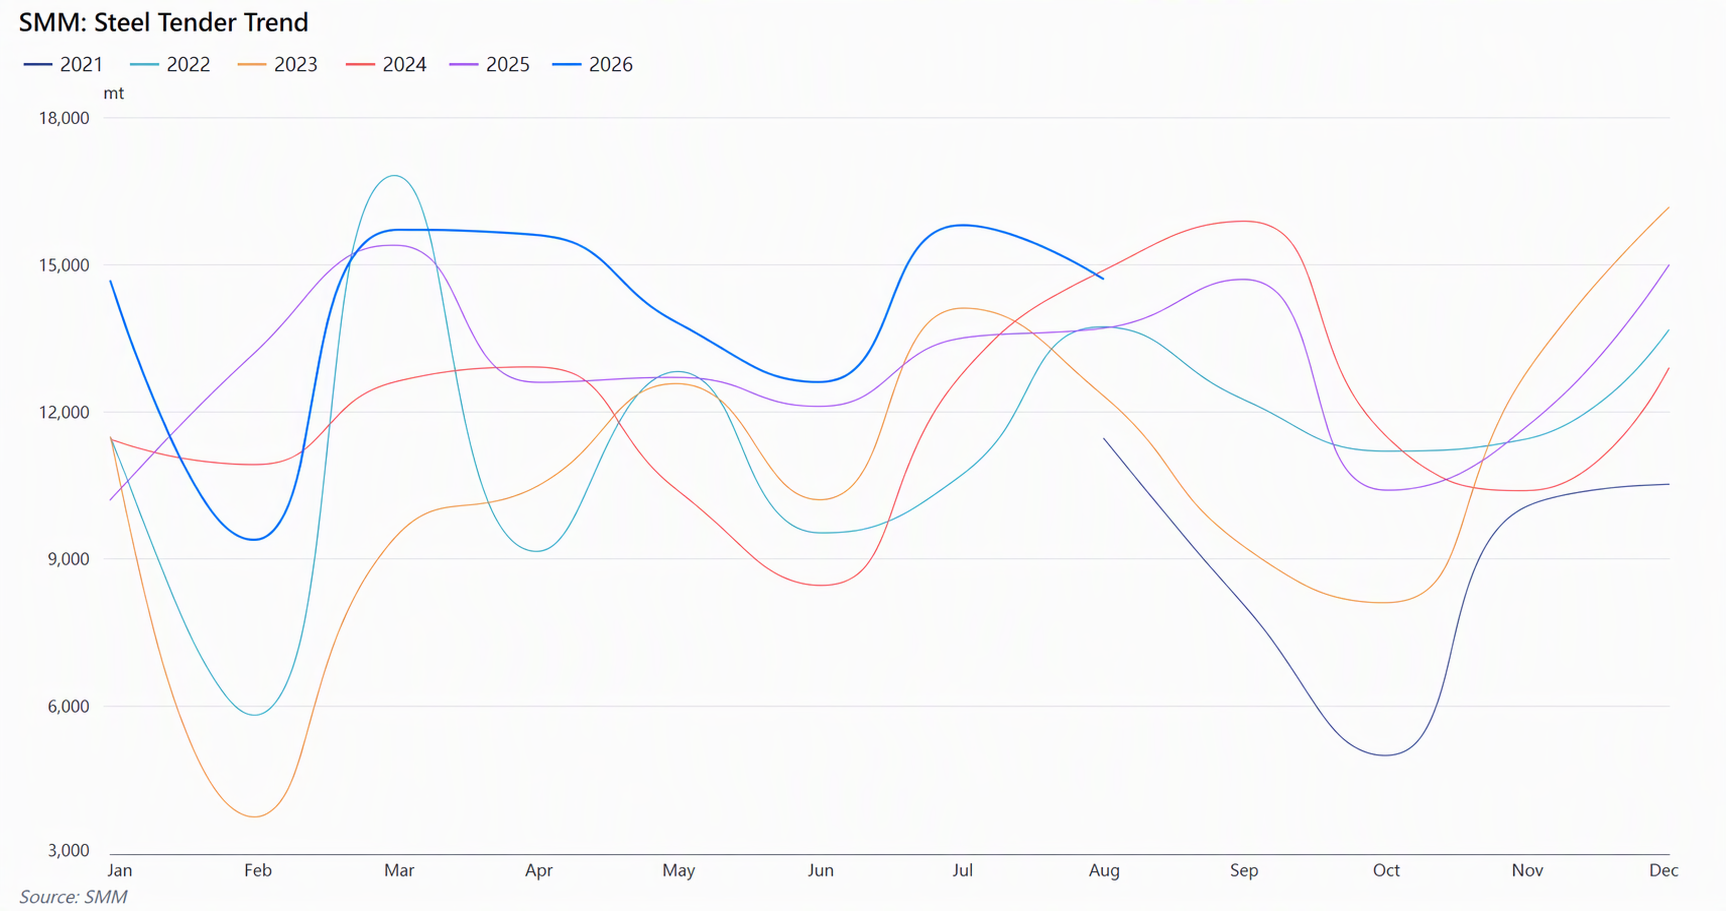
Esta semana, el mercado de ferromolibdeno mostró un patrón de volúmenes de licitación de acerías suficientes, pero transacciones minoristas al contado débiles. El rango de precios al contado predominante para el ferromolibdeno 60#, impuestos incluidos, fue de 344.000-344.000 yuanes/tm, con pocas transacciones por encima de 344.000 yuanes/tm. Esta semana, varias acerías nacionales abrieron licitaciones de forma concentrada, con los precios de licitación retrocediendo ligeramente desde los máximos anteriores. El deseo de las acerías de negociar precios a la baja aumentó, mientras que la oferta de materia prima de concentrado de molibdeno siguió siendo escasa y los productores se abstuvieron de vender a precios bajos, intensificando el forcejeo entre vendedores y compradores. Los precios del mercado de acero inoxidable de la serie 300 aguas abajo se consolidaron con una nota débil, y algunas acerías entraron en fases de recortes de producción y mantenimiento. Las empresas de acero especial produjeron principalmente bajo pedido, con el reabastecimiento de necesidades esenciales como principal impulsor. La mayor parte del ferromolibdeno licitado por las acerías estaba programado para entrega a finales de octubre. Hasta ahora, el volumen total de licitación de ferromolibdeno nacional en septiembre es de alrededor de 11.800 tm, y se espera que la estimación para todo el mes alcance aproximadamente 12.500 tm, un descenso interanual de alrededor del 15%, lo que refleja en cierta medida que los altos precios están frenando la disposición de las acerías aguas abajo a entrar en el mercado.
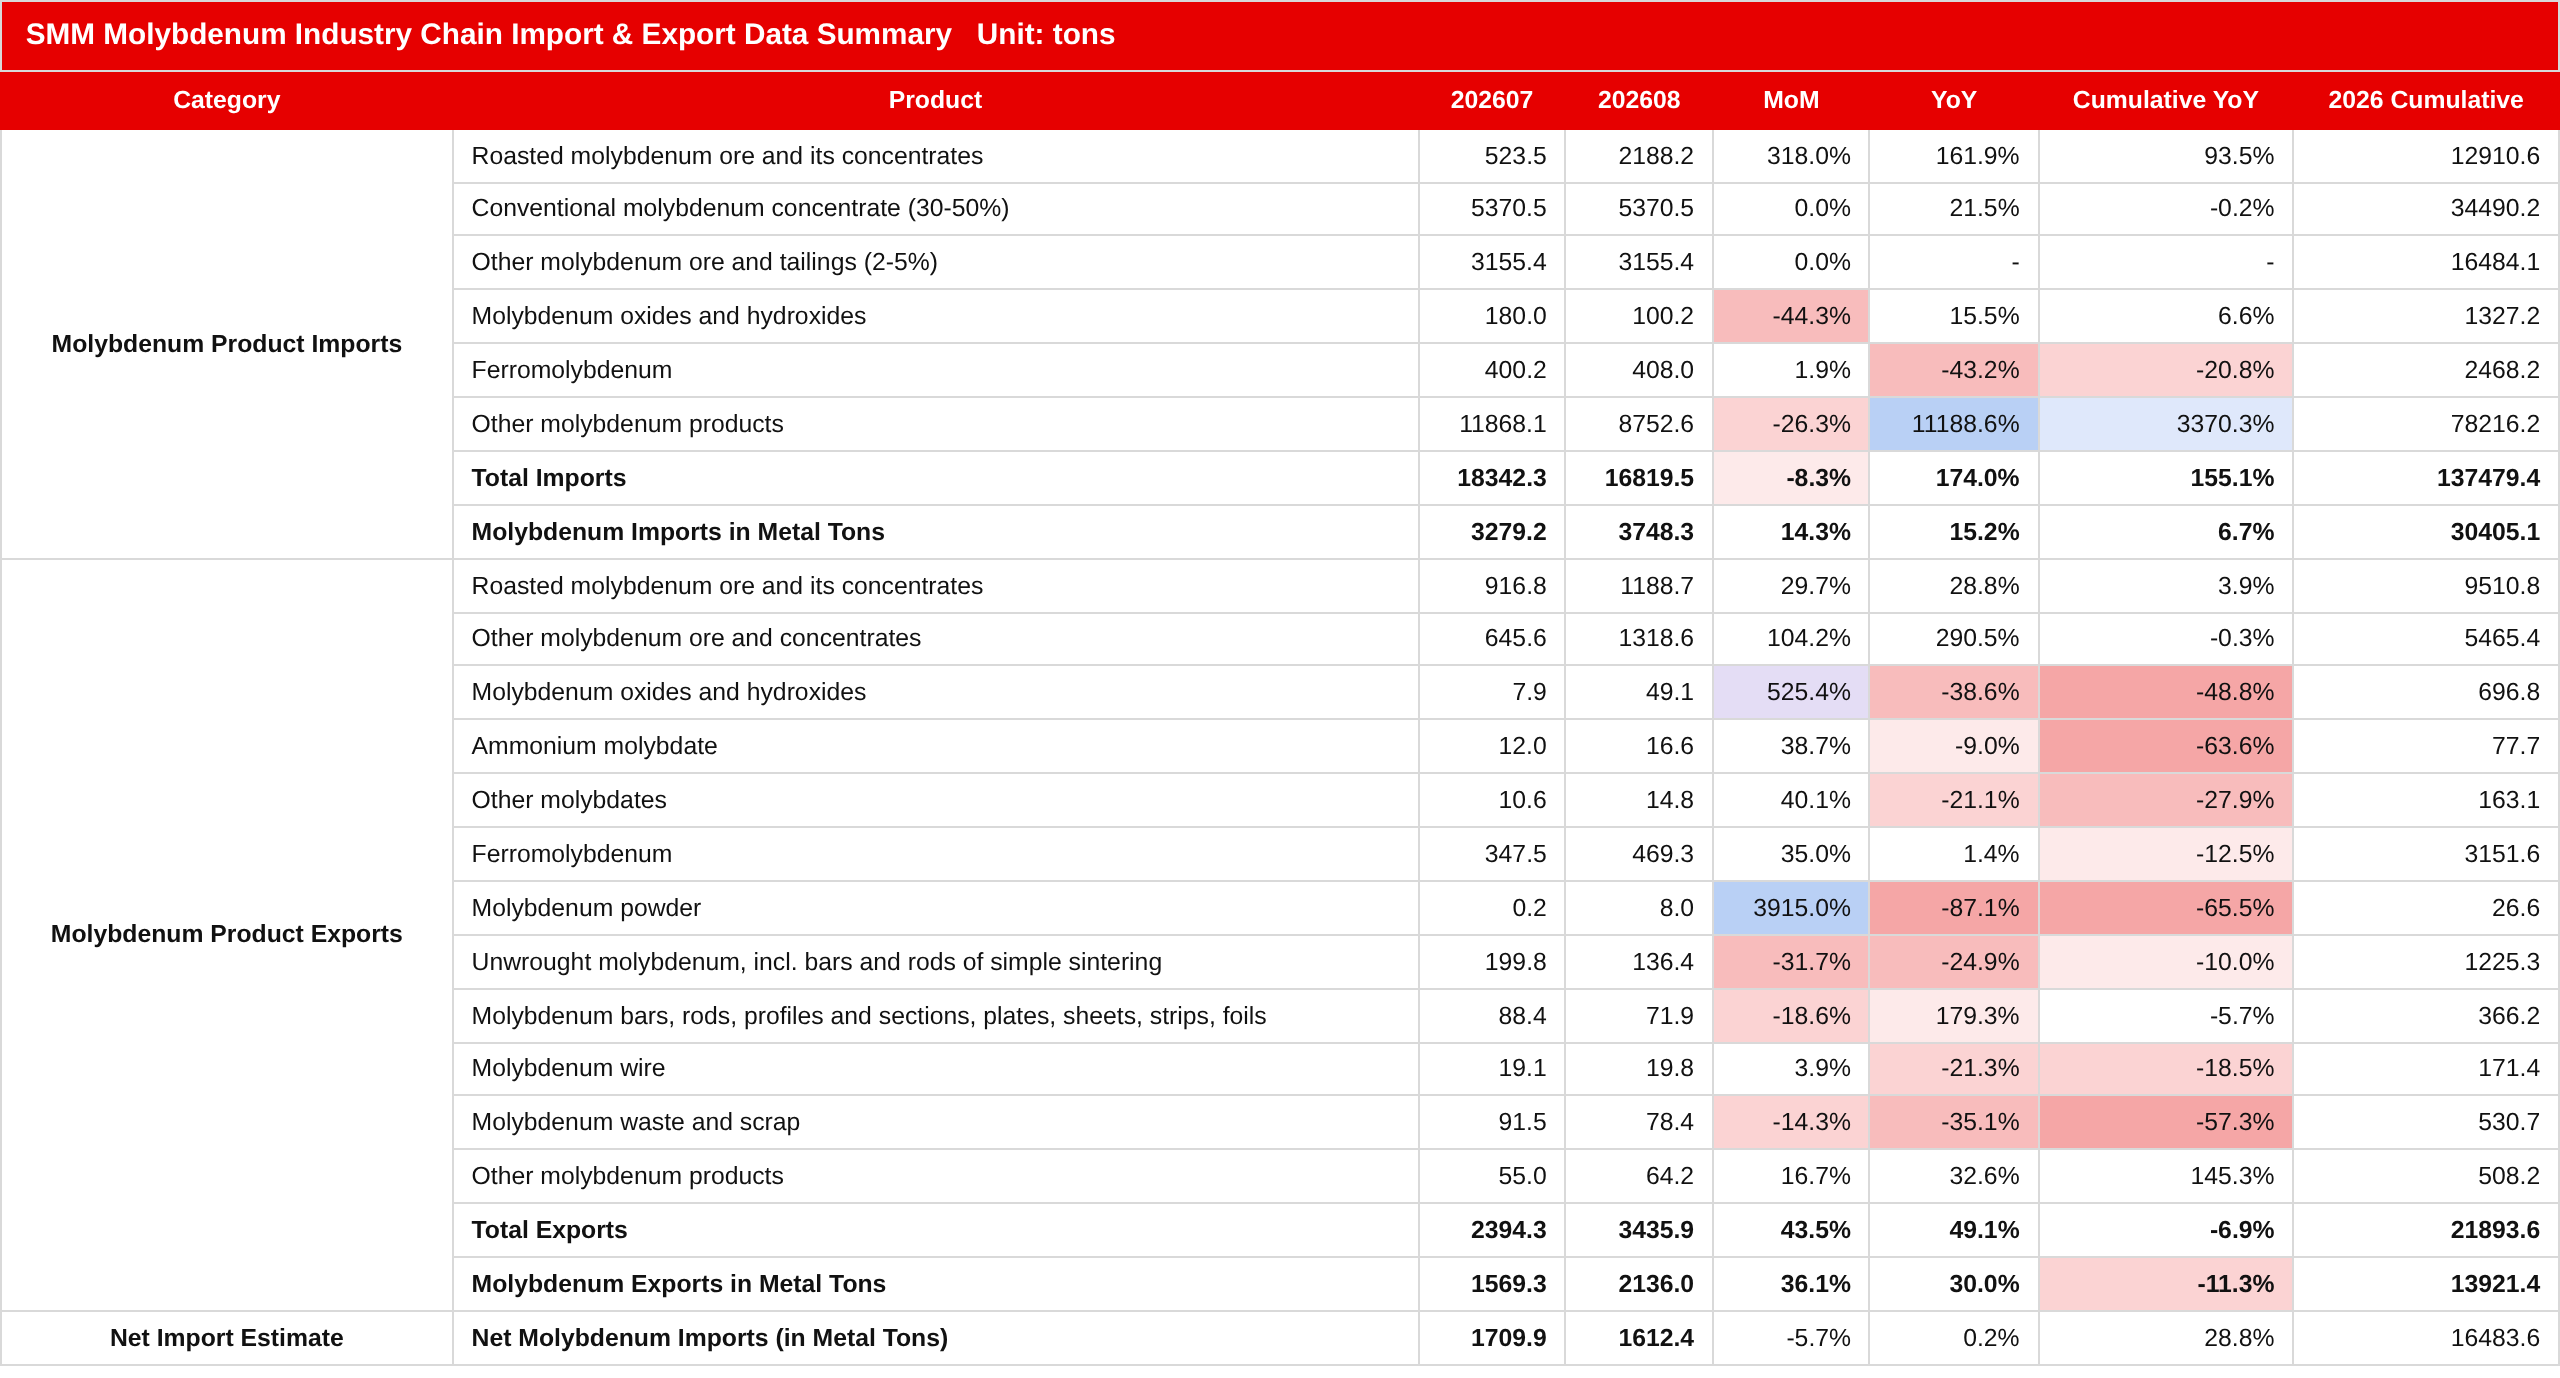
Durante la semana, la Administración General de Aduanas publicó los datos de importación y exportación de agosto. En agosto, las importaciones de productos de molibdeno fueron de 16.819,5 tm, un 8,3% menos intermensual pero un 174,0% más interanual, con importaciones acumuladas de 137.479 tm en enero-agosto, un 155,1% más interanual. En agosto, las exportaciones de productos de molibdeno de China fueron de 3.435,9 tm, un 43,5% más intermensual y un 49,1% más interanual, con exportaciones acumuladas de 21.894 tm en enero-agosto, un 6,9% menos interanual. Las importaciones netas en contenido metálico fueron de 1.612,4 tm, un 5,7 % menos intermensual y prácticamente estables interanual, con importaciones netas acumuladas de 16.484 tm entre enero y agosto, un 28,8 % más interanual. En cuanto a la estructura, por el lado de las importaciones, el mineral de molibdeno tostado y sus concentrados alcanzaron 2.188,2 tm, con un aumento intermensual del 318,0 % y del 161,9 % interanual, mientras que los concentrados convencionales de molibdeno fueron 5.370,5 tm, estables intermensual y un 21,5 % más interanual, manteniéndose en niveles elevados. Las importaciones de ferromolibdeno fueron de 408,0 tm, solo un 1,1 % más intermensual, pero un 43,2 % menos interanual, con un descenso acumulado del 20,8 % interanual entre enero y agosto, lo que indica que el efecto de sustitución de importaciones persiste y el ferromolibdeno nacional está recuperando cuota de mercado. Por el lado de las exportaciones, los productos concentrados (mineral de molibdeno tostado y otros minerales de molibdeno) totalizaron 2.507 tm, un 56,7 % más intermensual y un 93,6 % más interanual, siendo el principal impulsor del aumento de las exportaciones de este mes, en consonancia con el elevado precio internacional del óxido de molibdeno de 34 USD/lb de esta semana y la ampliación del diferencial de precios entre los mercados chino y extranjero. Las exportaciones de ferromolibdeno fueron de 469,3 tm, un 35,0 % más intermensual y un 1,4 % más interanual, manteniéndose estables en medio del diferencial de precios entre los precios nacionales de 341.000-345.000 yuanes y los precios europeos de 77 USD/kg. Mientras tanto, las exportaciones de productos de transformación profunda, como polvo de molibdeno, alambre de molibdeno y chatarra de molibdeno, retrocedieron en su mayoría intermensual.
A corto plazo, es probable que los precios nacionales del molibdeno se muevan lateralmente en un rango estrecho antes de la festividad del Día Nacional. Según los fundamentos a corto plazo de China, es poco probable que la oferta en Henan se recupere, las minas principales están vendiendo volúmenes relativamente pequeños, el mercado carece de liquidez y las empresas de ferromolibdeno prácticamente han agotado sus materias primas anteriores de bajo coste, lo que intensifica la situación de precios invertidos. Si las licitaciones de las acerías registran más adjudicaciones fallidas, el ferromolibdeno también podría tener expectativas de recuperar las subidas de precios. El mercado extranjero de materias primas de molibdeno podría registrar una menor actividad debido a la menor demanda festiva del mercado chino, con menos consultas que conduzcan a una menor actividad. Algunos proveedores podrían vender para evitar riesgos, empujando los precios ligeramente a la baja. El diferencial de precios entre los mercados chino y extranjero debe seguir reduciéndose para estimular una reposición adicional de importaciones. Sin embargo, con el doble respaldo de la retención de ventas por parte de las minas y los bajos inventarios, la probabilidad de una caída profunda es relativamente pequeña. Concéntrese en seguir el ritmo de la reanudación de la producción minera y el reinicio de las licitaciones de las acerías después de las vacaciones.