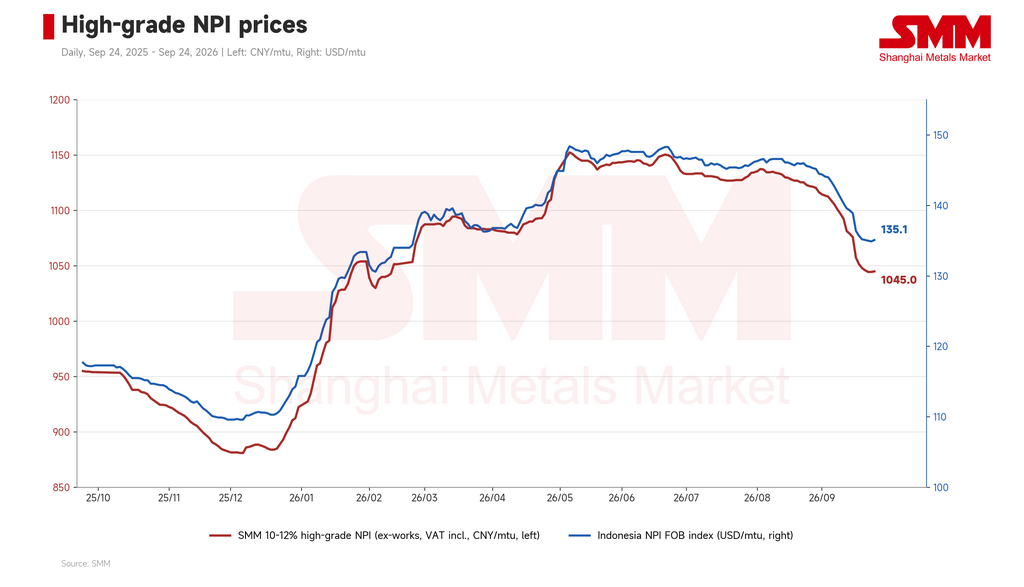
El precio promedio semanal del NPI SMM 10–12% cayó 17,4 RMB por punto de níquel, hasta 1.045,0 RMB por punto de níquel, en fábrica e impuestos incluidos. El índice FOB de NPI de Indonesia promedió 135,03 $ por punto de níquel, 2,05 $ menos que la semana anterior. La caída de los precios del NPI se desaceleró notablemente: el precio en fábrica se mantuvo entre 1.044,5 y 1.046 RMB por punto de níquel durante la semana y se situó en 1.045 RMB el 24 de septiembre, solo 3 RMB por debajo del viernes pasado. El índice FOB de NPI de Indonesia se mantuvo en 134,9–135,1 $ por punto de níquel. El mercado pasó de una caída sostenida a un punto muerto entre compradores y vendedores.
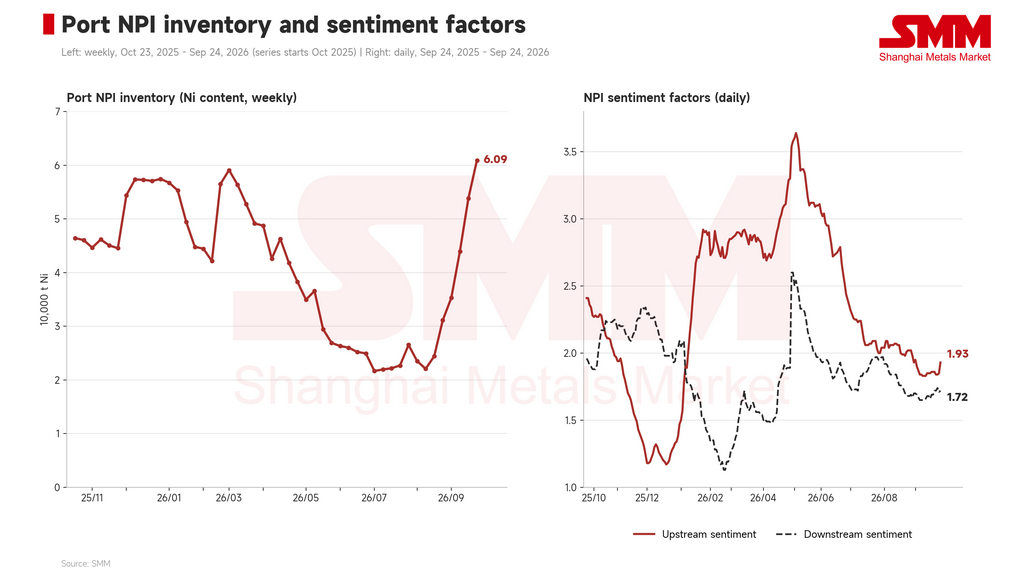
Por el lado de la oferta, las plantas de NPI RKEF en el IMIP de Indonesia comenzaron a recortar la producción el 22 de septiembre debido a la escasez de agua, reduciendo las cargas operativas en torno a un 30–40% respecto a los niveles anteriores. Si los recortes duran medio mes, se estima que afectarán a entre 50.000 y 70.000 toneladas de producción física de NPI, equivalentes a unas 5.500–7.700 toneladas de níquel contenido. La noticia mejoró el ánimo de los vendedores: el indicador de sentimiento upstream de NPI de SMM subió de 1,84 al inicio de la semana a 1,93 el 24 de septiembre. Algunos operadores probaron con ofertas más altas, mientras que algunos fundidores suspendieron pequeñas ventas al contado porque los precios eran bajos.
Los inventarios en los puertos nacionales, sin embargo, siguieron aumentando. Las existencias de NPI alcanzaron 60.900 toneladas de níquel contenido el 24 de septiembre, 7.100 toneladas más, un 13,2% más que la semana anterior, y 25.600 toneladas más desde el 3 de septiembre. Este inventario actúa como amortiguador frente a los recortes de producción a corto plazo. Las acerías downstream se mantuvieron cautelosas y compraron pequeños volúmenes principalmente mediante licitaciones a precios bajos. Algunas grandes acerías planeaban reducir las existencias existentes antes del festivo y no tenían planes de compras adicionales. Algunos participantes del mercado consideraron el precio de licitación de una gran acería como un suelo a corto plazo, y surgieron pedidos aislados de unas 10.000 toneladas a precios bajos. Estas operaciones aún no bastan para confirmar una subida del precio de transacción vigente.
Mientras tanto, se espera que la producción nacional de acero inoxidable de la serie 300 caiga en más de 100.000 toneladas intermensuales en octubre, reduciendo el consumo de NPI. El indicador de sentimiento downstream de SMM se mantuvo bajo, en 1,71–1,74. Los recortes de producción y un precio de referencia cerca del mínimo del mercado han respaldado las expectativas, pero la débil demanda sigue limitando la disposición de los compradores a aceptar precios más altos. Es probable que el punto muerto continúe. Tras el festivo, los factores clave a vigilar son la restauración del suministro de agua en IMIP, el ritmo de reducción de los inventarios portuarios y el reabastecimiento de las acerías.
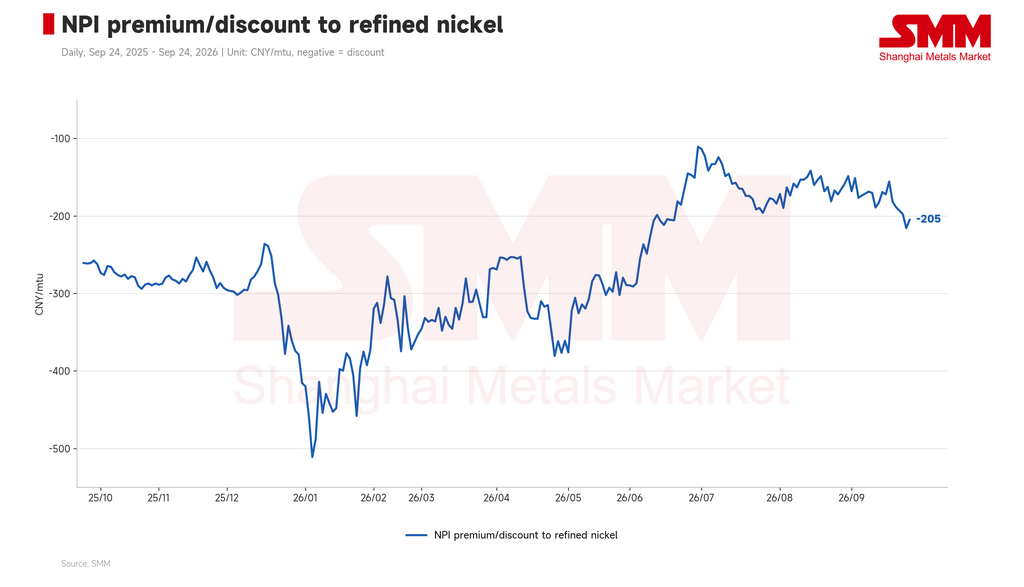
Desde la perspectiva de convertir NPI en mata de níquel de alta ley, el descuento del NPI frente al níquel refinado promedió 202,8 esta semana, ampliándose en 29,5 respecto a la semana pasada. La noticia de los recortes en IMIP y cierta cobertura de posiciones cortas antes del festivo impulsaron los precios del níquel. El precio del níquel refinado 1# de SMM subió de 125.800 RMB por tonelada el viernes pasado a 127.900 RMB el 23 de septiembre, antes de bajar a 126.900 RMB el 24 de septiembre, una ganancia de 1.150 RMB por tonelada en el período. Los precios al contado del NPI se mantuvieron prácticamente estables, ampliando el descuento, que alcanzó 215,5 el 23 de septiembre.
En Indonesia, el porcentaje pagadero de la mata de níquel de alta ley se mantuvo en el 93,5%, mientras que su precio FOB subió con el níquel de 15.017 $ por tonelada de níquel contenido el viernes pasado a 15.077 $. Los precios FOB del NPI de Indonesia se mantuvieron prácticamente sin cambios en el mismo período, ampliando el diferencial mata–NPI en unos 70 $ por tonelada de níquel contenido y mejorando marginalmente la economía de la conversión. Sin embargo, hasta el 18 de septiembre, SMM estimaba que convertir NPI indonesio en mata de alta ley seguía siendo unos 256 $ por tonelada de níquel contenido menos rentable que vender NPI directamente. La modesta ampliación del diferencial de esta semana es insuficiente para invertir esa posición, mientras que la durabilidad del repunte del precio del níquel sigue siendo incierta. Si el descuento se mantiene cerca de los niveles actuales la próxima semana, la desventaja de rentabilidad de la conversión puede reducirse aún más, pero es probable que las ventas directas de NPI sigan siendo más atractivas que la conversión a gran escala.
Los precios del mineral de níquel, el coque y otros insumos utilizados por los fundidores nacionales de NPI se mantuvieron en general estables esta semana, dejando los costes de las materias primas prácticamente sin cambios. A medida que la caída de los precios del NPI se desaceleró, la contracción de los márgenes de fundición también se moderó notablemente. Sobre la base del coste total, el margen de beneficio de la producción RKEF de Shandong se situó en −2,91% el 24 de septiembre, mejorando ligeramente desde el −3,42% del viernes pasado, pero permaneciendo en pérdidas. Los márgenes de beneficio en IMIP e IWIP de Indonesia se situaron en 5,33% y 1,45%, respectivamente, con IWIP cerca del punto de equilibrio.