

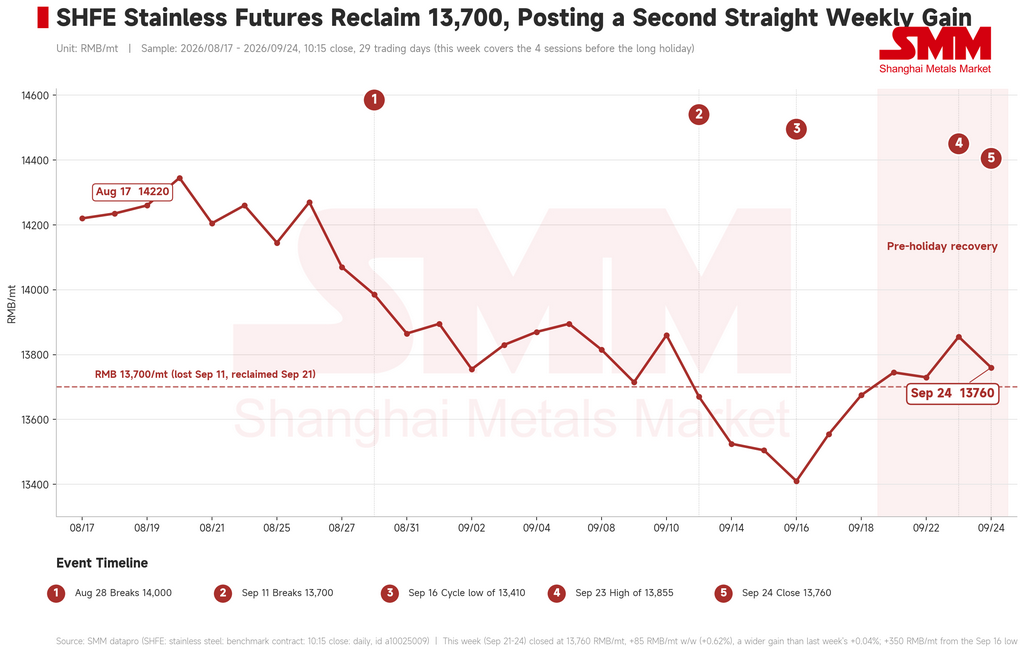
Los futuros de acero inoxidable de China extendieron su recuperación hasta el largo feriado y, por primera vez en este ciclo, el avance no se sustentó en el colapso de los costos de los insumos. El contrato de referencia de la SHFE cerró el jueves en 13.760 RMB/t (unos 2.049 USD/t), con un alza de 85 RMB/t (aproximadamente 13 USD/t), o 0,62%, respecto del viernes anterior: una segunda ganancia semanal consecutiva, y mayor que el 0,04% de la semana pasada. Más significativamente, el arrabio de níquel (NPI) dejó de caer. El piso de costos que había estado deslizándose a la baja durante seis semanas mantuvo su posición.
Una semana de cuatro sesiones que recuperó un nivel quebrado
Los mercados chinos cierran desde el viernes por el largo feriado, por lo que esta semana operó de lunes a jueves. El contrato abrió el lunes en 13.745 RMB/t (unos 2.047 USD/t), recuperando de inmediato el nivel de 13.700 RMB/t perdido el 11 de septiembre. Cedió a 13.730 RMB/t (unos 2.045 USD/t) el martes, subió a un máximo semanal de 13.855 RMB/t (unos 2.063 USD/t) el miércoles y luego devolvió parte de ese avance hacia el cierre previo al feriado del jueves. Desde el mínimo del ciclo del 16 de septiembre de 13.410 RMB/t (unos 1.997 USD/t), el contrato se ha recuperado 350 RMB/t (aproximadamente 52 USD/t).
El diálogo comercial China-EE. UU. apuntaló el ánimo interno
El principal respaldo macroeconómico para los activos de riesgo chinos esta semana provino del frente bilateral. Las consultas comerciales China-EE. UU. se iniciaron en Nueva York, y el Ministerio de Relaciones Exteriores de China confirmó que ambas partes siguen en contacto sobre compromisos de alto nivel este año. Una distensión táctica en la relación incide directamente en las valoraciones de las materias primas chinas, y es en gran parte la razón por la que los participantes del mercado estuvieron dispuestos a mantener posiciones durante un feriado largo.
Dos temas de política interna merecen atención. La Administración Estatal de Regulación del Mercado anunció un impulso coordinado contra la competencia "involutiva", apuntando específicamente a los precios maliciosos por debajo del costo. El acero inoxidable es un producto crónicamente sobreofertado donde las guerras de precios son estructurales, de modo que si la aplicación efectivamente se concreta, las implicaciones de mediano plazo para la disciplina de precios son sustanciales. Por otra parte, el Buró Político fijó el Quinto Pleno del XX Comité Central para el 26-29 de octubre, donde se revisarán las recomendaciones para el XV Plan Quinquenal, lo que convierte a las expectativas de política posteriores al feriado en el próximo tema de negociación. En otros frentes, el consumo de electricidad de agosto volvió a superar el billón de kWh con una carga récord, y el Ministerio de Vivienda declaró claramente que el sector inmobiliario chino ha entrado en una era de mercado de stock.
La Fed se mantuvo restrictiva; Oriente Medio abrió una puerta
Los comentarios de la Fed fueron en una sola dirección. El presidente de la Fed de Minneapolis, Neel Kashkari, dijo que la inflación sigue siendo demasiado alta y que no es meramente un fenómeno de los precios del petróleo. Austan Goolsbee, de Chicago, señaló que se necesitaría una acción clara de suba si la inflación no retrocede. El presidente de la Fed de San Luis, Alberto Musalem, fue el más directo al afirmar que podrían requerirse más subas y que actuar ahora es mejor que actuar tarde. La presión de valoración sobre los metales básicos denominados en dólares persiste, pero no interrumpió la recomposición de esta semana.
Oriente Medio, en cambio, produjo la señal de desescalada más sustantiva desde que comenzó el conflicto. Funcionarios estadounidenses mantuvieron una reunión de tres horas con representantes iraníes, que Trump describió como productiva, con nuevas conversaciones programadas y un acuerdo que considera alcanzable después de las elecciones de medio término. Irán confirmó la reunión y, por primera vez, estableció condiciones explícitas para reabrir el estrecho de Ormuz: levantar el bloqueo naval, descongelar los activos iraníes y poner fin a las hostilidades en todos los frentes. El primer ministro de Qatar asistió a la mayor parte de la sesión. Trump dijo por separado que las fuerzas hutíes de Yemen acordaron no enfrentarse a las fuerzas estadounidenses, y medios estadounidenses informaron que el ejército no llevará a cabo ataques ofensivos contra ellos.
Las reversiones persisten: un petrolero que ingresaba al estrecho fue alcanzado por fuego de artillería, hiriendo a dos tripulantes, y grupos armados cerraron la válvula n.º 7 del oleoducto de crudo Sharara en Libia, reduciendo drásticamente la producción del campo. Pero si el tránsito se normaliza genuinamente, la prima de riesgo incorporada en los costos de energía y transporte debería deshacerse de manera sistemática. Eso es bajista a mediano plazo para los precios del níquel y, por lo tanto, para la base de costos del acero inoxidable: lo más importante a seguir durante el feriado.
El problema energético de Europa empeora, no mejora
Esto merece separarse, porque afecta directamente a la capacidad extranjera de acero inoxidable y no a través del sentimiento. El presidente del Eurogrupo está considerando una reunión de emergencia por el aumento de los costos energéticos. El presidente francés Macron convocará una reunión energética del G7 y está considerando liberar reservas estratégicas de energía. Arabia Saudita ha dicho a los refinadores europeos que no habrá crudo disponible el próximo mes. Trump impulsa simultáneamente una prohibición de exportación de diésel. La presión de los costos de electricidad y gas sobre los productores europeos de acero inoxidable no se alivia en el corto plazo, y su efecto sobre las tasas de operación y los precios de oferta europeos merece un seguimiento cercano.
Fundamentos: compras racionales previas al feriado, sin reposición de temporada alta
La lectura semanal de inventarios de SMM para este período no se había publicado al momento de redactar este informe. La lectura más reciente sigue siendo de 578.000 t de inventario social de la serie 300 al 17 de septiembre, una baja de 7.000 t, o 1,20%, respecto de la semana anterior: de nuevo dentro del rango de agosto y apenas 1.000 t por encima del mínimo de agosto.
La reducción de la semana pasada provino de los recortes de producción de las acerías que coincidieron con una mejora en las transacciones a precios absolutos bajos, no de una reposición concentrada de temporada alta, que aún no ha aparecido. En la antesala del feriado de esta semana, los compradores intermedios adquirieron principalmente para cubrir las necesidades de producción durante el receso, mientras que los operadores mantuvieron controlada la exposición de inventarios previa al feriado. La negociación fue racional más que agresiva: no alcanza para calificar una recuperación de tendencia en la demanda.
Las materias primas dejaron de caer: el cambio más importante de la semana
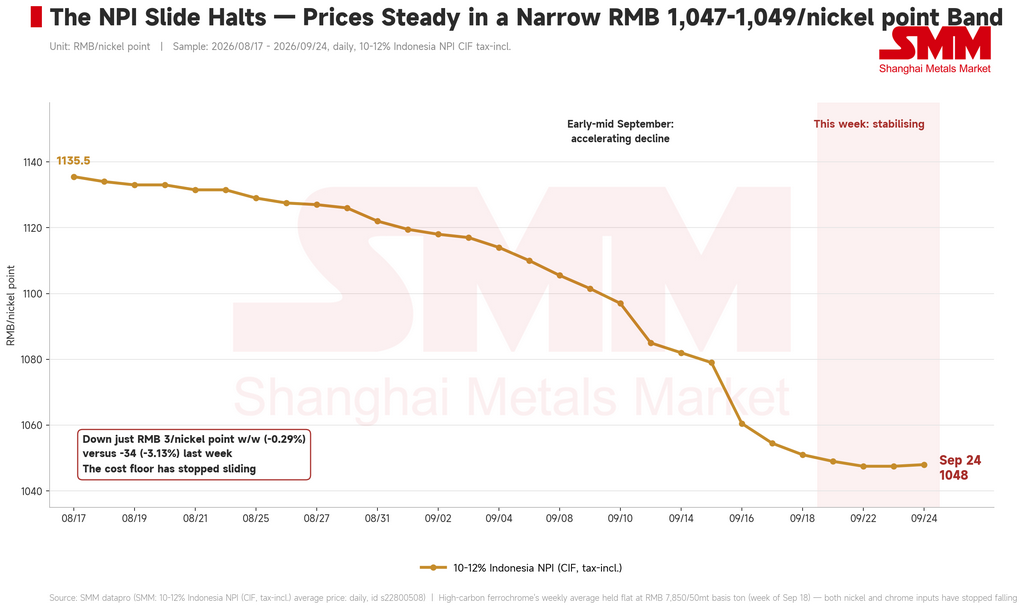
El NPI abrió la semana en 1.049 RMB/punto de níquel (unos 156 USD) y operó en una banda estrecha de 1.047,5-1.049, cerrando el jueves en 1.048 RMB/punto de níquel (unos 156 USD). Se trata de una caída de solo 3 RMB, o 0,29%, semana contra semana, frente a 34 RMB y 3,13% de la semana anterior. El promedio semanal del ferrocromo de alto carbono, publicado más recientemente para la semana del 18 de septiembre, se mantuvo estable en 7.850 RMB por tonelada base de 50 mt (unos 1.169 USD), poniendo fin a su propia racha de recortes consecutivos.
La estabilización conjunta de los insumos de níquel y cromo significa que la línea de soporte de costos que venía descendiendo desde agosto ha, al menos temporalmente, mantenido su nivel: precisamente el riesgo señalado en las dos revisiones anteriores.
Los márgenes siguieron recomponiéndose, y el motor cambió
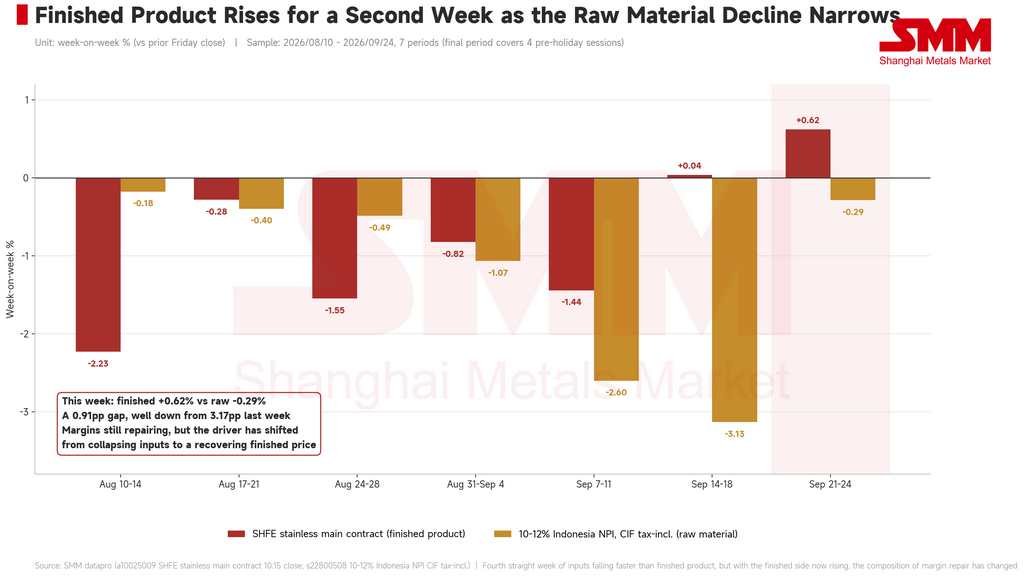
El producto terminado subió 0,62% mientras que los insumos cayeron 0,29%, una brecha de 0,91 puntos porcentuales. Es mucho más estrecha que los 3,17 puntos de la semana pasada, pero sigue favoreciendo a las acerías. La composición importa más que la magnitud: la recomposición de márgenes de las tres semanas anteriores fue impulsada por el colapso de los insumos, mientras que esta semana provino de un precio de producto terminado en recuperación: un mecanismo considerablemente más duradero.
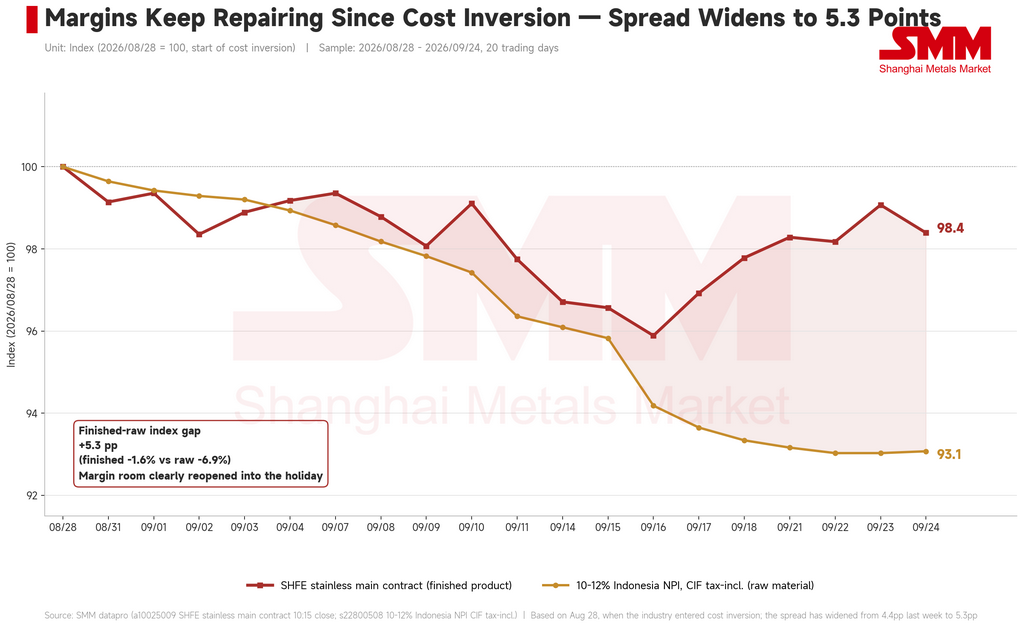
Indexado al 28 de agosto, cuando la industria entró formalmente en inversión de costos, el producto terminado se ubica ahora en 98,4 y los insumos en 93,1, un diferencial de 5,3 puntos porcentuales, frente a 4,4 de la semana pasada. El margen se ha reabierto claramente de cara al receso.
Perspectivas
La estructura del mercado al entrar en el feriado es sustancialmente mejor que a mediados de septiembre. Vale registrar tres cambios: el contrato registró dos ganancias semanales consecutivas y recuperó los 13.700 RMB/t, de modo que el centro de precios ha comenzado a estabilizarse; los insumos de níquel y cromo se estabilizaron en conjunto, frenando el deslizamiento del piso de costos y eliminando, por ahora, el riesgo de que el soporte siguiera descendiendo junto con los precios; y el motor de la recomposición de márgenes pasó de insumos en caída a un precio de producto terminado en alza, mejorando su calidad.
La lectura honesta es que esta recuperación descansa en un rebote de sobreventa, la revalorización de costos y la mejora del sentimiento por la distensión en las relaciones comerciales China-EE. UU. La demanda no ha aportado evidencia de tendencia alguna. La reposición de temporada alta nunca se materializó, y las transacciones de esta semana fueron mayormente cobertura previa al feriado.
Los mercados extranjeros siguen operando durante el receso, de modo que los movimientos del níquel en la LME, el crudo y el índice del dólar se absorberán de una sola vez en la primera sesión posterior al feriado. Si las conversaciones entre EE. UU. e Irán avanzan y la prima de riesgo de Oriente Medio se deshace, el níquel enfrenta presión a la baja, lo que arrastraría consigo la base de costos del acero inoxidable. Vale la pena seguir al regreso: la evolución de los mercados extranjeros y las negociaciones con Irán durante el feriado; si la demanda de octubre toma la posta, que es la única prueba contundente de si esta recomposición continúa; los programas de producción de las acerías después del receso, ya que los márgenes restaurados podrían reactivar la producción que se recortó; las señales del Quinto Pleno sobre la demanda de mediano plazo; y cómo aterriza la campaña de aplicación contra la involución en el sector siderúrgico.



