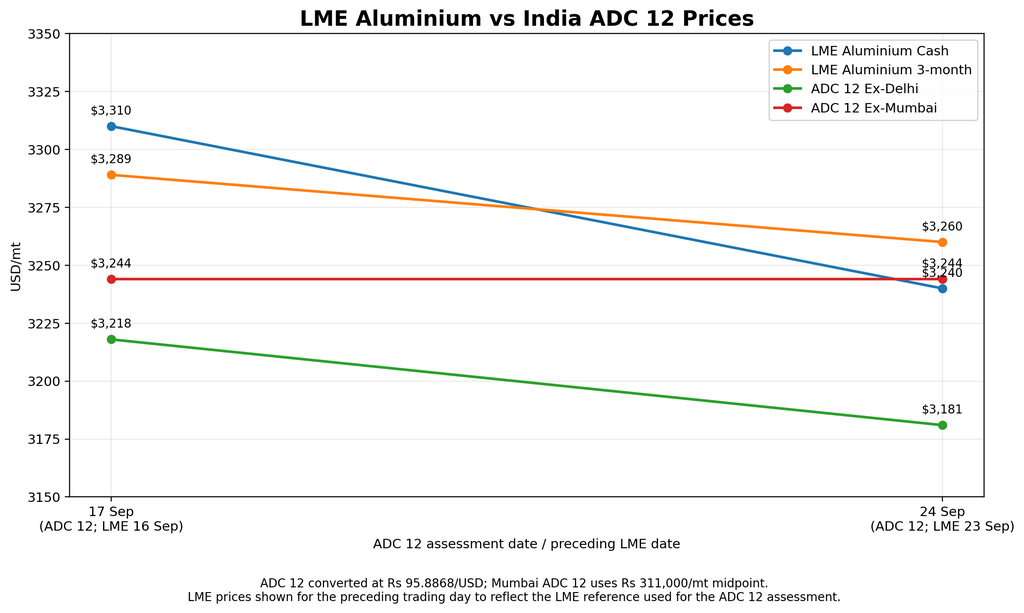
La confianza en el ADC 12 indio fue mixta a ligeramente más débil esta semana. En Delhi, los precios del ADC 12 bajaron a 305.000 rupias/t (3.181 $/t) el 24 de septiembre desde 308.500 rupias/t (3.218 $/t) una semana antes, tras una reducción del precio de compra de un importante fabricante de equipos originales del sector automotriz del norte de la India a 305.000 rupias/t desde 317.000 rupias/t. Se estima que el fabricante consume alrededor de 12.000 t/mes. Los participantes del mercado señalaron que el menor precio de compra del fabricante alentó a los productores intermedios más pequeños a buscar material con descuento, lo que ejerció más presión sobre los precios en Delhi.
En Bombay, los precios del ADC 12 se mantuvieron en 310.000–312.000 rupias/t (3.233–3.254 $/t), con un promedio de 311.000 rupias/t (3.244 $/t), respaldados por el reabastecimiento previo a la temporada festiva. Sin embargo, los participantes del mercado del oeste de la India esperan que los precios se vean presionados a medida que bajen los costos de los insumos. Los precios internos de la chatarra Purja/general cayeron a alrededor de 250.000 rupias/t (2.607 $/t), mientras que la chatarra de automóviles bajó a 254.000 rupias/t (2.649 $/t), desde 254.000–259.000 rupias/t una semana antes.
La confianza exportadora se mantuvo moderada. Las ofertas de ADC 12 indio a Japón se situaron en 3.080–3.100 $/t, por debajo de los 3.100–3.125 $/t de una semana antes, mientras que los compradores japoneses mostraron un entusiasmo limitado a los niveles actuales. El ADC 12 de origen chino CIF Japón se evaluó en 3.090–3.110 $/t, con un promedio de 3.100 $/t, sin cambios respecto a la semana anterior.
El ADC 12 FOB Tailandia se evaluó en 3.120 $/t, 5 $/t más que la semana anterior, mientras que el ADC 12 FOB Malasia también se evaluó en 3.120 $/t, sin cambios semanales. Por lo tanto, las ofertas de exportación indias estuvieron en general alineadas con los niveles FOB regionales, mientras que los precios CIF Japón de origen chino se mantuvieron ligeramente más bajos.
El debilitamiento del mercado subyacente del aluminio también limitó el alza. El precio del aluminio en la LME utilizado como referencia para la evaluación del ADC 12 del 17 de septiembre fue de 3.310 $/t para el contado y 3.289 $/t para el aluminio a 3 meses el 16 de septiembre, con el contado cotizando a una prima de 21 $/t, lo que indica backwardation. Para la evaluación del ADC 12 del 24 de septiembre, los precios del aluminio en la LME del 23 de septiembre fueron de 3.240 $/t para el contado y 3.260 $/t para el aluminio a 3 meses, situando el contado con un descuento de 20 $/t, lo que indica contango. Así, el precio al contado de la LME cayó 70 $/t, o un 2,1%, durante el período de referencia, mientras que la estructura contado-3M se desplazó 41 $/t, pasando de una backwardation de 21 $/t a un contango de 20 $/t.
A pesar del debilitamiento del mercado del aluminio en la LME, los menores precios de compra de los fabricantes de equipos originales y el escaso interés comprador japonés, los precios del ADC 12 en Mumbai se mantuvieron relativamente resistentes, respaldados por la reposición de existencias de la temporada festiva. Sin embargo, el cambio de la curva del aluminio en la LME hacia contango, junto con los menores costes de la chatarra nacional, sugiere una presión creciente sobre los precios del ADC 12, especialmente en el norte de la India, donde la fijación de precios vinculada a los fabricantes de equipos originales tiene mayor influencia.
(1 $ = 95,89 rupias)