SMM, 24 de septiembre:
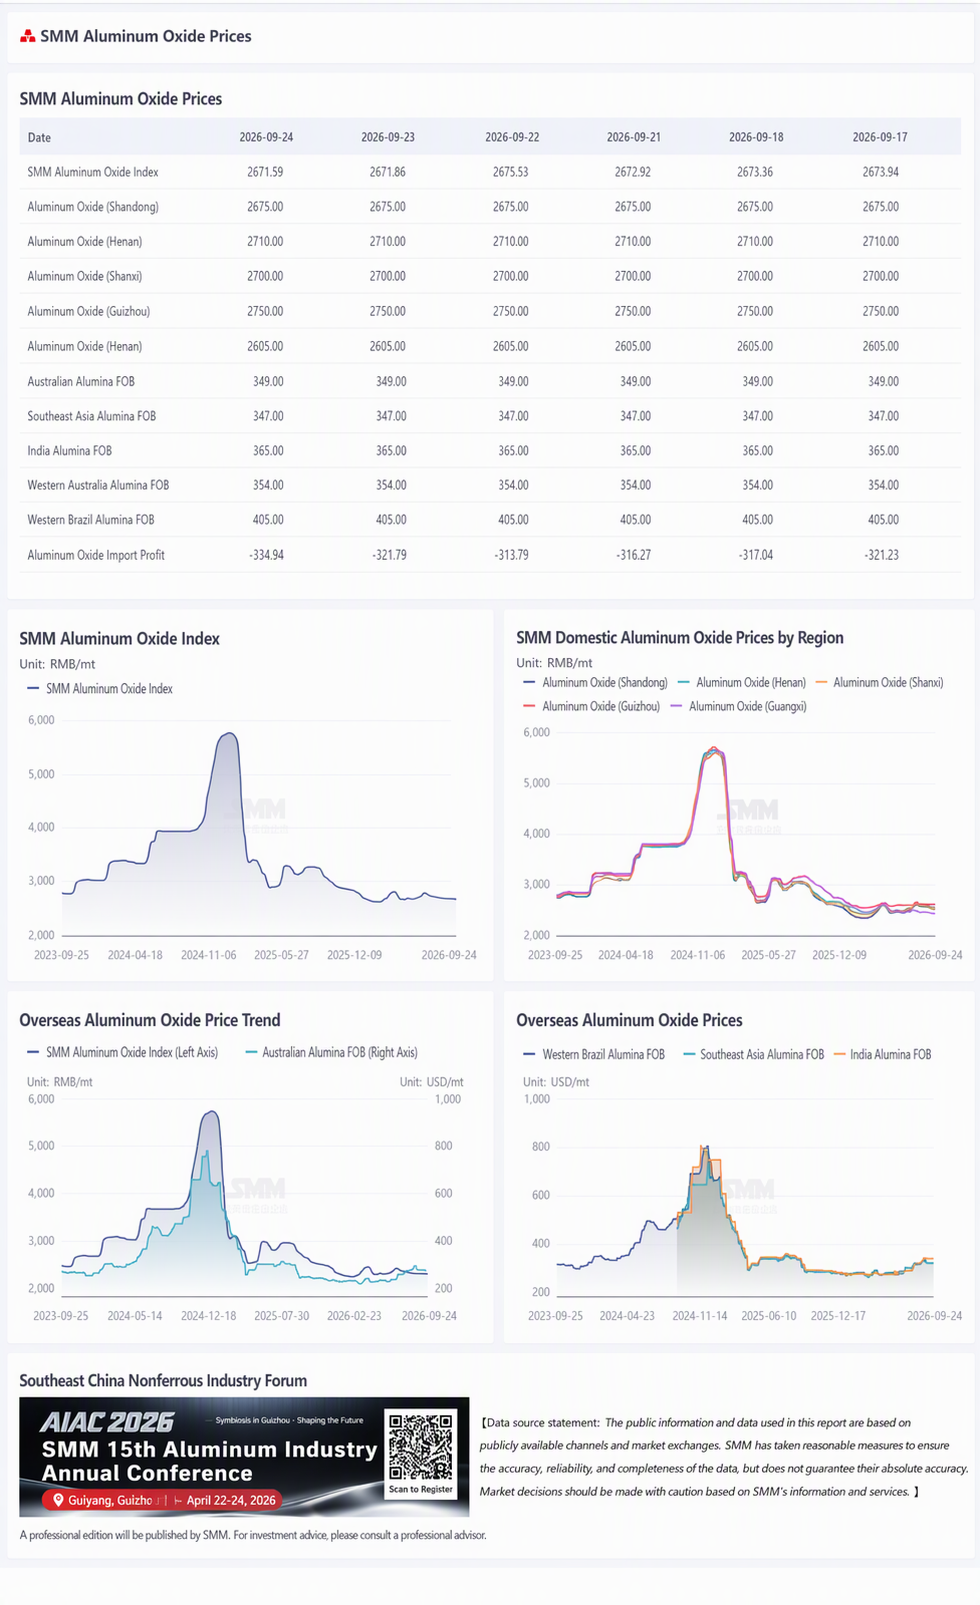
Hasta el jueves de esta semana, el índice de alúmina SMM se situó en 2.671,59 yuanes/tm, con una caída de 2,35 yuanes/tm intermensual. Shandong reportó 2.640-2.710 yuanes/tm, sin cambios intermensuales; Henan reportó 2.680-2.740 yuanes/tm, sin cambios intermensuales; Shanxi reportó 2.670-2.730 yuanes/tm, sin cambios intermensuales; Guangxi reportó 2.580-2.630 yuanes/tm, sin cambios intermensuales; Guizhou reportó 2.720-2.780 yuanes/tm, sin cambios intermensuales.
Mercados fuera de China: Hasta el 24 de septiembre de 2026, el precio FOB de la alúmina en Australia Occidental fue de 349 dólares/tm, con una tarifa de flete marítimo de 35,65 dólares/tm y el tipo de cambio de venta USD/CNY en torno a 6,73. Esto se traduce en un precio entregado en los principales puertos chinos de aproximadamente 3.006,53 yuanes/tm, 334,94 yuanes/tm por encima del precio del índice de alúmina.
Hasta el jueves de esta semana, la capacidad total construida de alúmina de grado metalúrgico de China fue de 119,62 millones de tm/año, con una capacidad operativa de 91,97 millones de tm/año. La tasa de operación semanal nacional de alúmina subió 0,23 puntos porcentuales intermensuales hasta el 76,89%. Entre las regiones, la tasa de operación semanal de alúmina de Shandong se mantuvo sin cambios intermensuales en el 89,20%; la de Shanxi se mantuvo sin cambios intermensuales en el 72,48%; la de Henan se mantuvo sin cambios intermensuales en el 59,83%; la de Guangxi cayó 0,21 puntos porcentuales intermensuales hasta el 79,45%; la de Guizhou se mantuvo sin cambios intermensuales en el 81,33%.
En el mercado spot, se concluyó una operación esta semana. Un comprador con sede en Xinjiang adquirió 10 kt de alúmina spot a un precio entregado de 2.970 yuanes/tm.
Esta semana, el inventario total de alúmina de China aumentó en 52.000 tm hasta 7,36 millones de tm, extendiendo la tendencia de acumulación de inventarios, aunque el ritmo de acumulación se desaceleró intermensualmente. Por segmento: los inventarios de materias primas de las fundiciones de aluminio aumentaron en 44.200 tm hasta 3,4926 millones de tm, con una ligera mejora en el ritmo de acopio de materias primas aguas abajo; los inventarios de productos terminados de las refinerías de alúmina aumentaron en 17.900 tm hasta 1,2835 millones de tm, principalmente debido al continuo repunte de las tasas de operación nacionales y a una mayor producción, con los productos terminados acumulándose en las plantas; los inventarios portuarios disminuyeron ligeramente en 3.000 tm hasta 966.000 tm, ya que el ritmo de reexportaciones desde zonas francas y de descarga se desaceleró, y los inventarios portuarios se estabilizaron en gran medida tras dejar de caer; los inventarios en tránsito y en estaciones de acopio aumentaron en 43.000 tm hasta 1,391 millones de tm, con un ligero aumento de los inventarios en el segmento logístico. En el frente industrial, la producción semanal de alúmina de China alcanzó 1,764 millones de toneladas esta semana, un aumento de 23.000 toneladas intermensual. La capacidad total instalada se expandió a 119,62 millones de toneladas/año, y la capacidad operativa aumentó a 91,97 millones de toneladas/año. La tasa operativa semanal nacional aumentó 0,23 puntos porcentuales intermensual hasta el 76,89%. El aumento de la producción fue impulsado principalmente por la puesta en marcha de nueva capacidad en Guangxi, lo que elevó la producción semanal y profundizó aún más el superávit entre oferta y demanda. Los precios de futuros se consolidaron con debilidad en niveles bajos, con tendencias divergentes entre futuros y contado. La actividad comercial del mercado disminuyó, con posiciones largas y cortas volviéndose cautelosas y expectantes, y sin que surgiera aún un factor direccional claro. Las fundiciones de aluminio aguas abajo compraron principalmente según necesidad, con una reposición moderada de inventarios de materias primas, y no se observó actividad de acopio concentrado. De cara al futuro, se espera que la capacidad operativa y las tasas operativas semanales continúen aumentando levemente la próxima semana. En cuanto a los inventarios, se espera que la alta producción de China, junto con la desaceleración del ritmo de reexportación y descarga portuaria, se compensen mutuamente, y es probable que el inventario total de alúmina doméstica continúe una ligera tendencia alcista. En cuanto a los precios, se espera que el patrón de superávit entre oferta y demanda permanezca sin cambios y que los impulsores alcistas sigan débiles, con los precios al contado de la próxima semana manteniéndose estables y laterales.
[Todos los datos distintos de la información pública son procesados por SMM con base en información pública, comunicación con el mercado y modelos de bases de datos internas de SMM, y son solo de referencia y no constituyen asesoramiento para la toma de decisiones.]