SMM, 24 de septiembre:
Con la proximidad de las festividades del Festival del Medio Otoño y el Día Nacional, las empresas de aleación secundaria de aluminio han finalizado sucesivamente sus planes de producción y descanso para el período festivo. SMM realizó recientemente una encuesta sobre los planes de producción durante el doble feriado, el acopio previo a las festividades y la adquisición de materias primas de algunas empresas de aleación secundaria de aluminio, abarcando una capacidad total de 4,2 millones de toneladas. A continuación se presenta un resumen de los resultados de la encuesta:
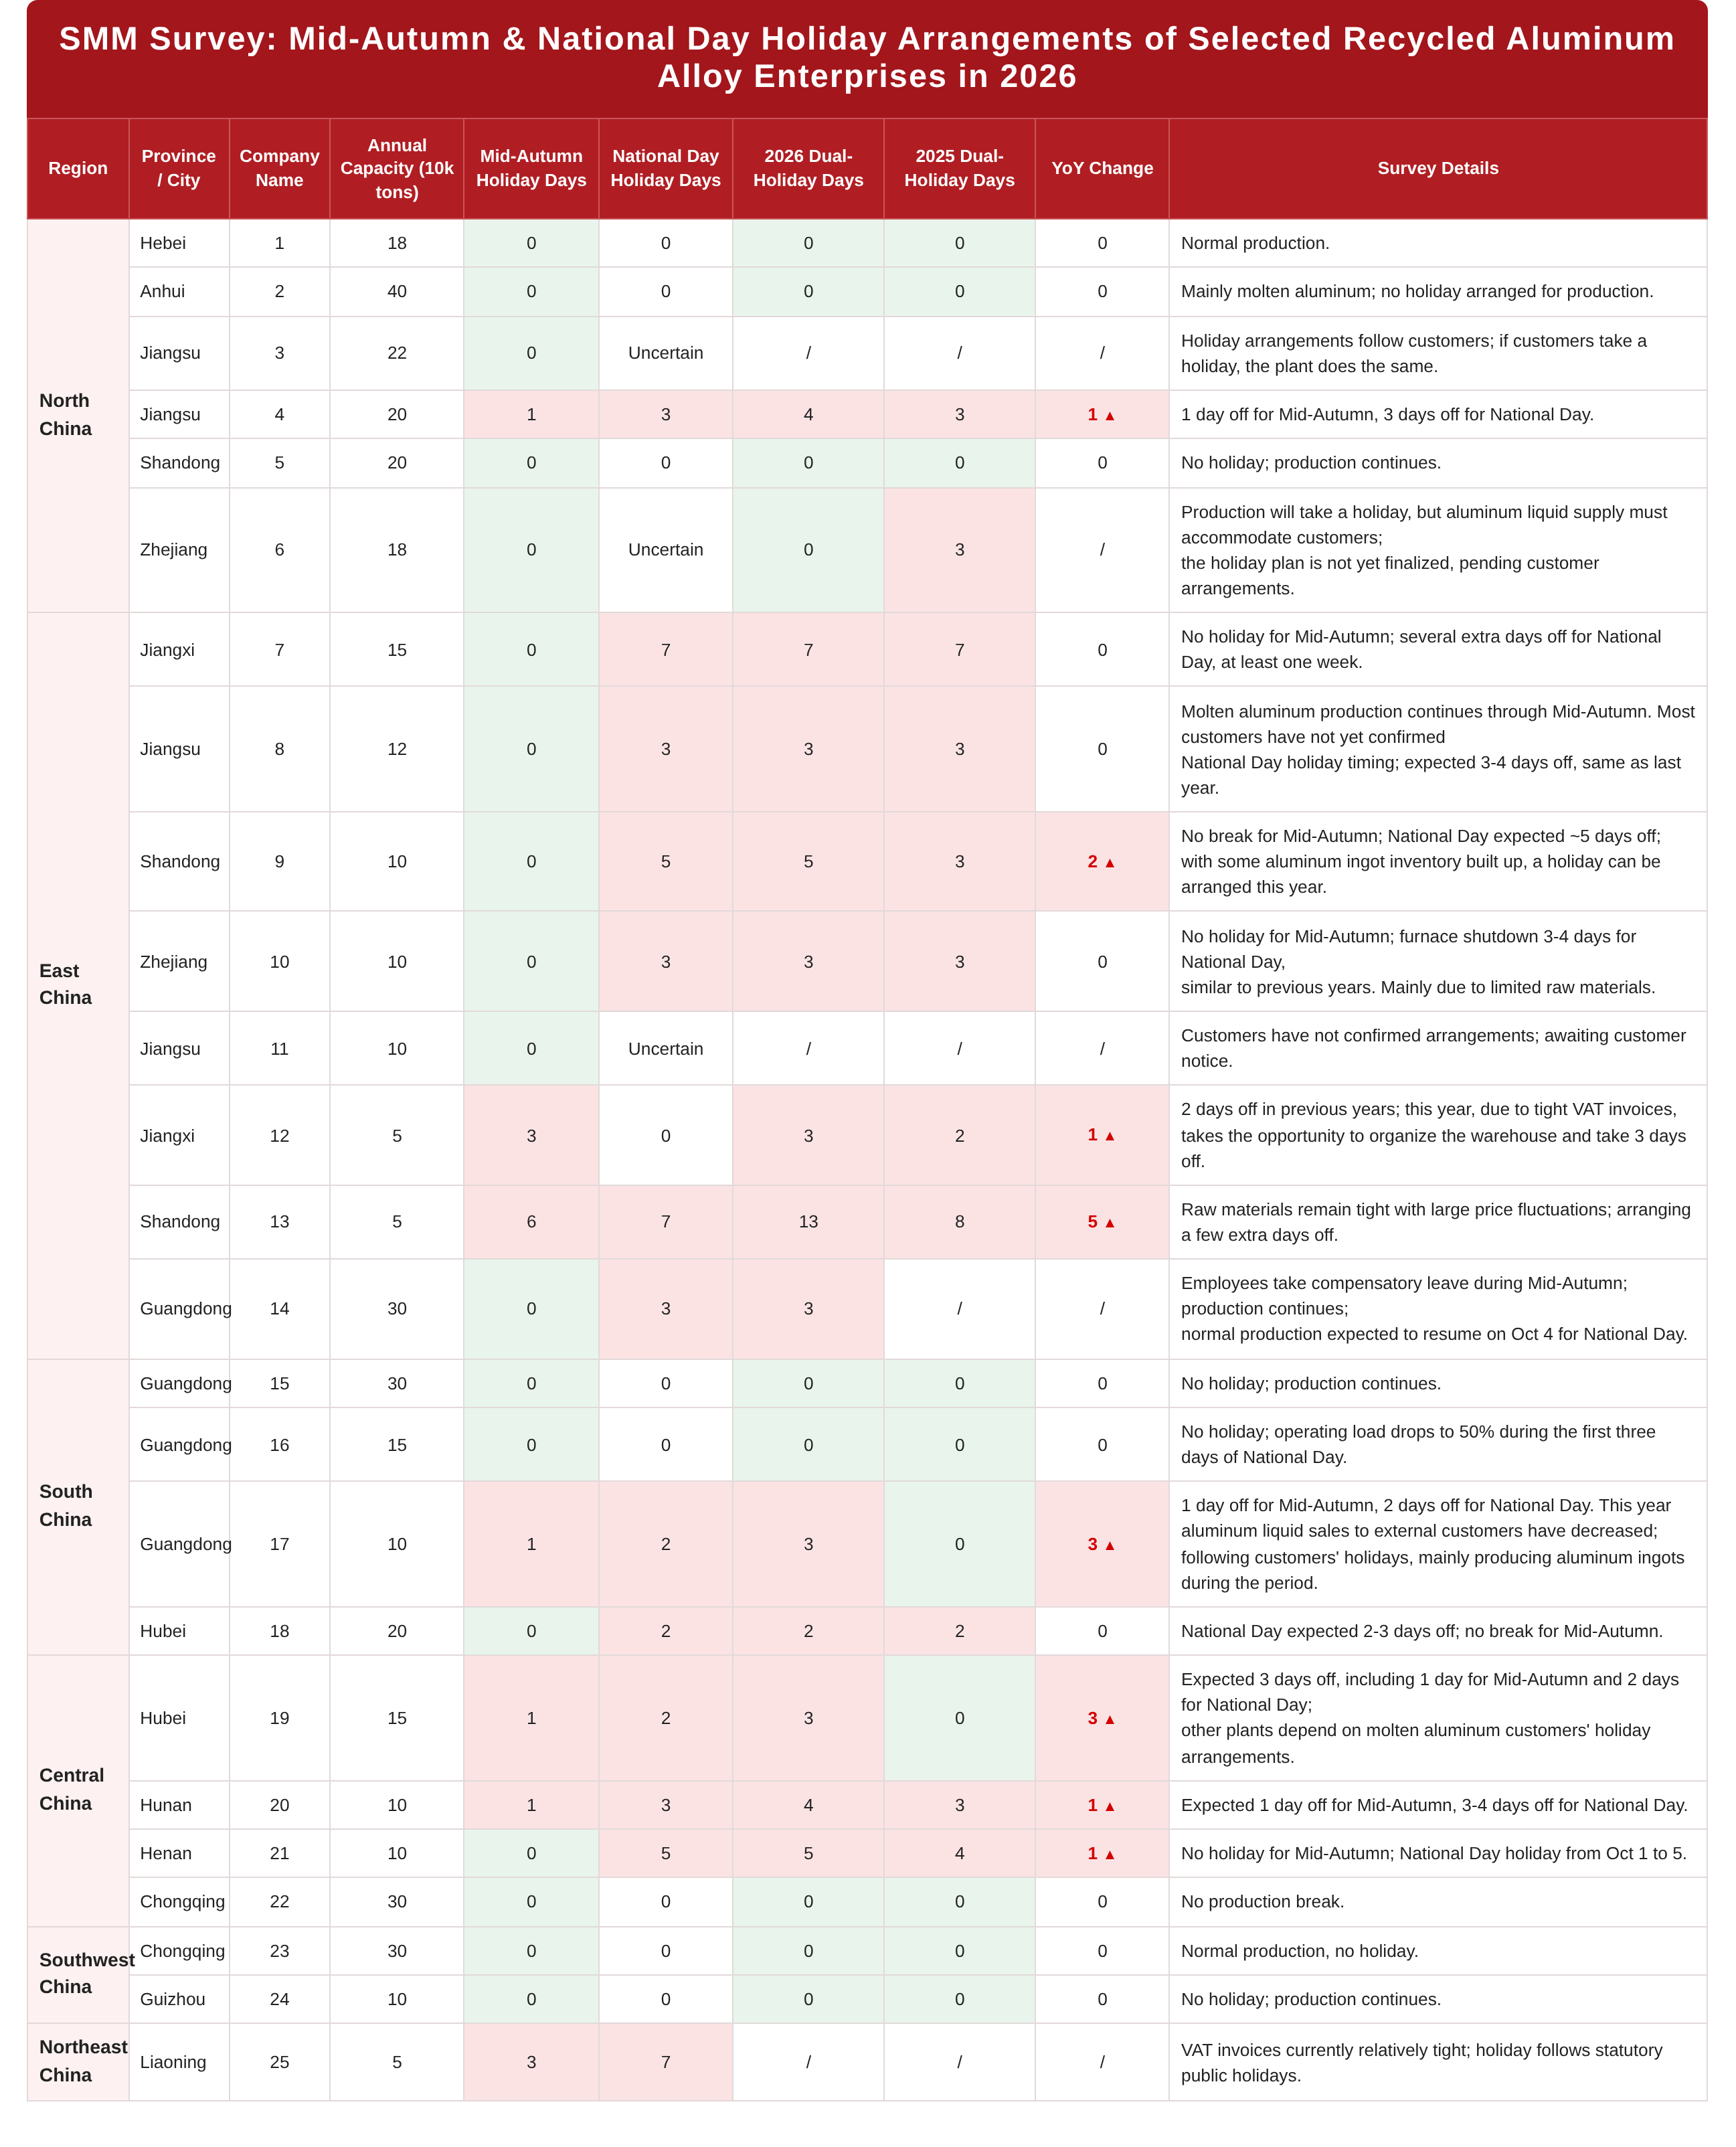
Según la encuesta de SMM, durante las festividades del Festival del Medio Otoño y el Día Nacional de 2026, las empresas de aleación secundaria de aluminio dispusieron en general producción continua o paradas breves, aunque algunas empresas ampliaron la duración de sus vacaciones en comparación con 2025. Entre las 25 empresas muestreadas, más de la mitad ya habían confirmado sus planes de descanso, con empresas individuales que tomaron hasta 13 días libres; todas las empresas muestreadas en el centro de China tomaron vacaciones, en su mayoría de 2 a 5 días, mientras que la mitad en el sur de China y la mayoría en el suroeste de China mantuvieron la producción normal. Ocho empresas ampliaron sus vacaciones interanualmente, mientras que el resto no presentó cambios.
La mayor duración de las vacaciones este año se debió principalmente a la escasa oferta de materias primas, los altos costos de adquisición, los requisitos más estrictos de cumplimiento de facturas fiscales y los planes de descanso de los clientes intermedios. Ante la mayor dificultad para adquirir materias primas y la creciente presión operativa, algunas empresas se ajustaron reduciendo la carga de producción, programando mantenimiento o ampliando las vacaciones; mientras tanto, algunas empresas necesitaron organizar la producción de manera flexible según el suministro de aluminio fundido y los pedidos de los clientes.
En cuanto a la demanda previa a las festividades, las empresas intermedias liberaron cierta demanda de acopio en comparación con el período anterior para garantizar la producción posterior a las festividades, pero en general las compras siguieron siendo principalmente reposición según necesidad, sin un acopio concentrado a gran escala. Algunas empresas realizaron compras anticipadas debido a los horarios de vacaciones y entregas, pero los altos precios del aluminio aún limitaron en cierta medida el entusiasmo por el acopio. En cuanto a las materias primas, las empresas de aluminio secundario también tuvieron cierta demanda de acopio previo a las festividades, pero limitadas por la escasa oferta de chatarra de aluminio conforme, los altos costos de adquisición y las políticas más estrictas de facturas fiscales, el acopio general fue relativamente prudente, con reposición rígida basada principalmente en sus propios pedidos y planes de producción posteriores a las festividades.
En general, durante las dobles festividades de 2026, el lado de la oferta de la industria del aluminio secundario continuó mostrando un patrón divergente, con algunas empresas implementando recortes de producción por fases, mientras que el impacto de los factores festivos en la oferta general fue relativamente limitado. El acopio previo a las festividades por parte de los compradores intermedios brindó cierto soporte a la demanda de aluminio secundario a corto plazo, mientras que tras las festividades la atención debería centrarse en el ritmo de reanudación de la producción, la recuperación de las compras de materias primas y el grado de mejora en los pedidos de los compradores intermedios.