Las exportaciones de placas, láminas y flejes de aluminio de agosto retroceden a un ritmo más moderado intermensual; México supera a EE. UU. como principal destino

Publicado: Sep 24, 2026 15:43 (GMT+8)
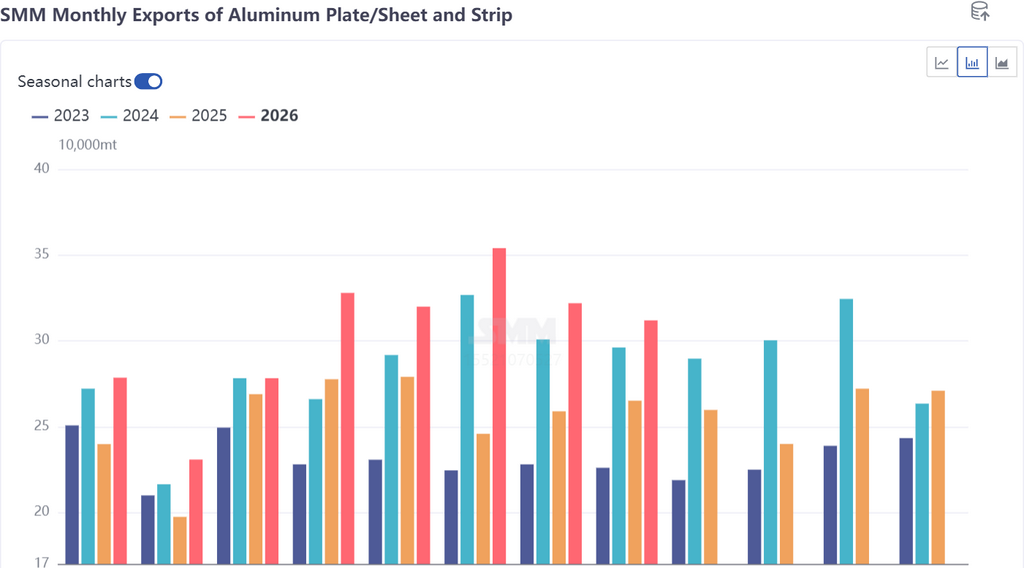
Los datos aduaneros muestran que las exportaciones chinas de placas, láminas y flejes de aluminio totalizaron 31,19 millones de toneladas en agosto de 2026, un 3,3 % menos intermensual (una disminución de 1,07 millones de toneladas frente a las 322.700 toneladas de julio) y un 17,7 % más interanual. Se trata del segundo mes consecutivo de descenso tras el retroceso intermensual del 9,0 % de julio, pero el ritmo de caída se ha reducido notablemente, y las exportaciones se mantienen en general en una meseta históricamente alta.
Los datos aduaneros muestran que las exportaciones chinas de placas, láminas y flejes de aluminio totalizaron 31,19 millones de toneladas en agosto de 2026, un 3,3 % menos intermensual (una disminución de 1,07 millones de toneladas frente a las 322.700 toneladas de julio) y un 17,7 % más interanual. Se trata del segundo mes consecutivo de descenso tras el retroceso intermensual del 9,0 % de julio, pero el ritmo de caída se ha reducido notablemente, y las exportaciones siguen en una meseta históricamente alta. Entre enero y agosto, las exportaciones acumuladas de placas, láminas y flejes de aluminio de China alcanzaron 2,427 millones de toneladas, un 19,3 % más interanual, con el centro de las exportaciones desplazándose sistemáticamente al alza en comparación con el mismo período del año anterior. Si se observa la trayectoria mensual de las exportaciones, las de placas, láminas y flejes de aluminio han aumentado notablemente desde abril de 2026, alcanzaron su punto máximo en mayo-junio (354.544 toneladas en junio) y entraron en un canal de retroceso de alto nivel en julio-agosto. Las 311.931 toneladas de agosto equivalieron al 88 % del pico de junio, pero aun así fueron un 18 % superiores a las del mismo período del año anterior (265.096 toneladas).

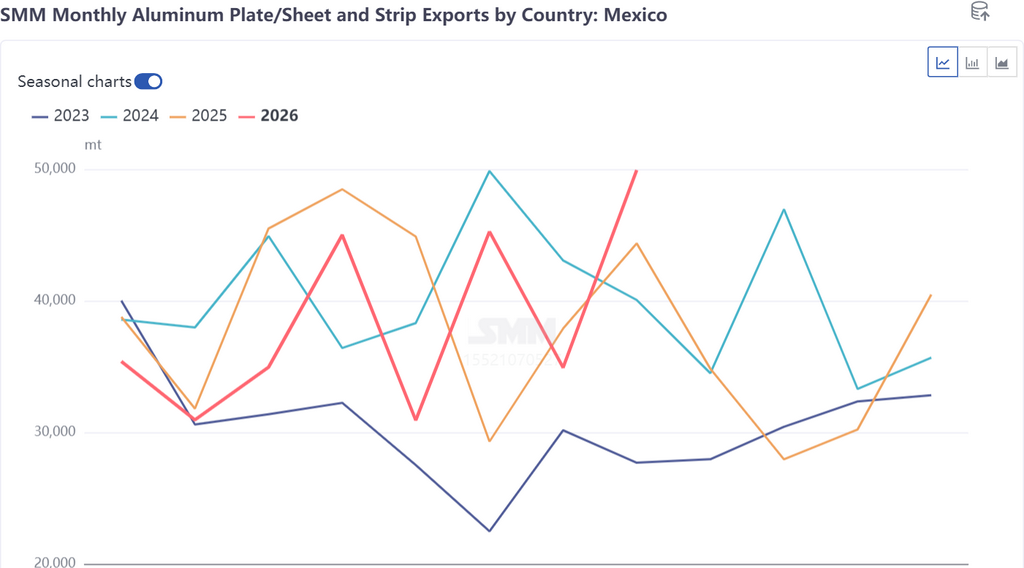
Por regiones, América del Norte (EE. UU. + Canadá + México) superó al Sudeste Asiático como principal región exportadora en agosto, con una cuota del 23,9 %, impulsada principalmente por un fuerte aumento del +43,0 % de México. La cuota del Sudeste Asiático retrocedió al 23,7 %, mientras que Oriente Medio y Europa retrocedieron cada uno un 15,4 %, siendo las principales fuentes del descenso mensual general. Por países, México saltó al primer puesto con 49.934 toneladas, un 43,0 % más intermensual, lo que lo convirtió en el principal motor de crecimiento en agosto. Mientras tanto, las exportaciones a EE. UU. cayeron bruscamente de 16.240 toneladas en julio a 7.192 toneladas (−55,7 %).

Las exportaciones de México en agosto se dispararon un 43,0 % intermensual hasta ocupar el primer puesto, pero el aumento no fue impulsado por una expansión de la demanda, sino por un movimiento concentrado de anticipación ante las expectativas de una nueva ronda de aranceles a China. Desde 2026, los aranceles de México a China se han intensificado en tres etapas: a partir de enero, se impusieron aranceles del 10 % al 50 % a aproximadamente 1.463 fracciones arancelarias de países sin acuerdos de libre comercio; el 24 de abril, se impusieron aranceles adicionales del 5 % al 35 % a 185 fracciones arancelarias; y el 18 de agosto, Bloomberg informó que México estaba considerando más restricciones comerciales al acero, los automóviles y otros productos, y la Secretaría de Economía confirmó consultas con empresas. Esto encendió las expectativas de aumentos arancelarios: los exportadores aceleraron los envíos antes de que los aranceles entraran en vigor, y los importadores mexicanos adelantaron el acopio de existencias antes de los aumentos arancelarios. Las exportaciones de agosto registraron así un aumento puntual, en contra de la tendencia interna general de una caída intermensual del 3,3 %, y la cuota de México saltó del 10,9 % en julio al 16,0 %. Con una perspectiva más amplia, las exportaciones acumuladas a México entre enero y agosto totalizaron 307.304 toneladas, un 4,3 % menos interanual, 23 puntos porcentuales por debajo de las exportaciones totales (+19,2 %). La coexistencia de una caída acumulada y un aumento puntual en un solo mes es precisamente el resultado de dos fuerzas contrapuestas: la contención arancelaria en el primer semestre y el adelantamiento ante las nuevas expectativas en agosto.
De cara al segundo semestre, las exportaciones a Estados Unidos retrocederán a niveles bajos, y la ampliación del diferencial de precios SHFE/LME seguirá frenando los nuevos pedidos. Se espera que las exportaciones sigan cayendo a partir de septiembre, con una media mensual en el cuarto trimestre de entre 260.000 y 300.000 toneladas. Sobre la sólida base de 2,427 millones de toneladas de enero a agosto, y suponiendo una estimación neutra para septiembre-diciembre (media mensual de 270.000 toneladas, aproximadamente 1,08 millones de toneladas en cuatro meses), se prevé que el volumen anual de exportación alcance entre 3,45 y 3,6 millones de toneladas, superando los 3,07 millones de toneladas de 2025 y probablemente por encima de los 3,43 millones de toneladas de 2024. Por mercados, es probable que el efecto de adelantamiento en México persista hasta alrededor de la cuarta ronda de conversaciones entre Estados Unidos y México en Washington (finales de septiembre), y se espera que las exportaciones a México en septiembre se mantengan en un nivel elevado de 45.000 a 50.000 toneladas. Al entrar en el cuarto trimestre, si el acuerdo marco entre Estados Unidos y México se cierra a finales de año y México impone aranceles elevados al acero y al aluminio chinos en virtud de la Sección 232, las exportaciones a México sufrirán una presión considerable, y el centro mensual podría retroceder a 30.000-35.000 toneladas. A medio y largo plazo, la base de demanda de nearshoring de México sigue intacta, pero el canal de "tránsito hacia Estados Unidos vía México" está siendo bloqueado progresivamente por las normas de fusión y colada. Sumado al aumento de las barreras arancelarias, es probable que la cuota de placas, láminas y flejes de aluminio de China en México tienda a la baja, y las exportaciones dependerán cada vez más de la demanda real del procesamiento local en México.

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Tax compliance underpins raw material costs, aluminum scrap prices remain stable 【Aluminum Scrap Daily Review】
hace 5 minutos
Tax compliance underpins raw material costs, aluminum scrap prices remain stable 【Aluminum Scrap Daily Review】
Leer más
Tax compliance underpins raw material costs, aluminum scrap prices remain stable 【Aluminum Scrap Daily Review】
hace 5 minutos
Datos: Movimiento del mercado SHFE, DCE (24 de septiembre)
hace 7 minutos
Datos: Movimiento del mercado SHFE, DCE (24 de septiembre)
Leer más
Datos: Movimiento del mercado SHFE, DCE (24 de septiembre)
La siguiente tabla muestra el movimiento de metales ferrosos y no ferrosos en la SHFE y la DCE el 24 de septiembre de 2026
hace 7 minutos
SMM Statistics: Changes in Aluminum Ingot and Billet Inventory Before and After National Day, 2020-2026
hace 10 minutos
SMM Statistics: Changes in Aluminum Ingot and Billet Inventory Before and After National Day, 2020-2026
Leer más
SMM Statistics: Changes in Aluminum Ingot and Billet Inventory Before and After National Day, 2020-2026
Sep 24 news: [SMM Inventory Statistics] According to SMM statistics, changes in aluminum ingot and aluminum billet (collectively referred to as aluminum inventory) inventories at major consumption areas in China around the National Day holiday, 2020-2026: overall destocking before the holiday, with the most concentrated inventory buildup during the holiday. During the one-week National Day holiday from 2020 to 2025, aluminum ingot, aluminum billet, and total aluminum inventories all saw buildup (aluminum ingot increase of 4.0%-17.3%, aluminum billet 12.7%-66.0%, total aluminum inventory 6.9%-21.2%). In the second week after the holiday, aluminum ingots did not see further buildup except in 2021, while aluminum billets destocked in all six years. In 2026, aluminum ingots saw significant destocking for two consecutive weeks before the holiday, down 63,000 mt on September 17 and 55,000 mt on September 24, with a cumulative two-week destocking of 118,000 mt, the steepest for the same period in recent years.
hace 10 minutos
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí