SMM, 24 de septiembre de 2026:
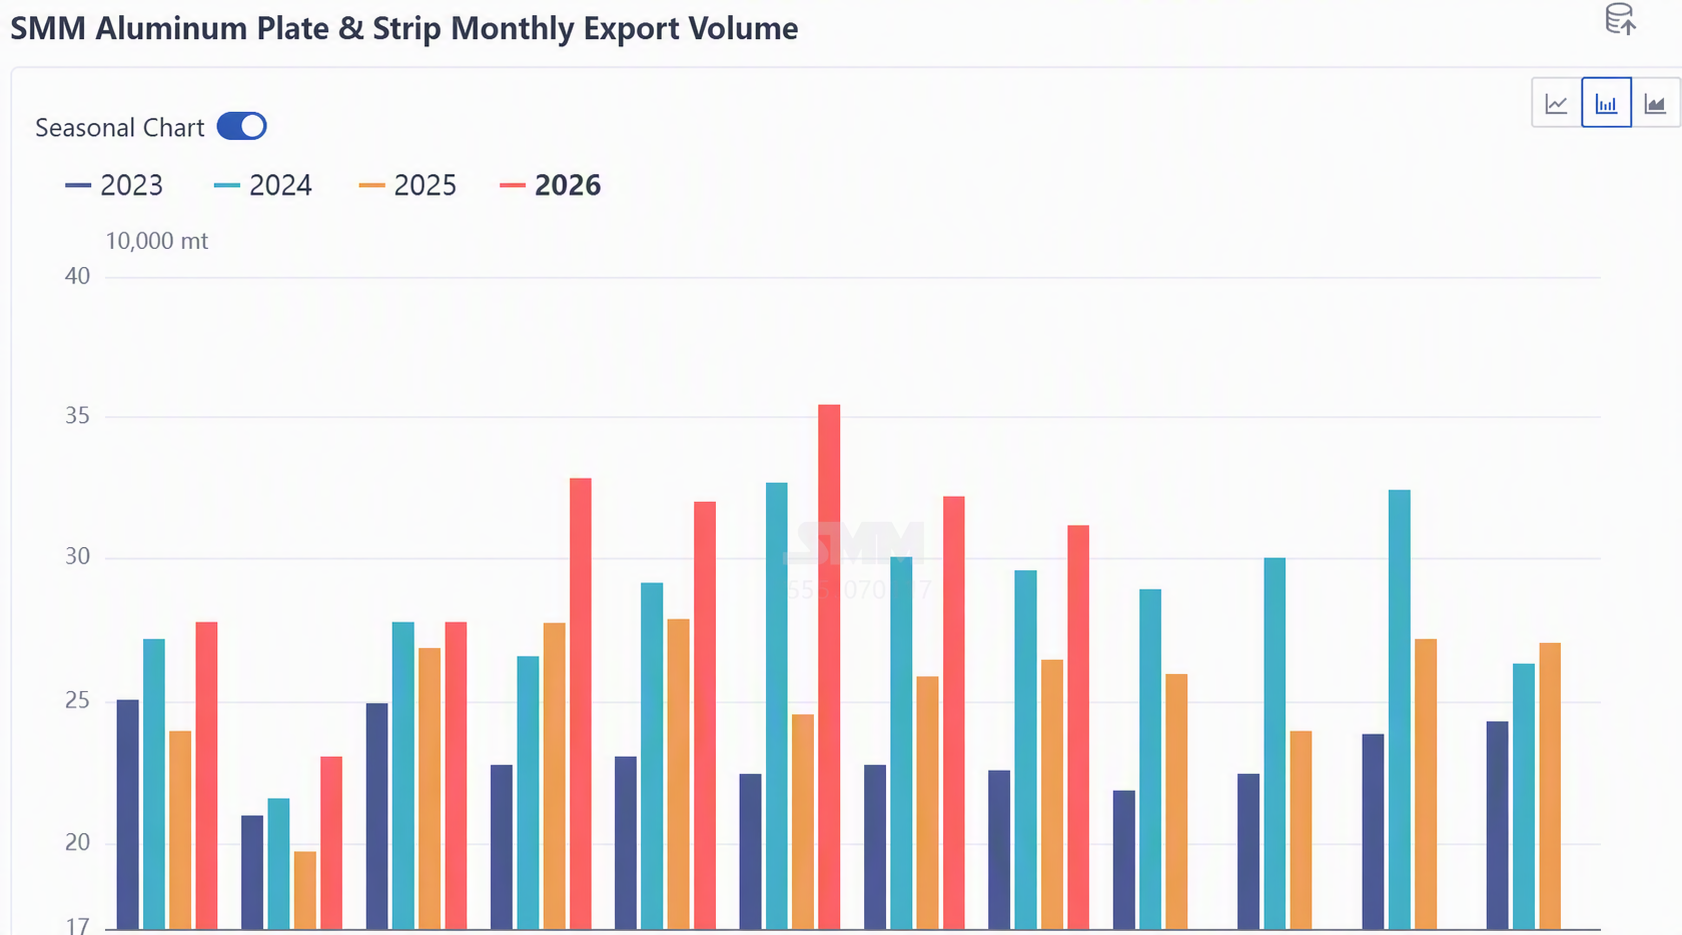
Los datos de aduanas muestran que las exportaciones chinas de placas, láminas y flejes de aluminio totalizaron 31,19 millones de toneladas en agosto de 2026, un 3,3% menos intermensual (una disminución de 1,07 millones de toneladas respecto a las 322.700 toneladas de julio), y un 17,7% más interanual. Esto supone el segundo descenso mensual consecutivo tras el retroceso intermensual del 9,0% de julio, aunque el ritmo de caída se ha reducido notablemente, con las exportaciones aún en una meseta históricamente alta. En enero-agosto, las exportaciones acumuladas de placas, láminas y flejes de aluminio de China alcanzaron 2,427 millones de toneladas, un 19,3% más interanual, con una base exportadora sistemáticamente superior a la del mismo período del año anterior. Observando la curva mensual de exportaciones, las de placas, láminas y flejes de aluminio han aumentado notablemente desde abril de 2026, alcanzando un máximo anual en mayo-junio (354.544 toneladas en junio), antes de entrar en un canal de retroceso desde máximos en julio-agosto. Las 311.931 toneladas de agosto equivalían al 88% del pico de junio, pero seguían siendo un 18% superiores a las del mismo período del año anterior (265.096 toneladas).
Por regiones, Norteamérica (EE. UU. + Canadá + México) superó al Sudeste Asiático con una cuota del 23,9% para convertirse en la mayor región exportadora en agosto, impulsada principalmente por el fuerte crecimiento de México del +43,0%. La cuota del Sudeste Asiático retrocedió al 23,7%, mientras que Oriente Medio y Europa cayeron un 15,4% y un 15,4% respectivamente, siendo las principales fuentes del descenso mensual general. Por países, México saltó al primer puesto con 49.934 toneladas, un 43,0% más intermensual, convirtiéndose en el principal motor de crecimiento en agosto. Mientras tanto, las exportaciones a EE. UU. se desplomaron de 16.240 toneladas en julio a 7.192 toneladas (-55,7%).
Las exportaciones de México en agosto aumentaron un 43,0% intermensual hasta ocupar el primer puesto, pero el aumento no fue impulsado por una expansión de la demanda, sino por un movimiento concentrado de anticipación ante las expectativas de una nueva ronda de aranceles a China. Desde 2026, los aranceles de México a China se han intensificado en tres etapas: a partir de enero, se impusieron aranceles del 10%-50% a aproximadamente 1.463 líneas arancelarias para países sin acuerdos de libre comercio; el 24 de abril, se impuso un 5%-35% adicional a 185 líneas arancelarias; y el 18 de agosto, Bloomberg informó que México estaba considerando más restricciones comerciales a productos como el acero y los automóviles, y el Ministerio de Economía confirmó consultas con empresas. Esto avivó las expectativas de subidas arancelarias: los exportadores aceleraron los envíos antes de que entraran en vigor los aranceles y los importadores mexicanos adelantaron el acopio de existencias antes de las subidas, lo que provocó un repunte en forma de pulso de las exportaciones en agosto. En un contexto de caída intermensual del 3,3% de las exportaciones totales de China, México fue el único que desafió la tendencia, con un salto de su cuota del 10,9% en julio al 16,0%. Con una perspectiva más amplia, las exportaciones acumuladas a México entre enero y agosto totalizaron 307.304 toneladas, un 4,3% menos interanual, 23 puntos porcentuales por debajo del crecimiento global de las exportaciones (+19,2%). La coexistencia de una caída acumulada y un repunte en un solo mes es precisamente el resultado de dos fuerzas contrapuestas: la contención arancelaria en el primer semestre y el adelantamiento impulsado por las nuevas expectativas en agosto.
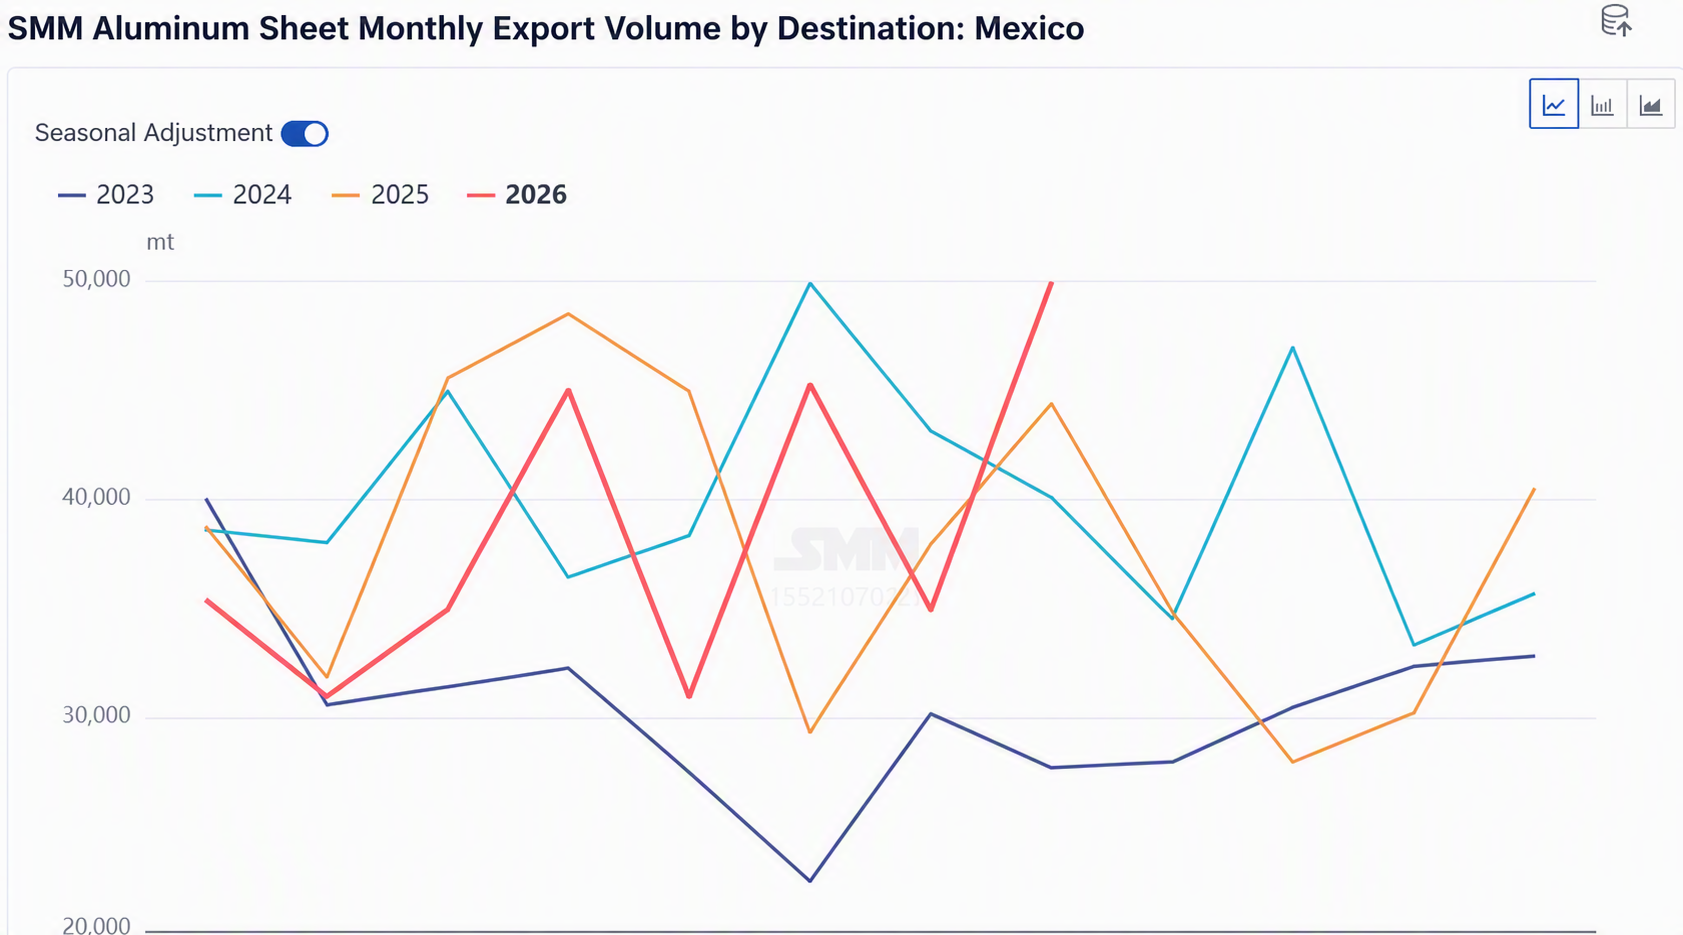
De cara al segundo semestre, se espera que las exportaciones a Estados Unidos retrocedan a niveles bajos. La ampliación de la relación de precios SHFE/LME seguirá lastrando los nuevos pedidos. Se prevé que las exportaciones sigan cayendo a partir de septiembre, con una media mensual en el cuarto trimestre de entre 260.000 y 300.000 toneladas. Dada la sólida base de 2,427 millones de toneladas entre enero y agosto, y una estimación neutra para septiembre-diciembre (media mensual de 270.000 toneladas, unos 1,08 millones de toneladas en total en cuatro meses), se espera que las exportaciones de todo el año alcancen entre 3,45 y 3,6 millones de toneladas, superando los 3,07 millones de toneladas de 2025 y probablemente los 3,43 millones de toneladas de 2024. Por mercados, es probable que el efecto de adelantamiento de México persista hasta alrededor de la cuarta ronda de conversaciones de Washington entre Estados Unidos y México (finales de septiembre), y se espera que las exportaciones a México en septiembre se mantengan en un nivel elevado de 45.000 a 50.000 toneladas. Al entrar en el cuarto trimestre, si el acuerdo marco entre Estados Unidos y México se finaliza a finales de año y México impone aranceles elevados al acero y al aluminio chinos en línea con la Sección 232, las exportaciones a México sufrirán una presión considerable, con una media mensual que podría retroceder a 30.000-35.000 toneladas. A medio y largo plazo, la base de demanda manufacturera de México por nearshoring sigue intacta, pero el canal de «transbordo a Estados Unidos vía México» está siendo bloqueado progresivamente por las normas de fundición y colada. Sumado a la creciente barrera arancelaria, es probable que la cuota de placas, láminas y flejes de aluminio de China en México tienda a la baja, y que las exportaciones dependan cada vez más de la demanda real de la industria transformadora local mexicana.