Análisis de los calendarios vacacionales de la cadena descendente y de las condiciones de los pedidos
I. Conclusión
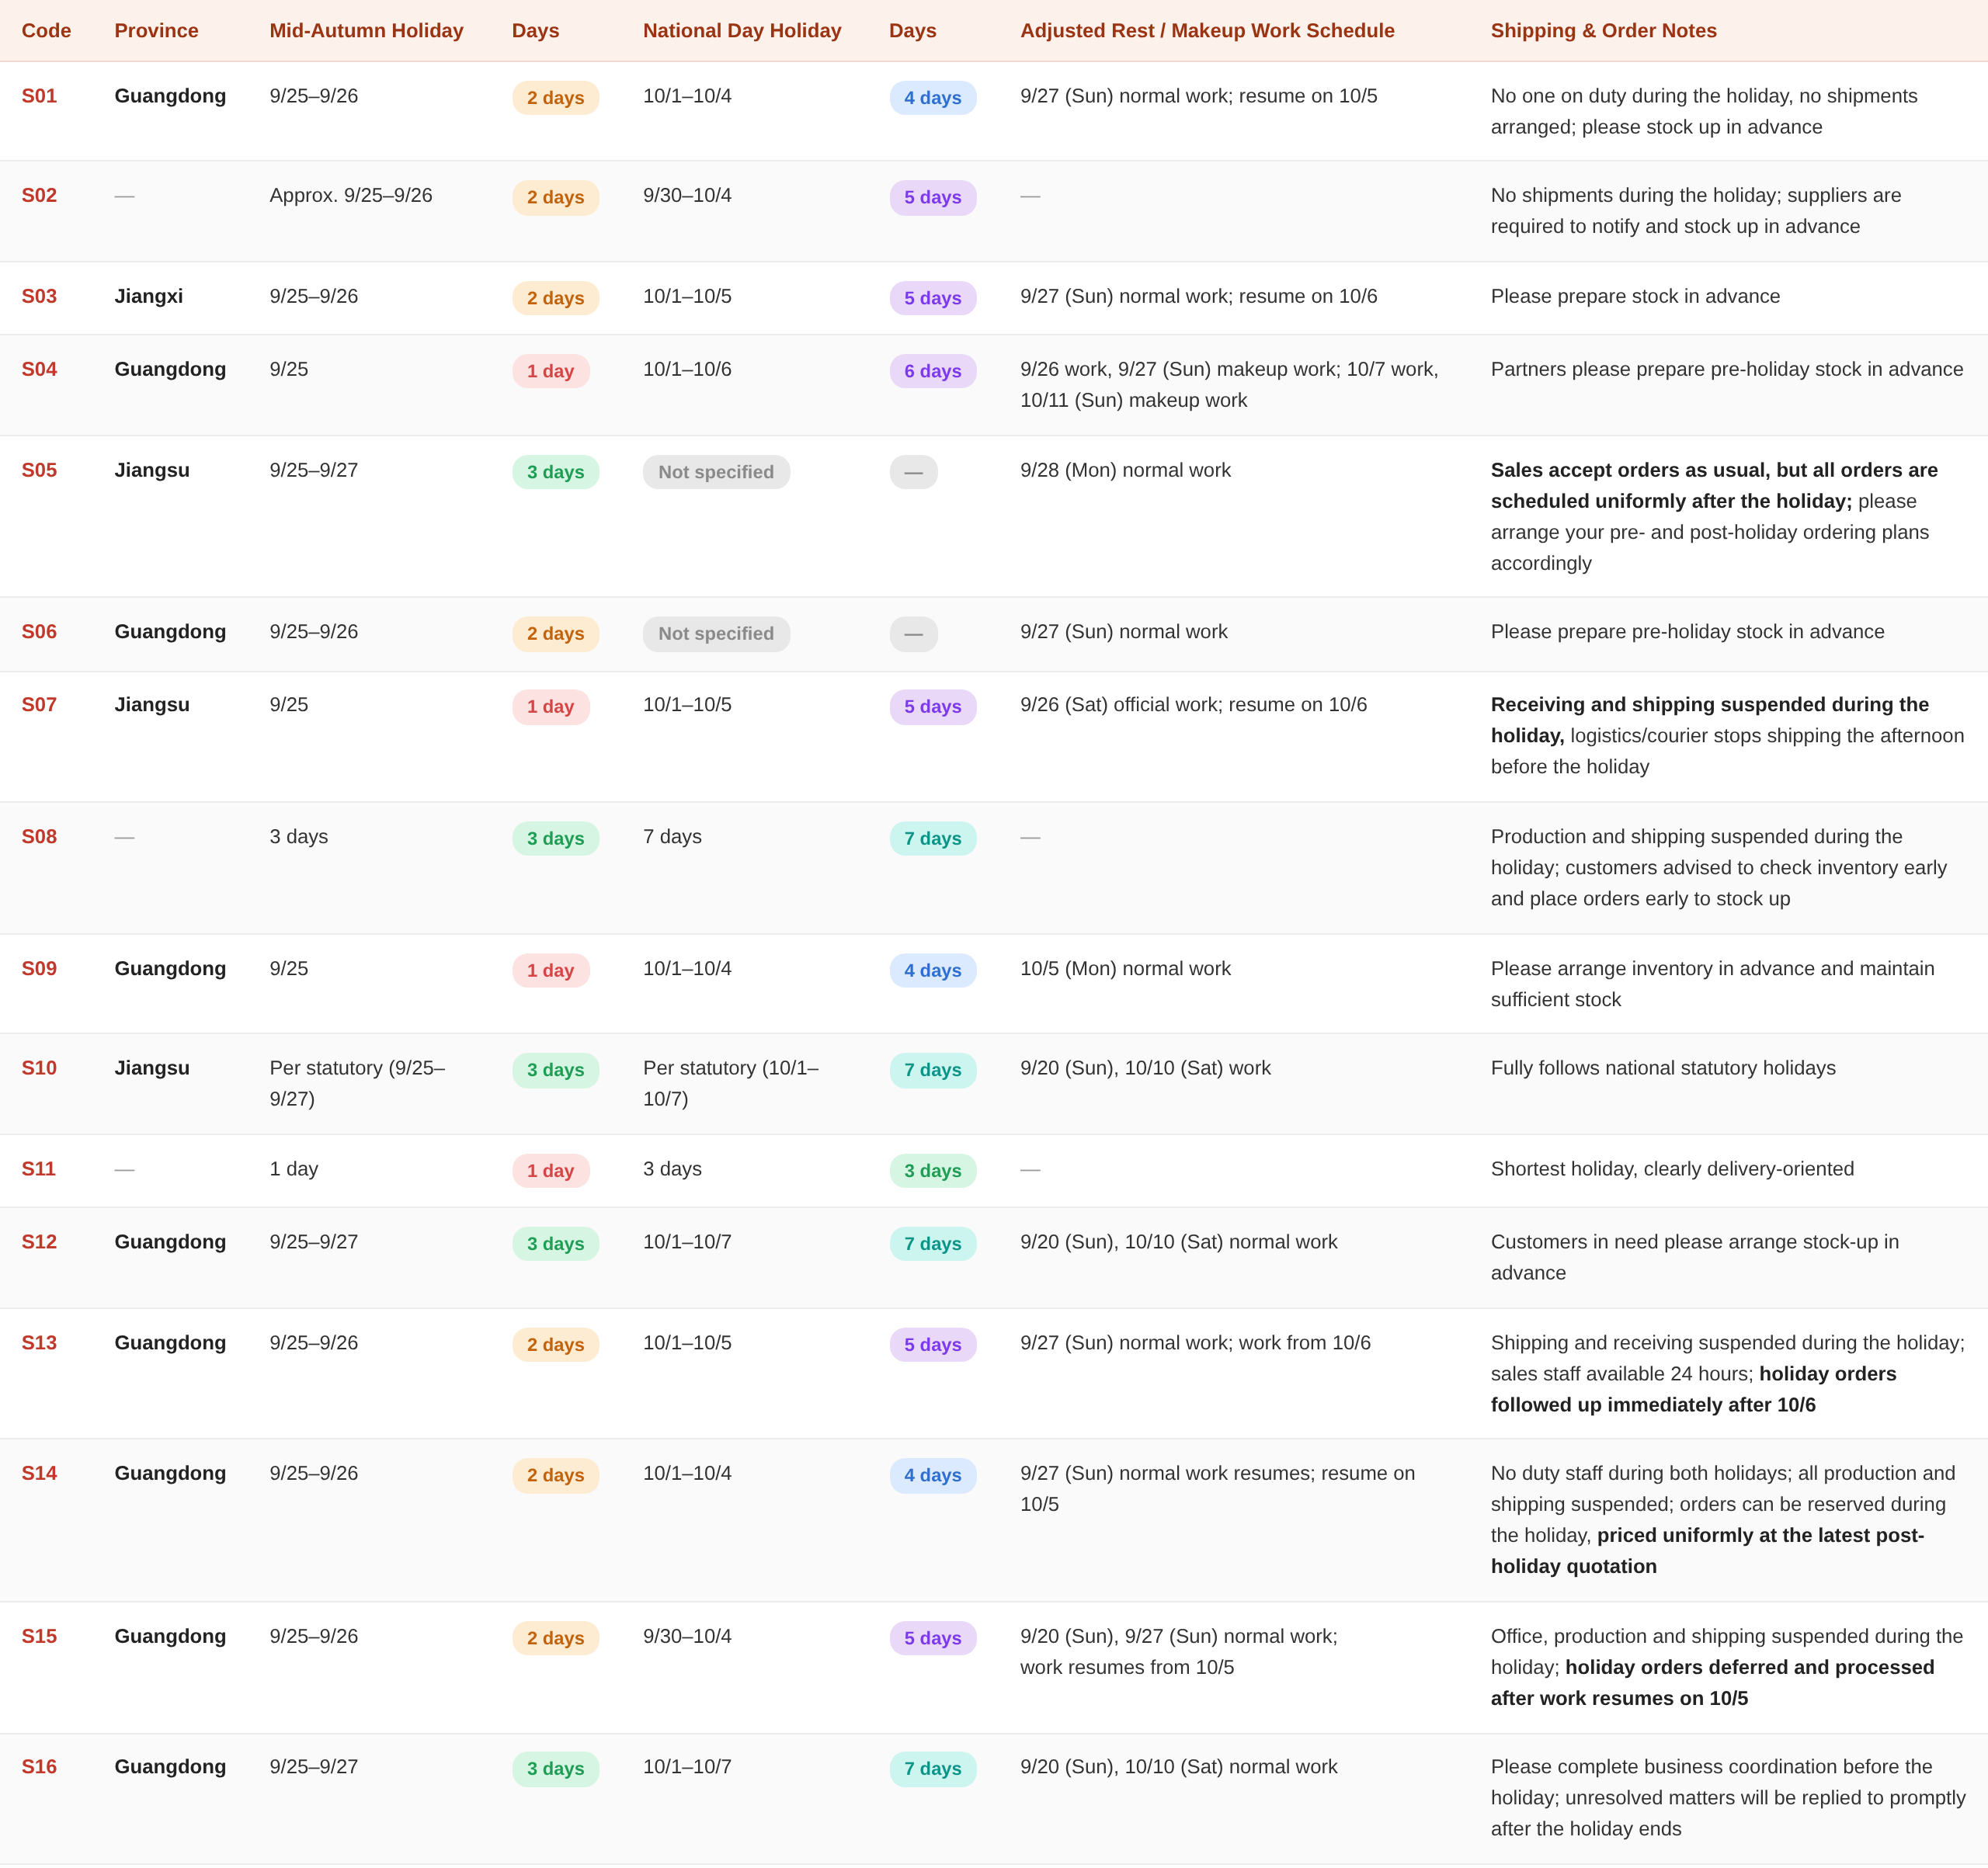
Del cruce de los avisos empresariales y las condiciones del sector se desprende que el mercado descendente durante este periodo de doble festividad presenta una característica claramente diferenciada: los calendarios vacacionales no son especialmente largos, pero la calidad de los pedidos es notablemente débil.
Los avisos del lado de los nodos están dominados por frases como «sin envíos durante las vacaciones», «acopien existencias con antelación» y «disposiciones unificadas después de las vacaciones», lo que indica que la cadena de suministro está desplazando proactivamente la presión de inventario hacia el lado del cliente. Aproximadamente el 30 % de las empresas de soldadura informaron de un crecimiento de los pedidos de solo el 3 %–10 %, y «la tasa de crecimiento no es significativamente superior al aumento tradicional de la temporada alta de septiembre-octubre», y la mayoría de las empresas registraron pedidos estables sin cambios notables. En otras palabras, la temporada alta ya era de por sí moderada, y las vacaciones no hicieron sino prolongar aún más esa mediocridad.
II. Calendarios vacacionales de la cadena descendente
En cuanto a los calendarios vacacionales de las empresas descendentes, las diferencias de distribución sectorial son mayores que las diferencias regionales. Los datos históricos de SMM muestran que las empresas descendentes de soldadura suelen tener entre 5 y 6 días de vacaciones por la Fiesta Nacional, mientras que las empresas terminales de ensamblaje electrónico y electrodomésticos tienen vacaciones más largas, que en algunos casos alcanzan los 7 días; en comparación, las fundiciones presentan una mayor continuidad productiva y periodos vacacionales más cortos. Esta es precisamente la base de la afirmación del lado de los nodos de que «los nodos en días laborables de recuperación seguirán enviando con normalidad»: dichos nodos suelen corresponder a etapas de fundición o procesamiento profundo, y constituyen la única posición amortiguadora durante todo el periodo vacacional.
Combinando los avisos de los nodos con las prácticas del sector, el ritmo vacacional descendente durante el periodo de doble festividad puede resumirse en tres fases:
De mediados a finales de septiembre, el periodo de acopio previo a las vacaciones. Las empresas descendentes realizan pedidos concentrados y acumulan materiales de uso general, y los nodos aún pueden mantener envíos normales durante esta fase, aunque irán ajustando progresivamente los plazos de corte de pedidos a medida que se acerquen las vacaciones. Esta es la fase más concentrada de negociación entre la cadena descendente y los nodos: la cadena descendente espera mantener un inventario bajo, mientras que los nodos esperan asegurar volumen con antelación.
De finales de septiembre a principios de octubre, el periodo de vacío por cese de actividad. El estancamiento nominal dura unos 13 días; tras descontar las jornadas de recuperación y el período de corte de pedidos previo a las vacaciones, el vacío efectivo de envíos es de aproximadamente 9 a 10 días. La parte que más fácilmente se pasa por alto son los últimos días de septiembre: la mayoría de las empresas transformadoras ya han terminado sus vacaciones, pero los nodos ya no aceptan pedidos urgentes, y los clientes tienden a interpretar erróneamente que "ya es posible enviar", cuando en realidad las salidas generalmente deben esperar hasta después de las vacaciones.
De mediados a finales de octubre, el período de recuperación posvacacional. Tras la reanudación de las operaciones transformadoras, los pedidos llegan de forma concentrada y los nodos programan la producción según el tamaño del pedido, siendo habitual que las fechas de entrega para clientes pequeños y medianos se retrasen. La demanda en esta fase suele ser una combinación de dos partes: pedidos incrementales reales, más la porción que fue sobregirada por el acopio previo a las vacaciones en septiembre.
Regionalmente, SMM observa que el ánimo comercial entre las empresas de soldadura en el sur de China es mejor que en el este de China. El este de China está más orientado a la electrónica de consumo y a los electrodomésticos de línea blanca, y el bajo rendimiento en temporada alta es más pronunciado. La mayoría de los avisos provienen de Guangdong, Jiangsu y Jiangxi, lo que coincide con esta distribución.
III. Situación de los pedidos
El crecimiento de los pedidos es limitado y la temporada alta no ha cumplido las expectativas. Las estadísticas de SMM muestran que la tasa operativa mensual de las empresas de soldadura en agosto de 2026 fue del 72,8%, sin cambios intermensuales, todavía en un nivel relativamente bajo para el mismo período de los últimos cinco años. Asimismo, SMM ha sabido que la "temporada alta de septiembre" de este año no se ha materializado plenamente. En el mismo período de 2026, alrededor del 30% de las empresas registró un crecimiento de pedidos de solo el 3%–10%, una brecha clara respecto a los niveles normales de temporada alta. Esto indica que las empresas transformadoras no carecen de disposición a realizar pedidos, sino que en general adoptan una estrategia de compra según necesidad sin acumular existencias en un contexto de precios altos del estaño.
La estructura de la demanda está muy polarizada. Esta es la mayor diferencia respecto a años anteriores. El consumo de estaño por servidor de IA es más del triple que el de un servidor tradicional, y el empaquetado avanzado y los robots humanoides constituyen nuevos motores de crecimiento. Sin embargo, la soldadura tradicional y la electrónica de consumo muestran un crecimiento lento, y los pedidos de las empresas de cintas de soldadura fotovoltaica están notablemente por debajo de las expectativas. Las condiciones de pedido variables dentro de la industria de la soldadura ya no pueden resumirse con una única métrica: los materiales especiales de gama alta están en suministro ajustado, los materiales de uso general se mantienen mediocres y los materiales fotovoltaicos están bajo presión.
El inventario es extremadamente reducido y la transmisión es rápida. Actualmente, la mayoría de las empresas de soldadura mantienen inventarios (incluidas materias primas, productos semielaborados y productos terminados) en torno a medio mes, y algunas solo de 7 a 10 días. Cuanto más reducido es el inventario, más fácilmente se amplifican las interrupciones causadas por los días festivos: una vez que la demanda se libera de forma concentrada después del festivo, los plazos de entrega serán los primeros en sentir la presión.
IV. Advertencia de riesgos
El riesgo de precios es bidireccional:los precios del estaño se encuentran en máximos históricos, con posibilidad de retroceder en el cuarto trimestre. Los volúmenes de almacenamiento deben vincularse a las previsiones de ventas para evitar la depreciación del inventario. Sin embargo, por el lado de la oferta, la plena reanudación de la producción en el estado de Wa, en Myanmar, se ha pospuesto hasta 2027, las exportaciones indonesias están sujetas a controles de cuotas y las operaciones mineras en la RDC afrontan riesgos de seguridad. Cualquier deterioro de estas variables podría impulsar los precios al alza.
Aumento de los costes de cumplimiento: las normativas de la UE RoHS y REACH continúan endureciéndose, lo que eleva los costes de cumplimiento de las exportaciones de soldadura con plomo. Los productos que involucren a clientes europeos deben tener las formulaciones y el estado de certificación confirmados con antelación.