Las importaciones de chatarra de aluminio en agosto se recuperan intermensualmente; múltiples limitaciones frenan un fuerte repunte de las importaciones [Análisis de SMM]

Publicado: Sep 22, 2026 14:21 (GMT+8)
Según datos de la Administración General de Aduanas, las importaciones de chatarra de aluminio de China en agosto de 2026 totalizaron 141.800 toneladas, un aumento del 18,60% intermensual pero una caída del 17,67% interanual, poniendo fin a cuatro meses de descensos desde abril. Las importaciones acumuladas de enero a agosto de 2026 alcanzaron aproximadamente 1,243 millones de toneladas, un descenso de alrededor del 7,5% interanual, con la caída acumulada ampliándose aún más desde el 6,1% de enero-julio. En general, las importaciones de agosto se recuperaron notablemente en términos intermensuales, pero el descenso interanual se mantuvo cerca del 20%.

Según datos de la Administración General de Aduanas, las importaciones de chatarra de aluminio de China en agosto de 2026 se situaron en 141.800 toneladas, un 18,60% más intermensual pero un 17,67% menos interanual, poniendo fin a las "cuatro caídas consecutivas" desde abril. Las importaciones acumuladas de enero a agosto de 2026 totalizaron aproximadamente 1,243 millones de toneladas, un 7,5% menos interanual, con una caída acumulada que se amplió aún más desde el 6,1% de enero-julio. En general, las importaciones de agosto mostraron una clara recuperación intermensual, pero la caída interanual se mantuvo cerca del 20%.
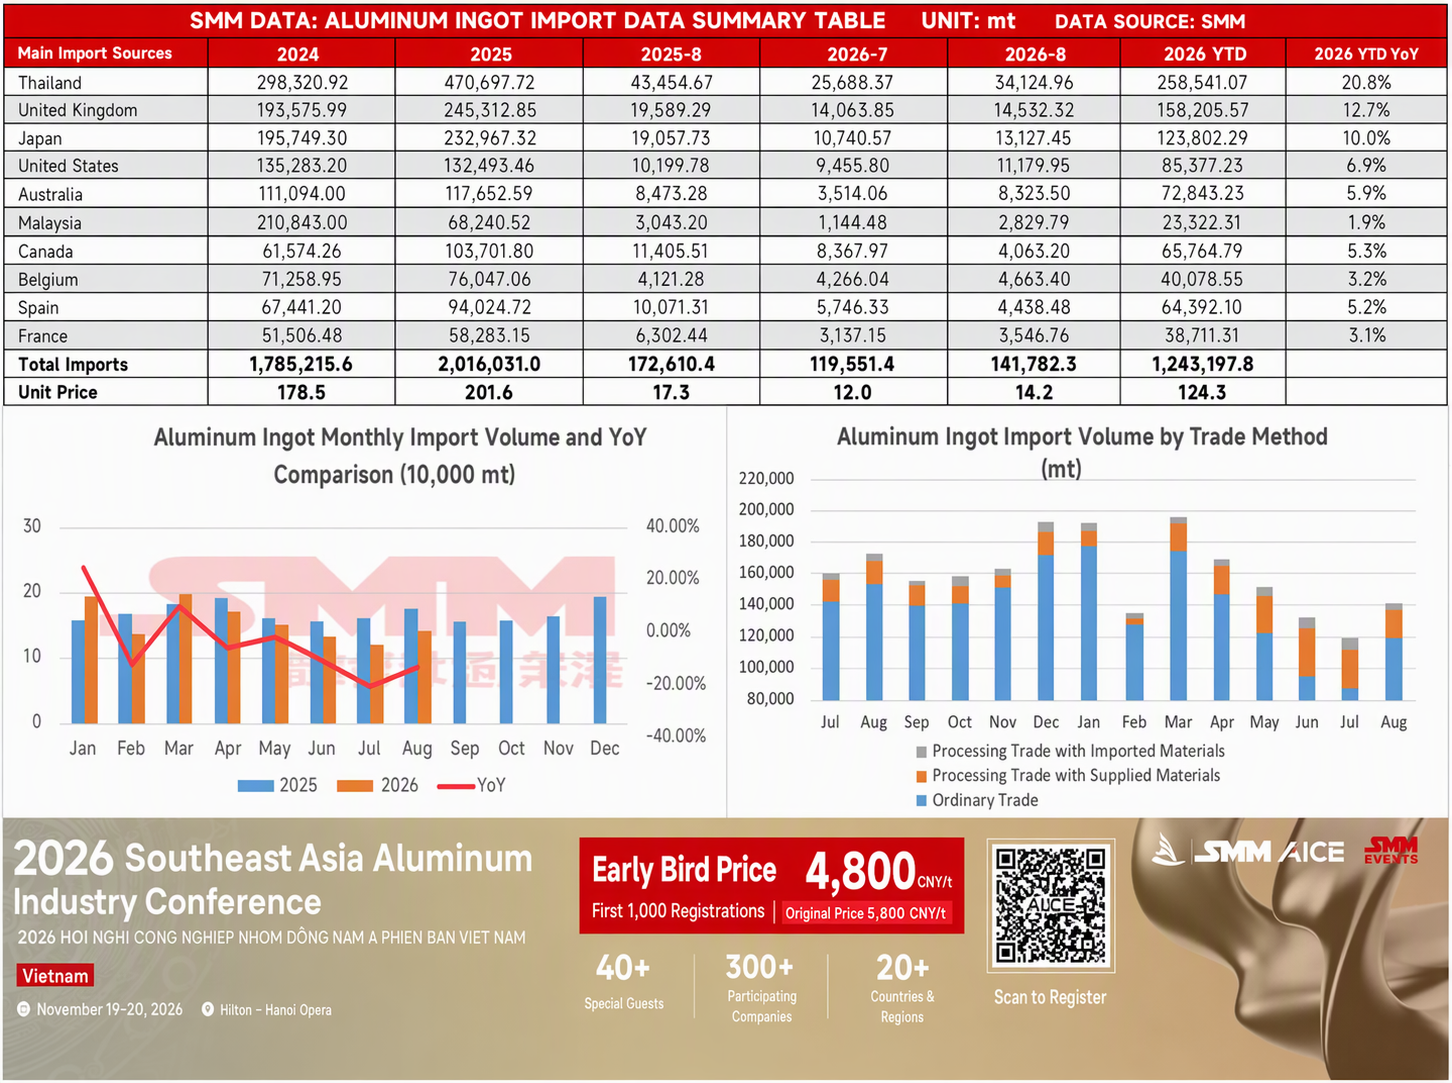
Desde una perspectiva mensual, las importaciones de chatarra de aluminio en 2026 alcanzaron un máximo de 197.300 toneladas en marzo, luego retrocedieron durante cuatro meses consecutivos, tocando un mínimo anual de 119.600 toneladas en julio. En agosto repuntaron un 18,60% intermensual hasta 141.800 toneladas, recuperando parte del terreno perdido pero aún por debajo del nivel de mayo de 152.100 toneladas.

En términos acumulados, las importaciones de enero a agosto totalizaron 1,243 millones de toneladas, un 7,5% menos interanual, con una caída que se amplió del 6,1% en enero-julio a aproximadamente el 7,5%, mientras que la caída interanual de agosto se acercó al 18%. En comparación con el total de 2,016 millones de toneladas de todo el año 2025, las importaciones acumuladas en los primeros ocho meses de este año equivalieron a solo el 61,7% del total del año pasado.

Por país de origen, las importaciones de agosto mostraron un patrón de "repunte del sudeste asiático, divergencia entre Europa y Estados Unidos". Las exportaciones de chatarra de aluminio de Tailandia a China en agosto fueron de 34.124,96 toneladas, un 32,84% más intermensual pero un 21,47% menos interanual, representando el 24,1% de las importaciones mensuales totales, un aumento de 2,6 puntos porcentuales desde el 21,5% de julio, consolidando aún más su posición como principal país de origen. De enero a agosto, las exportaciones acumuladas de Tailandia a China totalizaron 258.500 toneladas, representando el 20,8%, siendo el único país de origen con una participación superior al 20%. Además, según el desglose por países, Portugal exportó 9.754,11 toneladas de chatarra de aluminio a China en agosto, ubicándose como el quinto mayor país de origen del mes.

Por modalidad comercial, las importaciones de comercio ordinario en agosto fueron de 120.979,6 toneladas, un fuerte aumento del 35,96% intermensual, representando el 85,3% de las importaciones mensuales totales, un repunte significativo desde el 74,4% de julio. El comercio de procesamiento con materiales suministrados fue de 16.476,4 toneladas, un 26,62% menos intermensual. El comercio de procesamiento con materiales importados fue de 3.812,9 tm, un 51,43 % menos intermensual. El comercio de procesamiento total fue de 20.289,3 tm, un descenso de aproximadamente el 33,05 % intermensual, y su participación retrocedió al 14,3 %.

De cara al futuro, se espera que las importaciones de chatarra de aluminio de septiembre prolonguen una modesta recuperación intermensual. Por un lado, el repunte intermensual de agosto indica que los calendarios de envío y las entregas han vuelto gradualmente a la normalidad, y se espera que la reposición de la oferta del sudeste asiático siga aumentando. Por otro lado, a medida que se intensifica la tradicional temporada alta de septiembre-octubre, se prevé una mejora marginal de los pedidos intermedios, lo que podría impulsar una demanda de reposición de existencias por fases de material importado. Sin embargo, sigue siendo difícil volver a un crecimiento interanual positivo. En primer lugar, es poco probable que la prohibición de exportación de los EAU y las políticas arancelarias de la UE se reviertan a corto plazo, y persistirá el panorama de restricción de las exportaciones de chatarra de alta calidad procedente de Europa y Oriente Medio. En segundo lugar, se espera que los precios fuera de China se mantengan firmes, lo que dificulta que la ventana de pérdidas por importación permanezca abierta. En tercer lugar, si la temporada alta de septiembre no cumple las expectativas, es poco probable que las empresas que utilizan chatarra cambien su postura de compra según las necesidades a corto plazo.

En conjunto, las importaciones de chatarra de aluminio de septiembre podrían aumentar ligeramente intermensual, pero probablemente mantendrán un crecimiento interanual negativo. Si los calendarios de envío al extranjero se recuperan aún más después de octubre y la reposición de la oferta del sudeste asiático sigue aumentando, las importaciones podrían experimentar una recuperación por fases, pero será difícil volver al nivel de 2,016 millones de tm de 2025. Entre los ámbitos clave a vigilar figuran: la evolución posterior de las políticas de exportación de chatarra de aluminio de los EAU y la UE; los cambios en el diferencial de precios entre los mercados chino y extranjero y la ventana de margen de beneficio de las importaciones; la aplicación de la política de facturación inversa de China y la oferta de chatarra de aluminio conforme; y el cumplimiento efectivo de los pedidos intermedios durante la temporada alta de septiembre-octubre.
Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Las imágenes de este artículo contienen leyendas traducidas por IA solo como referencia.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Ucrania subastará la planta de alúmina de Mykolaiv en el primer trimestre de 2027, con un precio inicial de 140 millones de dólares
hace 31 minutos
Ucrania subastará la planta de alúmina de Mykolaiv en el primer trimestre de 2027, con un precio inicial de 140 millones de dólares
Leer más
Ucrania subastará la planta de alúmina de Mykolaiv en el primer trimestre de 2027, con un precio inicial de 140 millones de dólares
El jefe del Fondo de Propiedad Estatal de Ucrania declaró que la subasta de privatización de la Planta de Alúmina de Mykolaiv está prevista para el primer trimestre de 2027, y que la fecha exacta de la subasta queda sujeta a la aprobación del Gobierno y se anunciará a finales de octubre de 2026. La privatización incluye un lote de activos sancionados, entre ellos la planta, centros de servicios y contabilidad, una empresa de seguridad, vehículos e inventarios de bauxita y alúmina, cuyos activos correspondientes se valorarán por separado. El precio de salida indicativo anunciado en junio de 2026 fue de 6.300 millones de grivnas ucranianas (140 millones de dólares).
hace 31 minutos
La fortaleza del dólar presiona las valoraciones de los metales básicos; el aluminio en la SHFE se consolida en mínimos con resistencia de las medias móviles [Resumen de la reunión matutina sobre aluminio de SMM]
hace 1 hora
La fortaleza del dólar presiona las valoraciones de los metales básicos; el aluminio en la SHFE se consolida en mínimos con resistencia de las medias móviles [Resumen de la reunión matutina sobre aluminio de SMM]
Leer más
La fortaleza del dólar presiona las valoraciones de los metales básicos; el aluminio en la SHFE se consolida en mínimos con resistencia de las medias móviles [Resumen de la reunión matutina sobre aluminio de SMM]
[El alto nivel del dólar estadounidense frena las valoraciones de los metales no ferrosos; el aluminio en la SHFE se consolida en mínimos con las medias móviles bajo presión] En el plano macroeconómico, el dólar estadounidense se mantiene elevado y persisten las expectativas de subidas de tipos de interés por parte de la Reserva Federal durante el año, lo que sigue lastrando las valoraciones de todo el sector de los metales no ferrosos. En el plano sectorial, la mejora de la demanda real durante la temporada alta tradicional en China no ha cumplido plenamente las expectativas previas, y las compras de los transformadores se han vuelto más prudentes en un entorno de precios altos, debilitando el soporte de los precios. Las existencias sociales de lingotes de aluminio en China han reanudado su reducción, lo que proporciona cierto soporte a los precios. En general, los factores alcistas y bajistas se entrelazan para los precios del aluminio a corto plazo, y se espera que los precios se consoliden en un tono moderado dentro de un rango en el futuro próximo.
hace 1 hora
El inventario de lingotes de aluminio secundario de China cae en 133 toneladas hasta 9.976 toneladas en las principales áreas de consumo
hace 1 hora
El inventario de lingotes de aluminio secundario de China cae en 133 toneladas hasta 9.976 toneladas en las principales áreas de consumo
Leer más
El inventario de lingotes de aluminio secundario de China cae en 133 toneladas hasta 9.976 toneladas en las principales áreas de consumo
[SMM Aluminio Flash] El inventario social de lingotes de aluminio secundario de China en las tres principales áreas de consumo se situó en 9.976 toneladas hoy, 133 toneladas menos que el día de negociación anterior.
hace 1 hora
Regístrese para seguir leyendo
Obtenga acceso a las últimas perspectivas en metales y energía nueva
¿Ya tienes una cuenta?Inicia sesión aquí