Según datos de la Administración General de Aduanas, las importaciones de chatarra de aluminio de China en agosto de 2026 se situaron en 141.800 toneladas, un 18,60% más intermensual pero un 17,67% menos interanual, poniendo fin a las "cuatro caídas consecutivas" desde abril. Las importaciones acumuladas de enero a agosto de 2026 totalizaron aproximadamente 1,243 millones de toneladas, un 7,5% menos interanual, con una caída acumulada que se amplió aún más desde el 6,1% de enero-julio. En general, las importaciones de agosto mostraron una clara recuperación intermensual, pero la caída interanual se mantuvo cerca del 20%.
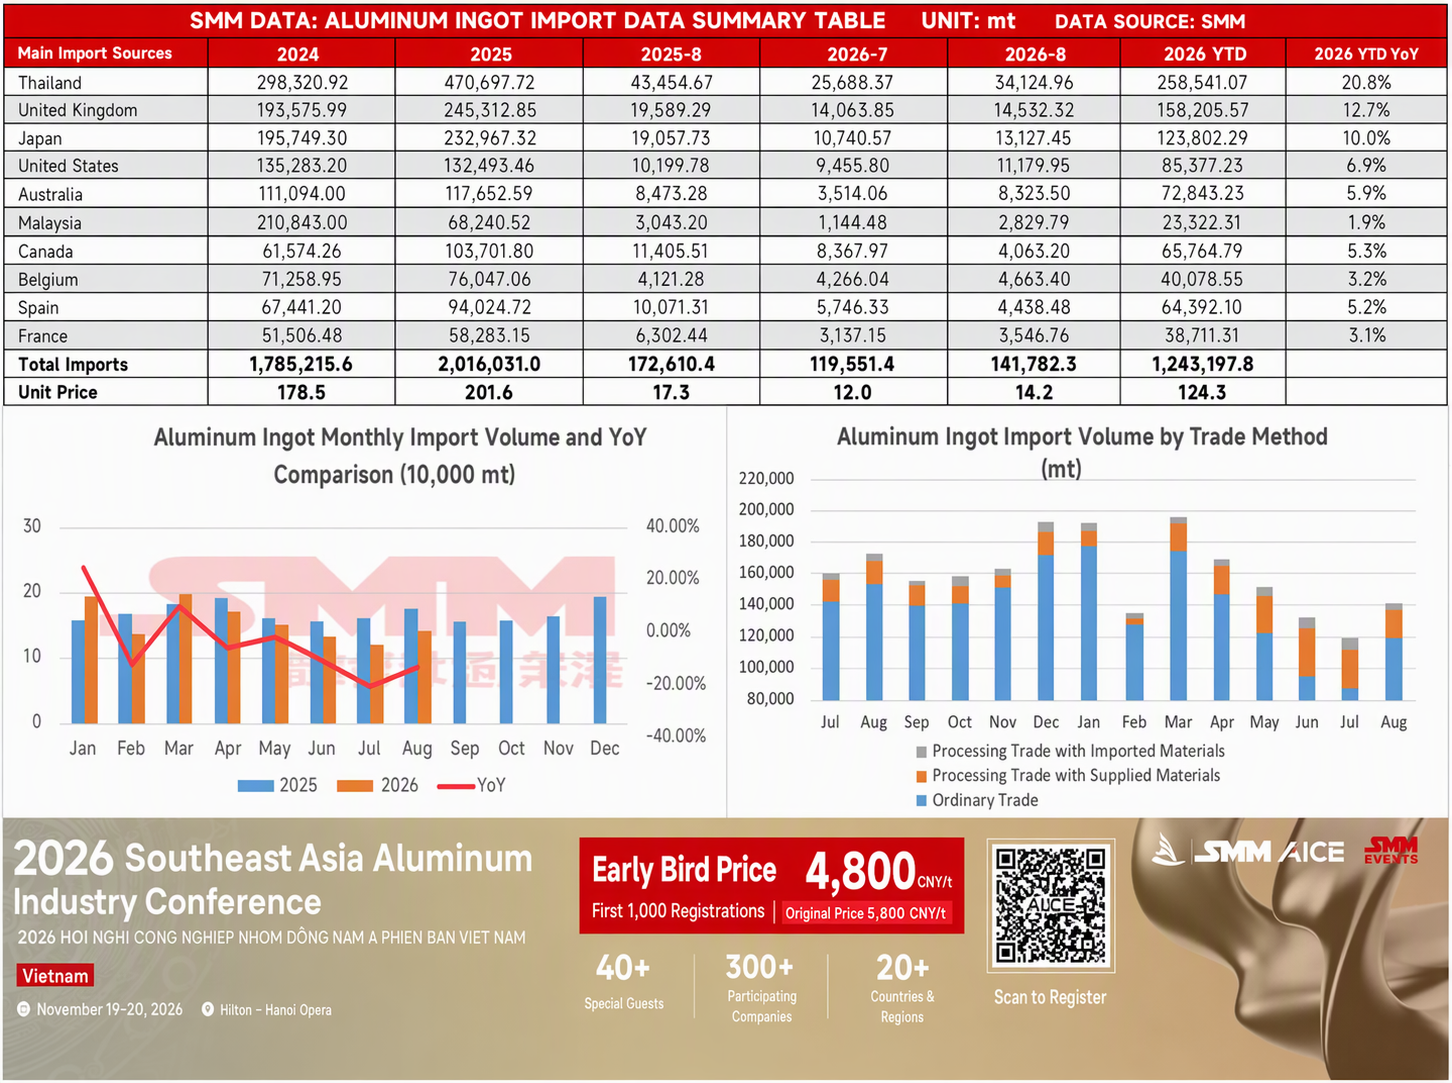
Desde una perspectiva mensual, las importaciones de chatarra de aluminio en 2026 alcanzaron un máximo de 197.300 toneladas en marzo, luego retrocedieron durante cuatro meses consecutivos, tocando un mínimo anual de 119.600 toneladas en julio. En agosto repuntaron un 18,60% intermensual hasta 141.800 toneladas, recuperando parte del terreno perdido pero aún por debajo del nivel de mayo de 152.100 toneladas.
En términos acumulados, las importaciones de enero a agosto totalizaron 1,243 millones de toneladas, un 7,5% menos interanual, con una caída que se amplió del 6,1% en enero-julio a aproximadamente el 7,5%, mientras que la caída interanual de agosto se acercó al 18%. En comparación con el total de 2,016 millones de toneladas de todo el año 2025, las importaciones acumuladas en los primeros ocho meses de este año equivalieron a solo el 61,7% del total del año pasado.
Por país de origen, las importaciones de agosto mostraron un patrón de "repunte del sudeste asiático, divergencia entre Europa y Estados Unidos". Las exportaciones de chatarra de aluminio de Tailandia a China en agosto fueron de 34.124,96 toneladas, un 32,84% más intermensual pero un 21,47% menos interanual, representando el 24,1% de las importaciones mensuales totales, un aumento de 2,6 puntos porcentuales desde el 21,5% de julio, consolidando aún más su posición como principal país de origen. De enero a agosto, las exportaciones acumuladas de Tailandia a China totalizaron 258.500 toneladas, representando el 20,8%, siendo el único país de origen con una participación superior al 20%. Además, según el desglose por países, Portugal exportó 9.754,11 toneladas de chatarra de aluminio a China en agosto, ubicándose como el quinto mayor país de origen del mes.
Por modalidad comercial, las importaciones de comercio ordinario en agosto fueron de 120.979,6 toneladas, un fuerte aumento del 35,96% intermensual, representando el 85,3% de las importaciones mensuales totales, un repunte significativo desde el 74,4% de julio. El comercio de procesamiento con materiales suministrados fue de 16.476,4 toneladas, un 26,62% menos intermensual. El comercio de procesamiento con materiales importados fue de 3.812,9 tm, un 51,43 % menos intermensual. El comercio de procesamiento total fue de 20.289,3 tm, un descenso de aproximadamente el 33,05 % intermensual, y su participación retrocedió al 14,3 %.
De cara al futuro, se espera que las importaciones de chatarra de aluminio de septiembre prolonguen una modesta recuperación intermensual. Por un lado, el repunte intermensual de agosto indica que los calendarios de envío y las entregas han vuelto gradualmente a la normalidad, y se espera que la reposición de la oferta del sudeste asiático siga aumentando. Por otro lado, a medida que se intensifica la tradicional temporada alta de septiembre-octubre, se prevé una mejora marginal de los pedidos intermedios, lo que podría impulsar una demanda de reposición de existencias por fases de material importado. Sin embargo, sigue siendo difícil volver a un crecimiento interanual positivo. En primer lugar, es poco probable que la prohibición de exportación de los EAU y las políticas arancelarias de la UE se reviertan a corto plazo, y persistirá el panorama de restricción de las exportaciones de chatarra de alta calidad procedente de Europa y Oriente Medio. En segundo lugar, se espera que los precios fuera de China se mantengan firmes, lo que dificulta que la ventana de pérdidas por importación permanezca abierta. En tercer lugar, si la temporada alta de septiembre no cumple las expectativas, es poco probable que las empresas que utilizan chatarra cambien su postura de compra según las necesidades a corto plazo.
En conjunto, las importaciones de chatarra de aluminio de septiembre podrían aumentar ligeramente intermensual, pero probablemente mantendrán un crecimiento interanual negativo. Si los calendarios de envío al extranjero se recuperan aún más después de octubre y la reposición de la oferta del sudeste asiático sigue aumentando, las importaciones podrían experimentar una recuperación por fases, pero será difícil volver al nivel de 2,016 millones de tm de 2025. Entre los ámbitos clave a vigilar figuran: la evolución posterior de las políticas de exportación de chatarra de aluminio de los EAU y la UE; los cambios en el diferencial de precios entre los mercados chino y extranjero y la ventana de margen de beneficio de las importaciones; la aplicación de la política de facturación inversa de China y la oferta de chatarra de aluminio conforme; y el cumplimiento efectivo de los pedidos intermedios durante la temporada alta de septiembre-octubre.