Importaciones bajan, exportaciones suben: las importaciones netas de cátodos de cobre de China cayeron en agosto de 2026 [Análisis de SMM]

Publicado: Sep 22, 2026 13:46 (GMT+8)
Análisis de SMM: Según datos de la Administración General de Aduanas, China importó 210.200 toneladas de cátodos de cobre en agosto de 2026, un 14,24 % menos intermensual y un 20,48 % menos interanual...

SMM Noticias 22 de septiembre:

Según datos de la Administración General de Aduanas, China importó 210.200 toneladas de cátodos de cobre en agosto de 2026, un 14,24% menos intermensual y un 20,48% menos interanual. Las importaciones acumuladas de enero a agosto totalizaron 1,8837 millones de toneladas, un 15,22% menos interanual.
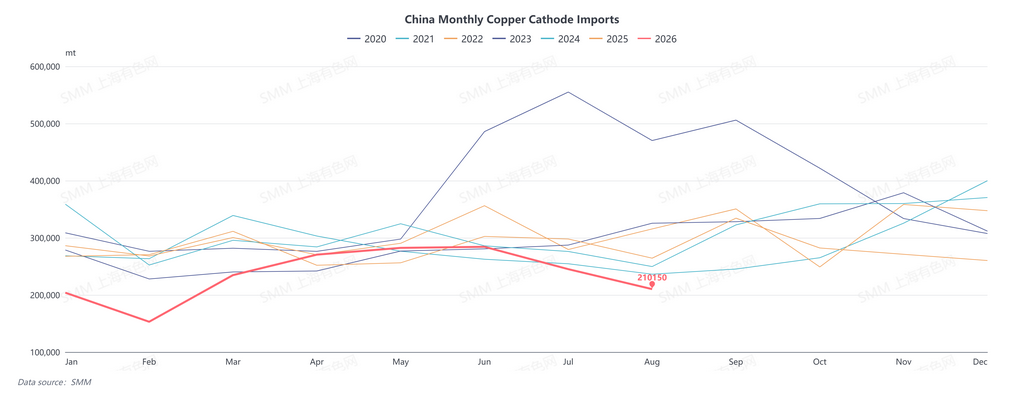
Las importaciones chinas de cátodos de cobre se mantuvieron en un nivel bajo en agosto, siendo la razón principal el efecto de absorción de Estados Unidos.

Por país de origen, en agosto China importó 69.300 toneladas de cátodos de cobre desde la República Democrática del Congo, su principal proveedor, un 27,66% menos intermensual y un 41,45% menos interanual. Las importaciones desde Chile totalizaron 10.800 toneladas, un 28,92% menos intermensual y un 30,86% menos interanual. Dado que las expectativas del mercado sobre los aranceles estadounidenses se habían ido acumulando, el diferencial de precios COMEX-LME se amplió y los recursos mundiales de cobre volvieron a concentrarse en América del Norte. En agosto, las importaciones de cátodos de cobre desde regiones asiáticas mostraron un crecimiento, con importaciones desde China por un total de 47.000 toneladas, un 309,14% más intermensual y un 2.603,96% más interanual. Esto se debió principalmente a que surgieron oportunidades de arbitraje de importación de forma intermitente a mediados de julio, lo que impulsó la importación de algunos cargamentos desde los almacenes de la LME hacia China.
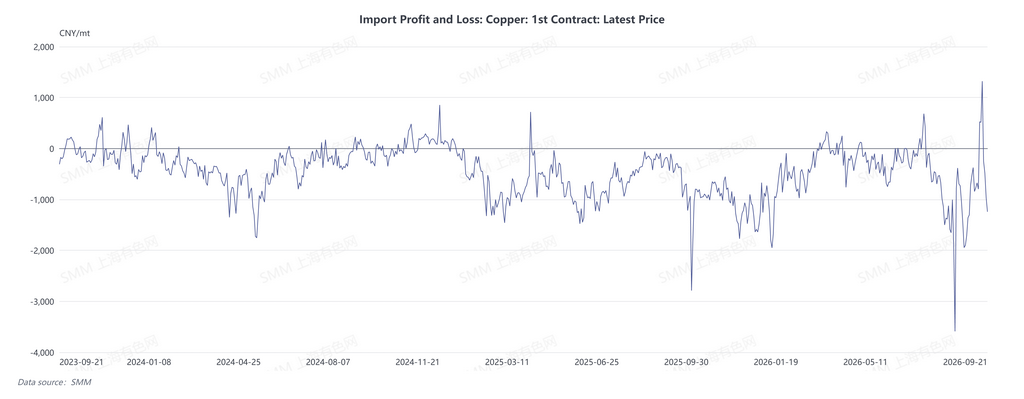
Además, el clima de tifones en agosto provocó una congestión portuaria persistente en múltiples regiones de China, lo que causó retrasos en algunas llegadas de importaciones.

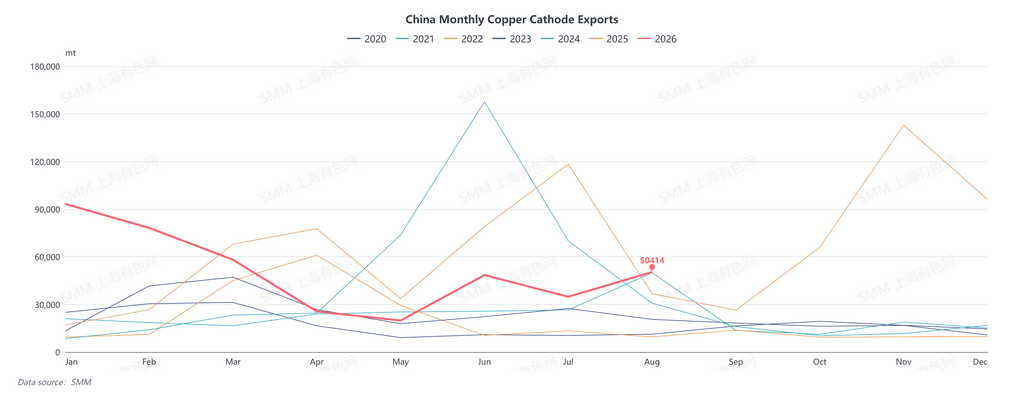
En cuanto a las exportaciones, aparte de las reexportaciones a Estados Unidos, desde finales de julio hasta agosto el arbitraje de importación se mantuvo persistentemente invertido, la LME mantuvo una estructura de backwardation elevada y la ventana de exportación se abrió de forma intermitente en múltiples ocasiones, impulsando el crecimiento de las exportaciones chinas de cátodos de cobre en agosto.

En agosto de 2026, China exportó 50.400 toneladas de cátodos de cobre, un 44,67% más intermensual y un 37,02% más interanual. Las exportaciones acumuladas de enero a agosto totalizaron 409.000 toneladas, un 10,57% menos interanual.
De cara al futuro, el diferencial de precios LC se redujo en septiembre, debilitando el impulso de reexportación. Con los inventarios sociales de cátodos de cobre de China en niveles bajos y la demanda rígida de los sectores intermedios durante la temporada alta de consumo, junto con la llegada de algunos cargamentos retrasados por la congestión portuaria anterior, se espera que las importaciones repunten en septiembre. Sin embargo, dado el arbitraje de importación en general desfavorable de agosto a septiembre, se espera que el margen de crecimiento de las importaciones sea limitado. En cuanto a las exportaciones, la ventana de exportación se abrió de nuevo de forma intermitente a finales de septiembre. No obstante, con las primas al contado de los cátodos de cobre en el mercado interno disparándose y los bajos inventarios de cátodos de cobre dejando a las fundiciones con una oferta ajustada, se espera que las exportaciones chinas de cátodos de cobre disminuyan intermensualmente en septiembre.

Declaración de Fuente de Datos: Excepto la información disponible públicamente, todos los demás datos son procesados por SMM basándose en información pública, comunicación de mercado y confiando en el modelo de base de datos interna de SMM. Son solo para referencia y no constituyen recomendaciones para la toma de decisiones.

Para cualquier consulta o para obtener más información, por favor contacte: lemonzhao@smm.cn
Para más información sobre cómo acceder a nuestros informes de investigación, contacte con:service.en@smm.cn
Noticias relacionadas
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
hace 1 minuto
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
Leer más
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
Looking ahead to tomorrow, available supply in the Shanghai region is expected to remain tight, and with some downstream processing enterprises still having pre-holiday stockpiling demand, spot premiums continue to receive strong support. Although a small amount of imported copper locked in at favorable SHFE/LME price ratios after the import window opened earlier is gradually arriving, the overall volume is limited, and its supplementary effect on market supply is expected to be relatively modest in the short term, making it difficult to significantly ease the current supply tightness. Therefore, spot premiums are expected to have further room to rise tomorrow. However, copper prices are already at elevated levels, the backwardation between prompt and forward months has widened simultaneously, and spot premiums have climbed rapidly, leading to a notable increase in procurement costs for downstream and end-user enterprises, which may gradually reduce their acceptance of high premiums. If premiums continue to rise rapidly, some downstream buyers may turn to a wait-and-see stance, just-in-time procurement may decrease, and market trading activity may pull back. Market participants are advised to monitor the risk of negative feedback on the demand side amid the combined effects of high copper prices, high backwardation, and high premiums.
hace 1 minuto
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
hace 1 minuto
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
Leer más
Tight available supply drives premiums sharply higher; caution needed over weakening downstream acceptance amid high prices and high backwardation [SMM Shanghai Spot Copper]
[SMM Shanghai Spot Copper] Looking ahead to tomorrow, available supply in the Shanghai region is expected to remain tight. Coupled with the persistent pre-holiday stockpiling demand from some downstream processing enterprises, this continues to provide strong support for spot premiums. Although some imported copper locked in at favorable SHFE/LME price ratios after the import window opened earlier is gradually arriving, the overall volume is limited. The supplementary effect on market supply is expected to be relatively modest in the short term, making it difficult to significantly ease the current supply tightness. As a result, spot premiums are expected to have further room to rise tomorrow. However, copper prices are already at elevated levels, and the backwardation spread between futures contracts has widened simultaneously. Combined with the rapid climb in spot premiums, procurement costs for downstream and end-user enterprises have increased markedly, and their acceptance of high premiums may gradually decline. If premiums continue to rise rapidly, some downstream buyers may turn to a wait-and-see stance, reducing just-in-time procurement, and market trading activity may pull back. Market participants are advised to monitor the risk of negative feedback on the demand side amid the combined effects of high copper prices, deep backwardation, and elevated premiums.
hace 1 minuto
Capstone Copper venderá la mina Cozamin a Luca Mining por hasta 385 millones de dólares
hace 21 minutos
Capstone Copper venderá la mina Cozamin a Luca Mining por hasta 385 millones de dólares
Leer más
Capstone Copper venderá la mina Cozamin a Luca Mining por hasta 385 millones de dólares
Capstone Copper Corp. (TSX: CS; ASX: CSC) acordó el 21 de septiembre de 2026 vender su mina subterránea de cobre-plata-zinc-plomo Cozamin en Zacatecas, México, a Luca Mining Corp. (TSXV: LUCA) por una contraprestación total de hasta 385 millones de dólares estadounidenses. El paquete comprende 275 millones de dólares en efectivo por adelantado, 15 millones de dólares en acciones de Luca, 35 millones de dólares diferidos al primer aniversario y hasta 60 millones de dólares en efectivo contingente vinculado a los precios promedio anuales del cobre. Se prevé que Cozamin produzca en promedio 20.000 toneladas de cobre y 1,3 millones de onzas de plata al año entre 2023 y 2030, con costos C1 de aproximadamente 1,51 dólares estadounidenses por libra pagadera. El cierre está previsto para el cuarto trimestre de 2026, no requiere votación de accionistas y fortalece el balance de Capstone para proyectos de crecimiento en Chile y Estados Unidos.
hace 21 minutos