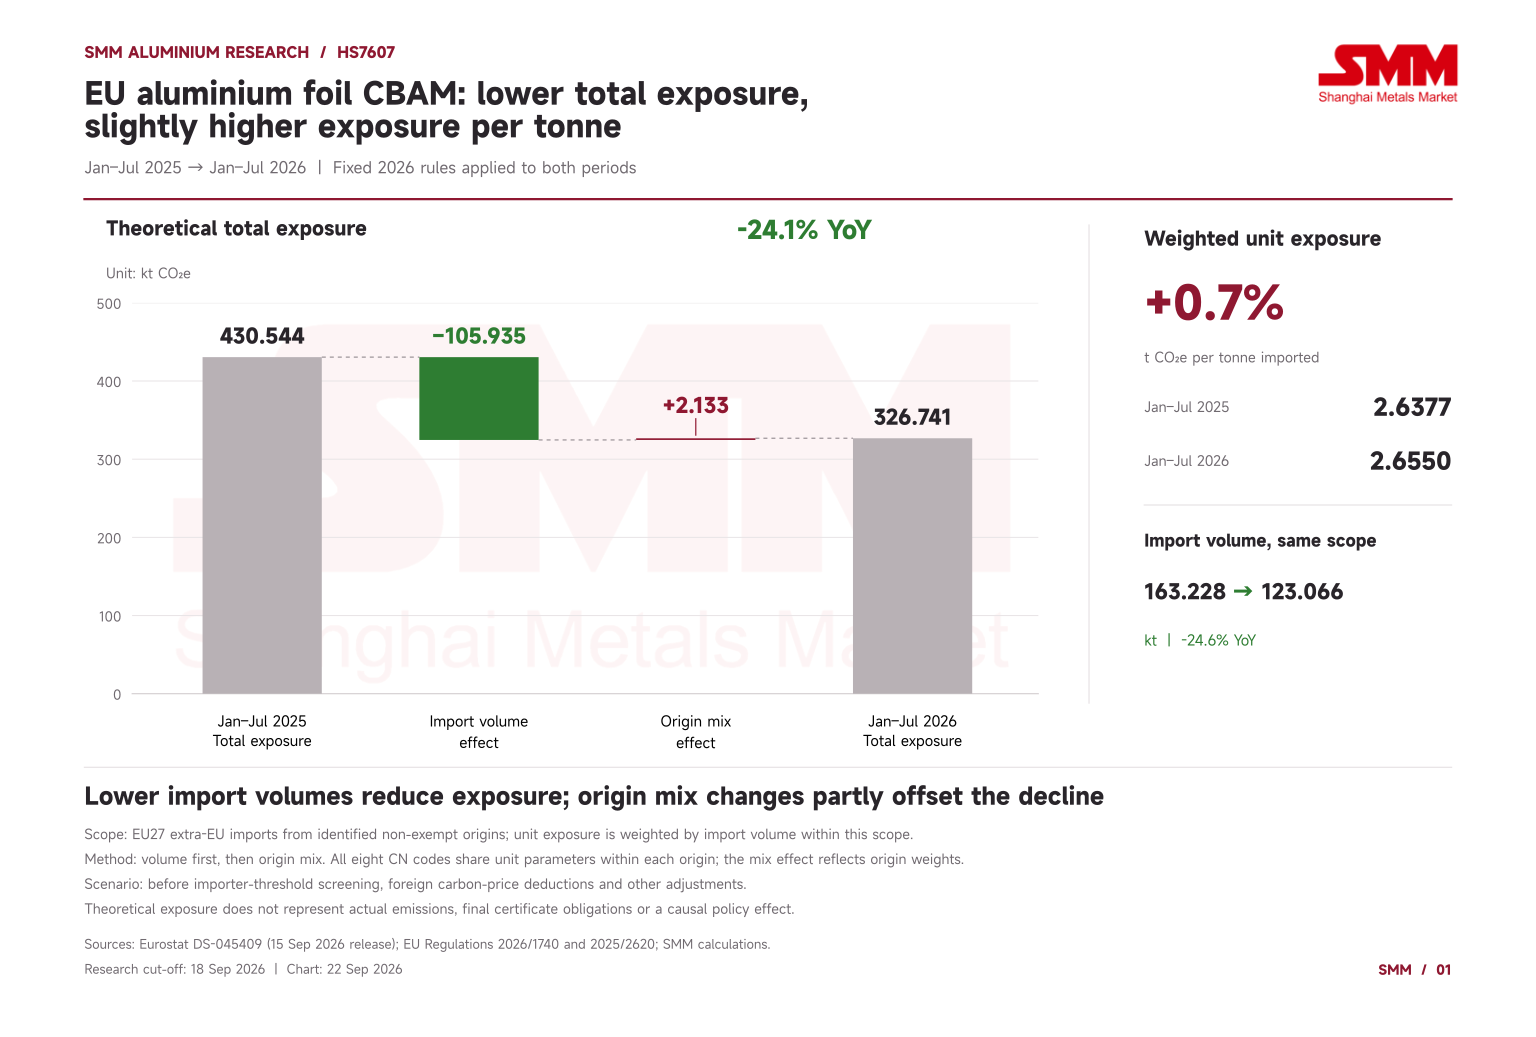
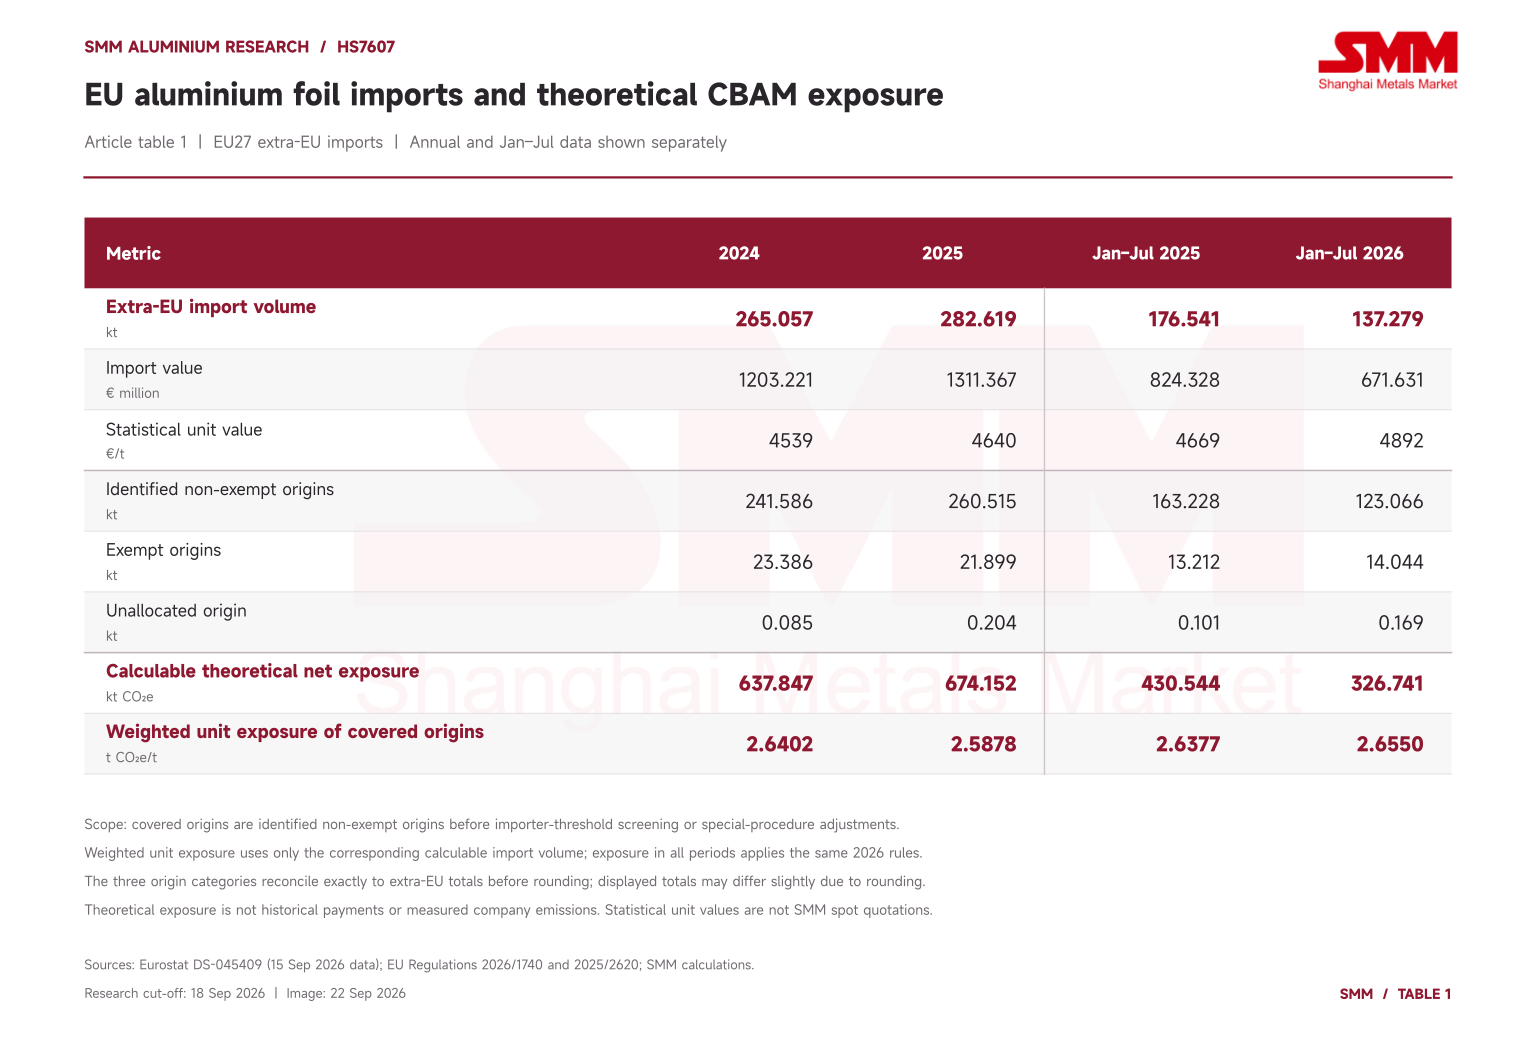
Las importaciones de láminas de aluminio de la UE se están contrayendo, pero la exposición unitaria al CBAM asociada a su combinación de importaciones no está disminuyendo al mismo ritmo que los volúmenes. Los datos de Eurostat Comext actualizados el 15 de septiembre muestran importaciones extracomunitarias de HS7607 de 137,28 kt en enero-julio de 2026, un 22,2% menos interanual. Aplicando un conjunto común de valores por defecto de 2026, rutas de producción y ajustes de asignación gratuita, la exposición teórica neta en certificados para los orígenes no exentos identificados alcanzó 326,74 kt CO₂e, un 24,1% menos. Sin embargo, la exposición unitaria ponderada por comercio dentro de ese mismo ámbito calculable aumentó un 0,7%, de 2,6377 a 2,6550 t CO₂e por tonelada.
La reducción se explica por los menores volúmenes de importación. Una descomposición secuencial bajo reglas fijas muestra un efecto volumen de menos 105,94 kt CO₂e, mientras que el cambio en la combinación de orígenes añadió aproximadamente 2.133 t CO₂e, compensando parcialmente esa caída. China y Türkiye representaron conjuntamente el 75,8% de la exposición calculable, frente al 69,7% del año anterior. Por tanto, los compradores europeos siguen necesitando gestionar sus principales relaciones de aprovisionamiento y las evidencias de emisiones aguas arriba; la mera caída de las importaciones no demuestra que la exposición unitaria al coste del carbono se haya aliviado.
 Türkiye lidera los volúmenes de suministro, pero la exposición por valores por defecto de China está más concentrada
En el último año completo, las importaciones de láminas de aluminio de la UE alcanzaron 282,62 kt en 2025, un 6,6% más que en 2024. El valor de las importaciones aumentó un 9,0% hasta 1.311 millones de euros, mientras que el valor unitario estadístico subió un 2,2%, de 4.539 €/t a 4.640 €/t. Este promedio combina diferentes productos, especificaciones y condiciones comerciales. No es una cotización al contado de SMM ni un sustituto de una evaluación de tarifas de procesamiento.
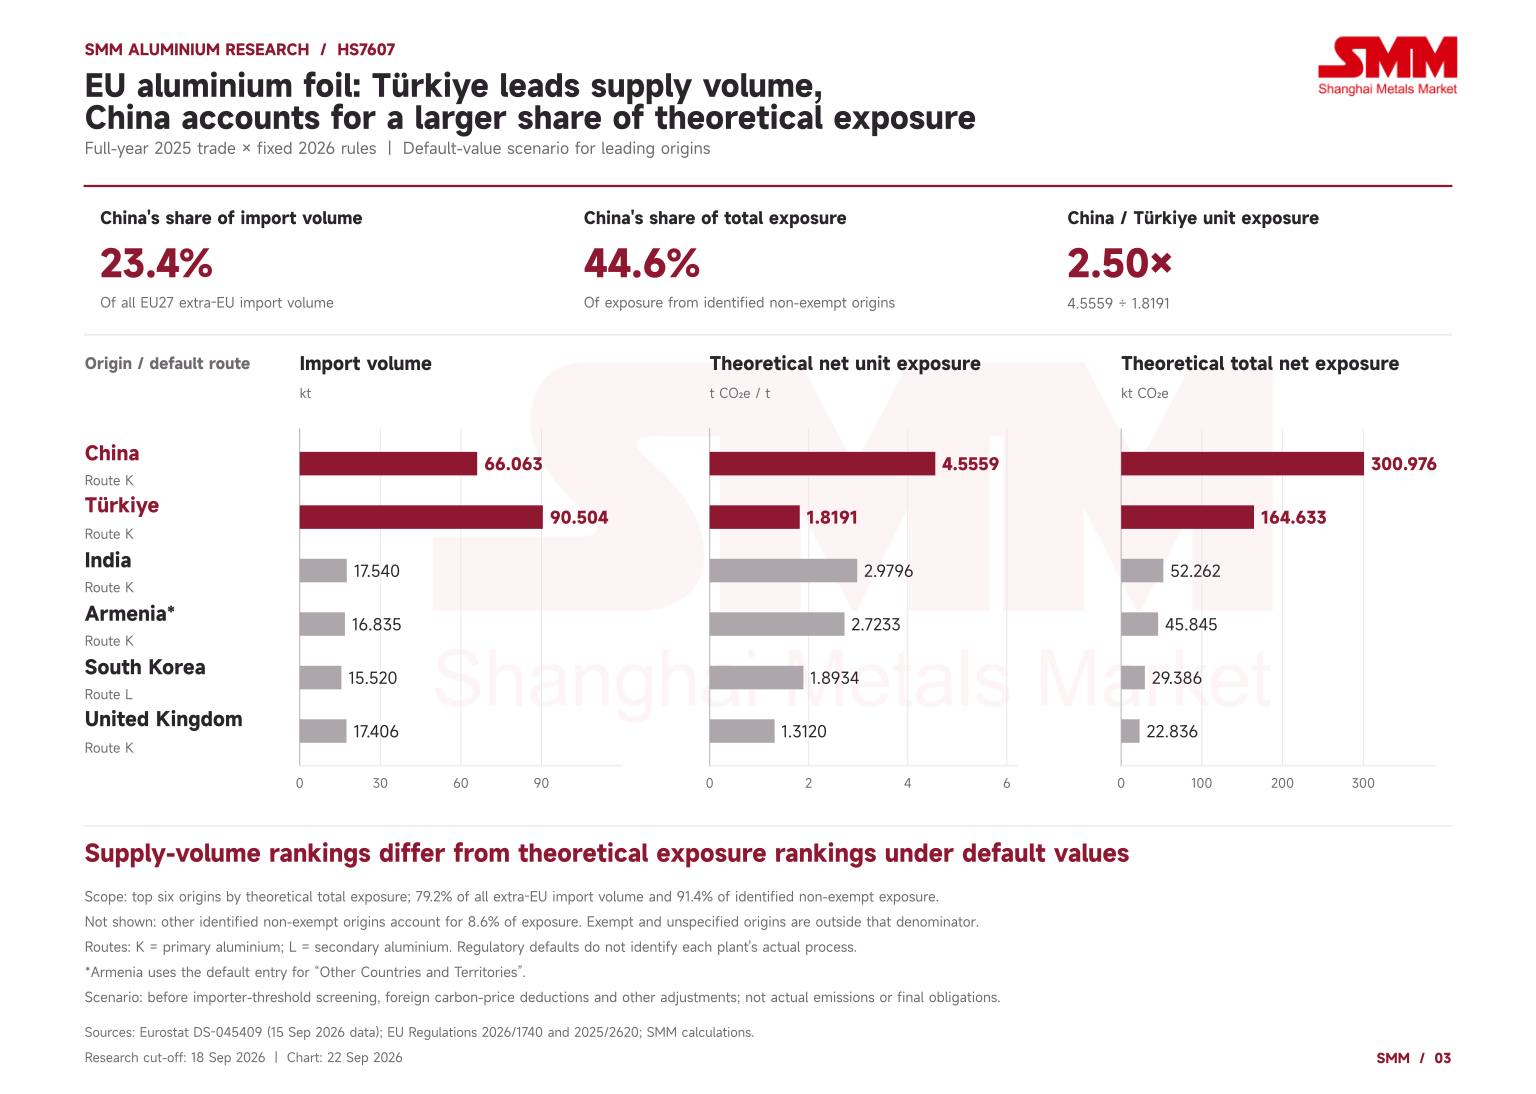
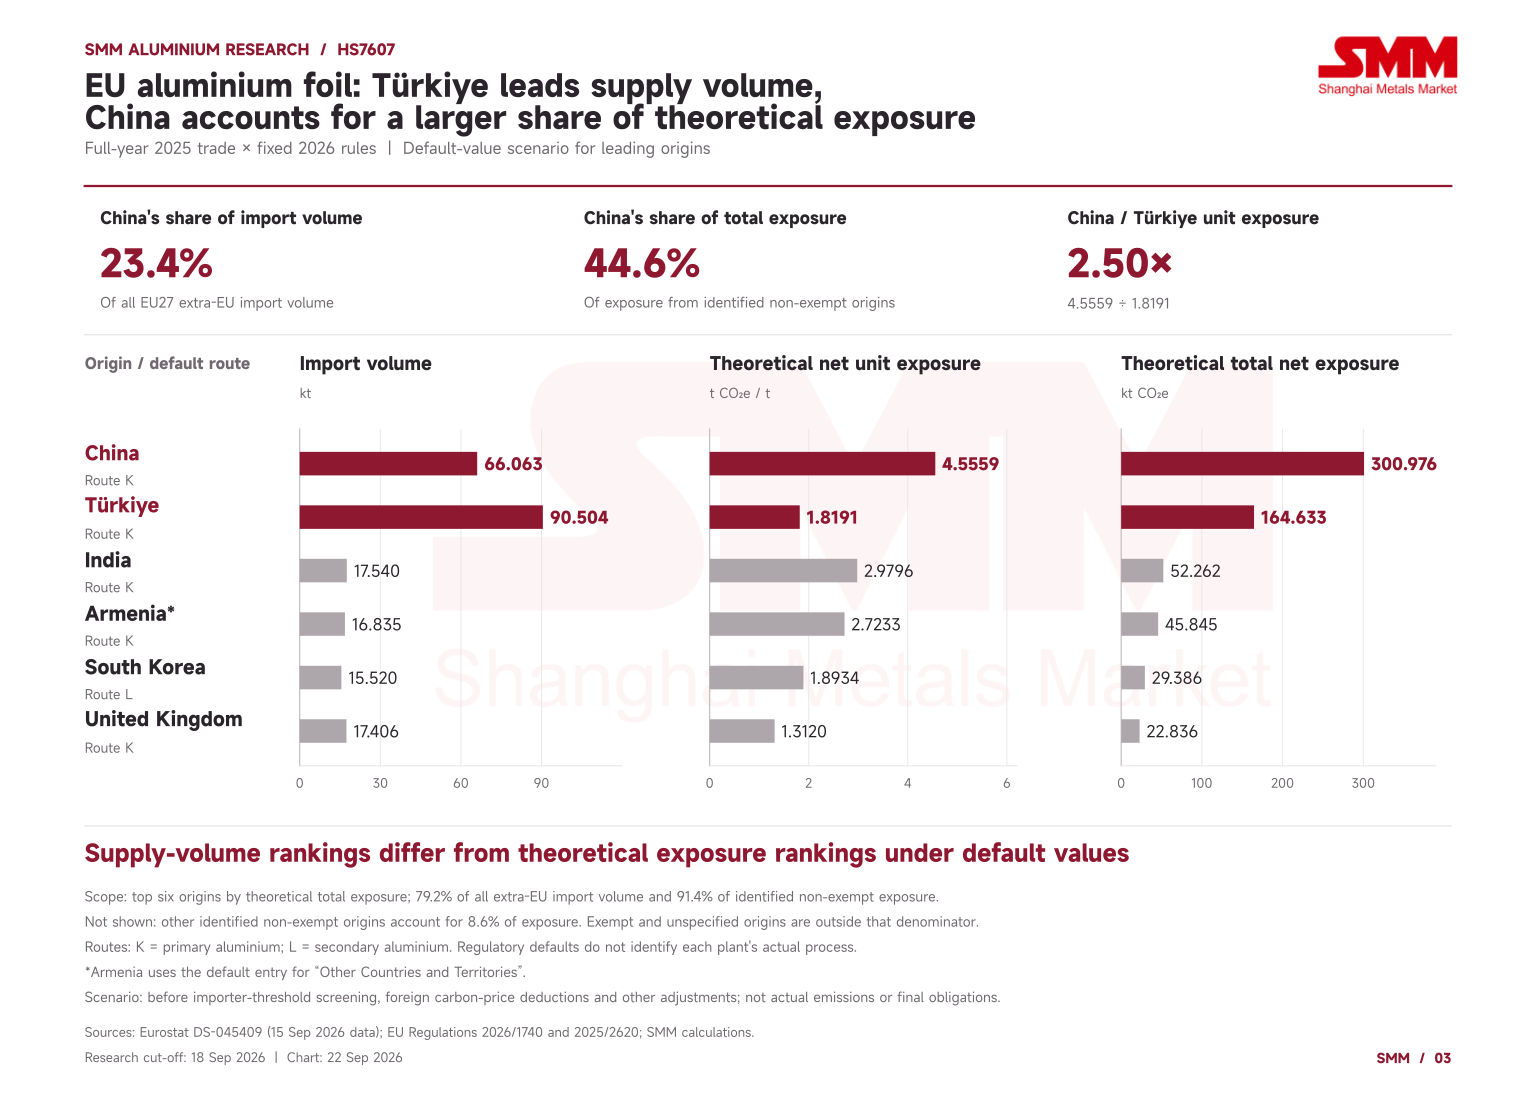
 Türkiye suministró 90,50 kt en 2025, lo que representa el 32,0% de las importaciones extracomunitarias; China suministró 66,06 kt, es decir, el 23,4%. Sin embargo, con valores por defecto, la exposición neta teórica de China de 4,5559 t CO₂e/t fue aproximadamente 2,50 veces la de Türkiye, de 1,8191 t CO₂e/t. En consecuencia, la exposición total de China alcanzó 300,98 kt CO₂e, o el 44,6% del total calculable, frente a las 164,63 kt CO₂e de Türkiye y el 24,4%. China, Türkiye, India, Armenia y Corea del Sur representaron conjuntamente el 88,0 % de la exposición calculable en 2025.
Esta clasificación refleja ponderaciones comerciales y parámetros regulatorios, más que una medición de la eficiencia de carbono nacional o empresarial. Los envíos de India a la UE aumentaron un 102,6 % en 2025, hasta 17,54 kt, lo que corresponde a 52,26 kt de CO₂e de exposición teórica. Armenia suministró 16,83 kt, correspondientes a 45,85 kt de CO₂e. Dado que el anexo actual de valores por defecto no contempla un valor específico para la lámina de Armenia, este cálculo utiliza la entrada legalmente prescrita de «Otros países y territorios». Ese valor genérico no se presenta como una medición de la producción armenia.
El espesor y el procesamiento definen las categorías de láminas; los códigos aduaneros no identifican directamente la lámina para baterías
La partida 7607 comprende hojas y tiras delgadas de aluminio de espesor no superior a 0,2 mm, incluidas las impresas y las fijadas sobre papel, cartón, plásticos o soportes similares. El soporte se excluye al determinar el espesor. La partida 7606, chapas, hojas y tiras, se sitúa al otro lado del límite de espesor, por encima de 0,2 mm. La partida 7607 ya figura en el anexo I del Reglamento CBAM y en el anexo II, para el que solo se contabilizan las emisiones directas. No es un producto añadido recientemente por la actual propuesta de ampliación a productos transformados.
Las comprobaciones de la nomenclatura combinada de 2024, 2025 y 2026 mostraron las mismas ocho subpartidas NC8. Las láminas sin soporte, simplemente laminadas, se clasifican en la subpartida 760711: la 76071111 comprende las de espesor inferior a 0,021 mm en rollos de peso no superior a 10 kg; la 76071119 comprende los demás productos de ese mismo rango de espesor; y la 76071190 comprende las de espesor entre 0,021 mm y 0,2 mm. Las láminas sin soporte trabajadas se dividen entre las subpartidas 76071910 y 76071990 según el mismo límite de espesor. Las láminas con soporte de espesor inferior a 0,021 mm se clasifican en la subpartida 76072010, mientras que la categoría de mayor espesor separa los paneles compuestos de aluminio, 76072091, de los demás productos, 76072099. Estos códigos distinguen el espesor, el soporte, el procesamiento y algunas características de envasado, pero no identifican por separado todas las aplicaciones para baterías, productos farmacéuticos o alimentarios. Por tanto, una variación en la subpartida 76071119 no puede describirse directamente como una variación de la demanda de láminas para baterías.
 Los valores por defecto y los ajustes de asignación gratuita deben seguir la vía especificada para cada origen
El Reglamento corrector 2026/1740, publicado en julio de 2026, sustituye el anexo de valores por defecto y elimina las columnas anuales que ya incluían recargos. El margen debe calcularse a partir del valor base de «emisiones totales». El aluminio tiene un margen del 10 % en 2026. Se verificó que las ocho subpartidas de láminas tienen valores de referencia de la columna B de 1,599 t CO₂e/t para la ruta K y de 0,258 para la ruta L. K y L son las etiquetas reglamentarias de ruta de aluminio primario y secundario; no determinan la ruta de producción real de cada planta.
Utilizando el factor CBAM de 2026 del 97,5 % y un factor de corrección intersectorial de 1, antes de las deducciones por precio del carbono extranjero, del filtrado por umbral del importador y de otros ajustes, la exposición unitaria neta teórica es:
N = máx [valor por defecto base D × 1,10 − valor de referencia de la columna B de la ruta × 0,975 × 1, 0]
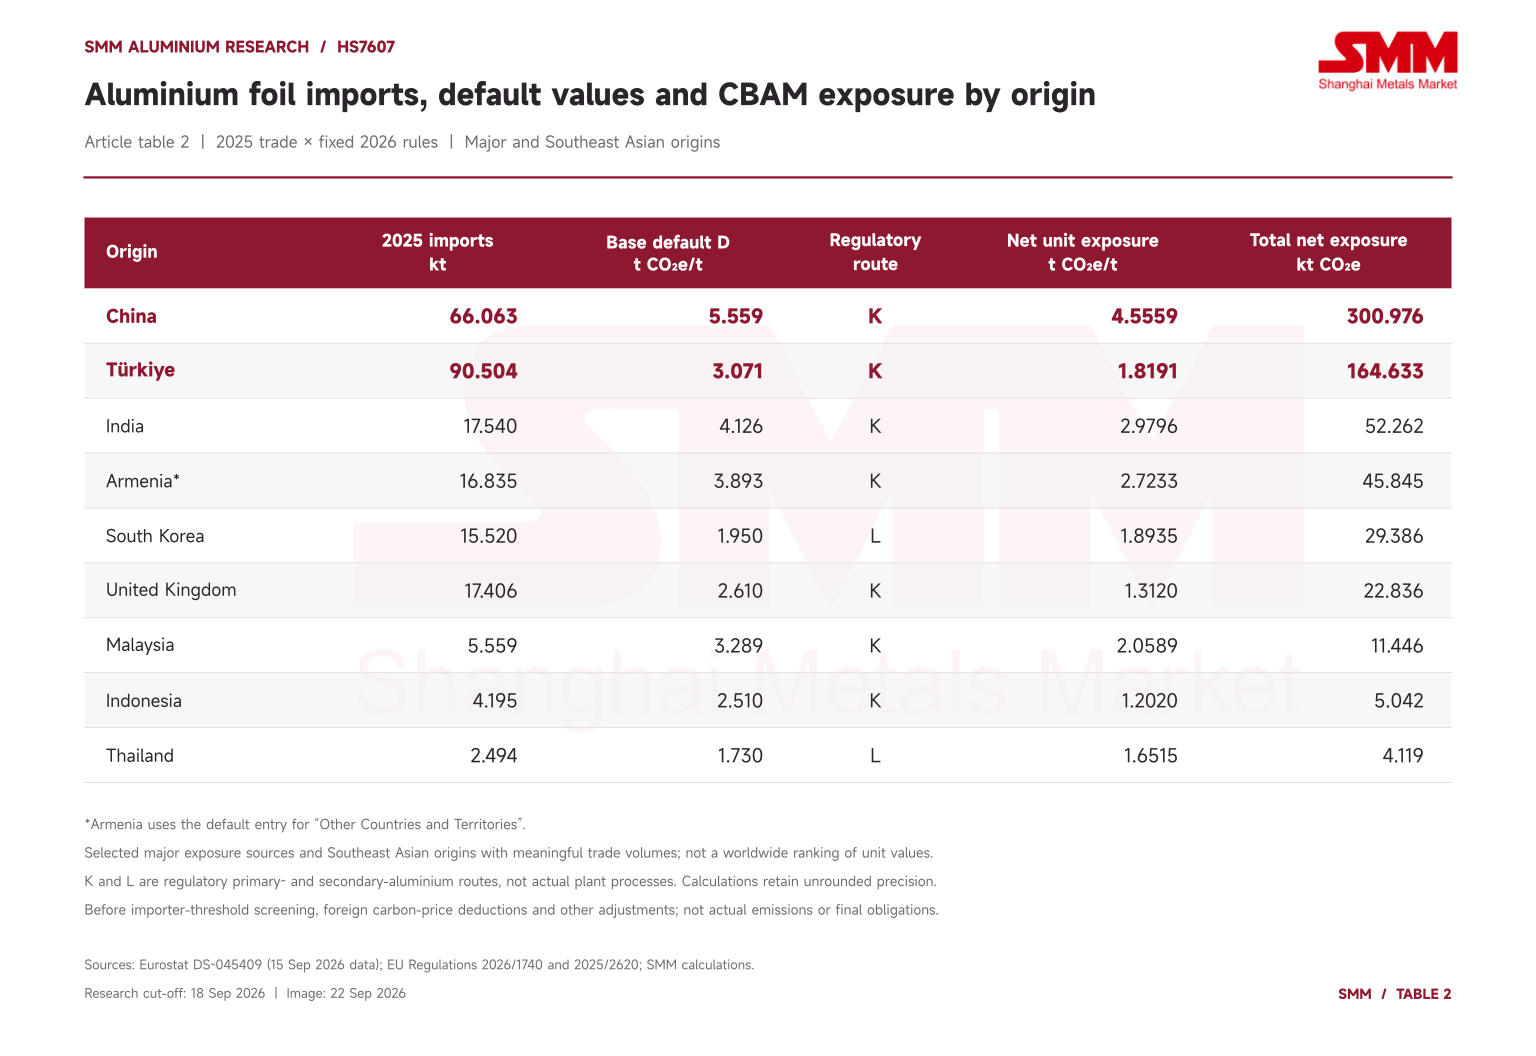 El ajuste resultante de asignación gratuita es de 1,559025 t CO₂e/t para la ruta K y de 0,251550 para la ruta L. El valor por defecto base de China de 5,559 pasa a 6,1149 tras el margen y a 4,555875 tras el ajuste. El valor base de Türkiye de 3,071 da 1,819075 con la misma ruta K. El factor del 97,5 % se aplica al ajuste del valor de referencia; no exime el 97,5 % de todas las emisiones incorporadas por defecto.
El valor por defecto base de Corea del Sur es inferior al de Türkiye, pero su menor ajuste en la ruta L deja una exposición neta ligeramente superior. Del mismo modo, el valor por defecto base de Tailandia de 1,730 es inferior al de Indonesia de 2,510, pero sus exposiciones netas son de 1,6515 y 1,2020 respectivamente. Por tanto, una etiqueta de ruta secundaria por sí sola no garantiza una menor exposición neta a certificados con el método por defecto.
La contracción se concentra en las láminas delgadas sin trabajar más; los productos con soporte siguen creciendo
En 2025, las láminas laminadas pero sin trabajar más de la partida 760711 representaron el 63,2 % de las importaciones extracomunitarias de láminas, las láminas trabajadas más de la partida 760719 el 14,7 % y los productos con soporte de la partida 760720 el 22,0 %, incluidas sus respectivas subcategorías estadísticas no especificadas. En enero-julio de 2026, esas cuotas cambiaron al 55,9 %, 17,4 % y 26,8 %. Los volúmenes cayeron un 33,2 % y un 8,1 % en los dos primeros grupos, pero aumentaron un 2,5 % en los productos con soporte.
Las importaciones de la subpartida 76071119 cayeron de 67,43 kt a 42,52 kt, una reducción de 24,91 kt que representó el 63,5 % de la caída neta del volumen de la partida 7607. Las importaciones de la subpartida 76071190 cayeron aproximadamente 9.597 toneladas, contribuyendo con otro 24,4 %. En cambio, la subpartida 76071990 creció un 2,7 % y los paneles compuestos de aluminio de la subpartida 76072091 crecieron un 11,6 %. La contracción agregada oculta, por tanto, claras diferencias entre productos y no demuestra una caída uniforme de la demanda en todas las categorías de láminas. El aumento simultáneo del 4,8 % del valor unitario estadístico hasta 4.892 €/t también refleja cambios de producto, origen y precio; no puede interpretarse únicamente como un aumento de los precios de las láminas.
 Los cambios por origen también fueron desiguales. En enero-julio de 2026, China suministró 35,39 kt, un 18,1 % menos, y Türkiye suministró 47,51 kt, un 16,4 % menos. Ambos cayeron menos que el total de importaciones extracomunitarias, elevando sus cuotas de importación al 25,8 % y al 34,6 %. Los envíos de Armenia cayeron de 10,75 kt a aproximadamente 2.068 toneladas, un 80,8 % menos; India y Corea del Sur bajaron un 29,9 % y un 30,3 % respectivamente. Las importaciones de origen británico aumentaron un 4,9 % hasta 10,81 kt.
Dentro del sudeste asiático, Malasia cayó de aproximadamente 4.213 toneladas a 2.462 toneladas, un 41,5 % menos, e Indonesia de 2.857 toneladas a 807 toneladas, un 71,7 % menos. Tailandia aumentó de 1.599 toneladas a 1.869 toneladas, un 16,9 % más. Las importaciones registradas de Vietnam subieron un 66,8 %, de 54,720 toneladas a 91,250 toneladas, pero el volumen de Vietnam en todo 2025 fue de solo 72,386 toneladas, aproximadamente el 0,026 % de las importaciones extracomunitarias. Una tasa de crecimiento alta desde esa base no lo convierte en un proveedor sustituto importante. La ruta reglamentaria de Vietnam es L y su exposición unitaria neta es de 2,4765 t CO₂e/t; no puede sustituirse ni por el valor tailandés ni por el indonesio.
Los orígenes exentos añaden otra dimensión. Suministraron 21,90 kt en 2025, principalmente de Suiza, Noruega e Islandia, lo que representó el 7,7 % de las importaciones extracomunitarias. Su volumen de enero-julio de 2026 aumentó un 6,3 % hasta 14,04 kt, elevando su cuota al 10,2 %. Esto ayuda a explicar por qué los volúmenes identificados no exentos cayeron un 24,6 %, más rápido que la caída del 22,2 % de las importaciones totales. No demuestra que los compradores cambiaran activamente de abastecimiento debido al CBAM.
Se verificó individualmente que los ocho códigos CN8 comparten el mismo valor por defecto y valor de referencia de ruta dentro de un origen dado. En consecuencia, cambiar la combinación de códigos CN dentro de ese origen por sí solo no modifica su exposición unitaria en este escenario de reglas fijas. Los cambios en la exposición unitaria ponderada proceden de las ponderaciones por origen. El efecto de combinación positivo en enero-julio de 2026 descarta describir el menor total teórico como prueba de que la combinación de importaciones se volvió uniformemente menos intensiva en carbono, y menos aún como prueba de reducciones reales de emisiones de las empresas.
Las decisiones de compra requieren datos precursores y datos verificados
Solo para una comparación de sensibilidad a precio uniforme, el precio publicado del certificado del segundo trimestre de 2026 de 75,28 €/t CO₂e implica aproximadamente 343 € por tonelada de láminas para China y 137 € para Türkiye con valores por defecto, una diferencia de 206 €/t. Esa comparación puede ayudar a priorizar la verificación de datos de proveedores. Excluye fletes, aranceles, gastos de transformación y deducciones por precio del carbono extranjero, y no es un diferencial final de coste en destino.
Los precios de los certificados deben corresponderse con el trimestre de importación. El precio publicado del primer trimestre es de 75,36 € y el del segundo trimestre de 75,28 €. Al hacer corresponder la exposición teórica de cada trimestre con su precio correspondiente se obtiene un importe del primer semestre de 2026 de aproximadamente 20,54 millones de euros. El precio del tercer trimestre no se había publicado a 18 de septiembre, por lo que este artículo no ofrece un importe completo de enero-julio utilizando los precios trimestrales reales aplicables. Aplicar los parámetros de 2026 a las estructuras comerciales de 2024 y 2025 sigue siendo igualmente una comparación de reglas fijas, no una afirmación de que esos años generaran pagos correspondientes.
Los valores por defecto son un punto de partida para el filtrado. Con emisiones reales verificadas, las láminas de aluminio son un bien complejo. Su cálculo debe conectar las emisiones de los procesos de la planta dentro del límite definido con las emisiones incorporadas del aluminio sin alear consumido y de otros precursores pertinentes de productos de aluminio. Las ratios de consumo de precursores, el origen, los periodos de producción y los datos de emisiones aplicables afectan al resultado. Declarar únicamente las emisiones de combustible de la planta de laminación es insuficiente. El método actual también prevé emisiones incorporadas nulas para los precursores originarios de la UE o de países y territorios exentos del anexo III; aplicar esa disposición exige pruebas de origen.
El ajuste de asignación gratuita también debe seguir el método de datos reales. Las láminas tienen un valor de referencia de proceso de la columna A de 0,166, pero un bien complejo debe incluir también los ajustes de asignación gratuita incorporados de sus precursores según lo prescrito. Es incorrecto deducir solo 0,166, o trasladar el valor de referencia total de la columna B del método por defecto sin comprobar los requisitos de datos reales. El límite de emisiones directas incluye el combustible pertinente, el calor y las emisiones de proceso aplicables. El aluminio actualmente solo contabiliza las emisiones directas, por lo que las emisiones indirectas de electricidad comprada no pueden añadirse simplemente a este cálculo de certificados. La metodología excluye expresamente el corte, la soldadura y el acabado de productos de aluminio; la atribución debe seguir el límite legal.
Para los proveedores chinos y otros grandes proveedores, los datos verificables vinculados a instalaciones concretas, lotes de precursores y periodos de declaración tienen más valor comercial que una simple etiqueta de «bajo en carbono» o «reciclado». Los compradores deberían establecer primero la clasificación CN y el origen aduanero, comparar después los escenarios por defecto con cálculos de datos reales debidamente respaldados y definir en los contratos los mecanismos de presentación de datos, verificación y comunicación de discrepancias. Los datos comerciales no pueden determinar cuánto ahorraría una empresa concreta al pasar a valores reales.
Por último, el umbral de 50 toneladas se aplica a la masa neta anual agregada del importador en todas las mercancías CN pertinentes, no por separado a cada origen o código de láminas. Superarlo hace que las importaciones pertinentes de todo el año entren en el ámbito de aplicación. Comext carece de registros a nivel de importador, lo que impide el filtrado por umbral en este caso. Los regímenes aduaneros especiales, las mercancías devueltas y las deducciones por precio del carbono extranjero tampoco están ajustados. Con emisiones incorporadas por defecto, las deducciones por precio del carbono extranjero deben seguir el mecanismo anual de precio del carbono por defecto del artículo 9; no puede restarse simplemente una cotización arbitraria del mercado de carbono. Los volúmenes de origen no especificado de 204,143 toneladas en 2025 y 168,698 toneladas en enero-julio de 2026 permanecen en los totales del mercado, pero no se les asigna un valor por defecto de país.