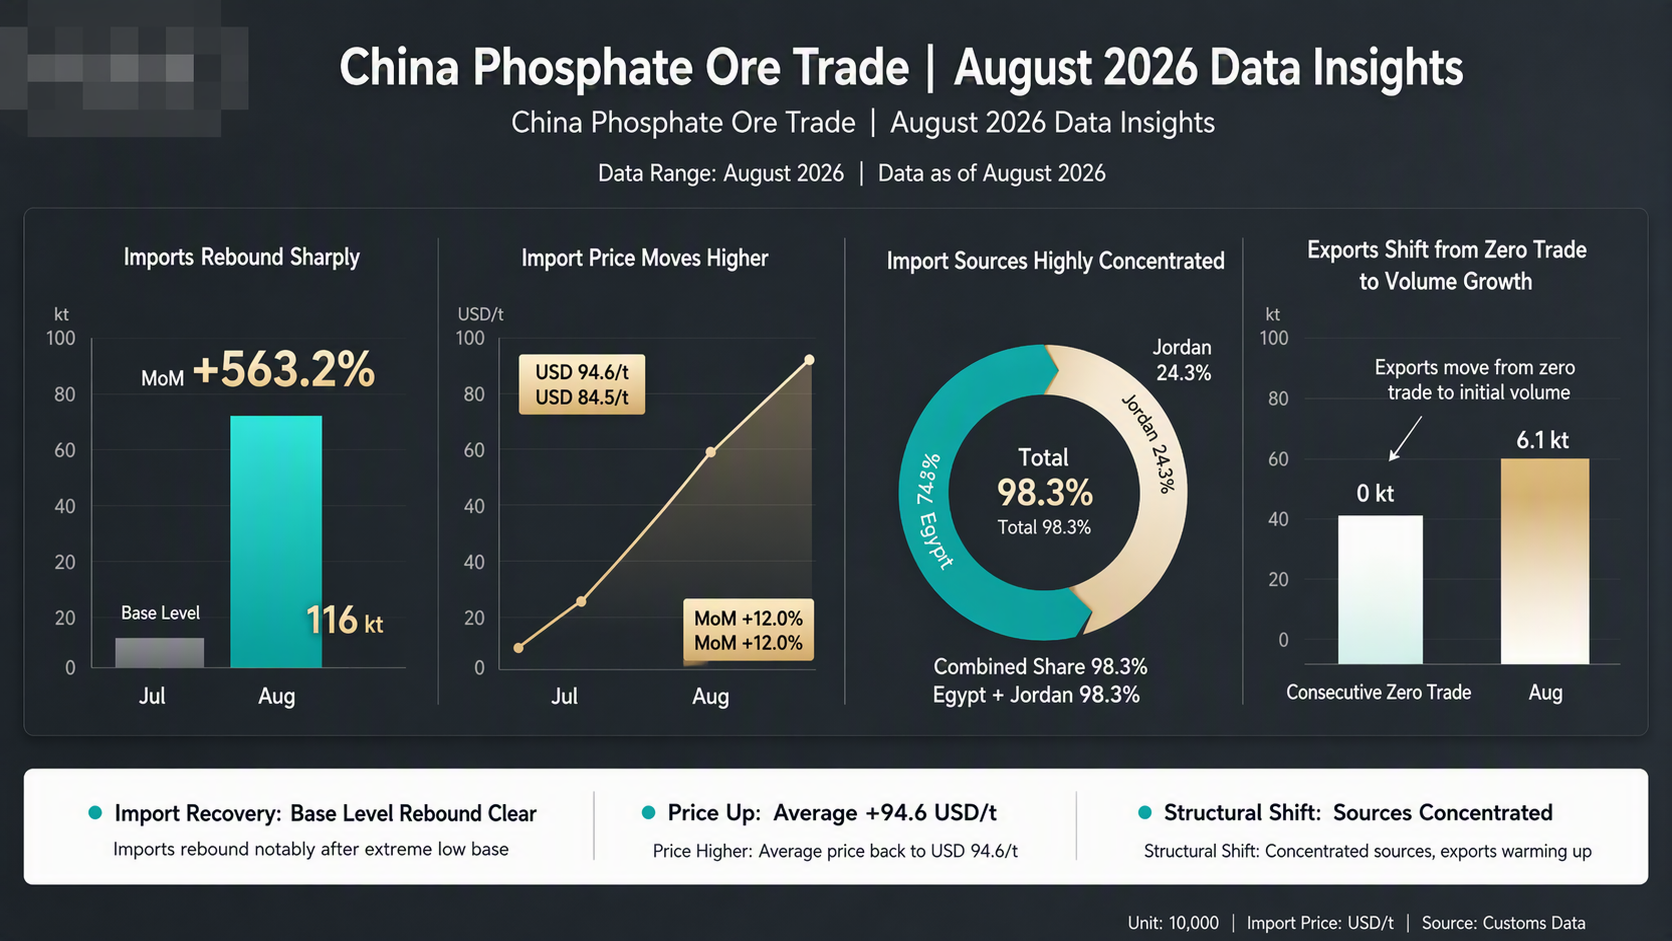
Puntos clave: En agosto de 2026, las importaciones chinas de mineral de fosfato se dispararon intermensualmente y el centro de precios se desplazó al alza. Las importaciones totales del mes fueron de 116.000 toneladas, un 563,2% más intermensual, recuperándose en gran medida de la base extremadamente baja de julio causada por la prohibición de exportación. El precio medio de importación repuntó hasta 94,6 USD/t, un 12,0% más intermensual. Egipto y Jordania representaron juntos hasta el 98,3%, intensificando aún más la concentración de las fuentes. Mientras tanto, en el lado de las exportaciones, tras meses consecutivos de transacciones nulas, en agosto los volúmenes se dispararon repentinamente hasta 61.000 toneladas, lo que indica un posicionamiento previo del mercado ante el fin de la ventana de prohibición de exportación de fertilizantes fosfatados.
1. Importaciones totales: Se dispararon intermensualmente, pero el volumen absoluto siguió siendo bajo
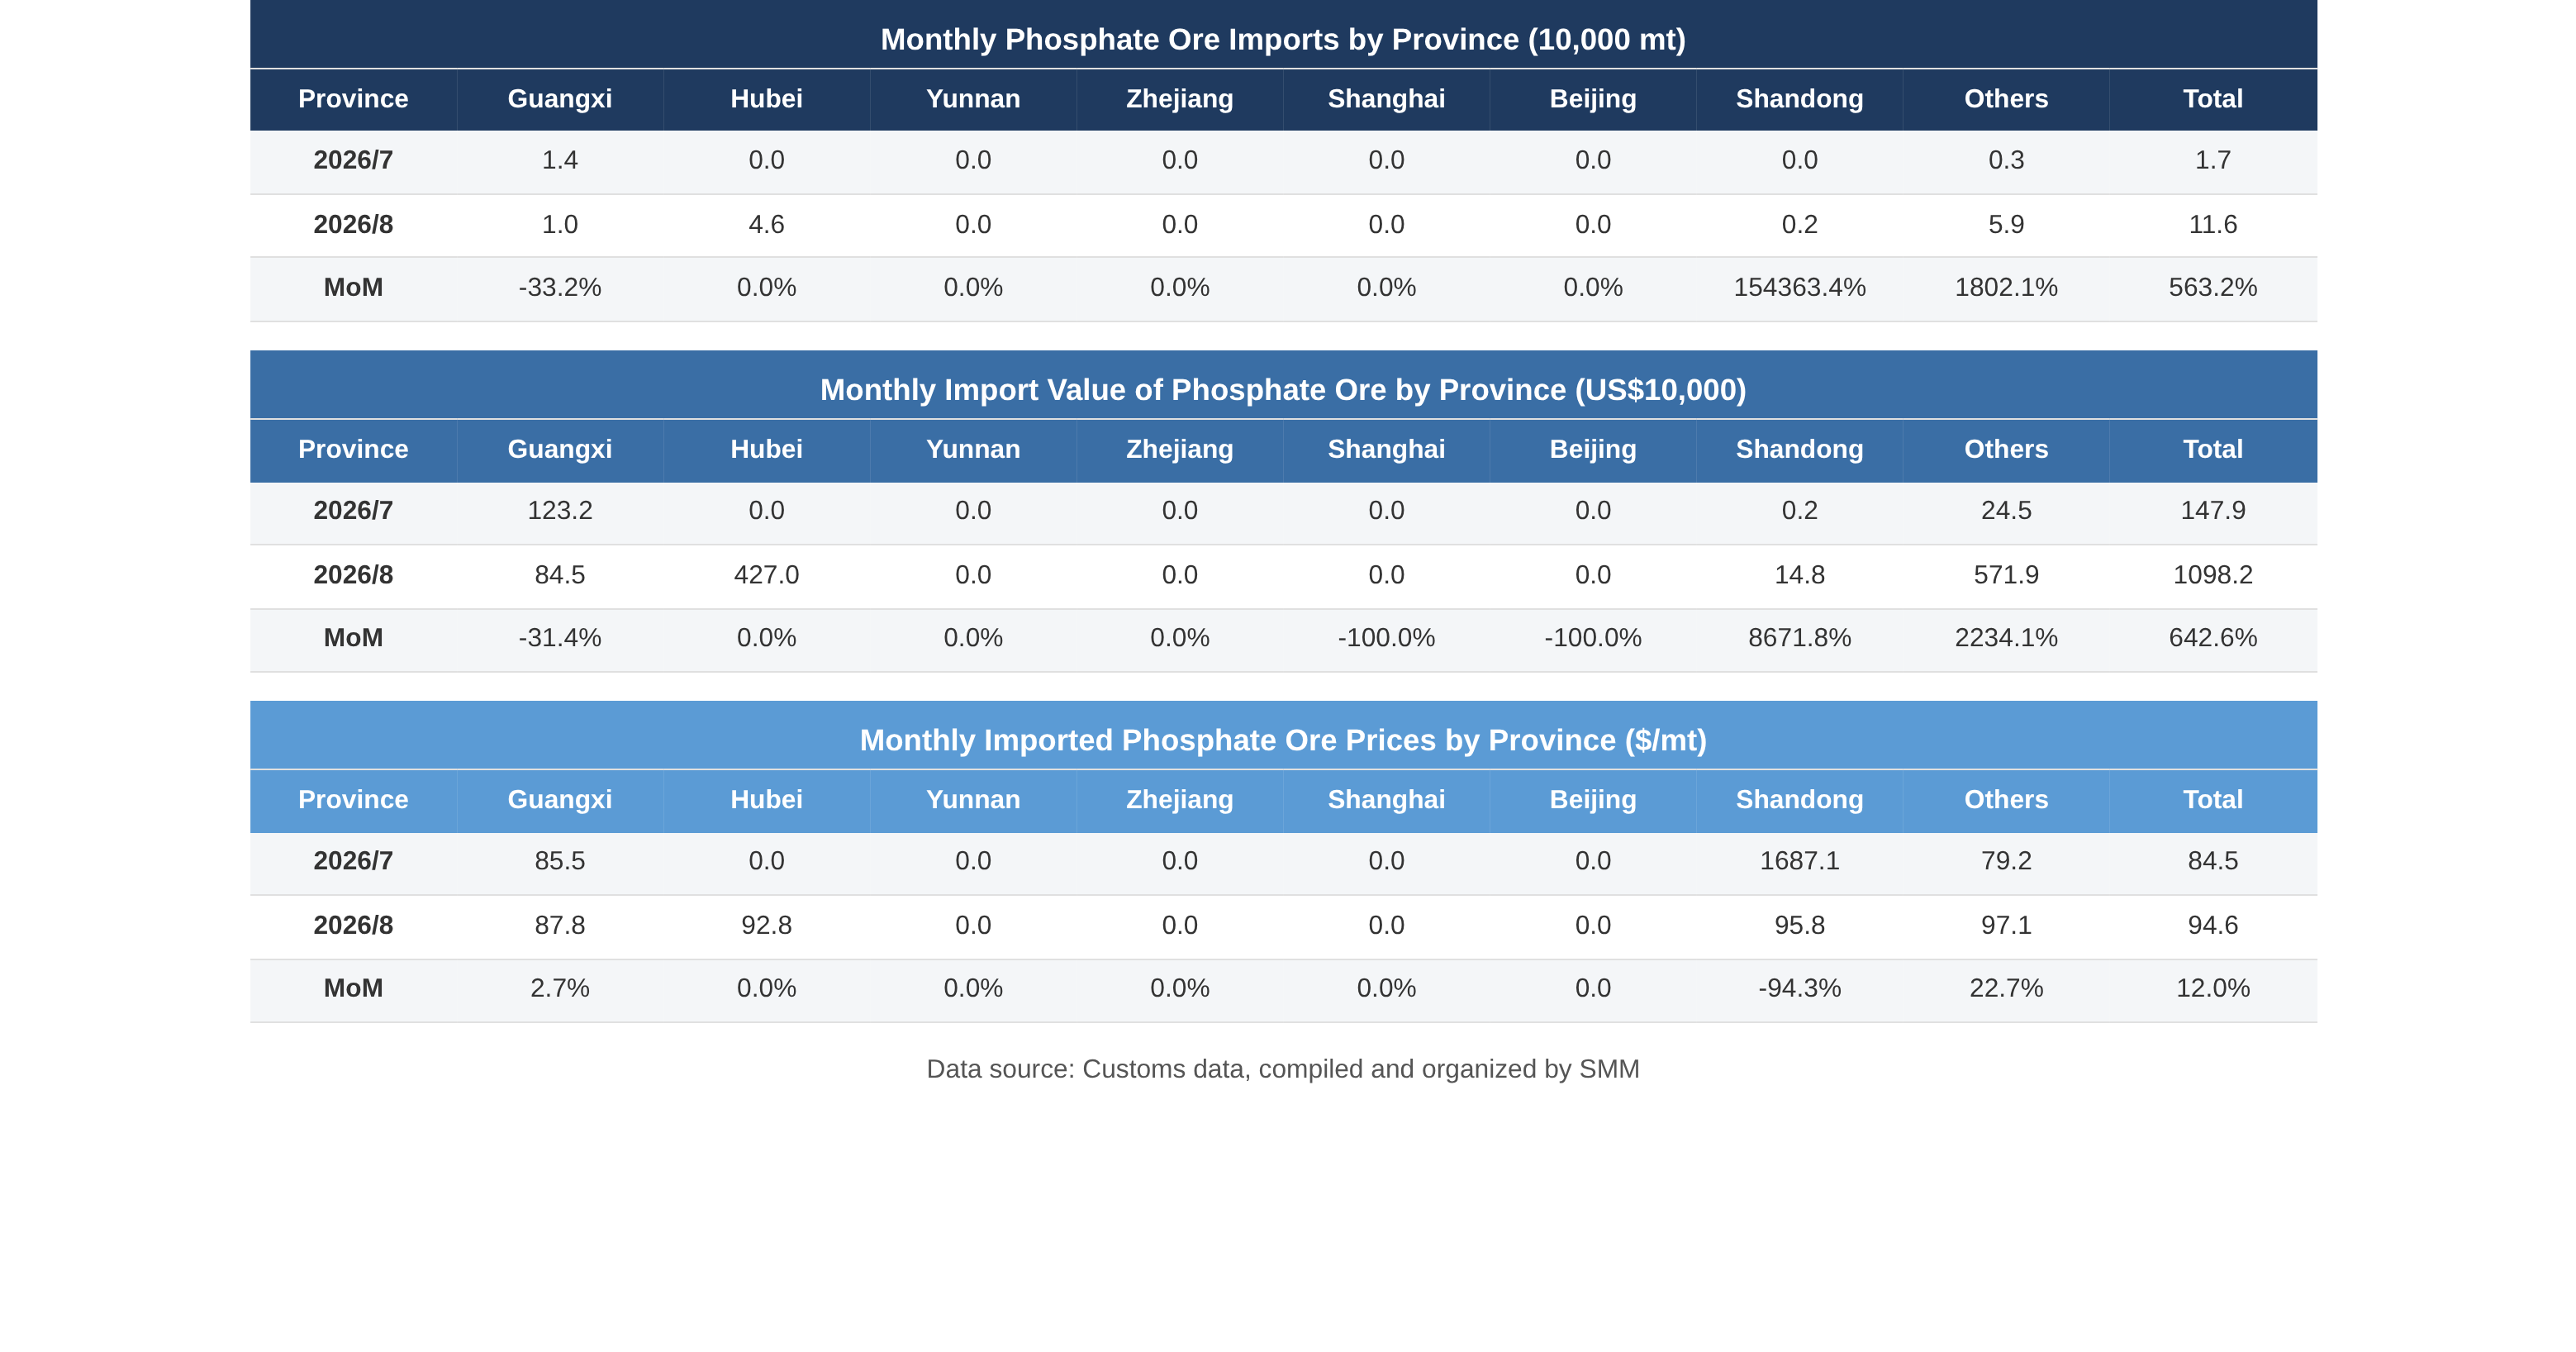
Las importaciones totales de agosto fueron de 116.000 toneladas, un 563,2% más intermensual que las 17.000 toneladas de julio. El valor total de las importaciones se disparó de 1,479 millones de USD a 10,982 millones de USD, un 642,6% más intermensual.
Clara divergencia estructural:
Guangxi: Las importaciones cayeron de 14.000 toneladas a 10.000 toneladas (-33,2% intermensual), con un valor que descendió de 1,232 millones de USD a 845.000 USD (-31,4%), siendo la única provincia importadora importante que registró un descenso intermensual.
Hubei: Las importaciones saltaron de cero a 46.000 toneladas (valor: 4,27 millones de USD), convirtiéndose en la mayor fuente de crecimiento incremental.
Otras provincias (incluidas Jiangsu, Guizhou, Tianjin, etc.): Las importaciones se dispararon de 3.000 toneladas a 59.000 toneladas (+1.802,1% intermensual), con un valor que se disparó de 245.000 USD a 5,719 millones de USD (+2.234,1%). Según datos detallados anteriores, Jiangsu recibió grandes volúmenes de mineral molido egipcio, lo que lo convierte en el principal impulsor del aumento en las "otras" provincias.
2. Precio medio de importación: Repuntó hasta 94,6 USD/t, con una menor presión de los compradores por precios más bajos
El precio medio de importación general en agosto fue de 94,6 USD/t, un 12,0% más intermensual. En julio, la demanda se había enfriado bruscamente y el sentimiento de los compradores por presionar los precios a la baja era fuerte, con un precio medio de solo 84,5 USD/t.
Por región:
Otras provincias (incluida Jiangsu): El precio medio más alto, de 97,1 USD/t (+22,7% intermensual), correspondiente principalmente a mineral molido egipcio de alta ley.
Hubei: Precio medio de 92,8 USD/t, correspondiente principalmente a mineral jordano sin moler.
Guangxi: Precio medio de 87,8 USD/t (+2,7 % intermensual), correspondiente principalmente a mineral egipcio sin moler de baja ley, el precio más bajo a nivel nacional.
Shandong: El precio unitario de julio fue de hasta 1.687,1 USD/t, una anomalía impulsada por una base extremadamente pequeña (solo se importaron 200 t en julio, con un valor de 2.000 USD). En agosto volvió a la normalidad, con 95,8 USD/t.
3. Panorama de países de origen: Egipto y Jordania, un "duopolio" con una concentración del 98,3 %
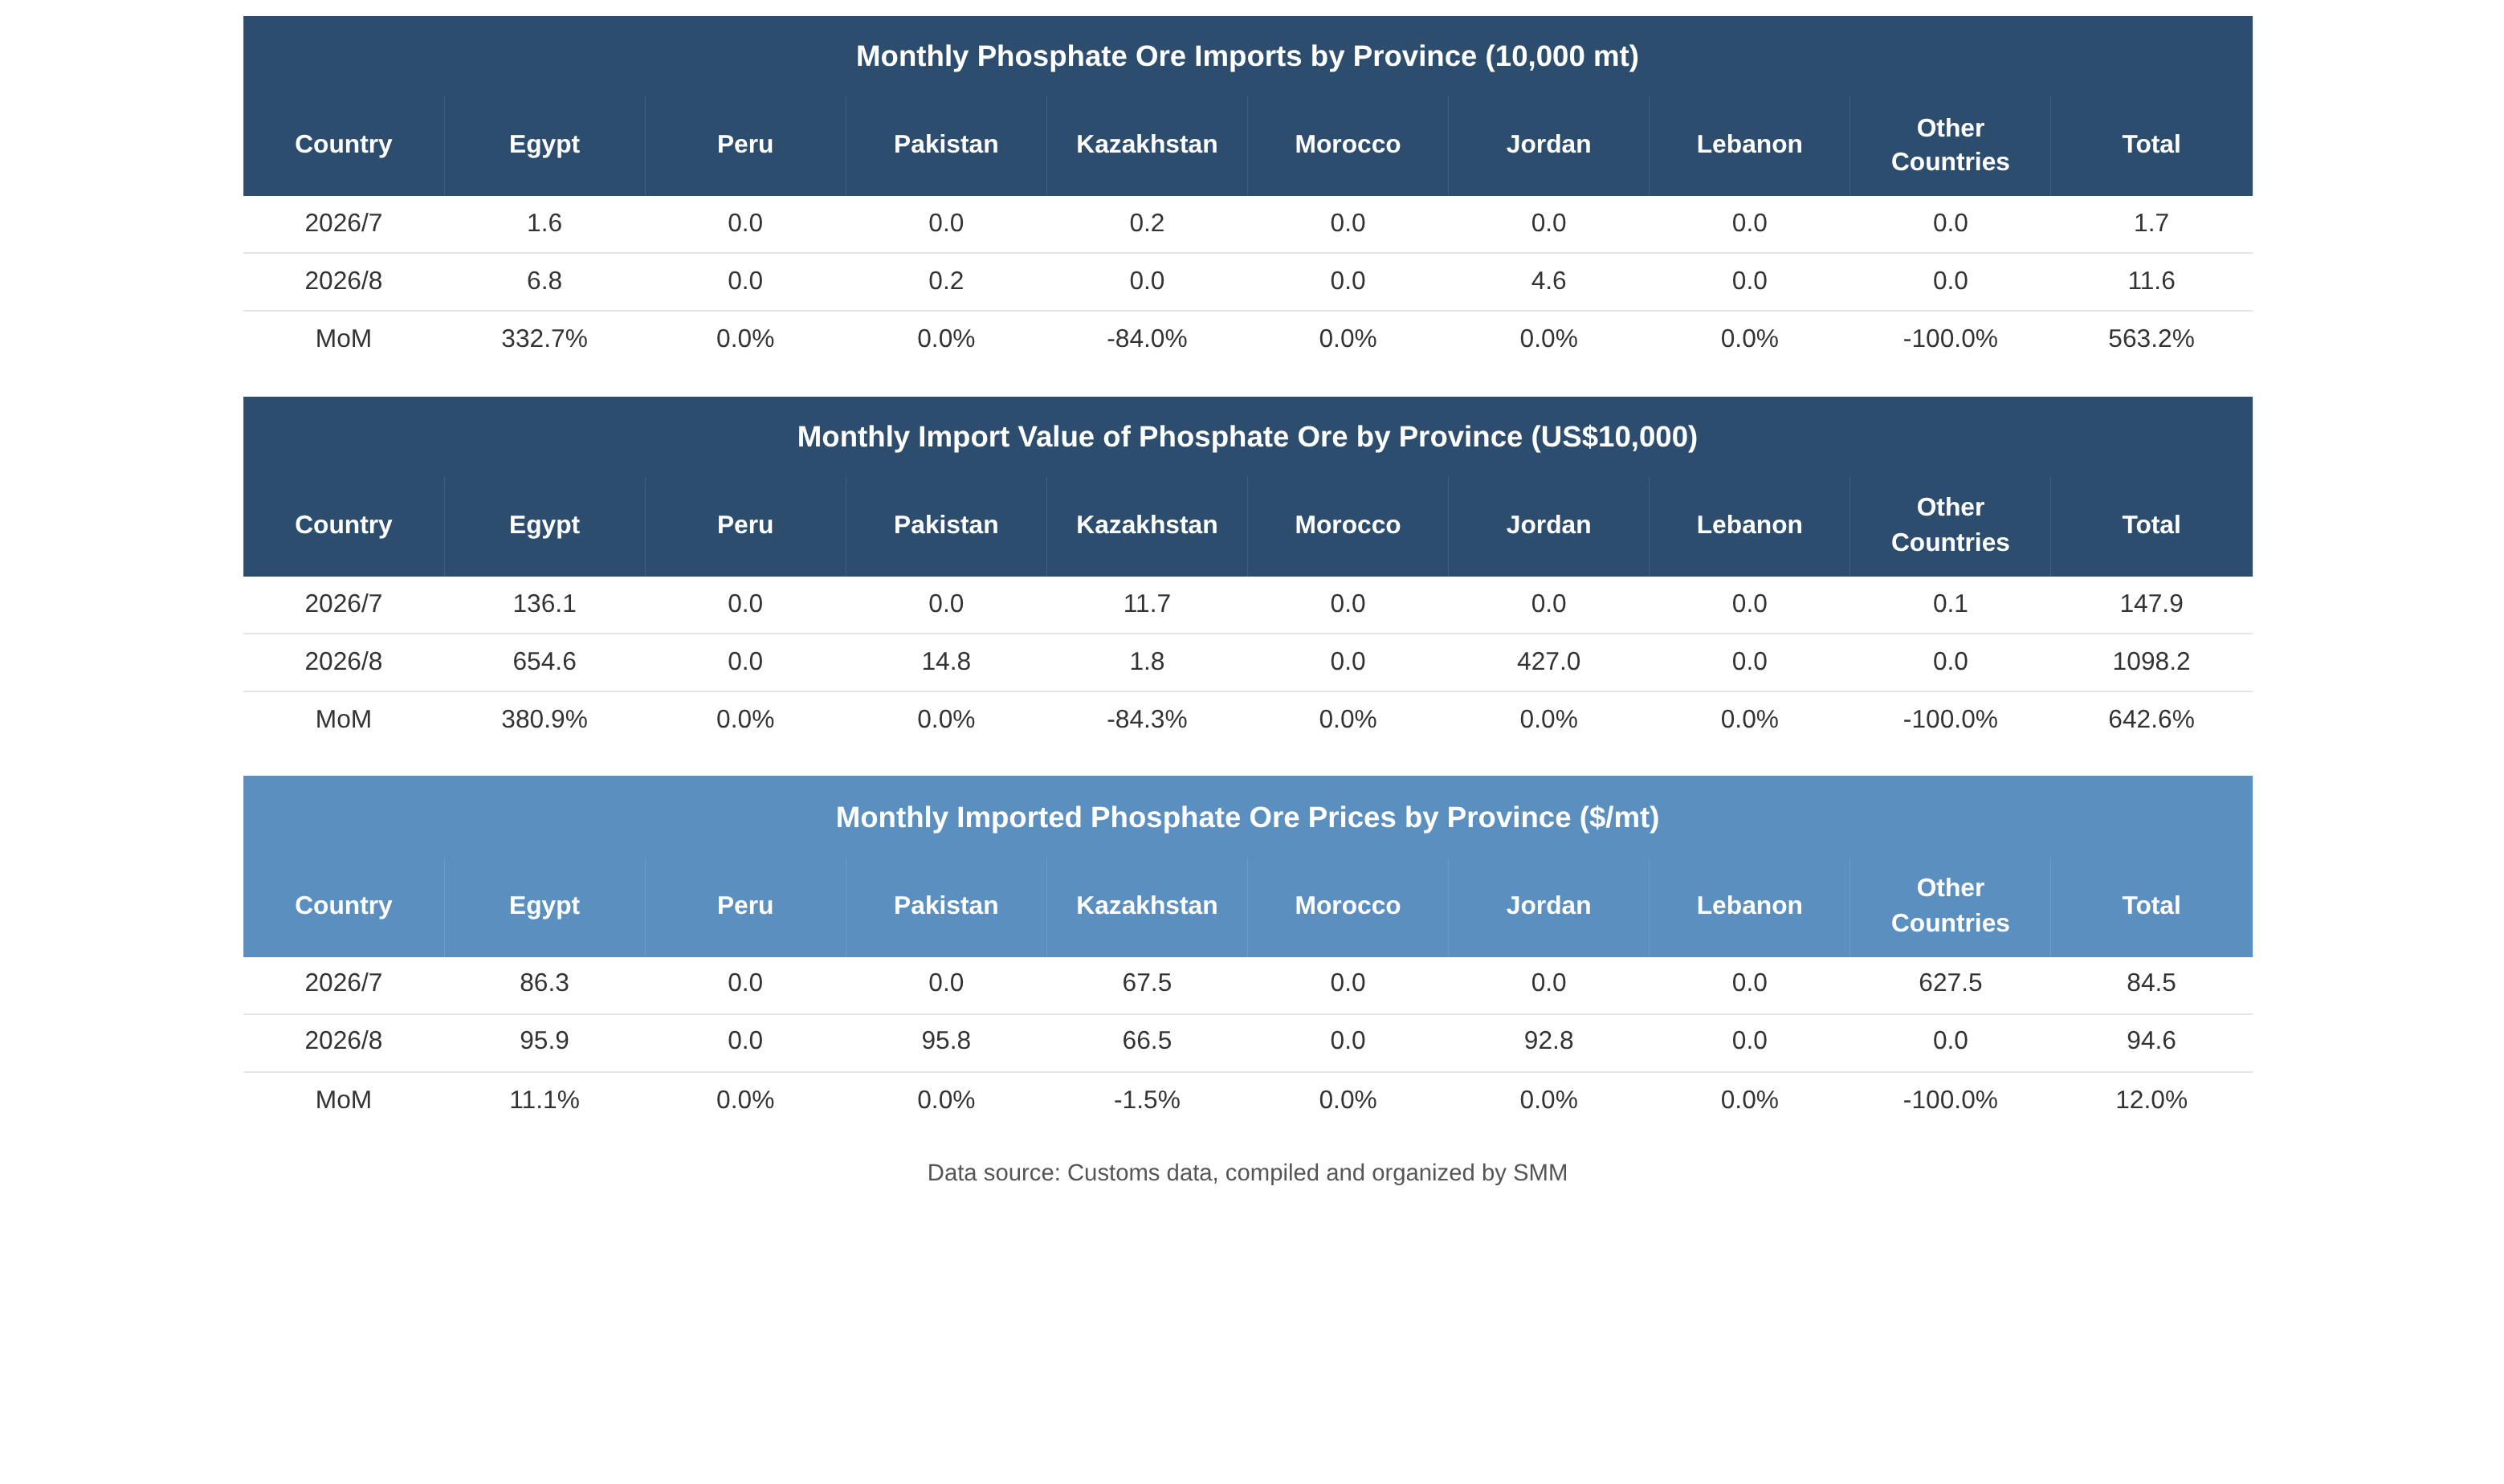
Las fuentes de importación de agosto estuvieron extremadamente concentradas, lo que presenta tanto riesgos como oportunidades:
Egipto: importaciones de 68.000 t (+332,7 % intermensual), que representan alrededor del 59 %; valor de importación de 6,546 millones de USD, precio medio de 95,9 USD/t (+11,1 % intermensual).
Jordania: importaciones de 46.000 t (cero en julio), que representan alrededor del 40 %; valor de 4,27 millones de USD, precio medio de 92,8 USD/t.
Pakistán: pequeño complemento de 2.000 t, precio medio de 95,8 USD/t.
Kazajistán: cayó de 2.000 t en julio a cero, y se interrumpió el precio medio de 67,5 USD/t (relaves de bajo precio).
Perú, Marruecos, Líbano: las importaciones de agosto fueron todas nulas.
Nota: Egipto y Jordania juntos representaron el 98,3 %, lo que pone de relieve el riesgo extremo de la dependencia de una única fuente. Anteriormente, la suspensión de nuevos contratos de exportación por parte de Egipto en mayo provocó un aumento de las importaciones jordanas en junio; ahora Jordania reanudó el suministro en agosto, pero las perspectivas de suministro de Egipto para 2027 siguen siendo inciertas.
IV. Lado exportador: volumen "rompehielos" de 61.000 t, emerge el efecto de la ventana de política
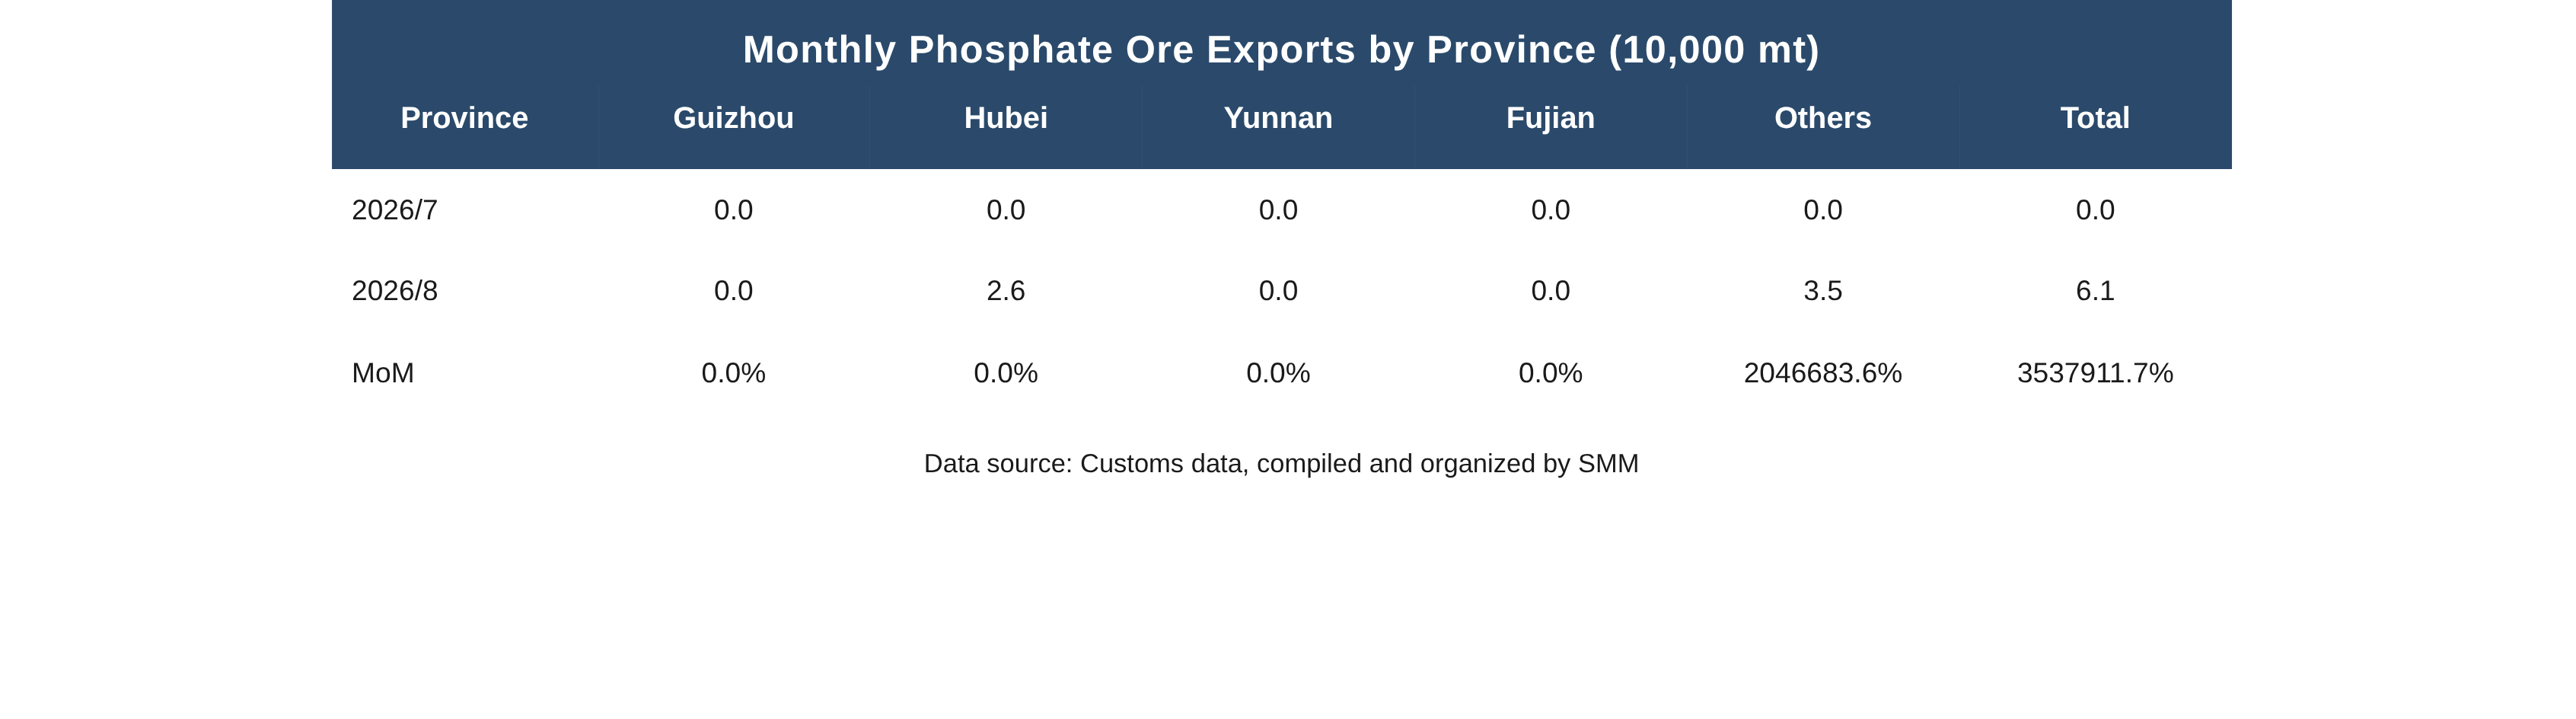
Este es el cambio más notable en los datos de agosto. Las exportaciones de julio fueron nulas, mientras que en agosto se dispararon a 61.000 t.
Hubei: exportaciones de 26.000 t.
Otras provincias: exportaciones de 35.000 t (Guizhou, Yunnan, Fujian y otras provincias figuran con cero en la tabla, pero la categoría "otros" cubre las provincias exportadoras no enumeradas).
Contexto normativo: las exportaciones de fertilizantes fosfatados estuvieron suspendidas del 14 de marzo al 31 de agosto de 2026. Agosto, como último mes de la prohibición, vio cómo las exportaciones saltaron de cero a 61.000 t, probablemente impulsadas por el acopio de existencias de las empresas ante la reanudación de las exportaciones normales el 1 de septiembre, el calentamiento de contratos o las exportaciones de productos químicos de fósforo no fertilizantes (como fósforo amarillo y sales de fosfato finas).
V. Lógica central de agosto y perspectivas del mercado
Resumen de la lógica del mercado de agosto:
Importaciones: un repunte de recuperación desde la base extremadamente baja de julio. Hubei (mineral jordano) y Jiangsu (mineral molido egipcio) fueron las dos regiones receptoras principales. El repunte del 12% en los precios medios indica que la demanda downstream de mineral de alta ley sigue siendo rígida, lo que reduce el margen de los compradores para presionar a la baja los precios.
Exportaciones: en la etapa final de la prohibición política, el canal de exportación comenzó a flexibilizarse. Aunque el volumen de exportación de 61.000 toneladas fue relativamente pequeño, marcó un cambio en el sentimiento del mercado de un "estancamiento total" a una "recuperación tentativa".
Perspectivas para septiembre y el cuarto trimestre:
Importaciones: tras la reanudación de las exportaciones de fertilizantes fosfatados en septiembre, se espera que las tasas de operación de las empresas downstream repunten, pero el período actual es temporada baja de demanda, sin arado de primavera ni almacenamiento de invierno. Se espera que las importaciones de septiembre se mantengan básicamente estables o fluctúen ligeramente respecto a agosto, con precios medios consolidándose en el rango de 90-95 USD/t.
Exportaciones: una vez que las exportaciones de fertilizantes fosfatados vuelvan a la normalidad en septiembre, se espera que los volúmenes de exportación se expandan aún más, con las principales provincias de química de fosfatos, como Hubei y Guizhou, asumiendo la mayor parte de los pedidos de exportación.
Variable clave: la orientación de la política de exportación de mineral de fosfato de Egipto en 2027. Si Egipto endurece aún más las restricciones, China se verá obligada a aumentar su dependencia de Jordania o a buscar nuevos canales de suministro, como Marruecos. La diversificación de los países de origen se convertirá en una tarea estratégica a largo plazo para salvaguardar la seguridad de los recursos de fosfato.
VI. Resumen: ¿Está llegando la temporada alta de demanda?
En agosto, las importaciones de mineral de fosfato alcanzaron 116.000 toneladas, con un aumento intermensual del 563,2%; las exportaciones saltaron de cero a 61.000 toneladas, con el precio medio repuntando a 94,6 USD/t. Los datos parecen impresionantes, pero los principales impulsores fueron la recuperación desde una base extremadamente baja causada por la prohibición de exportación de julio y el almacenamiento previo a la temporada antes de la reanudación de las exportaciones de fertilizantes fosfatados en septiembre. El almacenamiento de fertilizantes de otoño se está poniendo en marcha gradualmente, proporcionando apoyo desde la demanda rígida, pero las fuentes de importación siguen estando muy concentradas en Egipto y Jordania, y los volúmenes absolutos siguen siendo bajos. Si la temporada alta ha llegado realmente dependerá de si los pedidos de exportación de septiembre y las tasas de operación downstream pueden seguir repuntando. Es probable un repunte a corto plazo, pero una temporada alta a nivel de tendencia aún necesita confirmación.
Nota: Si tiene alguna adición sobre los detalles mencionados en este artículo o alguna pregunta sobre la industria química de fosfatos (mineral de fosfato, fosfato de hierro, LFP, etc.) y las baterías de estado sólido, no dude en contactarnos de la siguiente manera:
Tel: 021-20707860 (o agregue WeChat 13585549799) Yang Chaoxing, ¡gracias!