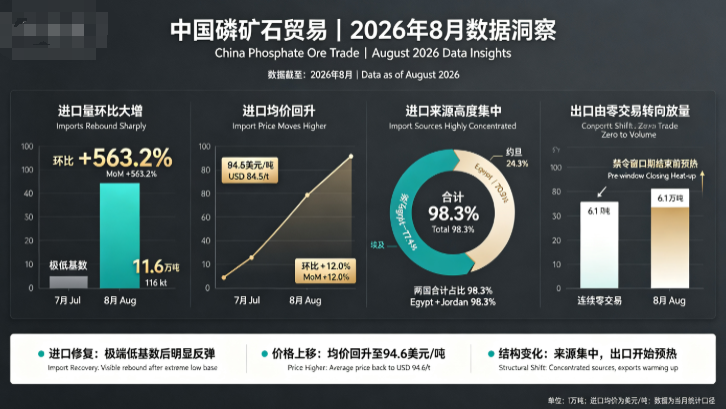
Puntos clave: En agosto, las importaciones chinas de roca fosfórica se dispararon intermensualmente y el centro de precios se desplazó al alza. Las importaciones totales del mes fueron de 116.000 toneladas, un 563,2 % más que el mes anterior, recuperándose en gran medida de la base extremadamente baja de julio causada por la prohibición de exportación. El precio medio de importación repuntó hasta 94,6 USD/t, un 12,0 % más intermensual. Egipto y Jordania representaron conjuntamente el 98,3 %, intensificando aún más la concentración de las fuentes. Mientras tanto, tras transacciones nulas consecutivas, las exportaciones subieron repentinamente a 61.000 toneladas en agosto, marcando un calentamiento del mercado antes del fin de la ventana de prohibición de exportación de fertilizantes fosfatados.
I. Volumen de importación: fuerte aumento intermensual, pero el volumen absoluto sigue siendo bajo
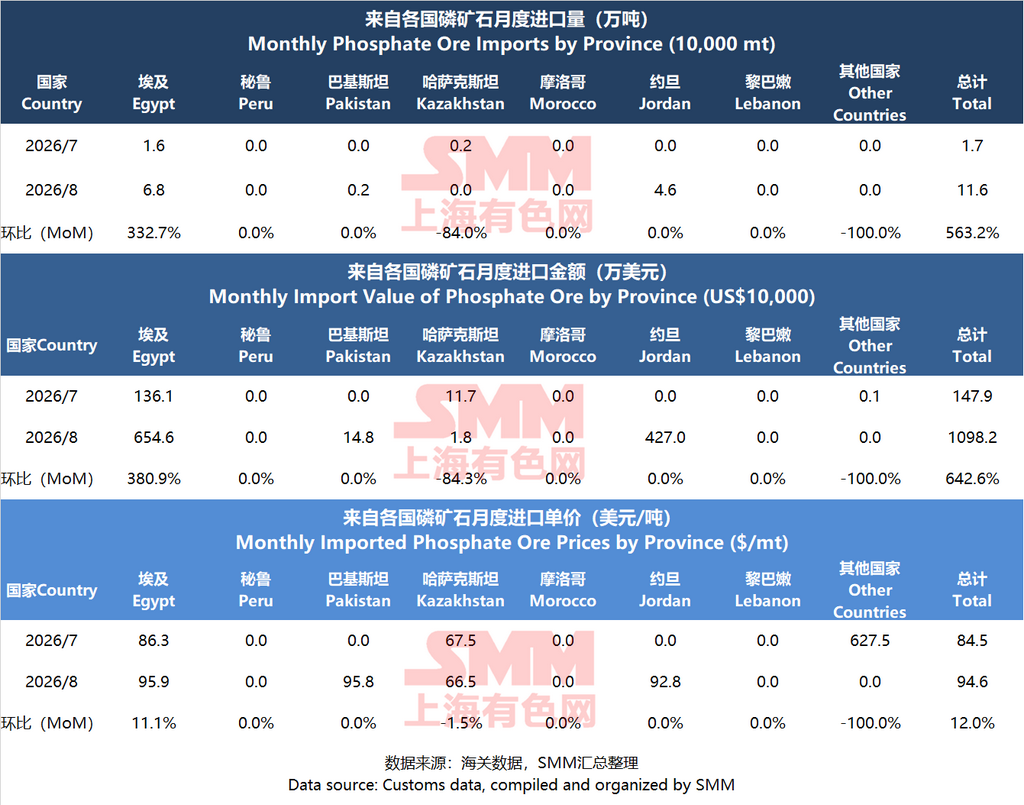
Las importaciones de agosto totalizaron 116.000 toneladas, un 563,2 % más que las 17.000 toneladas de julio. El valor total de las importaciones se disparó de 1,479 millones de USD a 10,982 millones de USD, un 642,6 % más intermensual.
La divergencia estructural fue evidente:
Guangxi: las importaciones cayeron de 14.000 a 10.000 toneladas (−33,2 % intermensual); el valor bajó de 1,232 millones de USD a 845.000 USD (−31,4 %). Fue la única provincia importadora importante que disminuyó intermensualmente.
Hubei: las importaciones saltaron de cero a 46.000 toneladas (valor: 4,27 millones de USD), convirtiéndose en la mayor fuente de incremento.
Otras provincias (incluidas Jiangsu, Guizhou, Tianjin, etc.): las importaciones se dispararon de 3.000 a 59.000 toneladas (+1802,1 % intermensual); el valor se disparó de 245.000 USD a 5,719 millones de USD (+2234,1 %). Según datos detallados anteriores, Jiangsu recibió grandes volúmenes de roca fosfórica molida egipcia, el principal impulsor del aumento en “otras” provincias.
II. Precio de importación: repunte hasta 94,6 USD/t, el ánimo negociador de los compradores se debilitó
El precio medio general de importación en agosto fue de 94,6 USD/t, un 12,0 % más intermensual. En julio, la demanda se enfrió repentinamente, los compradores presionaron fuertemente los precios y el precio medio fue de solo 84,5 USD/t.
Por región:
Otras provincias (incluida Jiangsu): precio medio más alto, de 97,1 USD/t (+22,7 % intermensual), correspondiente principalmente a roca molida egipcia de alta ley.
Hubei: 92,8 USD/t, correspondiente principalmente a roca jordana sin moler.
Guangxi: 87,8 USD/t (+2,7 % intermensual), correspondiente principalmente a mineral egipcio sin moler de baja ley, el precio más bajo a nivel nacional.
Shandong: el precio unitario de julio de 1.687,1 USD/t fue un valor anómalo procedente de una base extremadamente pequeña (solo se importaron 200 t en julio, por un valor de 2.000 USD); en agosto volvió a la normalidad, con 95,8 USD/t.
III. Patrón de países de origen: “duopolio” Egipto-Jordania, concentración del 98,3 %
Las fuentes de importación de agosto estuvieron extremadamente concentradas, con riesgos y oportunidades a la vez:
Egipto: importaciones de 68.000 t (+332,7 % intermensual), que representan alrededor del 59 %; valor de importación de 6,546 millones de USD, precio medio de 95,9 USD/t (+11,1 % intermensual).
Jordania: importaciones de 46.000 t (cero en julio), que representan alrededor del 40 %; valor de 4,27 millones de USD, precio medio de 92,8 USD/t.
Pakistán: complemento marginal de 2.000 t, precio medio de 95,8 USD/t.
Kazajistán: cayó de 2.000 t en julio a cero; se interrumpió el precio medio de 67,5 USD/t (relaves de baja ley).
Perú, Marruecos, Líbano: todos registraron importaciones nulas en agosto.
Nota: Egipto y Jordania juntos representaron el 98,3 %, lo que hace que el riesgo de concentración de países de origen sea extremadamente prominente. Anteriormente, la suspensión de nuevos contratos de exportación por parte de Egipto en mayo provocó un aumento de las importaciones jordanas en junio. El suministro jordano se recuperó en agosto, pero las perspectivas de suministro de Egipto para 2027 siguen siendo inciertas.
IV. Lado exportador: volumen “rompehielos” de 61.000 t, emerge el efecto de la ventana de política
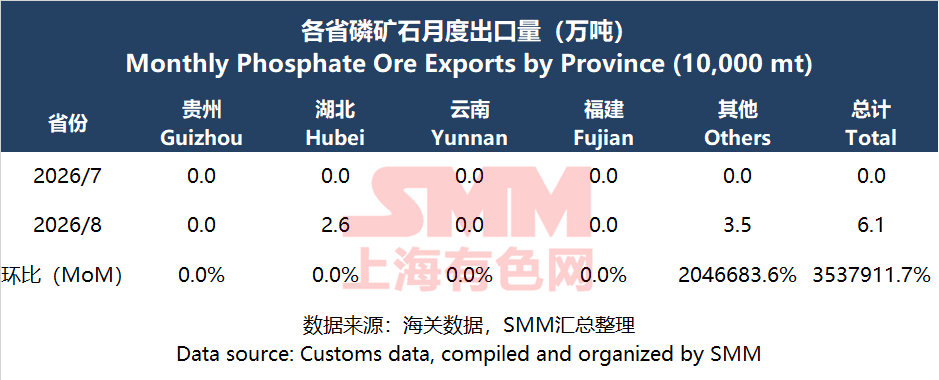
Este fue el cambio más notable en los datos de agosto. Las exportaciones de julio totalizaron cero, mientras que en agosto aumentaron repentinamente a 61.000 t.
Hubei: exportó 26.000 t.
Otras provincias: exportaron 35.000 t (aunque Guizhou, Yunnan, Fujian y otras provincias mostraron cero en la tabla, la partida “otros” cubre provincias exportadoras no listadas).
Contexto de política: del 14 de marzo al 31 de agosto de 2026, las exportaciones de fertilizantes fosfatados estuvieron suspendidas. Agosto fue el último mes de la prohibición. El salto de las exportaciones de cero a 61.000 t puede reflejar un acopio anticipado, un calentamiento de contratos antes de la reanudación de las exportaciones normalizadas el 1 de septiembre, o un impulso exportador de productos químicos fosfatados no fertilizantes como el fósforo amarillo y las sales finas de fosfato.
V. Lógica central de agosto y perspectivas
Resumen de la lógica del mercado de agosto:
Importaciones: un rebote correctivo tras la base extremadamente baja de julio. Hubei (mineral jordano) y Jiangsu (mineral molido egipcio) fueron los dos principales destinos receptores. El repunte del 12% en el precio medio muestra que la demanda rígida de mineral de alta ley sigue existiendo y que el margen de los compradores para presionar los precios se redujo.
Exportaciones: al finalizar la prohibición política, el canal exportador comenzó a flexibilizarse. Aunque 61.000 toneladas no es una cifra elevada, marca un cambio en el sentimiento del mercado de un “estancamiento total” a una “recuperación tentativa”.
Perspectivas para septiembre y el cuarto trimestre:
Importaciones: tras la reanudación de las exportaciones de fertilizantes fosfatados en septiembre, se espera que las tasas operativas de los eslabones posteriores se recuperen. Sin embargo, el período actual es temporada baja, sin arado de primavera ni almacenamiento de invierno. Se prevé que las importaciones de septiembre se mantengan prácticamente estables o fluctúen ligeramente respecto a agosto, con el precio medio oscilando en el rango de 90–95 USD/t.
Exportaciones: tras la normalización de las exportaciones de fertilizantes fosfatados en septiembre, se espera que los volúmenes de exportación sigan ampliándose. Las principales provincias de química del fosfato, como Hubei y Guizhou, recibirán los principales pedidos de exportación.
Variable central: la orientación de la política de exportación de mineral de fosfato de Egipto en 2027. Si Egipto endurece aún más las restricciones, China se verá obligada a depender más de Jordania o a buscar nuevos canales de suministro, como Marruecos. La diversificación de fuentes se convertirá en una tarea estratégica a largo plazo para garantizar la seguridad de los recursos de fosfato.
VI. Resumen: ¿está llegando la temporada alta de demanda?
En agosto, las importaciones de mineral de fosfato fueron de 116.000 toneladas, un 563,2% más intermensual; las exportaciones saltaron de cero a 61.000 toneladas; el precio medio repuntó hasta 94,6 USD/t. Los datos parecen positivos, pero las razones principales son la recuperación desde la base extremadamente baja bajo la prohibición de exportación de julio y el aprovisionamiento anticipado antes de la reanudación de las exportaciones de fertilizantes fosfatados en septiembre. El almacenamiento de fertilizantes de otoño está comenzando gradualmente y la demanda rígida tiene soporte, pero las fuentes de importación están muy concentradas en Egipto y Jordania, y los volúmenes absolutos siguen siendo bajos. Que la temporada alta esté realmente llegando aún depende de si los pedidos de exportación de septiembre y las tasas operativas de los eslabones posteriores pueden seguir recuperándose. Es probable un rebote a corto plazo; una temporada alta a nivel de tendencia aún necesita verificación.
Perspectiva: es poco probable que las importaciones se recuperen a corto plazo, ya que las bajas tasas operativas de los eslabones posteriores continúan frenando las compras. En cuanto a las exportaciones, debe prestarse atención a las políticas de agosto sobre superfosfato de calcio y superfosfato triple, así como al inicio de la demanda de almacenamiento de invierno. En el primer semestre, las importaciones acumuladas alcanzaron 998.200 toneladas, manteniendo el total anual en un nivel alto; las exportaciones aumentaron un 226% en el primer semestre, pero la recuperación del segundo semestre depende del equilibrio entre oferta y demanda interna y de la orientación política.
Nota: Si desea añadir más detalles sobre los puntos mencionados en este artículo, o si tiene preguntas sobre la industria química del fósforo (mineral de fosfato, ácido fosfórico, fosfato de hierro, fosfato de hierro y litio, etc.) y las baterías de estado sólido, no dude en contactar con:
Tel.: 021-20707860 (o añada WeChat: 13585549799) – Yang Chaoxing. ¡Gracias!