SMM, 20 de septiembre:
En el mercado de metales:
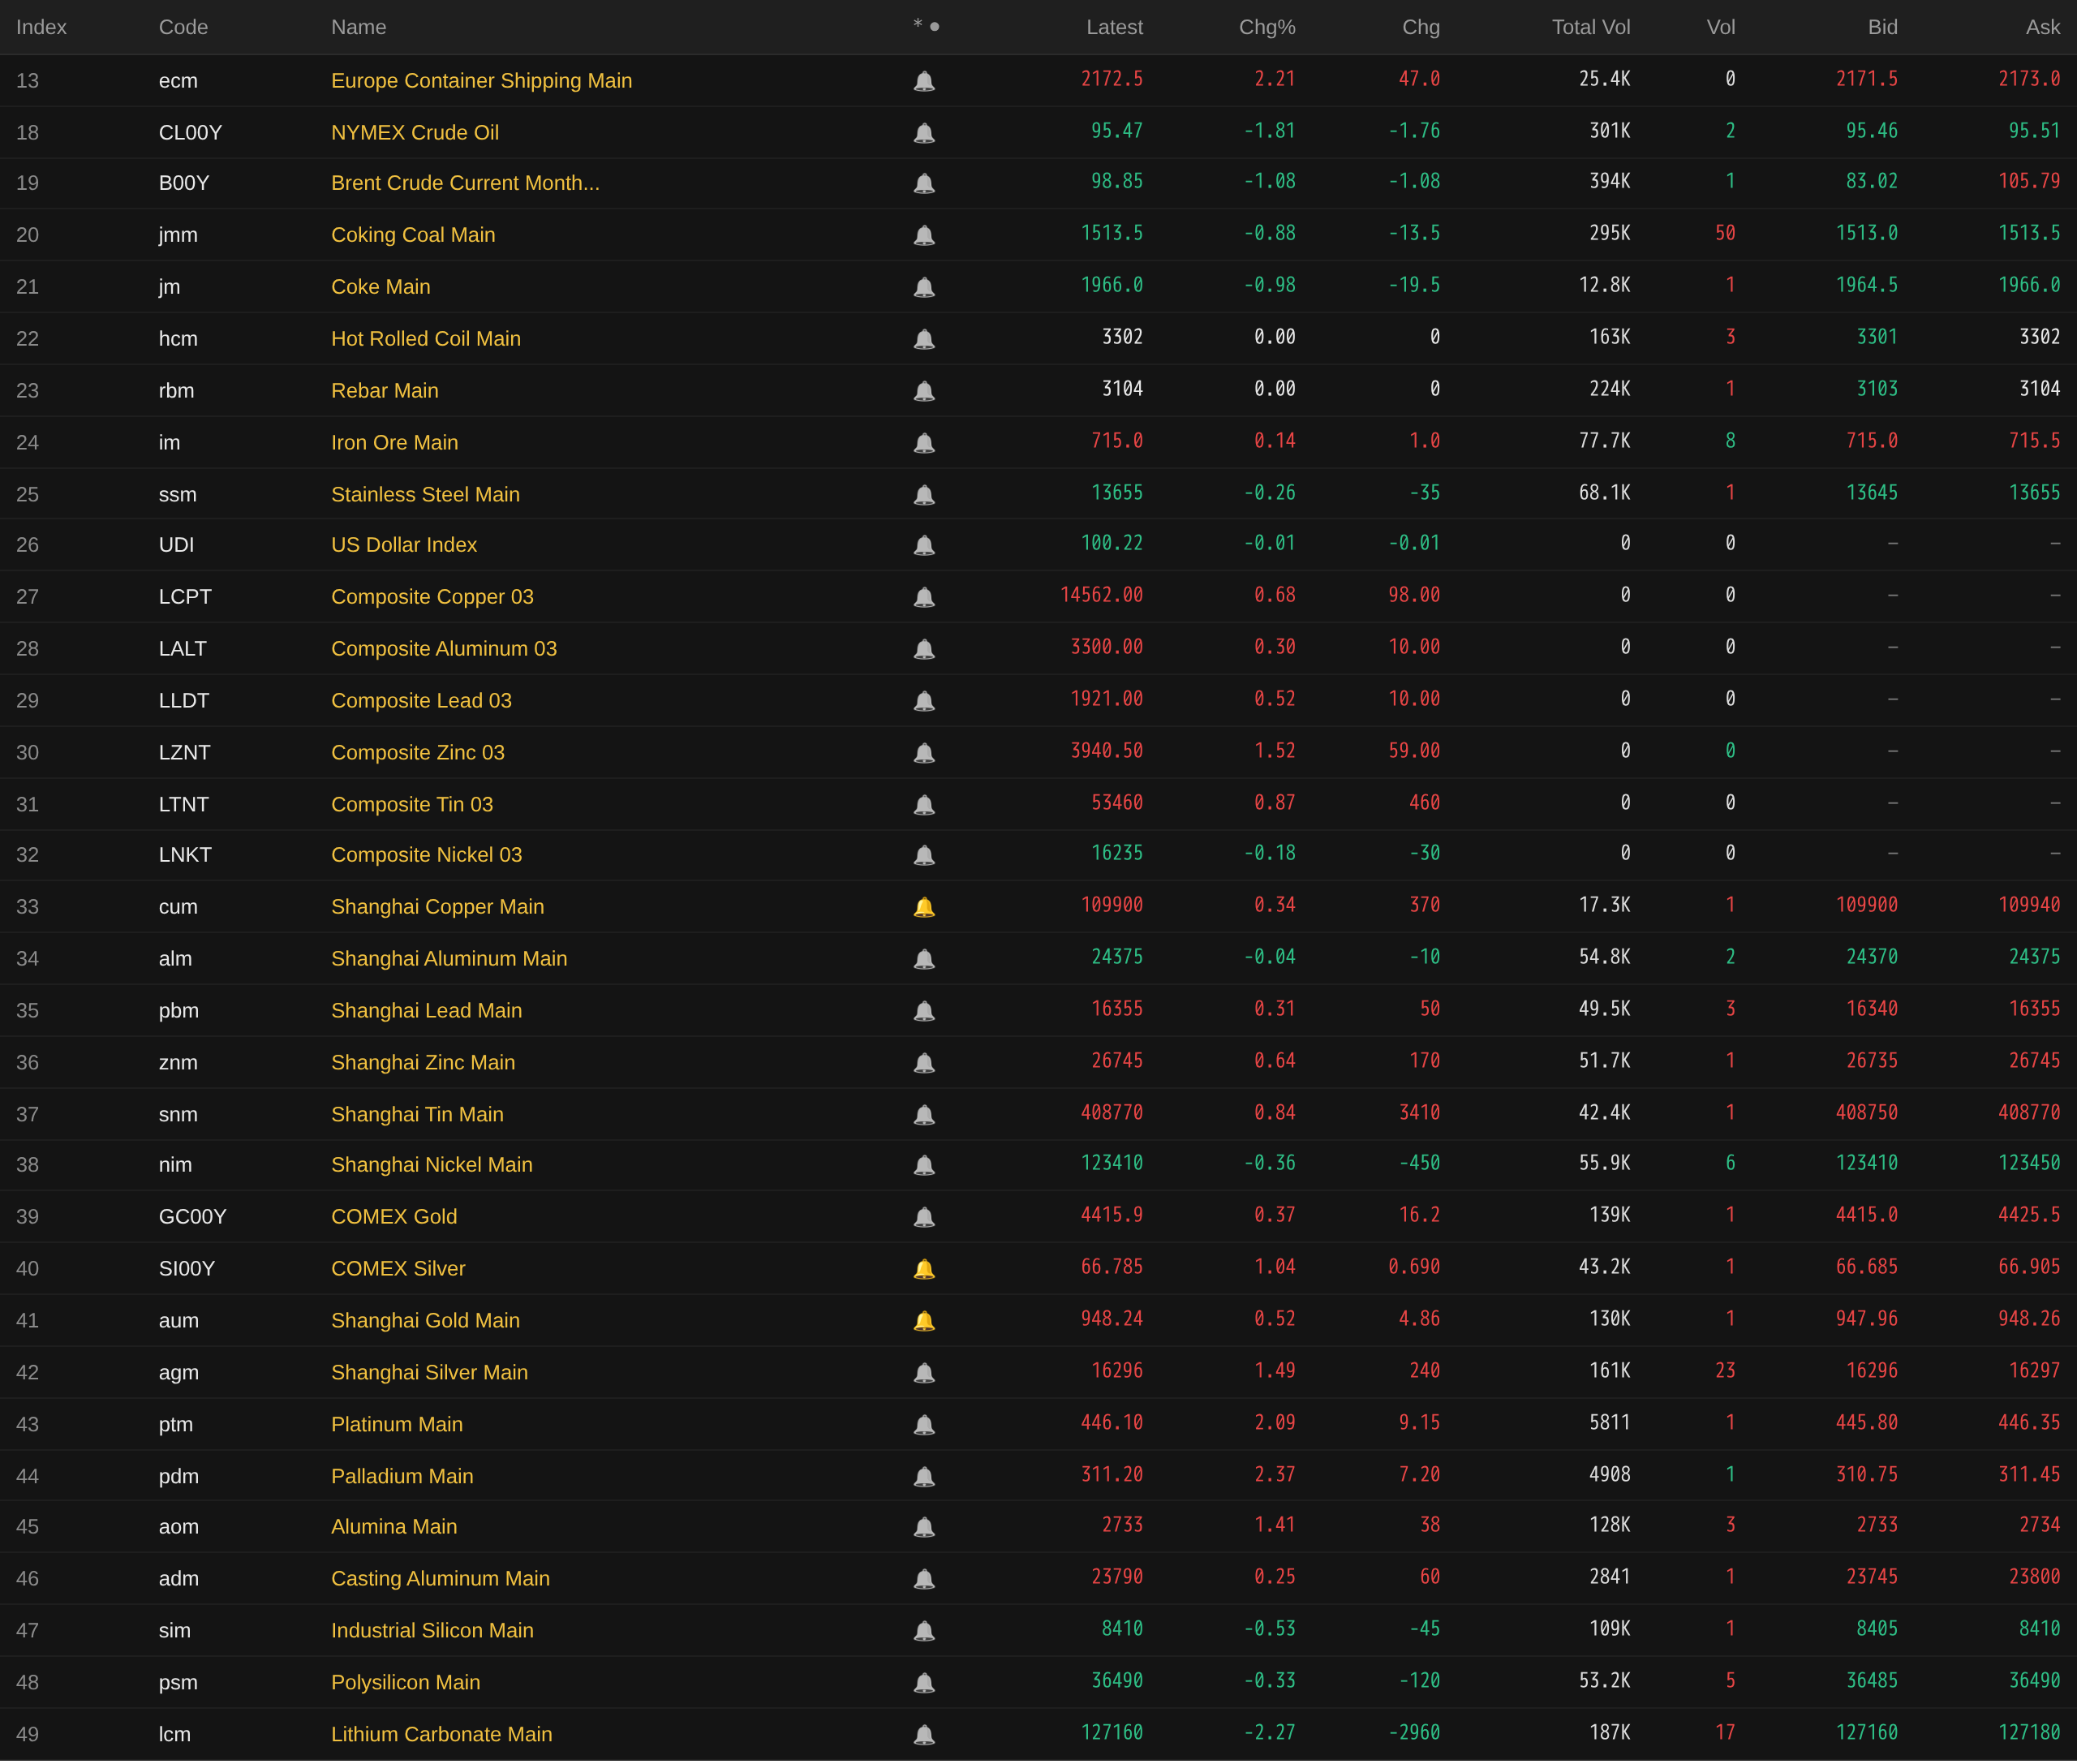
El viernes pasado por la noche, los metales básicos en los mercados nacionales e internacionales subieron en general, con solo el níquel LME, el níquel SHFE y el aluminio SHFE cayendo juntos. El níquel LME cayó un 0,18%, el níquel SHFE cayó un 0,36% y el aluminio SHFE cayó un 0,04%. Todos los demás metales subieron, con el zinc LME liderando las ganancias con un 1,52%. El cobre LME subió un 0,68%, el estaño LME subió un 0,87% y el estaño SHFE subió un 0,84%. Las fluctuaciones en los metales restantes fueron relativamente pequeñas. El contrato principal de alúmina subió un 1,41% y el contrato principal de aluminio fundido subió un 0,25%.
El viernes pasado por la noche, los metales ferrosos cayeron en general, con solo el mineral de hierro subiendo un 0,14%. El acero inoxidable cayó un 0,26%, mientras que la barra de refuerzo y la bobina laminada en caliente cerraron planas, con la barra de refuerzo plana en 3.104 yuanes/tm y la bobina laminada en caliente plana en 3.302 yuanes/tm. El carbón de coque y el coque cayeron juntos, con el carbón de coque bajando un 0,88% y el coque bajando un 0,98%.
El viernes pasado por la noche en metales preciosos, al cierre, el oro COMEX subió un 0,37%, con una ganancia semanal del 0,16%, poniendo fin a una racha de tres semanas de pérdidas. La plata COMEX subió un 1,04%, con una ganancia semanal del 2,45%. A nivel nacional, el oro SHFE subió un 0,52% y la plata SHFE subió un 1,49%. En términos semanales, el oro SHFE subió un 0,67% y la plata SHFE subió un 3,94%. Goldman Sachs declaró que, a pesar de las subidas de tipos de la Reserva Federal de EE. UU., mantiene su pronóstico del precio del oro de 5.400 dólares/onza para finales de 2027. La diversificación continua de los bancos centrales sigue siendo el impulsor estructural clave detrás de su visión alcista sobre el oro. El banco aún ve riesgos netos al alza para sus expectativas sobre el oro, aunque acompañados de una mayor volatilidad bidireccional en el camino. Los precios del oro pueden caer a corto plazo a un mínimo cíclico de alrededor de 4.070 dólares/onza antes de rebotar gradualmente, y se espera que se muevan hacia los 4.200 dólares/onza para finales de 2026. (Wall Street CN)
A las 8:20 am del 20 de septiembre, los precios de cierre de la noche del viernes pasado:
Frente macro
A nivel nacional:
[Sin cambios por decimosexto mes consecutivo. Se publican las cotizaciones LPR de septiembre: 1 año al 3,0%, más de 5 años al 3,5%] Las cotizaciones de la Tasa Preferencial de Préstamos (LPR) de China de septiembre se publicaron el 20 de septiembre, con la LPR a 1 año y a más de 5 años sin cambios. El Banco Popular de China autorizó al Centro Nacional de Financiación Interbancaria a anunciar que el LPR del 20 de septiembre de 2026 es: LPR a 1 año del 3,0%, LPR a más de 5 años del 3,5%. El LPR anterior permanece vigente hasta la próxima publicación del LPR.
[Ministerio de Comercio: Las ventas minoristas totales de bienes de consumo y servicios aumentaron un 2,5% interanual entre enero y agosto, y la estructura de consumo siguió optimizándose] Entre enero y agosto, las ventas minoristas totales de bienes de consumo y servicios aumentaron un 2,5% interanual (en adelante, igual), con una mejora de la calidad del mercado de consumo en un contexto de estabilidad y una optimización continua de la estructura de consumo. En primer lugar, el consumo de bienes creció de forma constante. De enero a agosto, las ventas minoristas totales de bienes de consumo aumentaron un 1,1%, y las ventas minoristas de bienes de consumo excluidos los automóviles aumentaron un 2,7%. En segundo lugar, la demanda de consumo de servicios fue sólida. Actualmente, la demanda de consumo es cada vez más rica y diversa, y la estructura de consumo sigue mejorando, pasando de centrarse en el consumo de bienes a dar la misma importancia al consumo de bienes y servicios. De enero a agosto, las ventas minoristas de servicios aumentaron un 4,9%, 3,9 puntos porcentuales más rápido que las ventas minoristas de bienes. En tercer lugar, se liberó el potencial de consumo rural. La vitalidad de los mercados de consumo a nivel de condado siguió liberándose y la estructura de consumo urbano-rural siguió mejorando.
[El portavoz del Ministerio de Comercio responde a las preguntas de los periodistas sobre las consultas económicas y comerciales entre China y Estados Unidos]Un periodista preguntó: Informes recientes sugieren que China y Estados Unidos celebrarán pronto la próxima ronda de consultas económicas y comerciales. ¿Tiene el Ministerio de Comercio alguna novedad? Respuesta: Según lo acordado por China y Estados Unidos, He Lifeng, miembro del Buró Político del Comité Central del PCCh y viceprimer ministro del Consejo de Estado, encabezará una delegación a Estados Unidos del 19 al 23 de septiembre para celebrar consultas económicas y comerciales. Las dos partes se guiarán por el importante consenso de los dos jefes de Estado y celebrarán consultas sobre cuestiones económicas y comerciales de interés mutuo. (Ministerio de Comercio)
[Publicado el XV Plan Quinquenal de Desarrollo de la Industria Financiera de Guangxi: Avanzar en el uso transfronterizo del RMB con la ASEAN]La Oficina General del Gobierno Popular de la Región Autónoma Zhuang de Guangxi publicó el XV Plan Quinquenal de Desarrollo de la Industria Financiera de Guangxi, que señala la necesidad de avanzar en el uso transfronterizo del RMB con la ASEAN. Mejorar el nivel de uso del RMB en el comercio transfronterizo. Ampliar el uso del RMB en ámbitos como el comercio de materias primas a granel, el comercio electrónico transfronterizo y el comercio fronterizo. Promover un mayor uso de la liquidación en RMB en la cooperación de Guangxi con la ASEAN en las cadenas industriales y de suministro transfronterizas. Explorar la aplicación del RMB digital en la liquidación transfronteriza. Apoyar la liquidación en RMB del comercio mutuo en línea entre residentes fronterizos. Apoyar a los bancos elegibles de la región para que presten fondos en RMB a sus homólogos de la ASEAN. Mejorar el nivel de uso del RMB en la inversión y financiación transfronterizas. Implementar el sistema de "presentación en línea + tramitación inmediata" para la inversión y financiación en RMB de las empresas nacionales en la ASEAN. Construir un centro de comercio, inversión y financiación en RMB digital orientado a la ASEAN. Facilitar los flujos de capital transfronterizos en RMB, apoyar de forma innovadora a las empresas locales de Guangxi para que realicen inversión directa y financiación transfronteriza en la ASEAN utilizando RMB, y alentar a las empresas de la ASEAN a utilizar RMB para invertir y desarrollarse en Guangxi. (APP de datos Jin10)
[Cui Dongshu: Los automóviles de China lideran el crecimiento de alta calidad de las exportaciones chinas en 2026]Recientemente, la Administración General de Aduanas publicó los datos de importación y exportación de enero a agosto de 2026. Las exportaciones de comercio de mercancías de China mostraron un crecimiento relativamente fuerte en general en 2026, con exportaciones que alcanzaron los 2,9255 billones de dólares entre enero y agosto de 2026, un aumento interanual del 19%. Especialmente en agosto, alcanzaron los 401.400 millones de dólares, el nivel más alto jamás registrado para un mes de agosto, y el crecimiento del comercio de exportación de China fue muy fuerte. Las exportaciones de automóviles alcanzaron los 129.100 millones de dólares entre enero y agosto de 2026, un aumento interanual del 53%, y en agosto las exportaciones de automóviles alcanzaron los 18.300 millones de dólares, un aumento interanual del 43%, mostrando una fuerte vitalidad en el sector automovilístico chino. Las exportaciones de autopartes alcanzaron los 69.800 millones de dólares entre enero y agosto de 2026, un aumento interanual del 8%, y en agosto las exportaciones de autopartes alcanzaron los 9.100 millones de dólares, un aumento interanual del 7%, lo que indica una inmensa presión sobre las exportaciones de autopartes de China. Las exportaciones de motocicletas alcanzaron los 15.500 millones de dólares entre enero y agosto de 2026, un aumento interanual del 26%, y en agosto las exportaciones de motocicletas alcanzaron los 2.100 millones de dólares, un aumento interanual del 28%. Las exportaciones de motocicletas de combustible se desaceleraron debido a los altos precios del petróleo, mientras que las motocicletas eléctricas se dispararon. Necesitamos seguir el desarrollo de los fabricantes de vehículos independientes y cambiar la característica de depender del sistema posventa en Europa y Estados Unidos. (Cui Dongshu)
En el frente del dólar estadounidense:
El viernes pasado, el índice del dólar estadounidense a un día cerró en 100,22, con una caída del 0,01%, y una ganancia semanal del 1,14%, marcando su mejor desempeño semanal desde la semana del 5 de junio. Esto se produjo después de que la Fed estadounidense señalara nuevas subidas de tipos de interés. Impulsado por el sólido crecimiento económico de EE. UU. y la postura antiinflacionaria de la Fed tras las subidas de tipos, el dólar registró notables ganancias semanales. Tras la primera subida de tipos de la Fed en más de tres años, JPMorgan, Standard Chartered y Brown Brothers Harriman coincidieron en que la decisión eliminaba el mayor obstáculo para la fortaleza del dólar. El miércoles y el jueves, el índice del dólar se consolidó cerca de su media móvil de 200 días, y el viernes superó ligeramente este nivel clave. Los datos históricos muestran que cuando el cierre diario del índice del dólar rompe por encima de la media móvil de 200 días, el dólar tiende a subir más. Anteriormente, en marzo y junio, el índice se fortaleció aún más tras superar la media móvil de 200 días. A medida que el yen recortaba pérdidas tras los informes de que el Banco de Japón realizó una «verificación de tipos», el índice del dólar devolvió parte de sus ganancias semanales. Antes de eso, el índice podría haber registrado su mayor ganancia semanal desde el estallido de la guerra de Irán en marzo. La verificación de tipos del BoJ se considera generalmente un precursor de una intervención oficial. (APP de Datos Jin10)
Northeast Securities afirmó en un informe de investigación publicado el 20 de septiembre que la subida de tipos de septiembre de la Fed ya se ha materializado, y el diagrama de puntos muestra que los funcionarios de la Fed esperan en general una subida más en 2026, tras lo cual los tipos podrían permanecer sin cambios durante un tiempo. Con la economía aún sin sobrecalentarse, la Fed ya ha comenzado subidas preventivas de tipos. Bajo la orientación actual de la Fed, el riesgo de una subida de tipos en diciembre no debe subestimarse. A juzgar por el crecimiento salarial de EE. UU. y la situación inmobiliaria, su potencial inflacionario endógeno es relativamente pequeño en la actualidad, por lo que no se espera que entre en un proceso continuo de subidas rápidas de tipos a partir de entonces. Es más probable que, de forma similar al ciclo de 2016, se produzca una pequeña subida de tipos seguida de una pausa sostenida. (APP de Datos Jin10)
El presidente de la Fed de Kansas City, Jeff Schmid, dijo que la economía estadounidense sigue siendo fuerte y continúa creciendo. Schmid dijo que está de acuerdo con la explicación del presidente de la Fed, Kevin Warsh, sobre el aumento de los rendimientos del Tesoro de EE. UU., a saber, que el reciente incremento de los rendimientos ha estado impulsado principalmente por la demanda de capital procedente de la inversión en IA y los desafíos geopolíticos, y no únicamente por factores de política monetaria. Schmid también cree que la implementación de un programa de recompra de bonos del Tesoro por parte del Tesoro de EE. UU. no dificultará más la ejecución de la política monetaria por parte de la Fed. (Jin10 Data APP)
ING espera ahora que la Reserva Federal y el Banco Central Europeo suban los tipos una vez cada uno antes de que termine este año, lo que supone un cambio respecto a su previsión anterior de “mantener los tipos sin cambios”. Los economistas de ING señalaron en un informe: “La reunión de la Fed del miércoles y la reunión del BCE de la semana pasada sugieren que los dos bancos centrales difícilmente aplicarán la política monetaria muy acomodaticia que habíamos previsto anteriormente”. Los economistas indicaron que ambos bancos centrales se enfrentan actualmente a perturbaciones de oferta provocadas por el aumento de los precios de la energía, aunque el impacto en la economía en general sigue siendo limitado por ahora; mientras tanto, el fuerte repunte de la inflación en 2022 y la respuesta tardía de la política monetaria siguen frescos en la memoria. Los economistas esperan que ambos bancos centrales puedan subir los tipos en diciembre. (Jin10 Data APP)
Otras divisas:
El miembro del Consejo de Gobierno del BCE, Stournaras, afirmó que el BCE debe estar atento a los riesgos al alza de la inflación, pero no debe actuar con precipitación. Dijo que aún no han aparecido efectos de segunda ronda a través de canales como los salarios, pero no se puede dar por sentado que seguirá siendo así. “Estamos viendo una serie de perturbaciones de oferta persistentes, y estos factores no pueden simplemente ignorarse. Al mismo tiempo, también hay fuertes factores de demanda debido a la expansión fiscal y al auge de la inversión en IA. Debemos permanecer atentos”. A falta de más de un mes para la próxima decisión de política monetaria, Stournaras dijo que aún no ha tomado una decisión, y que las distintas proyecciones de perspectivas económicas preparadas por el BCE pueden servir de referencia. “Si hay un repunte de la inflación en septiembre, o si el aumento de los costes energéticos nos empuja claramente a un escenario adverso, entonces no se puede descartar una subida de tipos en octubre. Pero si hay algunas dudas, no tomaremos ninguna medida y esperaremos a la siguiente ronda de proyecciones”. Stournaras subrayó que la subida de tipos de la Fed de esta semana también ayuda al BCE. “La decisión de tipos de la Fed refuerza su credibilidad y también la credibilidad de la política monetaria mundial, porque la Fed y el dólar estadounidense desempeñan un papel central”. (Jin10 Data APP)
Frente macro:
Esta semana, China publicará el tipo preferente de préstamo a un año del 21 de septiembre. Estados Unidos publicará datos como la variación semanal del empleo ADP de la semana que termina el 5 de septiembre, el índice manufacturero de la Fed de Richmond de septiembre, el PMI manufacturero preliminar de S&P Global de EE. UU. de septiembre, el PMI de servicios preliminar de S&P Global de EE. UU. de septiembre, las solicitudes iniciales de subsidio por desempleo de la semana que termina el 19 de septiembre, el saldo de la cuenta corriente del segundo trimestre, las ventas de viviendas nuevas anualizadas de agosto, los pedidos de bienes duraderos mensuales de agosto, el índice de confianza del consumidor final de la Universidad de Míchigan de septiembre y las expectativas finales de inflación a un año de septiembre. El Reino Unido publicará datos que incluyen el endeudamiento neto del sector público de agosto, el saldo de pedidos industriales del CBI de septiembre, el PMI manufacturero preliminar de septiembre, el PMI de servicios preliminar de septiembre, el saldo de ventas minoristas del CBI de septiembre y el índice de confianza del consumidor GfK de septiembre. Alemania publicará datos que incluyen el PMI manufacturero preliminar de septiembre, el índice de clima empresarial IFO de septiembre y el índice de confianza del consumidor GfK de octubre. La eurozona publicará datos que incluyen el índice de confianza del consumidor preliminar de septiembre y el PMI manufacturero preliminar de septiembre. También se publicarán la tasa de desempleo desestacionalizada de Australia de agosto, la tasa de política monetaria del banco central suizo al 24 de septiembre, la tasa mensual de ventas minoristas de Canadá de julio y el PMI manufacturero preliminar de Francia de septiembre.
Además, los productos refinados del petróleo de China abrirán una nueva ventana de ajuste de precios. El miembro con derecho a voto del FOMC en 2027 y presidente de la Fed de Chicago, Goolsbee, pronunció un discurso; el gobernador del Banco de Canadá, Macklem, pronunció un discurso; la gobernadora del Banco de la Reserva de Australia, Bullock, pronunció un discurso; el miembro permanente con derecho a voto del FOMC y presidente de la Fed de Nueva York, Williams, pronunció un discurso en la Conferencia del Mercado del Tesoro de EE. UU. de 2026; el vicepresidente de la Fed, Jefferson, pronunció un discurso en la Conferencia del Mercado del Tesoro de EE. UU. de 2026; el miembro con derecho a voto del FOMC en 2027 y presidente de la Fed de Richmond, Barkin, pronunció un discurso; el Banco Nacional Suizo anunció su decisión sobre las tasas de interés; el miembro permanente con derecho a voto del FOMC y presidente de la Fed de Nueva York, Williams, mantuvo una charla informal con el ex subgobernador del Banco de Inglaterra, Charlie Bean, en el Foro de Política Macroeconómica de Londres; el miembro con derecho a voto del FOMC en 2027 y presidente de la Fed de Richmond, Barkin, participó en una charla informal en el Club Económico; la miembro con derecho a voto del FOMC en 2026 y presidenta de la Fed de Cleveland, Hammack, pronunció un discurso de apertura en una conferencia; el miembro con derecho a voto del FOMC en 2026 y presidente de la Fed de Filadelfia, Paulson, pronunció un discurso en una conferencia de tecnología financiera; y el miembro permanente con derecho a voto del FOMC y presidente de la Fed de Nueva York, Williams, pronunció un discurso.
Petróleo crudo:
El viernes pasado, los precios del petróleo a ambos lados del Atlántico cayeron durante la noche: el WTI bajó un 1,81 % y el Brent un 1,08 %. En términos semanales, el WTI cayó un 4,58 % y el Brent un 5,51 %, poniendo fin al fuerte repunte de las dos semanas consecutivas anteriores. El miércoles, un informe citado por Wall Street CN ese día indicó que Arabia Saudita planeaba restablecer la mitad de la capacidad del oleoducto clave cerrado la semana anterior en cuestión de días y reanudar por completo la producción en unas seis semanas; Arabia Saudita está abasteciendo a las refinerías asiáticas mediante transbordo a través del puerto de Omán. El jueves, medios de comunicación informaron que Arabia Saudita había propuesto un alto el fuego de dos semanas a los hutíes en Yemen a través de Omán. Otros medios, citando fuentes iraníes informadas, dijeron que una gran potencia había pedido a Irán que ayudara a contener a los hutíes.
Sin embargo, según los informes del jueves, Irán respondió a la solicitud de contener a los hutíes diciendo que la paz y la estabilidad regionales dependen de que Estados Unidos e Israel detengan las operaciones militares, una condición previa que ensombrece las perspectivas de negociación y mantiene cautelosas las expectativas del mercado sobre una rápida desescalada del conflicto. (Wall Street CN)
Comandante del Comando Central de EE. UU.: Estados Unidos ha facilitado el tránsito de más de 1.000 millones de barriles de crudo por el estrecho de Ormuz en los últimos dos meses y ha ayudado a más de 2.000 buques comerciales a atravesar el estrecho de Ormuz. Debido al estricto bloqueo impuesto por Estados Unidos, Irán no ha exportado ni un solo barril de petróleo. (APP de datos Jin10)
El 19 de septiembre, hora local, el comandante del Comando Central de EE. UU., Brad Cooper, publicó un video divulgando información sobre el transporte marítimo en el estrecho de Ormuz y las operaciones militares estadounidenses en la región. Cooper dijo que se han retirado las minas de las principales rutas marítimas del estrecho de Ormuz y que miles de buques ya han pasado. Los socios del Golfo han transportado más de 1.000 millones de barriles de crudo a través del estrecho de Ormuz. También dijo que en las últimas dos semanas, el volumen de crudo, carga y gas natural licuado transportado por la región alcanzó su nivel más alto de los últimos seis meses. Cooper también dijo que, bajo el bloqueo estadounidense, las exportaciones de crudo de Irán por rutas relevantes fueron nulas. (CCTV News) (APP de datos Jin10)
Cabe señalar que, debido al cierre del oleoducto este-oeste de Arabia Saudita, las refinerías europeas han tenido que buscar suministros alternativos, y el aumento de los precios de los combustibles ha elevado aún más los costos de adquisición de crudo. Después de que su oleoducto hacia el mar Rojo fuera atacado, Saudi Aramco busca aumentar los envíos de crudo a través del estrecho de Ormuz. Esta semana, compradores asiáticos adquirieron decenas de millones de barriles de crudo saudita cerca del estrecho. Sin embargo, este ajuste también significa que estos cargamentos están más lejos de las refinerías europeas ávidas de suministro. El viernes pasado, la prima al contado del crudo del mar del Norte se disparó a un máximo histórico. Anteriormente, Saudi Aramco había informado a sus clientes europeos que no podría suministrarles crudo bajo acuerdos a largo plazo el próximo mes. Operadores del mercado señalaron que el crudo noruego Johan Sverdrup, de calidad relativamente similar al crudo saudí, se cotizaba con una prima de hasta 35 dólares por barril sobre el precio de referencia del Brent al contado. Hace menos de dos semanas, la prima para ese mismo grado era de solo 60 centavos por barril. El aumento de los precios del crudo al contado muestra que las refinerías europeas no escatiman gastos para asegurar el suministro de crudo, con el fin de mantener tasas de operación suficientemente altas y aliviar la escasez de combustible. Los precios del diésel en la región ya superan los 200 dólares por barril. (Aplicación de datos Jin10)