El precio promedio de la NPI de alta ley 10-12% de SMM cayó semanalmente 33,1 yuanes/unidad de níquel, hasta 1.062,4 yuanes/unidad de níquel (en fábrica, impuestos incluidos), y el precio promedio del índice FOB de NPI de Indonesia cayó semanalmente 4,06 dólares/unidad de níquel, hasta 137,08 dólares/unidad de níquel. Esta semana, el mercado de NPI de alta ley continuó debilitándose en general, intensificándose el forcejeo entre posiciones largas y cortas.
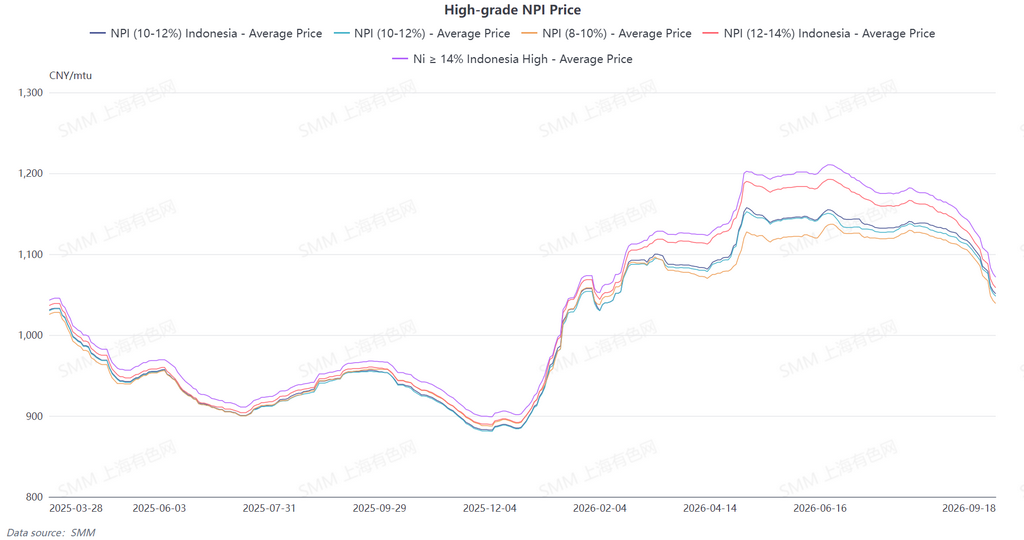
Por el lado de la oferta, los inventarios portuarios aumentaron y la oferta del mercado fue abundante, con algunos operadores manteniendo ventas de pánico. Los tenedores aguas arriba tenían pisos de costos y las cotizaciones divergieron: algunos se aferraron a precios cercanos a los niveles de costo, pero siguieron apareciendo cargamentos a bajo precio. Por el lado de la demanda, las acerías aguas abajo mantuvieron en general inventarios suficientes y mostraron escasa disposición a comprar, reduciendo continuamente sus precios de oferta. Algunas empresas retrasaron o incluso suspendieron sus planes de compra al contado. A medida que los precios seguían cayendo, el ánimo de compra aguas abajo se mantuvo cauto y los cargamentos de alto precio enfrentaron una resistencia significativa para concretar operaciones. La brecha de precios entre compradores y vendedores fue difícil de reducir, y solo se concretaron pequeñas transacciones al contado dispersas. En general, la liquidez del mercado fue débil, el pesimismo se intensificó y las expectativas de los participantes sobre el piso del mercado siguieron bajando. Las opiniones en el mercado divergieron: algunos participantes creían que los precios aún tenían margen de caída, mientras que algunos actores aguas arriba y operadores pensaban que los precios se acercaban gradualmente al piso, con expectativas emergentes de que dejaran de caer y se estabilizaran. El mercado seguía esperando que las transacciones confirmaran el soporte del piso, y era poco probable una recuperación clara en el corto plazo.
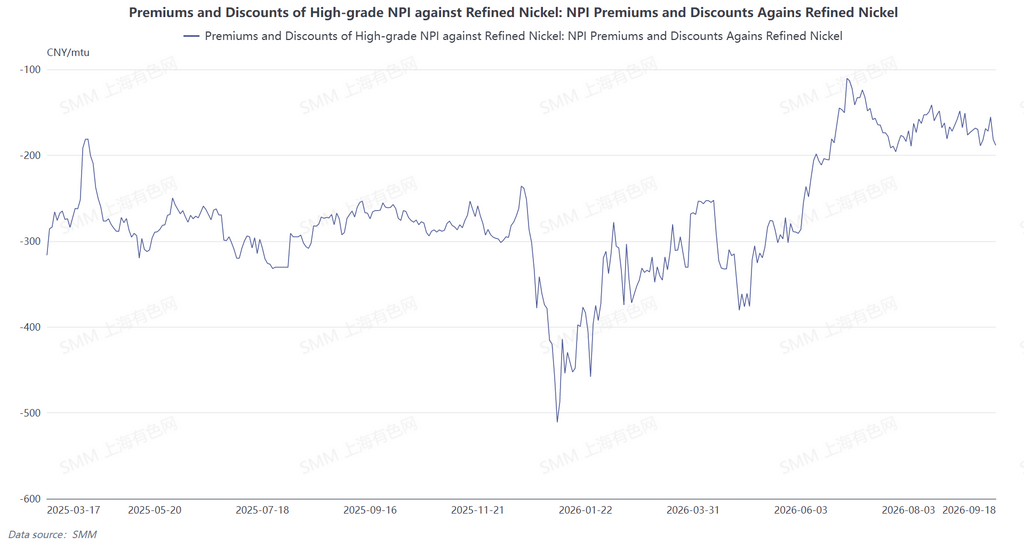
Desde la perspectiva de la conversión de NPI a mata de níquel de alta ley, el descuento de la NPI de alta ley respecto al níquel refinado fue de 173,3 esta semana, con una ligera reducción del descuento. Esta semana, los futuros de níquel refinado y los precios al contado de NPI cayeron a la par, con descensos similares y fluctuaciones limitadas en el diferencial de precios. De cara a la próxima semana, bajo la estructura fundamental actual, es poco probable que el descuento de la NPI de alta ley respecto al níquel refinado se amplíe significativamente, lo que aún no es suficiente para impulsar la conversión de NPI a mata de níquel de alta ley. En comparación, la NPI sigue ofreciendo mayor rentabilidad.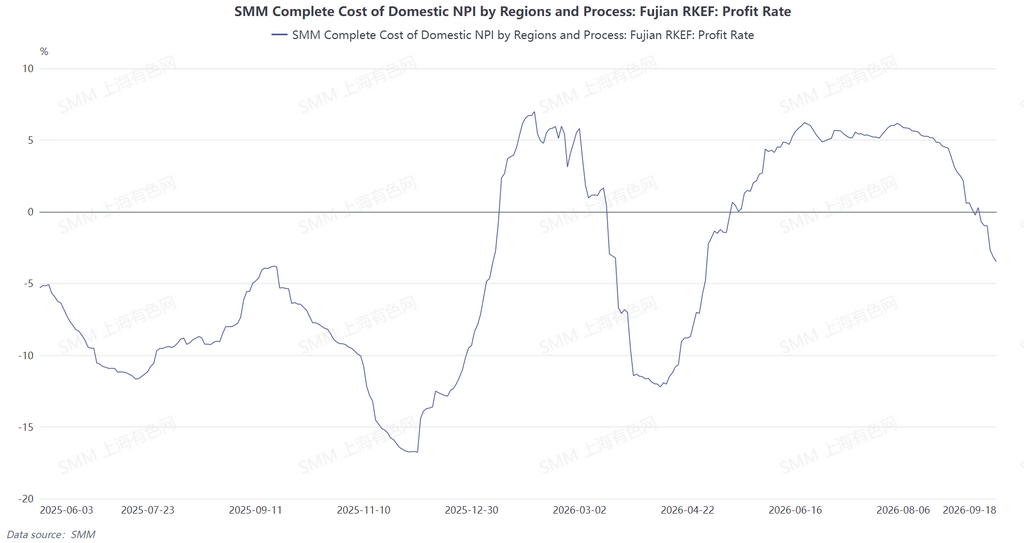
Esta semana, los precios del mineral de níquel, el coque y otros minerales y materiales auxiliares utilizados en la fundición nacional de NPI de alta ley se mantuvieron en general estables. En Indonesia, los costos de materias primas bajaron levemente junto con los precios del mineral de níquel, pero el ligero descenso de los costos de materias primas no fue suficiente para compensar el continuo retroceso de los precios al contado de la NPI de alta ley. Afectados por la caída de precios, los márgenes de beneficio de fundición en China e Indonesia se redujeron simultáneamente, y ambas regiones ya muestran pérdidas marginales, con fundiciones enfrentando una creciente presión productiva.