Desde finales de julio de 2026, la cadena de suministro de acero a ambos lados del mar Negro ha fallado simultáneamente en el plazo de un mes: tres acerías ucranianas de primer nivel detuvieron sucesivamente la producción por ataques, reduciendo la producción de acero bruto de agosto en más de la mitad interanual; los embarques rusos de planchón del mar Negro están completamente paralizados desde principios de agosto, con Novorosíisk atacada repetidamente y las grandes navieras suspendiendo reservas. Lo que realmente ha cortado el flujo comercial no es solo la pérdida de capacidad, sino el flete y el riesgo de guerra: el flete de palanquilla mar Negro-Turquía ha subido de 25–35 USD/tonelada a 60–70 USD/tonelada sin que se hayan cerrado operaciones reales, superando ya el propio diferencial de precios entre ambos mercados. El resultado es que Turquía ha desplazado sus compras de semiproductos hacia Asia y rutas terrestres, mientras Europa acelera su desvinculación del suministro ucraniano bajo la triple barrera de cuotas, CBAM y la regla de "fusión y colada".
I. Un mes, ambas orillas perdieron simultáneamente la capacidad de embarcar
En el lado ucraniano, el impacto se concentra en las propias plantas. Según datos de Ukrmetalurgprom, Zaporizhstal de Metinvest detuvo por completo la producción tras dos ataques con misiles balísticos el 11 y el 27 de agosto; antes del cierre, la planta solo había producido 46.200 toneladas ese mes. La empresa confirmó que los ataques causaron 7 muertos y 21 heridos, con graves daños en las unidades de coque, alto horno y energía, y no se ha dado un plazo de reinicio. La planta tiene una capacidad anual de 4 millones de toneladas de arrabio, 3,6 millones de toneladas de laminado en caliente y 1,2 millones de toneladas de laminado en frío; su arrabio se vende principalmente a EE. UU., mientras que los productos planos se exportan sobre todo a Europa.
El 16 de agosto, ArcelorMittal Kryvyi Rih, la mayor acería de Ucrania, fue atacada, con 2 muertos y 14 heridos. El suministro eléctrico y las instalaciones relacionadas con el alto horno resultaron dañados, obligando a detener algunos procesos. El 5 de septiembre, instalaciones clave de producción e infraestructura de Kametstal resultaron dañadas en un ataque balístico, lo que también provocó una parada total.
Los datos de producción ya reflejan este impacto. La producción de acero bruto de Ucrania en agosto fue de 277.000 toneladas, un 57,3% menos interanual y un 39,4% menos intermensual; el arrabio fue de 257.100 toneladas, un 65,6% menos interanual; el acero acabado fue de 269.500 toneladas, un 57,4% menos interanual. La producción acumulada de acero crudo de enero a agosto fue de 4,3 millones de toneladas, un 12,5% menos interanual; la de arrabio fue de 4,35 millones de toneladas, un 14,8% menos interanual; y la de productos siderúrgicos terminados fue de 3,59 millones de toneladas, un 15,6% menos interanual. Es decir, el descenso de dos dígitos de los primeros siete meses se agravó hasta reducirse a la mitad en el mes de agosto.
El extremo de las materias primas está igualmente estrangulado. Desde el 23 de julio, los buques comerciales dejaron de hacer escala en la zona portuaria del Gran Odesa; el 28 de julio, Ferrexpo confirmó que un buque fue alcanzado por un dron y la empresa declaró que no podía reanudar los embarques en un futuro previsible, dejando 189.000 toneladas de pellets varadas en existencias, valoradas en unos 20 millones de dólares; el 3 de agosto, Poltava Mining detuvo sus operaciones por falta de capital circulante, y Southern Mining se detuvo al mismo tiempo; Metinvest prevé que su volumen de extracción de agosto caiga alrededor de un 30%. Ucrania exporta aproximadamente 33 millones de toneladas de mineral de hierro al año, de las cuales cerca del 60% se transporta por mar. El bloqueo del corredor marítimo amenaza directamente alrededor de 1 millón de toneladas de embarques mensuales, lo que corresponde a una pérdida de ingresos por exportación de 60 a 70 millones de dólares al mes.
En el lado ruso, el problema no está en las plantas, sino en los puertos y los buques. El 12 de agosto, drones ucranianos atacaron la terminal de granos de Novorosíisk y mataron a 3 personas; el 14 de agosto, la terminal de Sheskharis, que maneja unos 700.000 barriles de crudo diarios, dejó de cargar por una alerta de drones; a finales de agosto, Tuapsé fue alcanzada, lo que activó causas de fuerza mayor. El 26 de agosto, MSC anunció la suspensión inmediata de nuevas reservas para Novorosíisk después de que su buque MSC ULSAN III fuera atacado, y mantuvo únicamente los servicios en San Petersburgo y otros puertos rusos; el 9 de septiembre, Novorosíisk volvió a ser alcanzada por drones. Según SMM, los embarques rusos de planchón por el mar Negro están completamente paralizados desde principios de agosto, con enormes recursos varados en el puerto, y el corredor del mar Báltico también sufre el acoso de drones.
Cabe señalar que la industria siderúrgica rusa ya estaba en contracción. La producción rusa de acero crudo en 2025 fue de 67 millones de toneladas, un 12% menos que en 2021; la producción del primer trimestre de 2026 fue de 15,6 millones de toneladas, un 10,4% menos interanual, el nivel más bajo en 15 años. El consumo interno de acero cayó un 14% en 2025 y otro 15% a principios de 2026. MMK registró una pérdida neta de 14.900 millones de rublos en 2025, con una utilización de la capacidad que cayó al 60 %; el beneficio de Severstal se redujo a una quinta parte, con un flujo de caja libre negativo de 30.500 millones de rublos. La interrupción portuaria actúa como un candado adicional sobre un sistema que ya sufre de una utilización insuficiente de la capacidad.
II. La asegurabilidad, no el tonelaje, es lo que cortó el flujo comercial
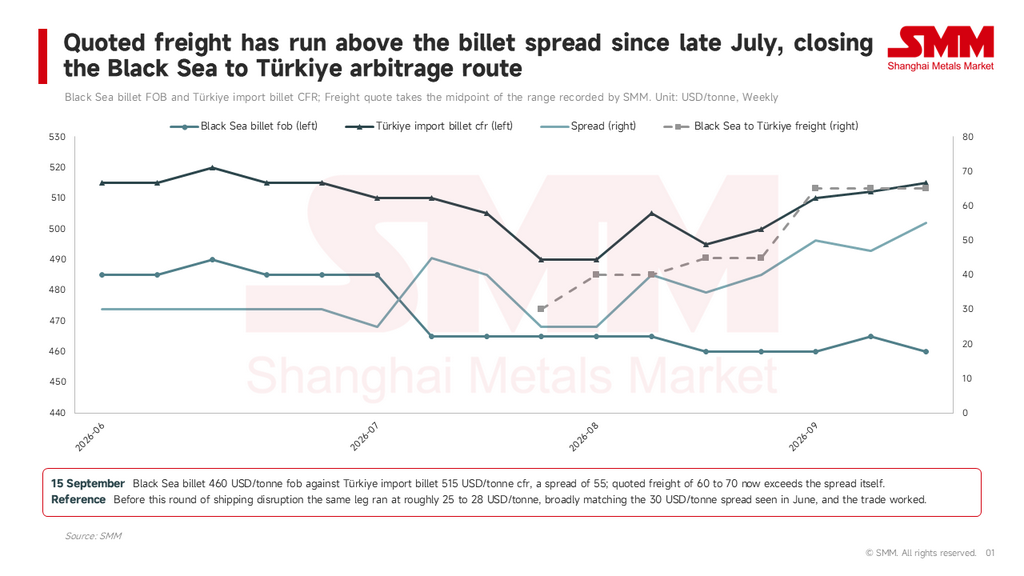
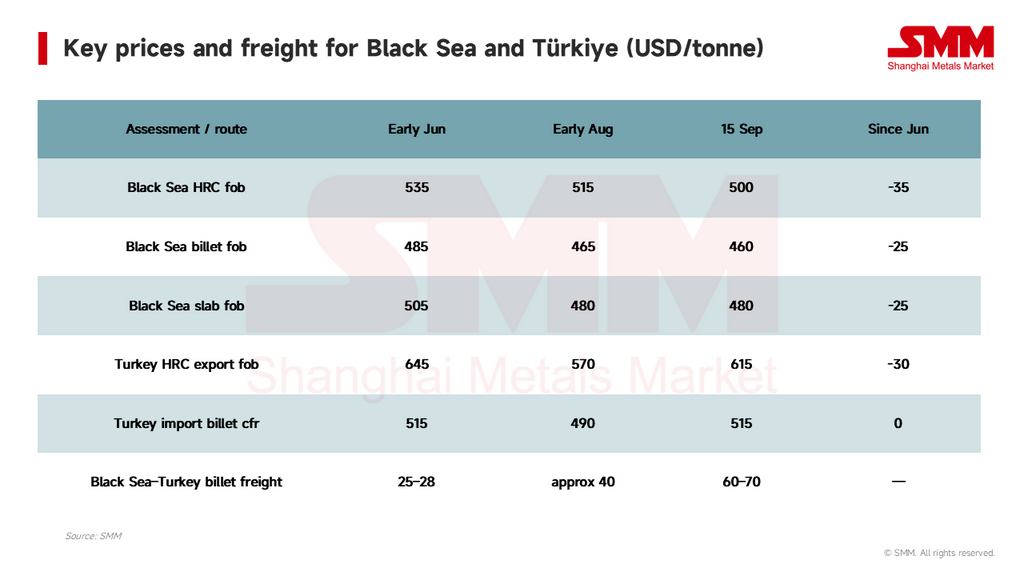
Lo que puso en pausa las exportaciones del mar Negro es el riesgo de guerra, no los proyectiles de artillería. El 30 de julio, SMM registró este punto de inflexión en su boletín diario internacional del acero: las reaseguradoras rusas cancelaron la cobertura por riesgo de guerra y, sumado a que varios buques mercantes fueron atacados, hundidos o dañados, los armadores suspendieron las travesías alegando fuerza mayor. Los fletes de palanquilla de acero del mar Negro a Turquía subieron a 25–35 USD/tonelada y las primas de seguro se dispararon a 10–15 USD/tonelada. A partir de entonces, los fletes aumentaron semana tras semana: alcanzaron unos 40 USD/tonelada el 5 de agosto, 45 USD/tonelada el 19 de agosto y 60–70 USD/tonelada durante la semana del 4 de septiembre, sin que se registraran transacciones reales. En comparación, el flete normal de la misma ruta antes de esta interrupción era de unos 25–28 USD/tonelada.
Las consecuencias de unos fletes descontrolados se ven claramente con un cálculo sencillo. Al 15 de septiembre, la cotización FOB de palanquilla del mar Negro de SMM era de 460 USD/tonelada y el CFR de palanquilla de importación de Turquía era de 515 USD/tonelada, lo que dejaba un diferencial de 55 USD/tonelada; sin embargo, las cotizaciones de flete del mar Negro a Turquía habían alcanzado 60–70 USD/tonelada. Esto significa que, aunque las acerías rusas lleven sus precios FOB al mínimo absoluto, el coste total de entrega de la carga a Turquía ya es superior a lo que los compradores locales están dispuestos a pagar en CFR. Este es el mecanismo de precios detrás de «se puede cotizar, no se puede embarcar»: no es falta de compradores, sino que el propio viaje consume todo el diferencial de precios.
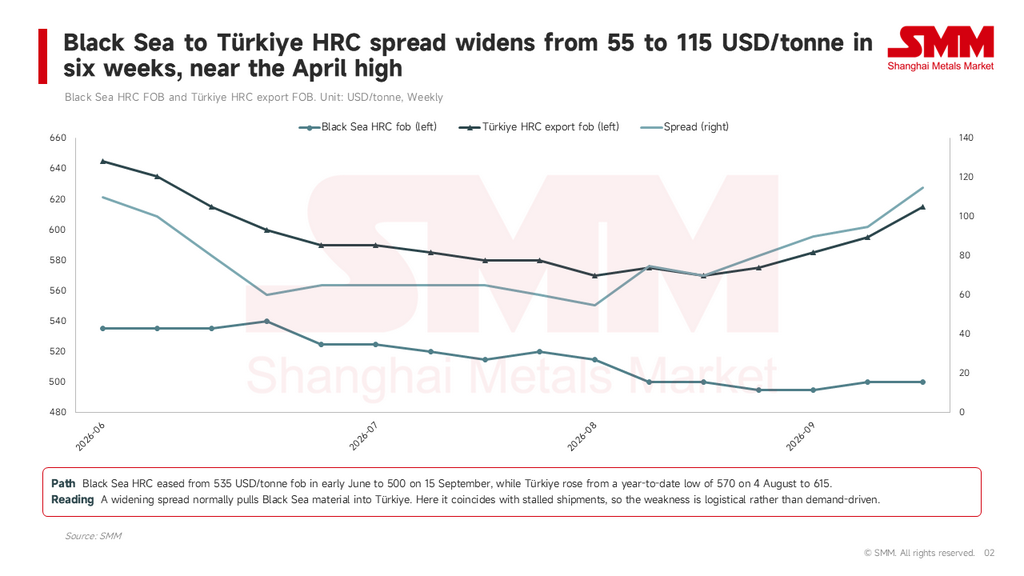
La brecha en los productos planos es aún mayor. El FOB de bobina laminada en caliente del mar Negro cayó de 535 USD/tonelada a principios de junio a 495 USD/tonelada a finales de agosto, y se recuperó ligeramente hasta 500 USD/tonelada desde el 4 de septiembre; en el mismo período, el precio de exportación de bobina laminada en caliente de Turquía subió de forma continua desde un mínimo anual de 570 USD/tonelada FOB a principios de agosto hasta 615 USD/tonelada FOB el 15 de septiembre, mientras que los precios internos EXW subieron simultáneamente de 580 USD/tonelada EXW a 610 USD/tonelada EXW. La diferencia de precios entre ambas regiones se duplicó en seis semanas, pasando de un mínimo anual de 55 USD/tonelada el 4 de agosto a 115 USD/tonelada el 15 de septiembre, acercándose al máximo de 130 USD/tonelada registrado en abril. Históricamente, los recursos del mar Negro fluían hacia Turquía y el Mediterráneo precisamente por esta diferencia. Ahora, cuanto mayor es la diferencia, menos carga se mueve: esta es la clave para juzgar la naturaleza del mercado actual: la debilidad del mar Negro es logística, no impulsada por la demanda.
La palanquilla es el único producto que muestra fortaleza a contracorriente. Tras deslizarse continuamente hasta 470 USD/tonelada entre mediados de julio y finales de agosto, el precio FOB de palanquilla del mar Negro de SMM repuntó durante dos semanas consecutivas en septiembre, alcanzando 480 USD/t el 15 de septiembre. En un contexto de envíos completamente paralizados y compradores incapaces de retirar carga, la cotización al alza refleja una prima de escasez por la carga disponible, no una mejora en las transacciones.
III. Tres redireccionamientos de los flujos comerciales: doméstico, asiático y terrestre
Turquía es el principal absorbente del corte de suministro del mar Negro y el centro de la reestructuración de los flujos comerciales globales de productos semielaborados.
El primer redireccionamiento es la sustitución doméstica. El 30 de julio, en medio de la parálisis de los envíos del mar Negro y el aumento vertiginoso de las primas de seguro, Kardemir elevó su cotización de palanquilla en 10 USD/tonelada hasta 525–530 USD/tonelada EXW, vendiendo posteriormente unas 100.000 toneladas. Esta es la primera evidencia sólida de que el corte de suministro se transmite a los precios locales.
El segundo redireccionamiento son los productos semielaborados asiáticos. El 19 de agosto, SMM registró que una acería en Esmirna compró 50.000 toneladas de palanquilla importada, y que otro productor de perfiles de acero encargó unas 50.000 toneladas de palanquilla china; el precio evaluado para la palanquilla de importación de Turquía en ese momento era de 495–500 USD/tonelada CFR, mientras que la palanquilla indonesia se cotizaba a 480 USD/tonelada. Desde entonces, esta ola de compras ha seguido aumentando. Los datos aduaneros muestran que de enero a julio de 2026, las exportaciones acumuladas de productos de acero y palanquillas de China alcanzaron unos 77,15 millones de toneladas, un aumento interanual del 2,2%, pero este crecimiento total fue impulsado casi por completo por las palanquillas: las exportaciones acumuladas de palanquilla fueron de 12,12 millones de toneladas, un aumento de 4,64 millones de toneladas o del 62,1% interanual, lo que lo convierte en el único producto con un crecimiento superior a 4 millones de toneladas. En el mismo período, las exportaciones de acero terminado de China a Turquía cayeron un 6% (hasta 2,89 millones de toneladas), lo que confirma aún más que las fuertes compras actuales de Turquía desde Asia consisten en palanquillas de primera fase, en lugar de bobinas terminadas que impactarían directamente su capacidad de laminación doméstica.
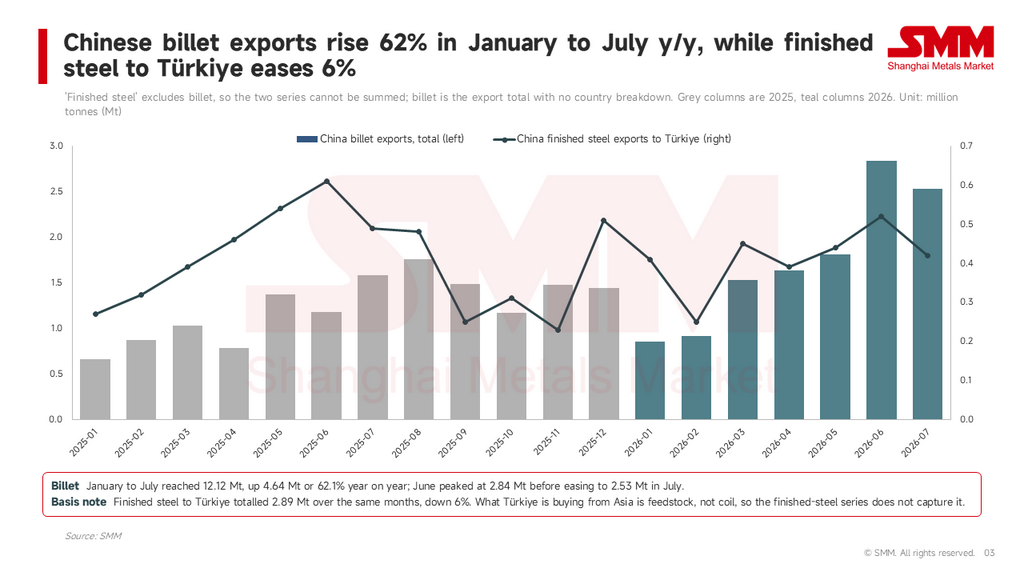
Cabe señalar que el punto de partida de este crecimiento fueron las interrupciones de suministro en Oriente Medio, con el corte del mar Negro actuando como una segunda ola superpuesta, pero es precisamente esta segunda ola la que ha empujado a China e Indonesia a la posición de fijación marginal de precios para los productos semielaborados de Turquía. El CFR de palanquilla de importación de Turquía subió desde el mínimo anual de 490 USD/tonelada el 6 de agosto hasta 515 USD/tonelada el 15 de septiembre, un aumento de 25 USD/tonelada, que esencialmente es fijado conjuntamente por las fuentes de carga asiáticas y las tarifas de flete.
El tercer redireccionamiento es el transporte terrestre. El 5 de agosto, SMM registró que compradores turcos recurrieron a recursos de palanquilla iraní transportados por ferrocarril, con un precio entregado de 480–485 USD/tonelada, mientras que el precio CFR concurrente para la palanquilla de importación de Turquía era de 490 USD/tonelada. Cuando las primas de seguro marítimo más el flete superan los costos de tiempo y pérdida del transporte terrestre, el ferrocarril pasa de ser una "alternativa" a ser la "opción predeterminada".
En el lado ucraniano, el redireccionamiento es pasivo. Con los canales marítimos bloqueados, las exportaciones se han visto obligadas a desviarse hacia los puertos del Danubio, así como a rutas terrestres y puertos en Rumania, Bulgaria y Polonia. Tanto los costos de transporte como los tiempos de rotación han aumentado simultáneamente, y las materias primas a granel de bajo valor como el mineral de hierro son las más sensibles a las tarifas de flete, lo que constituye la razón directa por la que las minas detuvieron sus operaciones antes que las acerías.
4. Europa: Las tres barreras de cuotas, CBAM y "fusión y colada"
Incluso si la logística se recupera, el canal europeo de Ucrania ya ha sido reducido por la política.
El Reglamento del Acero de la UE (UE) 2026/1384 entró en vigor el 1 de julio, reduciendo la cuota global libre de aranceles a 18,3 millones de toneladas/año, un recorte de aproximadamente el 47% en comparación con las medidas de salvaguardia anteriores, con el arancel fuera de cuota elevado al 50%. A Ucrania se le asignaron 1,05 millones de toneladas/año, mientras que sus exportaciones de acero a Europa fueron de 2,215 millones de toneladas en 2024 y crecieron otro 8% en 2025; la UE representa el 79% de las exportaciones de acero de Ucrania. ArcelorMittal Kryvyi Rih declaró que el volumen asignado es insuficiente para mantener niveles de producción adecuados, preservar empleos o garantizar la competitividad; Oleksandr Kalenkov, presidente de Ukrmetalurgprom, señaló con franqueza que, en realidad, no existe un trato preferencial para Ucrania. En contraste, bajo su marco de acuerdo comercial, el Reino Unido mantiene aranceles cero y no aplica medidas restrictivas al acero ucraniano.
El costo del carbono es la segunda barrera. Según los cálculos de SMM, el valor predeterminado CBAM de Ucrania es de 2,48 toneladas de CO₂/tonelada de acero, lo que corresponde a un costo de aproximadamente 105 EUR/tonelada (alrededor de 121 USD/tonelada). En el primer trimestre, ArcelorMittal Kryvyi Rih sufrió una pérdida de aproximadamente 300.000 toneladas de exportaciones europeas, ya que el CBAM añadió costos de 60–90 USD/tonelada, lo que llevó a los clientes europeos a cancelar pedidos; la compañía originalmente planeaba enviar entre 1,2 y 1,25 millones de toneladas a Europa en 2026, casi la mitad de su producción.
La tercera barrera es la trazabilidad. El 1 de septiembre, se implementaron el nuevo sistema de cuotas de la UE y las reglas de trazabilidad de "fusión y colada". A partir del 1 de octubre, los importadores deben declarar el país donde el acero fue fundido y colado por primera vez en estado sólido, proporcionando certificados de prueba de fábrica. Para exportadores como Ucrania, que tienen producción doméstica integrada y un país de fusión claro, la nueva regla en sí no representa un obstáculo adicional, y su HRC aún puede ingresar al fondo suplementario compartido del TLC (484.000 toneladas para HRC, 234.000 toneladas para láminas recubiertas) una vez agotada la cuota nacional, pero esto también significa que Ucrania competirá directamente en el mismo fondo con Japón, Corea del Sur, India, Turquía y Egipto.
El resultado combinado de estas tres barreras es que Europa experimentó una típica tendencia de mercado resonante de "política + incidente" a principios de septiembre: la implementación de nuevas cuotas y reglas de trazabilidad, junto con los cierres sucesivos y las declaraciones de fuerza mayor de dos proveedores italianos de palanquilla, provocaron que los precios EXW de HRC del noroeste de Europa e Italia subieran durante varios días, con los precios CFR de importación saltando simultáneamente. La brecha no está siendo llenada por Ucrania, sino por India y Turquía: las cotizaciones indias a Europa siguen siendo altas y ya han comenzado a programar producción para las cuotas del cuarto trimestre, mientras que Turquía está utilizando la nueva ventana política para subir tentativamente los precios hacia Europa. Esta es la reescritura más sustancial de los flujos comerciales causada por el conflicto actual: la cuota de mercado europeo cedida por Ucrania está siendo asumida por terceros que poseen ventajas en cuotas y costos de carbono, y esta asunción es persistente.
5. Tres tendencias a seguir monitoreando
- Arrabio y materias primas para hornos de arco eléctrico de EE. UU.: El arrabio comercial de Zaporizhstal se vende principalmente a EE. UU., y su cierre elimina directamente una fuente importante de materias primas de bajas impurezas para los hornos de arco eléctrico (EAF) estadounidenses. Dada la limitada elasticidad de sustitución entre chatarra y arrabio, es más probable que esta brecha se manifieste como un aumento en el precio del arrabio entregado en EE. UU., en lugar de solo una pérdida en el volumen de producción.
- Transferencia del poder de fijación de precios de los productos semielaborados asiáticos: Las compras continuas de palanquillas asiáticas por parte de Turquía están empujando las cotizaciones de China e Indonesia de ser "precios regionales del sudeste asiático" hacia "precios de referencia interregionales". Sin embargo, la sostenibilidad de esta demanda requiere vigilancia: la investigación de SMM muestra que los inventarios de palanquilla de la mayoría de los comerciantes del sudeste asiático ya están en niveles altos, y la diferencia de precios entre China e India está convergiendo. Si la logística del mar Negro mejora marginalmente, el volumen en esta ruta podría caer rápidamente.
- Reversibilidad de las paralizaciones de producción: Ni Zaporizhstal ni Kametstal han proporcionado un cronograma de reinicio, y los ciclos de reparación de altos hornos e instalaciones de coquización suelen medirse en trimestres. Al mismo tiempo, la enorme escala de palanquilla rusa varada en los puertos del mar Negro dicta que, una vez que se reanude la logística, el mercado enfrentará una ronda concentrada de ventas masivas, lo que significa que la fortaleza actual del FOB de palanquilla del mar Negro contiene un componente altamente reversible.
Nota de riesgo: La situación en la región del mar Negro y las condiciones de seguro de los buques están cambiando rápidamente; el flete, las primas de seguro y los precios citados en este artículo son valores evaluados en sus momentos correspondientes. Los estándares de ejecución práctica de la cuota de la UE y las reglas de "fusión y colada" aún pueden ajustarse.