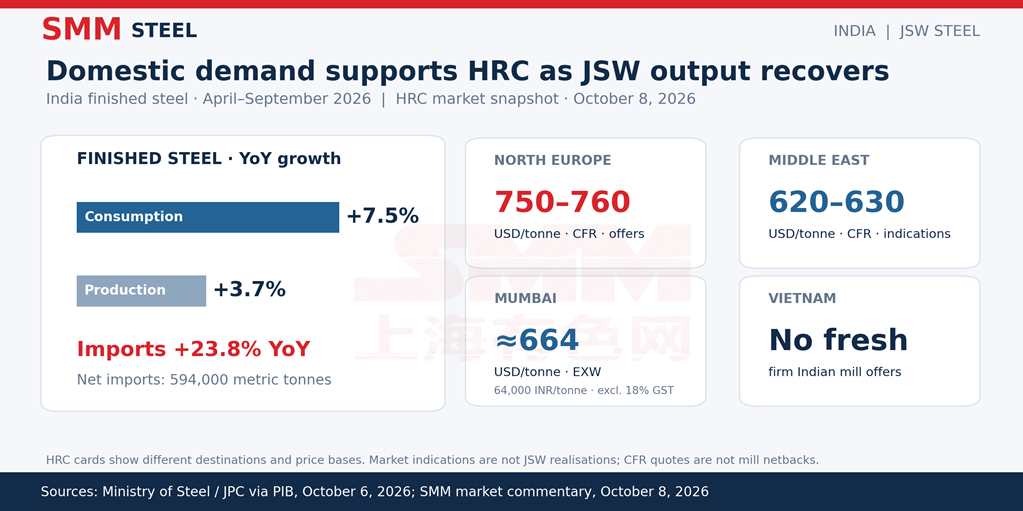
Europa siguió siendo el destino con la cotización más alta según el seguimiento de mercado de SMM, con ofertas de HRC indio a 750–760 USD/tonelada CFR Norte de Europa. Las indicaciones para Oriente Medio fueron de 620–630 USD/tonelada CFR, mientras que no se reportaron ofertas firmes nuevas de plantas indias a Vietnam. El flujo de operaciones europeas siguió siendo lento, por lo que la cotización más alta no se traduce en mayores ventas de exportación confirmadas.
Para las decisiones de asignación de las plantas, la comparación relevante es el netback de exportación después de flete, transporte interno, costos portuarios y financieros. La disponibilidad de cuotas europeas y el arancel del 50% fuera de cuota condicionan el acceso al mercado, mientras que el CBAM añade obligaciones de reporte de emisiones incorporadas y de carbono. Por lo tanto, la prima de la cotización europea debe evaluarse frente a las condiciones de despacho y los costos de llegada antes de que pueda respaldar una ventaja de realización.
En el mercado interno, el comentario de SMM del 8 de octubre situó el HRC de Mumbai en aproximadamente 664 USD/tonelada (64.000 INR/tonelada), en fábrica y excluyendo el 18% de GST. Esta referencia interna más firme proporciona un entorno comercial de apoyo para la recuperación de la producción de JSW, aunque sigue siendo una indicación de mercado y no el precio realizado por la empresa.
Las cifras provisionales de abril a septiembre del Ministerio del Acero refuerzan el contexto de la demanda. El consumo de acero terminado aumentó un 7,5% hasta 84,9 millones de toneladas, frente a un crecimiento de la producción del 3,7% hasta 81,8 millones de toneladas. Sin embargo, las importaciones aumentaron un 23,8%, dejando a la India como importador neto por 594.000 toneladas. El crecimiento de la demanda respalda la absorción de oferta interna adicional, mientras que las importaciones mantienen la competencia para los compradores. Estas cifras nacionales de acero terminado son independientes de la producción de acero crudo de JSW.
Desempeño operativo: India impulsa la recuperación
En este contexto de mercado, la recuperación de la producción de JSW Steel en julio–septiembre incorpora más oferta a un mercado indio donde los precios internos del HRC se han fortalecido, pero las oportunidades de exportación siguen siendo desiguales. La producción consolidada de acero crudo alcanzó 7,27 millones de toneladas en el segundo trimestre del ejercicio fiscal 2027, un 10% más intertrimestral y un 5% más interanual según la comparación ajustada de la empresa. La prueba comercial ahora radica en convertir esta recuperación en ventas con realizaciones sostenibles mientras se gestionan los costos de los insumos.
La producción india aumentó aproximadamente 720.000 toneladas secuencialmente, parcialmente compensada por una caída de 40.000 toneladas en Ohio.
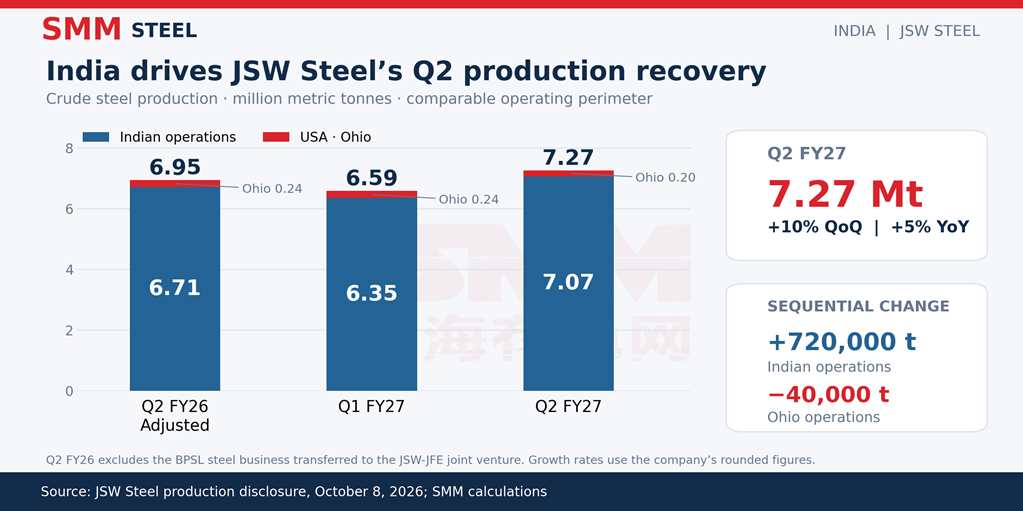
La utilización de la capacidad india se situó en el 88% durante el trimestre y en aproximadamente el 90% en septiembre, a medida que el BF-3 de Vijayanagar continuó su rampa de aumento. La utilización del 94% del primer trimestre excluía el BF-3 durante su parada, lo que impide una comparación directa. La expansión del horno de 3,0 a 4,5 millones de toneladas anuales se completó en junio. Las cifras de producción del año anterior excluyen el negocio BPSL transferido a la empresa conjunta JSW-JFE, preservando un perímetro operativo comparable.
Frente a la guía de producción del ejercicio fiscal 2027 de 29,75 millones de toneladas anunciada en julio, la producción del primer semestre de 13,86 millones de toneladas deja 15,89 millones de toneladas para el segundo semestre. Cumplir esa guía requeriría una producción trimestral promedio aproximadamente un 9% superior a la tasa del segundo trimestre, un paso adicional más allá de la recuperación ya lograda.
Desempeño financiero: las realizaciones siguen siendo la variable crítica
Los ingresos del primer trimestre del ejercicio fiscal 2027 se situaron en aproximadamente 4.894,3 millones de USD (473.640 millones de INR), con un EBITDA ajustado de 968,6 millones de USD (93.730 millones de INR). El puente de JSW desde el cuarto trimestre pro forma del ejercicio fiscal 2026 atribuyó 404,2 millones de USD (39.120 millones de INR) de mejora del EBITDA a mayores realizaciones netas de ventas, compensados por 227,1 millones de USD (21.980 millones de INR) de presión de costos y 115,9 millones de USD (11.220 millones de INR) de presión de volumen. Estas cifras muestran cómo los precios de venta y los costos de producción pueden superar los cambios en los volúmenes.
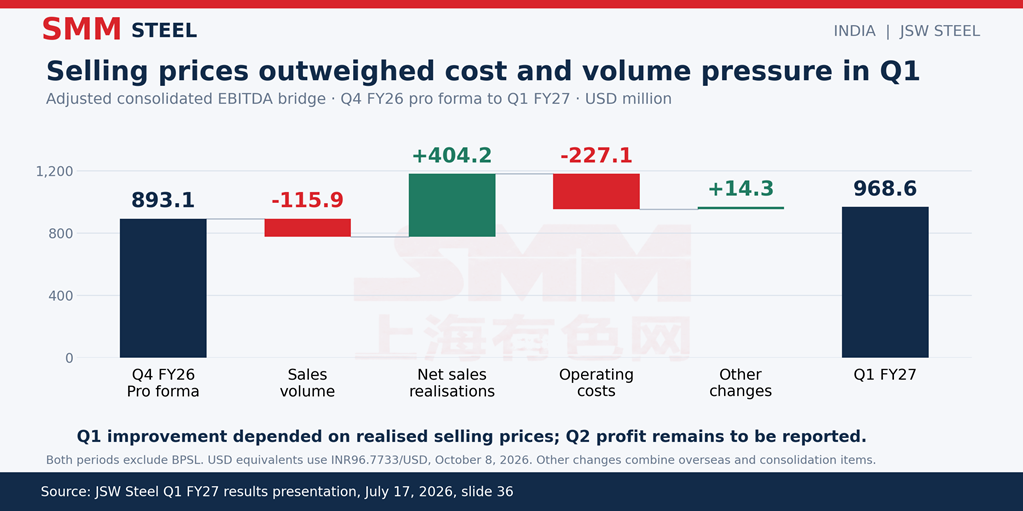
La dirección explicó en julio que los aumentos de precios anteriores se trasladaron a las realizaciones del primer trimestre con retraso, mientras que los costos de los insumos aumentaron. Ese calendario importa: las cotizaciones de HRC de octubre proporcionan una referencia para el trimestre octubre–diciembre, en lugar de evidencia del precio de venta promedio de JSW en julio–septiembre.
Por lo tanto, el repunte de la producción establece una mejora operativa. Su contribución a las ganancias depende de la conversión de ventas, la mezcla de productos, los precios realizados y el costo de producir las toneladas adicionales.
Estrategia de negocio: la demanda interna y la mezcla de productos respaldan la colocación
Los clientes nacionales representaron el 89% de las ventas del primer trimestre de las operaciones indias, mientras que los productos de valor agregado y especiales representaron el 61%. La dirección también informó de ventas más fuertes de productos planos. Esta mezcla establecida conecta la producción adicional con la demanda industrial interna y los productos diferenciados, aunque aún se necesita el desglose de ventas del segundo trimestre para evaluar la asignación real del trimestre.
Perspectivas: los próximos resultados deben conectar toneladas con ganancias
Los resultados financieros del 23 de octubre deberían mostrar si las ventas siguieron el ritmo de la producción, cómo evolucionaron las realizaciones internas y de exportación, y cómo afectaron los costos de los insumos al EBITDA por tonelada. De cara al tercer trimestre, la aceptación por parte de los compradores de precios internos más altos del HRC, la rampa de aumento del BF-3 y las reservas de exportación confirmadas determinarán cuánto de la recuperación operativa se convierte en ganancias adicionales.