I. Operaciones del mercado spot de electricidad
Del 7 al 13 de septiembre, las temperaturas en China mostraron un claro patrón de «norte más fresco, sur más cálido». Entre el 7 y el 9 de septiembre, el aire frío avanzó hacia el sur a través del norte y el noreste de China, provocando un descenso notable de la temperatura en Shandong y regiones vecinas, mientras que una depresión tropical sobre el mar de China Meridional trajo nuevas lluvias al sur de China más adelante en la semana. Más allá del clima, los costos del combustible se convirtieron en un soporte cada vez más importante para los precios spot de la electricidad. Al 11 de septiembre, el carbón térmico CCTD Qinhuangdao de 5.500 kcal subió a 754 RMB/t, mientras que el carbón de 5.000 kcal y 4.500 kcal aumentó a 684 RMB/t y 617 RMB/t, respectivamente. Los precios de llegada del GNL de SMM China subieron de 26,16 USD/MMBtu el 7 de septiembre a un máximo semanal de 28,81 USD/MMBtu el 10 de septiembre, mientras que los precios promedio del GNL en el este de Guangdong aumentaron de 5.860 RMB/t a 6.005 RMB/t el 9 de septiembre. El encarecimiento del carbón y el gas elevó los costos marginales de la generación térmica y a gas, mientras que la producción renovable, las condiciones de carga y los flujos eléctricos interprovinciales siguieron determinando los movimientos de precios a corto plazo.
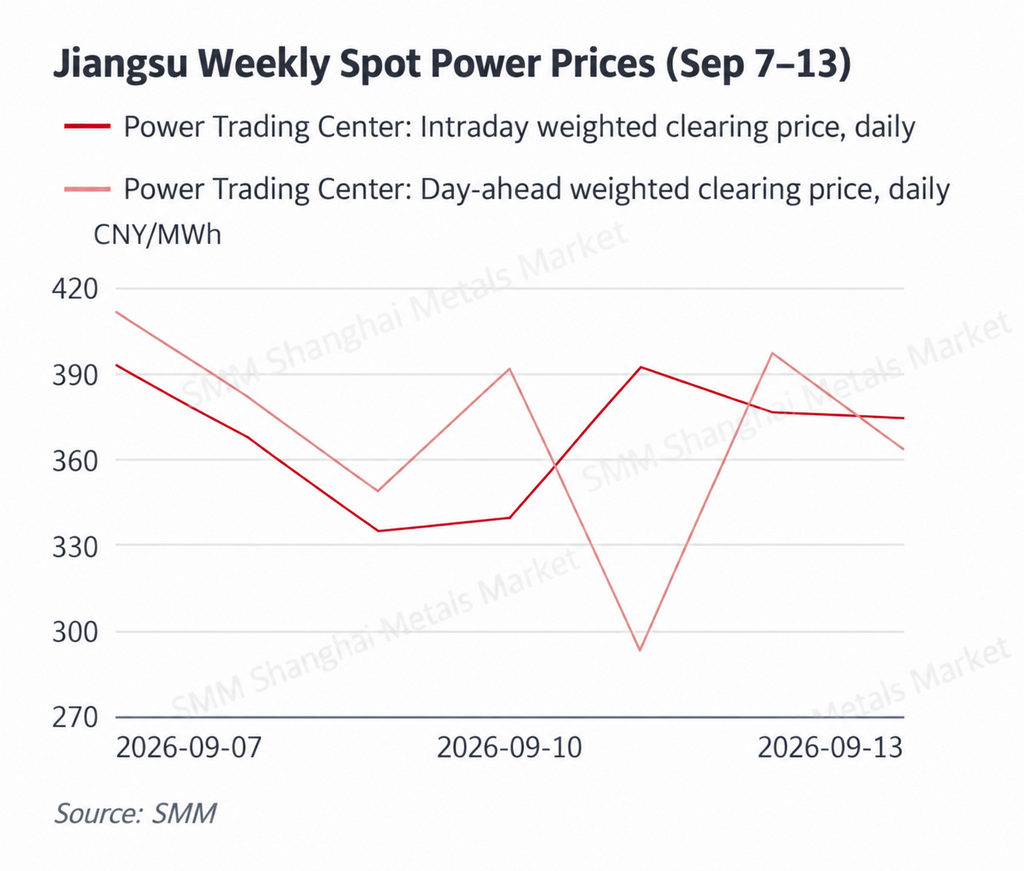
Los precios en Shandong bajaron primero y luego repuntaron, ya que el enfriamiento redujo la carga, mientras que el mayor costo del carbón limitó las caídas. El precio promedio en tiempo real del lado de generación en Shandong cayó de 398,27 RMB/MWh el 7 de septiembre a 287,52 RMB/MWh el 9 de septiembre y se mantuvo relativamente bajo en 298,58 RMB/MWh el 10 de septiembre. Luego, los precios repuntaron a 412,64 RMB/MWh el 11 de septiembre y 413,72 RMB/MWh el 13 de septiembre. El promedio semanal se situó en aproximadamente 352,08 RMB/MWh. El aire frío redujo las temperaturas en torno a 4–6 °C del 7 al 9 de septiembre, con mínimas en el norte de Shandong que cayeron a alrededor de 14–16 °C, reduciendo de forma significativa la demanda de refrigeración. A medida que las temperaturas se recuperaron más adelante en la semana, la carga también mejoró. Mientras tanto, el carbón CCTD Qinhuangdao de 5.500 kcal siguió subiendo de 741 RMB/t a 754 RMB/t. Dado que la generación a carbón sigue desempeñando un papel importante en la fijación marginal de precios en Shandong, el mayor costo del combustible actuó principalmente como un piso para las ofertas, mientras que los cambios en la producción renovable y las condiciones de carga impulsaron el repunte intrasemanal.
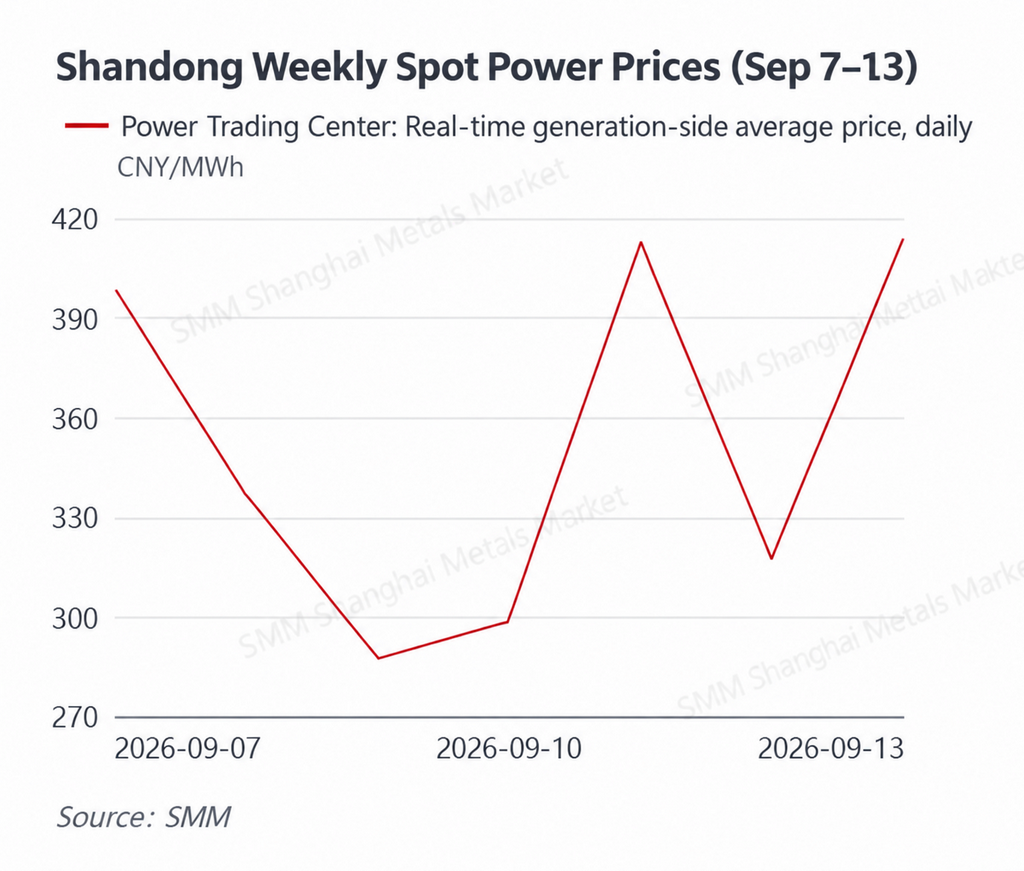
Guangdong pasó de niveles altos al inicio de la semana a precios más bajos posteriormente, ya que la fuerte demanda de refrigeración y los costos de la generación a gas respaldaron los precios al principio, antes de que las lluvias debilitaran la carga. El precio medio del lado de la generación en el mercado diario de Guangdong subió de 456,52 RMB/MWh el 7 de septiembre a 481,47 RMB/MWh el 8 de septiembre, antes de descender gradualmente a 353,27 RMB/MWh el 11 de septiembre y cerrar en 372,13 RMB/MWh el 13 de septiembre. La media semanal del mercado diario fue de aproximadamente 417,06 RMB/MWh. Los precios en tiempo real fueron más volátiles, alcanzando 611,49 RMB/MWh y 601,14 RMB/MWh el 7 y 8 de septiembre, respectivamente, antes de caer a 359,83 RMB/MWh el 10 de septiembre y estabilizarse en torno a 376–394 RMB/MWh durante el fin de semana. La media semanal en tiempo real fue de aproximadamente 451,57 RMB/MWh. El clima soleado y cálido entre el 7 y el 10 de septiembre mantuvo una demanda de refrigeración relativamente resistente, pero las lluvias se intensificaron a partir del 11 de septiembre cuando la depresión tropical afectó al oeste de Guangdong y las zonas costeras, debilitando la demanda de aire acondicionado. Al mismo tiempo, los precios del GNL en el este de Guangdong subieron de 5.860 RMB/t a 6.005 RMB/t, mientras que los precios de llegada del GNL de SMM China alcanzaron hasta 28,81 USD/MMBtu. El aumento de los costes del gas proporcionó, por tanto, un mayor soporte a los costes marginales de generación con gas.
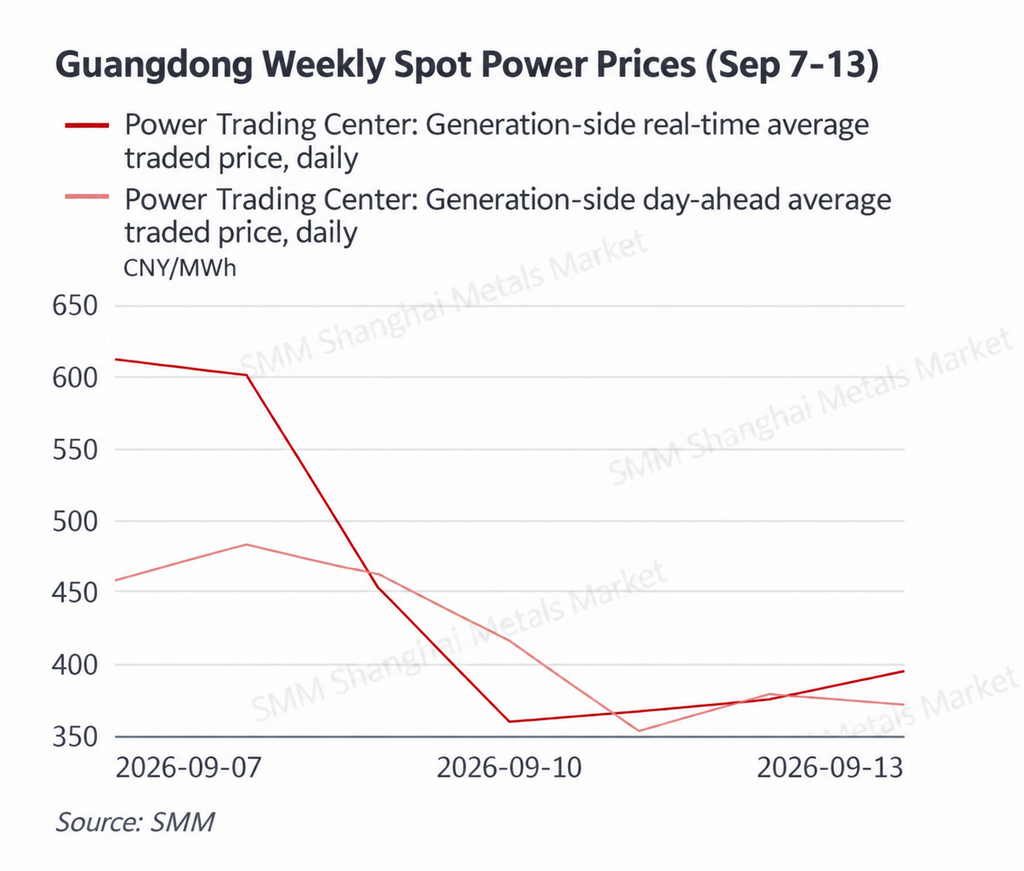
Jiangsu se mantuvo volátil, con una demanda estacional más débil compensada por mayores costes de generación con carbón. El precio medio ponderado del mercado diario de Jiangsu cayó de 411,46 RMB/MWh a principios de semana a 293,28 RMB/MWh el 11 de septiembre, antes de recuperarse a 397,30 RMB/MWh el 12 de septiembre y terminar en 363,64 RMB/MWh el 13 de septiembre. La media semanal del mercado diario fue de aproximadamente 369,84 RMB/MWh. Los precios intradiarios oscilaron principalmente entre 335 RMB/MWh y 393 RMB/MWh, con una media de aproximadamente 368,39 RMB/MWh en la semana. El aire frío empujó las temperaturas a la baja desde unos 30 °C hasta 25–27 °C entre el 8 y el 10 de septiembre, reduciendo la demanda de refrigeración y limitando el margen para subidas sostenidas de precios. Sin embargo, la demanda industrial se mantuvo relativamente resistente, mientras que los mayores precios del carbón elevaron el coste marginal de las unidades de carbón. Como resultado, el mercado de Jiangsu reflejó un tira y afloja entre una demanda más débil y unos costes de generación más firmes, con medias diarias e intradiarias relativamente cercanas.
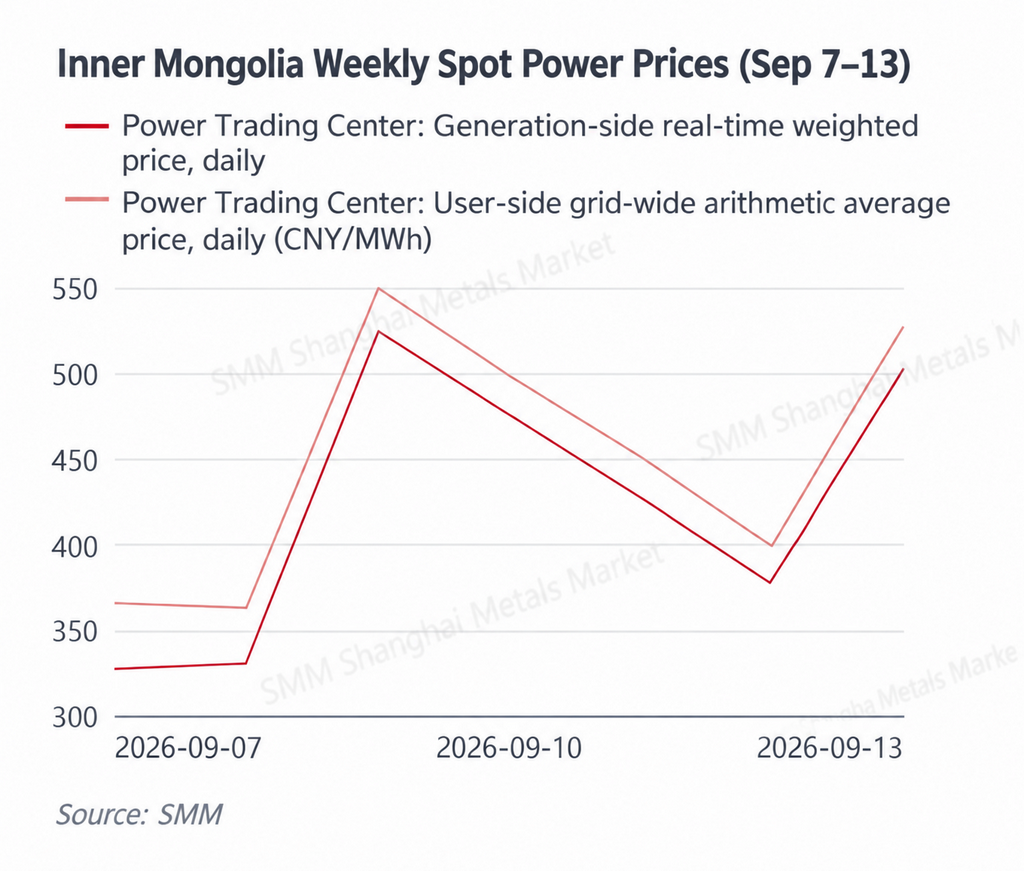
Mongolia Interior se fortaleció notablemente, ya que las fluctuaciones en la producción renovable amplificaron el impacto de los mayores costes marginales del carbón. El precio medio ponderado en tiempo real del lado de la generación subió de 327,84 RMB/MWh el 7 de septiembre a 524,74 RMB/MWh el 9 de septiembre, se mantuvo elevado en 476,43 RMB/MWh el 10 de septiembre y volvió a subir hasta 502,63 RMB/MWh el 13 de septiembre. El promedio semanal alcanzó aproximadamente 424,20 RMB/MWh, mientras que la media aritmética del lado del usuario en todo el sistema subió a aproximadamente 451,04 RMB/MWh. Con una alta proporción de generación eólica y solar, el mercado spot del oeste de Mongolia Interior sigue siendo muy sensible a la producción renovable y a las condiciones de exportación. Cuando la generación renovable es fuerte, los precios pueden caer rápidamente; cuando la producción no alcanza lo esperado y se recurre más a las unidades térmicas, los mayores precios del carbón pueden trasladarse más directamente a las ofertas marginales. Por lo tanto, el aumento semanal no reflejó simplemente mayores costes del carbón, sino la interacción entre la volatilidad renovable y una mayor dependencia de la generación de respaldo a base de carbón.
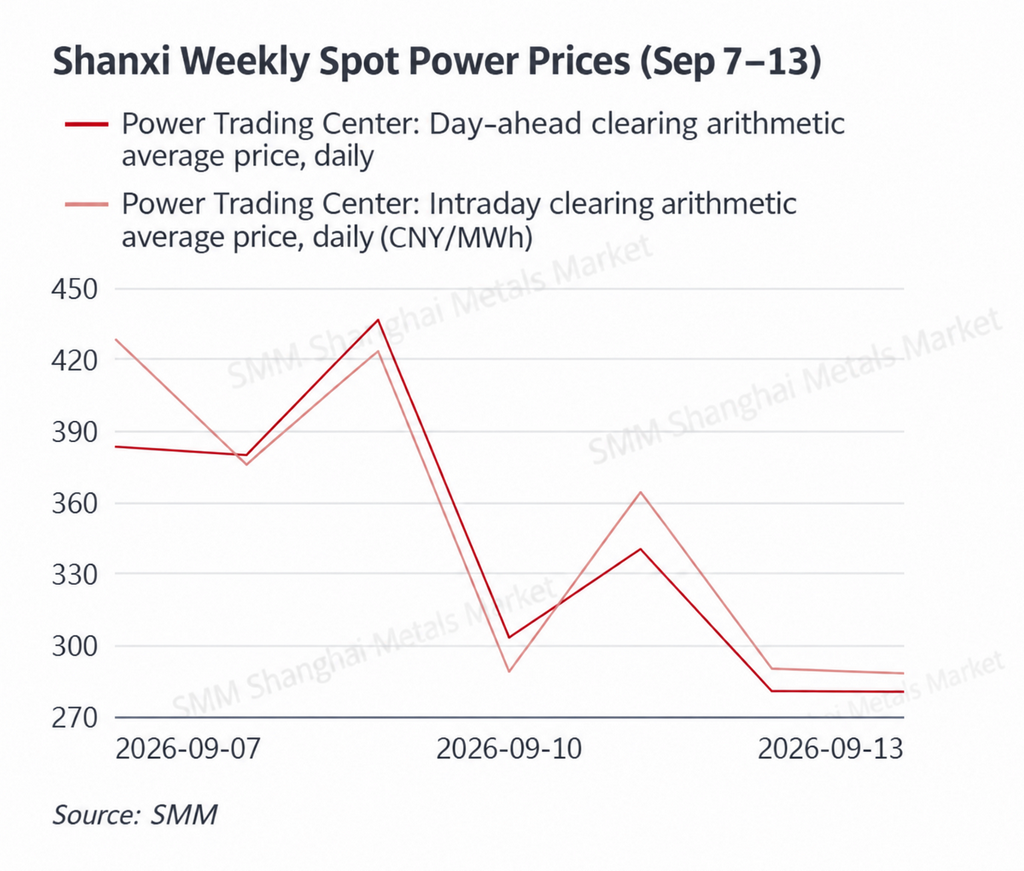
Shanxi pasó de niveles altos a principios de semana a un claro retroceso más adelante, ya que el mayor soporte del coste del carbón se vio compensado por condiciones de oferta y demanda más débiles. El precio medio aritmético del día anterior en Shanxi se mantuvo elevado entre 379 y 437 RMB/MWh durante el 7 y el 9 de septiembre, alcanzando 436,56 RMB/MWh el 9 de septiembre, antes de caer bruscamente a alrededor de 281 RMB/MWh el 12 y 13 de septiembre. El promedio semanal del día anterior fue de aproximadamente 343,38 RMB/MWh. Los precios intradiarios también bajaron de 428,47 RMB/MWh el 7 de septiembre a alrededor de 288–290 RMB/MWh durante el fin de semana, con un promedio semanal de aproximadamente 351,34 RMB/MWh. Shanxi tiene una proporción relativamente alta de generación a carbón, por lo que una oferta de carbón más ajustada y precios de combustible más altos siguieron respaldando los costes marginales de generación. Sin embargo, a medida que las temperaturas bajaron y las condiciones del sistema se relajaron más tarde en la semana, una carga más débil superó el soporte del lado de los costes y empujó los precios spot a la baja. Por lo tanto, los precios del carbón reforzaron el suelo del mercado, mientras que los picos de precios a corto plazo siguieron dependiendo de la carga real y de la demanda de exportación interprovincial.
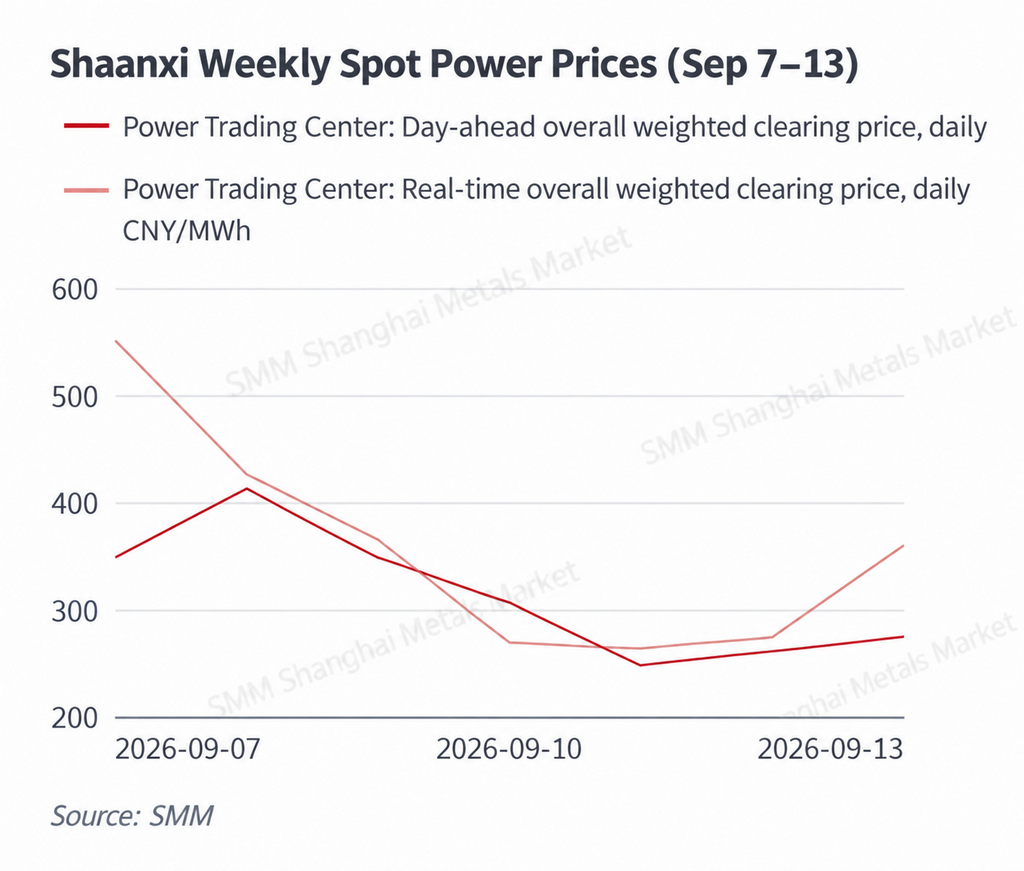
El centro de precios de Shaanxi se desplazó al alza en general, mientras que las condiciones ajustadas en tiempo real a principios de semana amplificaron el impacto de los costes de generación a carbón. El precio medio ponderado del día anterior en Shaanxi subió de 348,35 RMB/MWh el 7 de septiembre a 412,76 RMB/MWh el 8 de septiembre, antes de caer a 248,45 RMB/MWh el 11 de septiembre. El promedio semanal fue de aproximadamente 314,60 RMB/MWh. Los precios en tiempo real alcanzaron 550,73 RMB/MWh el 7 de septiembre, luego descendieron gradualmente a alrededor de 263–274 RMB/MWh entre el 10 y el 12 de septiembre, antes de repuntar a 359,74 RMB/MWh el 13 de septiembre. El promedio semanal en tiempo real fue de aproximadamente 358,43 RMB/MWh. La brecha de aproximadamente 44 RMB/MWh entre los promedios semanales en tiempo real y del día anterior indica que las condiciones operativas reales fueron en general más ajustadas de lo previsto en los pronósticos del día anterior. Las fluctuaciones a corto plazo en la generación renovable aumentaron la sensibilidad del mercado a la generación térmica de respaldo, mientras que los precios más altos del carbón elevaron el costo marginal de las unidades térmicas cuando la generación renovable fue insuficiente.
En general, los precios promedio semanales en los seis mercados monitoreados fueron más altos que en la semana anterior, pero los movimientos intrasemanales en varias provincias mostraron un claro patrón de pico y retroceso. El clima más fresco redujo la demanda de electricidad en Shandong, Shanxi y otros mercados del norte, lo que normalmente presionaría a la baja los precios spot, mientras que los precios más altos del carbón limitaron la magnitud de la caída. Guangdong enfrentó una presión alcista adicional por el aumento de los costos del GNL, lo que fortaleció el soporte de costos de la generación a gas. En el oeste de Mongolia Interior y Shaanxi, los precios del carbón no determinaron por sí solos la dirección de los precios, pero los costos más altos del combustible amplificaron los precios marginales durante los períodos de menor generación renovable y mayor despacho térmico. A medida que las temperaturas continúen moderándose hasta mediados de septiembre, el mercado se centrará cada vez más en el ritmo de recuperación del suministro de carbón, la persistencia de los altos precios del GNL, la generación renovable y los cambios en los flujos interprovinciales de electricidad.
Energía primaria
7–13 de septiembre
Carbón térmico: La demanda del sector eléctrico entró en la temporada intermedia, pero una lenta recuperación de la oferta mantuvo los precios CCTD en tendencia alcista.
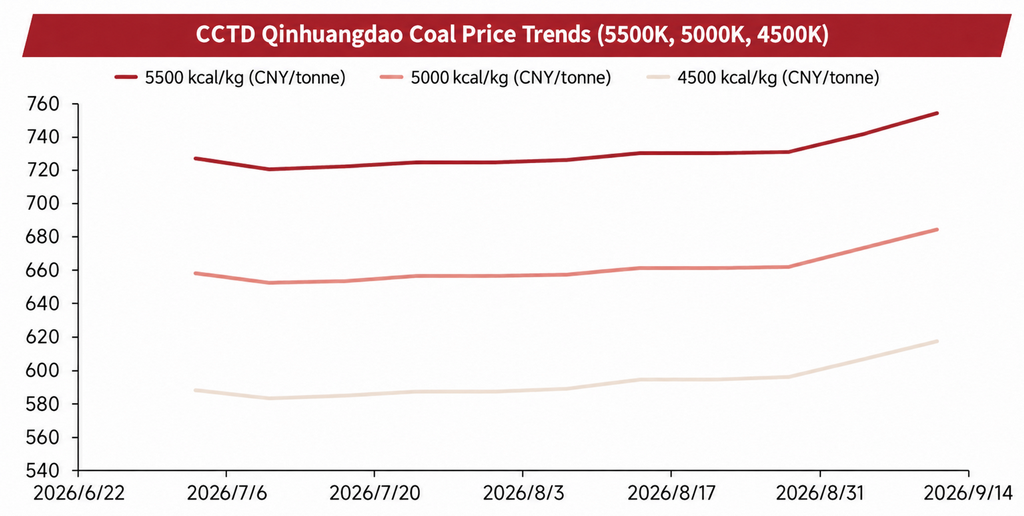
Al 11 de septiembre, el carbón térmico CCTD de Qinhuangdao de 5.500 kcal se evaluó en 754 RMB/t, un aumento de 13 RMB/t respecto al 4 de septiembre. El grado de 5.000 kcal subió 11 RMB/t hasta 684 RMB/t, mientras que el grado de 4.500 kcal aumentó 11 RMB/t hasta 617 RMB/t. Tras la temporada de demanda máxima de verano, el consumo de energía térmica ya ha comenzado a disminuir, pero los precios del carbón siguieron subiendo, lo que sugiere que el último repunte ha sido impulsado más por restricciones de oferta y tensión en la cadena de circulación que por una mayor demanda de los usuarios finales. La producción nacional de carbón se mantuvo por debajo de los niveles del año anterior en agosto y, aunque la contracción se redujo respecto a julio, el ritmo de recuperación de la oferta siguió siendo relativamente lento.
Demanda: A medida que el aire frío se intensificó en el norte de China, la demanda de refrigeración disminuyó rápidamente y el consumo de carbón de las centrales eléctricas costeras entró en una tendencia estacional a la baja. Las adquisiciones se centraron cada vez más en entregas por contrato a plazo y reposiciones spot limitadas. Al mismo tiempo, la mayor generación hidroeléctrica a principios de otoño desplazó parte de la demanda de generación térmica. La demanda de transporte marítimo costero también se debilitó, reflejando una menor disposición de las centrales eléctricas a perseguir precios spot más altos. En general, el soporte de la demanda para los precios del carbón se ha debilitado significativamente desde el período pico del verano.
Oferta: Las inspecciones de seguridad en las principales regiones productoras se mantuvieron relativamente estrictas, mientras que algunas minas aún no habían restablecido plenamente la producción tras interrupciones anteriores. Esto mantuvo limitada la elasticidad de la oferta a corto plazo. Los aumentos anteriores en los precios en boca de mina también habían comprimido los márgenes para los envíos a los puertos del norte, limitando la reposición de los inventarios portuarios. Más recientemente, la economía del transporte ha comenzado a mejorar y algunas ofertas de carbón importado se han suavizado, lo que sugiere que la fase más ajustada de la oferta puede aliviarse gradualmente. Que los precios del carbón puedan seguir subiendo dependerá cada vez más del ritmo de recuperación de la producción nacional y del momento del almacenamiento invernal.
Inventarios: Al 11 de septiembre, los inventarios en nueve puertos del borde del mar de Bohai se situaban en torno a 24,13 millones de toneladas, una caída de aproximadamente 0,30 millones de toneladas semana a semana, mientras que los inventarios en las centrales eléctricas de ocho provincias costeras aumentaron a alrededor de 35,57 millones de toneladas. Esta divergencia sigue siendo importante: los inventarios portuarios relativamente ajustados continúan respaldando las ofertas spot, mientras que las existencias cómodas en los usuarios finales reducen la urgencia de comprar a precios más altos. Por lo tanto, el mercado sigue caracterizándose por “puertos ajustados pero centrales eléctricas adecuadamente abastecidas”. Es probable que los precios del carbón conserven soporte a corto plazo, aunque la debilidad estacional de la demanda y la recuperación gradual de la oferta pueden limitar el ritmo de nuevas subidas.
GNL: Los precios del GNL entregado en China subieron rápidamente, mientras que los precios del este de Guangdong comenzaron a seguir el aumento.
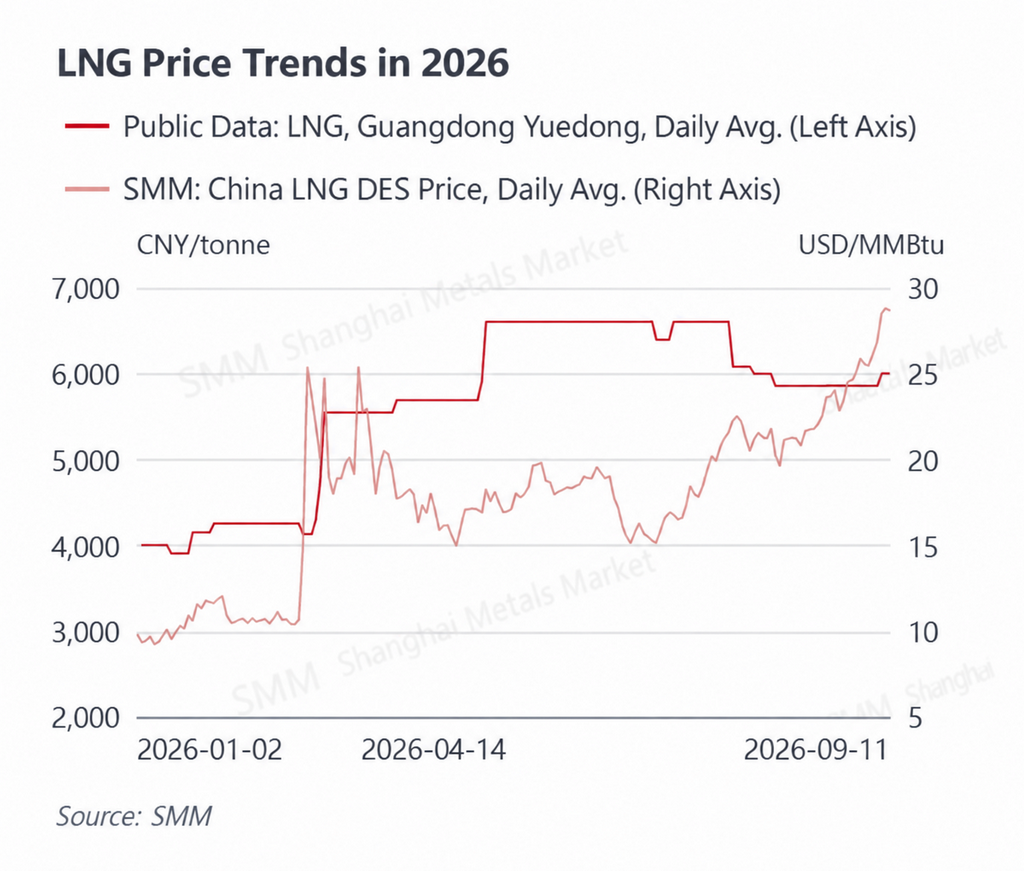
Los precios de llegada de GNL de China de SMM continuaron subiendo durante la semana, de 26,16 USD/MMBtu el 7 de septiembre a 26,88 USD/MMBtu el 8 de septiembre, 28,51 USD/MMBtu el 9 de septiembre y un máximo semanal de 28,81 USD/MMBtu el 10 de septiembre. Los precios se mantuvieron elevados en 28,65 USD/MMBtu el 11 de septiembre. Los precios del GNL del este de Guangdong subieron de 5.860 RMB/t a 6.005 RMB/t el 9 de septiembre y se mantuvieron en ese nivel a partir de entonces, lo que indica que el aumento anterior en los costos spot internacionales había comenzado a trasladarse a los precios nacionales del GNL costero.
Mercado nacional: Los mayores costos de gas de alimentación aguas arriba, junto con el mantenimiento en algunas instalaciones de licuefacción, ajustaron temporalmente la oferta nacional de GNL y fortalecieron la fijación de precios por parte de los vendedores. Sin embargo, China sigue en un período estacional de demanda de gas relativamente moderada, y los usuarios industriales han mostrado una disposición limitada a aceptar precios marcadamente más altos. Por lo tanto, los precios nacionales del GNL han subido más lentamente que los costos spot importados. Al mismo tiempo, los contratos de GNL a plazo y el gas por gasoducto siguen representando una gran parte de la oferta nacional, lo que reduce la dependencia de cargamentos spot costosos y ralentiza la transmisión de los picos de precios internacionales.
Mercado internacional: Los precios spot del GNL asiático continuaron fortaleciéndose en medio de primas elevadas por riesgo de suministro, expectativas de compras invernales y competencia por cargamentos flexibles. El mantenimiento en algunas instalaciones de suministro y la menor disponibilidad de cargamentos spot añadieron presión alcista. Para el mercado eléctrico de Guangdong, el aumento de los precios del GNL del este de Guangdong a 6.005 RMB/t eleva directamente el costo marginal de generación de las unidades a gas, fortaleciendo el soporte de costos para los precios spot de la electricidad durante los períodos de alta carga o cuando la generación renovable es débil.
Revisión meteorológica
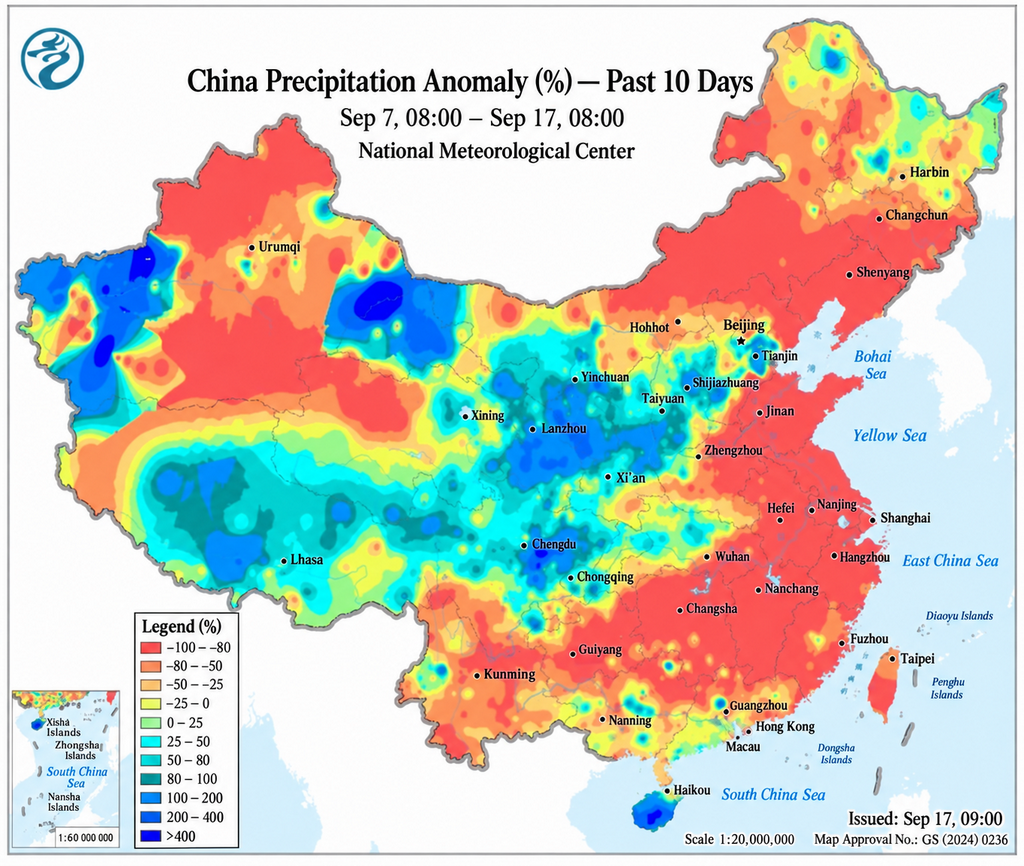
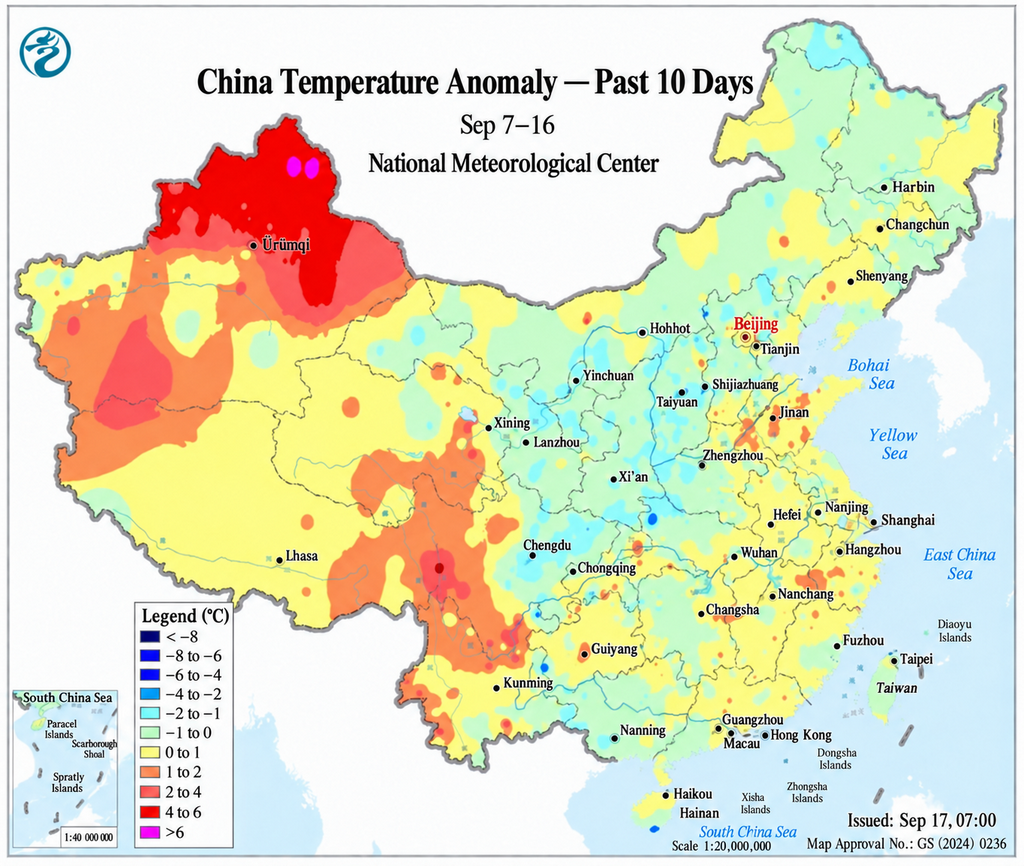
Durante el 7–13 de septiembre, China experimentó un patrón general de “norte más frío, sur más cálido”, con enfriamiento en el norte junto con lluvias más intensas en partes del sur de China. Del 7 al 9 de septiembre, un sistema moderado de aire frío se desplazó hacia el sur a través del norte y noreste de China, provocando descensos de temperatura de alrededor de 4–6 °C. Las zonas costeras de Shandong también experimentaron vientos del norte más fuertes, mientras que la amplitud térmica diurna se amplió significativamente en las regiones del norte.
En el sur de China, la principal perturbación meteorológica provino de una depresión tropical sobre el mar de China Meridional. Del 11 al 13 de septiembre, las lluvias aumentaron en el sur de Guangdong, Hainan y el sur de Guangxi, y algunas zonas de Guangdong registraron lluvias fuertes a torrenciales. Guangdong permaneció caluroso y húmedo durante la primera mitad de la semana, con temperaturas máximas en torno a 34 °C que respaldaron la demanda de refrigeración. Una vez que las lluvias se intensificaron más tarde en la semana, la carga de aire acondicionado se debilitó. En Shandong, las temperaturas máximas se situaron principalmente en torno a 29–33 °C, cayendo bruscamente a principios de la semana antes de recuperarse. Jiangsu también se enfrió a alrededor de 25–27 °C durante el 8–10 de septiembre antes de que las temperaturas se recuperaran gradualmente a partir del 12 de septiembre.
En adelante, el principal foco meteorológico seguirá desplazándose del calor persistente del verano hacia la actividad de aire frío otoñal y los sistemas meteorológicos tropicales. A medida que la demanda de refrigeración se desvanezca aún más en el norte de China, es probable que los impactos meteorológicos en los precios spot de la electricidad se transmitan más a través de la generación eólica y solar, las lluvias y las desviaciones de las previsiones de carga a corto plazo que a través de una demanda sostenida por altas temperaturas.
II. Novedades clave en el mercado eléctrico de China
El 9 de septiembre, la Oficina Reguladora de Energía del Este de China anunció que el mercado spot de electricidad de Anhui había entrado en operación formal. Anhui se convirtió en el noveno mercado spot de electricidad de nivel provincial en China, y el segundo en el delta del río Yangtsé, en pasar a operación formal. El mercado había estado en operación de prueba con liquidación continua desde el 31 de diciembre de 2024, durante más de 18 meses. Todas las unidades públicas de carbón despachadas provincialmente participan presentando tanto cantidades como precios, los generadores renovables participan plenamente en el mercado, todos los usuarios comerciales e industriales participan solo con cantidades, y se permite que el almacenamiento de energía independiente presente tanto cantidades como precios.
El 9 de septiembre, la Oficina Reguladora de Energía de Jiangsu de la Administración Nacional de Energía publicó el “Anuncio sobre la consulta pública de las Normas de implementación del mercado de servicios auxiliares de rampa de Jiangsu (proyecto para comentarios)”. El mecanismo propuesto está diseñado para abordar los cambios rápidos en la carga neta del sistema a medida que aumenta la penetración renovable, al tiempo que amplía los canales de ingresos basados en el mercado para la generación térmica, el almacenamiento de energía y otros recursos flexibles. La introducción de un servicio de rampa dedicado ampliaría aún más la estructura de ingresos del almacenamiento en Jiangsu más allá del simple arbitraje pico-valle y mejoraría la flexibilidad del sistema a corto plazo.
A principios de septiembre, Tianjin abrió una consulta pública sobre el “Aviso sobre la promoción de la participación directa plena en el mercado eléctrico de los usuarios de electricidad de 35 kV y superiores (proyecto para comentarios)”. El proyecto propone exigir a los usuarios comerciales e industriales de 35 kV y superiores que aún estén bajo adquisición por agente de red que completen el registro en el mercado antes de finales de 2026, ya sea como usuarios mayoristas o minoristas. La medida ampliaría aún más la participación directa en el mercado entre los grandes usuarios y aumentaría la demanda de negociación a medio y largo plazo, paquetes minoristas y gestión del riesgo de mercado.
El 11 de septiembre, la Comisión Provincial de Desarrollo y Reforma de Guizhou abrió una consulta sobre las “Normas de implementación para la subasta del mecanismo de desarrollo sostenible de proyectos incrementales de energía renovable” y las “Normas de implementación para el mecanismo de liquidación de precios de desarrollo sostenible de energía renovable”. Las normas propuestas aclaran aún más el marco de subasta y liquidación para los precios del mecanismo de energía renovable. Para los proyectos incrementales, los volúmenes y precios de electricidad del mecanismo se determinarían mediante licitación competitiva, con el volumen del mecanismo limitado al 90 % de la generación total conectada a la red del proyecto durante el período aplicable. Esto vincularía aún más los ingresos de los proyectos renovables tanto a los precios de mercado como a la liquidación de precios del mecanismo.
La 16.ª Reunión Ministerial de Energía de APEC se celebró en Pekín los días 10 y 11 de septiembre. La reunión se centró en tres prioridades: acceso energético de alta calidad, empoderamiento bidireccional entre la inteligencia artificial y los sistemas energéticos, y una cooperación energética más profunda en Asia-Pacífico. Los debates también abarcaron el apoyo mutuo transfronterizo de electricidad, la seguridad energética y la coordinación de sistemas eléctricos cada vez más dependientes de energías renovables. Estos temas destacan la creciente importancia de la optimización regional de recursos y la capacidad flexible del sistema eléctrico a medida que la penetración renovable continúa aumentando.