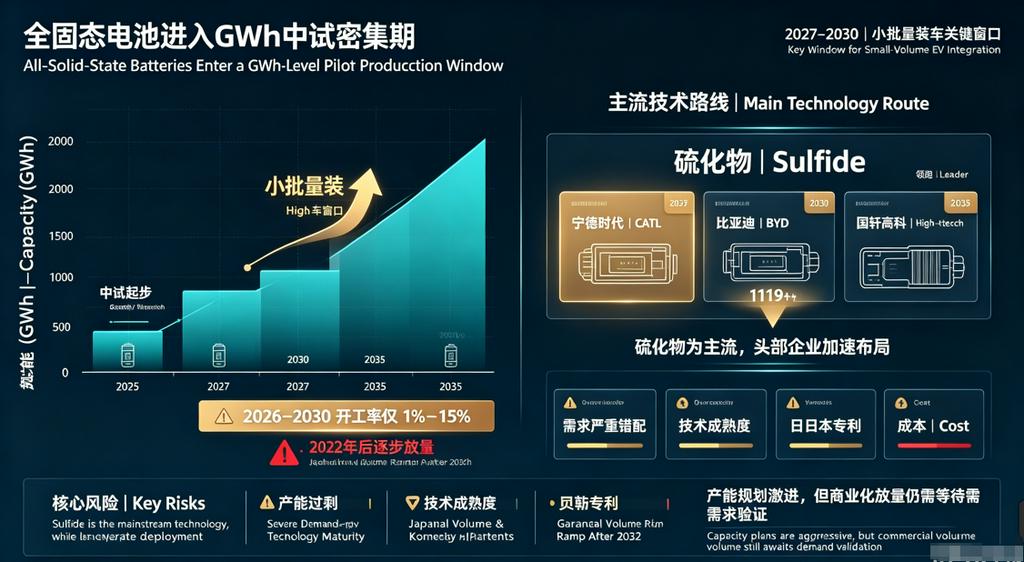
Puntos clave: Las baterías de estado sólido han entrado en un período intensivo de producción piloto a escala de GWh, con 2027–2030 como la ventana clave para la instalación en vehículos en pequeños lotes. Se espera que la capacidad planificada supere los 1.119 GWh para 2035, pero la tasa de utilización entre 2026 y 2030 será solo del 1 %–15 %, lo que indica un grave desajuste de la demanda, con un aumento de volumen que solo comenzará gradualmente después de 2032. La ruta de sulfuros es la principal, con CATL, BYD, Gotion High-tech y otros a la cabeza; los riesgos residen en el exceso de capacidad, la madurez tecnológica, las patentes japonesas y surcoreanas, y el costo.
Notas:
El análisis de la capacidad de baterías de estado sólido se divide en Parte 1 y Parte 2. La Parte 1 cubre las baterías sólido-líquidas, y la Parte 2 cubre las baterías de estado sólido. Como ruta de transición hacia las baterías de estado sólido, las baterías sólido-líquidas también existirán durante mucho tiempo; por ahora, se analizan dentro del sistema de baterías de estado sólido. Las baterías sólido-líquidas incluyen baterías de gel, baterías híbridas sólido-líquidas, baterías cuasi de estado sólido y baterías semisólidas. Para baterías con una proporción de masa de electrolito líquido del 5 %–20 %, se añade una estructura de electrolito sólido para contener una pequeña cantidad de electrolito líquido.
Análisis de la capacidad de baterías de estado sólido (Parte 1): Las baterías sólido-líquidas como vanguardia: una ruta de transición con auge tanto de oferta como de demanda
Análisis de la capacidad de baterías de estado sólido (Parte 2): Despliegue intensivo de la producción piloto de baterías de estado sólido: desajuste entre planificación de capacidad y demanda
Este artículo es la Parte 2: el estado de la capacidad de las baterías de estado sólido, es decir, las baterías totalmente de estado sólido.
Datos: Estos datos de capacidad se basan en la planificación de capacidad de las empresas y en el análisis del modelo de demanda de SMM. Los datos a mediano y largo plazo, en particular, dependen del modelo de demanda de SMM.
Los datos finales estarán sujetos a los datos de capacidad publicados oficialmente por las empresas.
1. Etapa de la industria: del laboratorio a la producción piloto de GWh; 2027–2030 es la ventana clave
Según las estadísticas de la tabla, las baterías de estado sólido (principalmente totalmente de estado sólido) han pasado de la I+D de laboratorio a un período intensivo de construcción de líneas piloto. De 2024 a 2026, se han puesto en marcha o completado múltiples líneas piloto y líneas experimentales totalmente de estado sólido. Las empresas representativas incluyen CATL, BYD, Gotion High-tech, Qingtao, WeLion, CALB, EVE Energy, Farasis Energy, Tailan New Energy y otras.
Hitos típicos:
CATL: la línea piloto de estado totalmente sólido de sulfuro de 5 GWh en Hefei se puso en marcha en mayo de 2025; la Fase I de la base de estado totalmente sólido de Yibin se puso en marcha en julio de 2026, con una densidad energética por celda superior a 500 Wh/kg.
BYD: la línea piloto de estado totalmente sólido de sulfuro de 2 GWh en Shenzhen Pingshan se puso en marcha en febrero de 2026, con un rendimiento estable del 82 %; la primera fase de la línea de producción en masa de 20 GWh en Chongqing Bishan está prevista para el tercer trimestre de 2026, con instalación en vehículos en pequeños lotes en el primer trimestre de 2027 y un plan a largo plazo de 100 GWh.
Gotion High-tech: la línea experimental de estado totalmente sólido de 0,2 GWh en Hefei se completó en mayo de 2025; se espera que la línea de producción en masa de 2 GWh entre en fase de puesta en marcha de equipos a finales de 2026 y comience la producción en pequeños lotes en 2027.
Qingtao Energy: la línea piloto de estado totalmente sólido de 0,1 GWh en Kunshan ya está en funcionamiento.
WeLion New Energy: base de pruebas a pequeña escala de estado totalmente sólido de 0,6 GWh en Shenzhen Pingshan, con planes de lograr la producción en masa de estado totalmente sólido alrededor de 2027.
CALB: capacidad de producción piloto de baterías de estado sólido de 0,2 GWh en Changzhou.
EVE Energy: la Fase I de 60 Ah de la base de Chengdu se completó en diciembre de 2025; la Fase II, con una capacidad anual de 100 MWh, se entregará en diciembre de 2026.
Farasis Energy: línea piloto de estado totalmente sólido de sulfuro de 0,2 GWh en Ganzhou; se han enviado muestras de celdas de 60 Ah a clientes de robótica.
Tailan New Energy: el proyecto de baterías de estado totalmente sólido de 3,5 GWh en Qianjiang, Hubei, se completó en junio de 2026, con una Fase I de 0,5 GWh.
Sunwoda: línea de muestras de 0,2 GWh; batería polimérica de estado totalmente sólido de 400 Wh/kg, con validación de instalación en vehículos prevista para completarse en 2026.
En general, 2025-2026 es un período de implantación intensiva de líneas piloto, en 2027 se entrará en la validación de instalación en vehículos en pequeños lotes y alrededor de 2030 el objetivo es la producción en masa a gran escala.
2. Planificación de capacidad: expansión exponencial, superando los 1.100 GWh para 2035
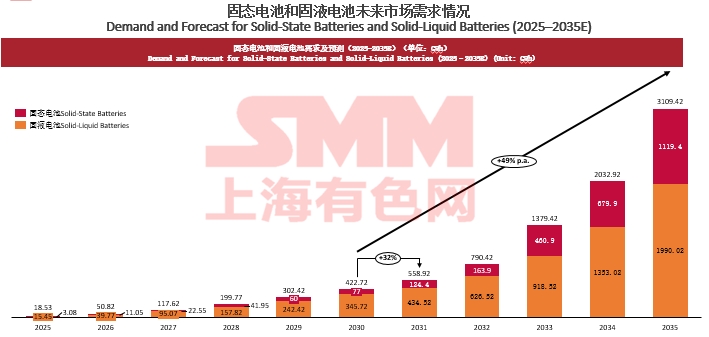
Según los datos resumidos en la tabla, la capacidad planificada de baterías de estado sólido crecerá de 3 GWh en 2025 a 1.119 GWh en 2035, mostrando una expansión exponencial:
La capacidad de las baterías de estado sólido crecerá de 3 GWh en 2025 a 77 GWh y 1.119 GWh en 2030 y 2035, respectivamente.
Entre esta capacidad, la capacidad planificada aumentará significativamente después de 2033, principalmente por los planes a largo plazo de la base Bishan de BYD, la base Yibin de CATL, el proyecto Qianjiang de Tailan, WeLion, Qingtao y otros. Sin embargo, cabe señalar que estas cifras son en su mayoría capacidad planificada por las empresas, y la implementación real está limitada por múltiples factores como el rendimiento, los equipos, el capital y la validación por parte de los clientes.
3. Demanda y tasa de utilización: grave desajuste a corto plazo, ajuste gradual solo después de 2033
En comparación con la planificación de capacidad, la liberación de la demanda de baterías de estado sólido claramente va a la zaga, y la expansión de capacidad puede replicar el modelo de las baterías de litio líquido.
De 2026 a 2030, la tasa de utilización de las baterías de estado sólido será solo del 1 % al 15 %, lo que indica que la planificación de capacidad supera con creces la demanda real a corto plazo. Un gran número de líneas piloto y líneas experimentales se encuentran en fase de validación y aún no han generado envíos efectivos. La tasa de utilización aumentará al 28 % en 2031, saltará al 69 % en 2032 y se estabilizará en el 73 %–89 % después de 2033. Esto significa que el verdadero aumento de volumen a gran escala de las baterías de estado sólido puede producirse después de 2032–2033, creando un cierto desfase temporal con la expectativa generalizada de la industria de una «producción a gran escala para 2030».
4. Rutas tecnológicas: sulfuro como corriente principal, con óxido / polímero / compuesto en paralelo
El panorama tecnológico de las baterías de estado sólido muestra un patrón de «sulfuro como corriente principal, con múltiples rutas en paralelo».
Ruta de sulfuro: CATL, BYD, Gotion High-tech, Sanwei Battery, Jiugong New Energy, Zhongke Yuanben, Enpower, etc. Los electrolitos de sulfuro tienen una alta conductividad iónica, pero una estabilidad al aire deficiente, un coste elevado y barreras de patentes concentradas en Japón y Corea del Sur.
Ruta de óxido: algunas empresas adoptan rutas compuestas de óxido, como Qingtao y WeLion.
Ruta de polímero: Sunwoda, Shenlan Huize, Solid Ion Energy, etc.
Ruta compuesta: Shandong Chuanglu adopta una ruta compuesta de «sulfuro + óxido + polímero» y afirma una reducción de costes del 80 %–90 % en comparación con el sulfuro puro.
Haluro / compuesto de sulfuro-haluro: EVE Energy adopta un electrolito sólido compuesto de sulfuro-haluro.
En general, el sulfuro es la ruta principal más observada para las baterías de estado sólido, pero es la más difícil de ingeniería; las rutas compuestas se han convertido en una dirección de exploración importante para la reducción de costos y la mejora de la interfaz.
5. Panorama corporativo: principales fabricantes de baterías + nuevas fuerzas + fabricantes de automóviles en competencia tripartita
Los actores de baterías de estado sólido se pueden dividir en tres categorías.
Principales fabricantes de baterías: CATL, BYD, Gotion High-tech, CALB, EVE Energy, Farasis Energy, Sunwoda, etc. Tienen fuertes recursos de capital y clientes, pero son cautelosos al elegir rutas tecnológicas.
Nuevas fuerzas de baterías de estado sólido: Qingtao, WeLion, Tailan, Enpower, Heyuan Lithium Innovation, Xinjie Energy, Jinyu New Energy, Jiugong New Energy, etc. Se centran en nichos de baterías de estado sólido, y algunos ya han logrado producción piloto o entregas en pequeños lotes.
Fabricantes de automóviles y actores intersectoriales: Dongfeng Motor, Chery, Geely, SAIC y otros se están posicionando en baterías de estado sólido mediante desarrollo interno o cooperación para ganar influencia en las baterías de potencia de próxima generación.
En cuanto a la distribución regional, Jiangsu, Anhui, Guangdong, Zhejiang, Sichuan, Shandong y Henan son áreas concentradas para proyectos de baterías de estado sólido. Hefei en Anhui, Suzhou/Changzhou en Jiangsu, Shenzhen/Zhuhai en Guangdong, Huzhou/Hangzhou en Zhejiang y Yibin/Chengdu en Sichuan han formado clústeres industriales.
6. Riesgos y desafíos: sobrecapacidad, madurez tecnológica, patentes y costos
Riesgo de sobrecapacidad: la tasa de utilización de 2026 a 2030 será extremadamente baja, y una gran cantidad de capacidad planificada puede retrasarse o cancelarse.
Madurez tecnológica insuficiente: las baterías de estado sólido aún enfrentan problemas centrales como interfaces sólido-sólido, presión de operación, vida útil del ciclo y estabilidad intrínseca de los materiales. Robin Zeng de CATL dijo una vez que la madurez tecnológica de las baterías de estado sólido es solo TRL-4.
Barreras de patentes: las patentes centrales de electrolitos de sulfuro están dominadas por empresas japonesas y surcoreanas, y las empresas chinas enfrentan riesgos de FTO al expandirse al extranjero.
Costo elevado: El costo actual de las baterías de estado sólido es muy superior al de las baterías líquidas, y la reducción de costos depende de la localización del sulfuro de litio, los electrolitos y los equipos.
Ciclo largo de validación de grado automotriz: Desde el muestreo hasta la designación pueden transcurrir entre 18 y 36 meses, los costos de validación son altos y los fabricantes de automóviles son cautelosos en la aceptación.
7. Conclusión
Las baterías de estado sólido se encuentran en una etapa de "aterrizaje intensivo de líneas piloto y vísperas de la producción en masa". La planificación de capacidad es agresiva, pero la demanda a corto plazo es gravemente insuficiente y las tasas de utilización siguen siendo bajas. El período 2027-2030 es una ventana clave para la validación tecnológica y la instalación en vehículos en pequeños lotes, y solo después de 2032 se espera un aumento de volumen a gran escala. Las empresas deben considerar racionalmente la planificación de capacidad, centrarse en los avances tecnológicos clave, la reducción de costos y la validación con clientes, y evitar la expansión ciega.
**Nota:** Para más detalles o consultas sobre el desarrollo de baterías de estado sólido, comuníquese con:
Teléfono: 021-20707860 (o WeChat: 13585549799)
Contacto: Chaoxing Yang. ¡Gracias!