La minera australiana Mineral Resources (MinRes) registró recientemente récords simultáneos en tres líneas de negocio en el ejercicio fiscal 2026, con el desempeño más destacado proveniente de su operación de mineral de hierro Onslow. Onslow Iron alcanzó su capacidad nominal de 35 millones de toneladas anuales en agosto de 2025 y desde entonces ha pasado progresivamente a una operación estable y acelerada; los embarques del cuarto trimestre del ejercicio fiscal 2026, de 9,6 millones de toneladas húmedas, equivalieron a una tasa anualizada de aproximadamente 38,4 millones de toneladas anuales. Si bien MinRes sigue lejos de ser comparable en escala con los principales mineros de Australia, es el único modelo nuevo en Australia Occidental en la última década construido íntegramente de forma interna, desde la mina hasta la carga en buques, y que realmente ha logrado funcionar.
El mercado australiano de mineral de hierro ha fomentado durante mucho tiempo una cierta ilusión: que cualquier discusión sobre la oferta marítima debe girar en torno a Rio Tinto, BHP, Fortescue y Roy Hill. Estas grandes empresas poseen las minas, los ferrocarriles, los puertos y las relaciones a largo plazo con los clientes que constituyen la columna vertebral más estable de las exportaciones de mineral de hierro de Australia Occidental. Pero en 2026, MinRes abrió un nuevo ángulo en esa narrativa.
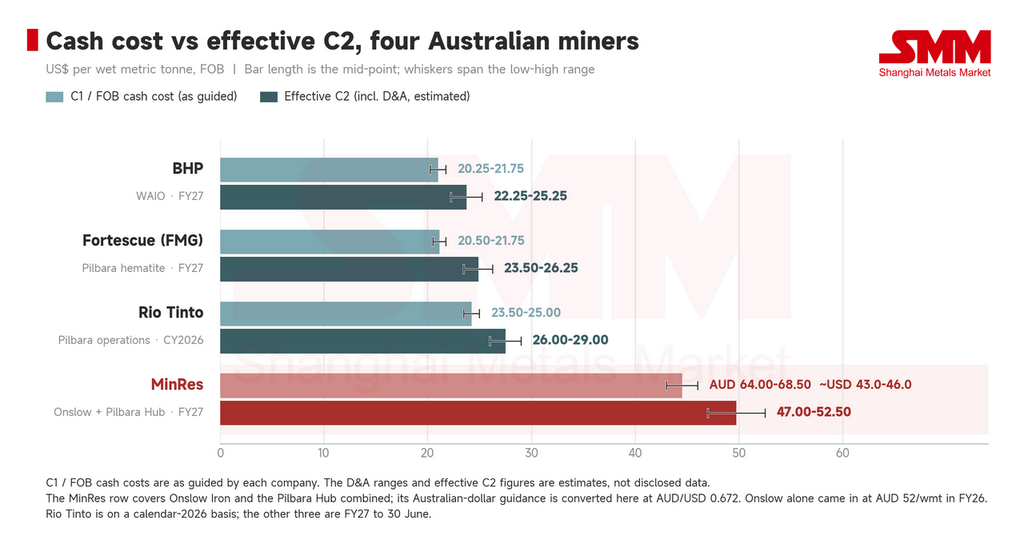
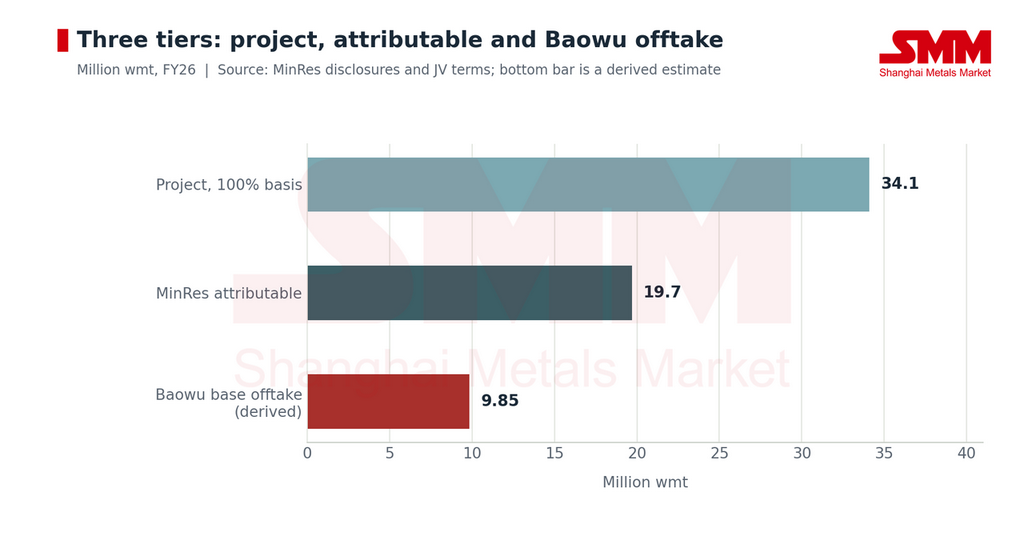
Lo más notable de MinRes no es que haya producido 34,1 millones de toneladas de mineral de hierro en el ejercicio fiscal 2026, sino que finalmente ha logrado que Onslow Iron funcione correctamente. En el ejercicio fiscal 2026, Onslow Iron embarcó 34,1 millones de toneladas húmedas sobre una base del 100 % del proyecto y 19,7 millones de toneladas húmedas atribuibles a MinRes, ambas por encima de las previsiones previamente mejoradas de la compañía. Los costos FOB del proyecto en el ejercicio fiscal 2026 se situaron en solo 52 dólares australianos por tonelada húmeda, por debajo del rango previsto de 54 a 59 dólares australianos por tonelada húmeda. Esto marca el punto en el que Onslow deja de ser simplemente un nuevo proyecto en fase de aceleración y comienza a funcionar como un nodo estable de la oferta marítima de mineral de hierro.
I. De la aceleración a los embarques estables: Onslow ha cumplido
El desarrollo de Onslow avanzó rápidamente. Para junio de 2025, los embarques mensuales del proyecto ya habían alcanzado los 2,7 millones de toneladas húmedas, equivalentes a una tasa de 32,4 millones de toneladas anuales; para agosto de 2025, el proyecto logró formalmente su capacidad nominal de 35 millones de toneladas anuales. MinRes mantuvo entonces una tasa de aproximadamente 35 millones de toneladas anuales durante tres meses consecutivos, de agosto a octubre de 2025, lo que activó un pago contingente de 200 millones de dólares australianos vinculado a la transacción de infraestructura. Sin embargo, la verdadera prueba de la estabilidad del proyecto llegó en los trimestres siguientes.
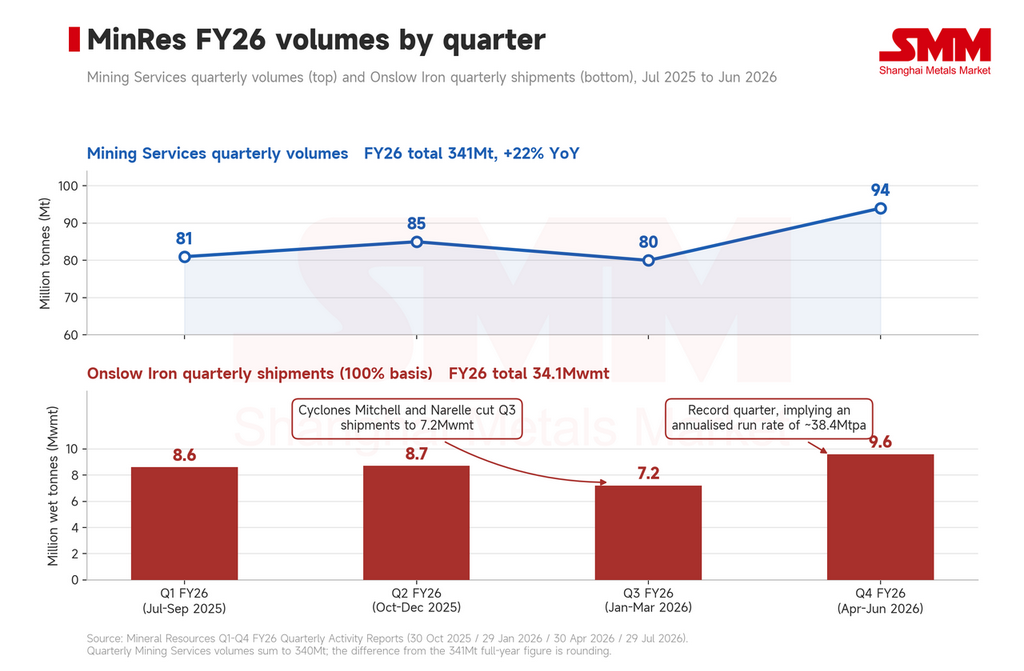
De julio a septiembre de 2025, Onslow embarcó 8,6 millones de toneladas métricas húmedas; de octubre a diciembre, esta cifra aumentó a 8,7 millones de toneladas métricas húmedas. En el trimestre de enero a marzo de 2026, los ciclones tropicales Mitchell y Narelle afectaron sucesivamente el norte de Australia Occidental, interrumpiendo el transporte por carretera y las operaciones de transbordo durante tres y cinco días respectivamente, y los embarques trimestrales cayeron a 7,2 millones de toneladas métricas húmedas. Cabe destacar que ninguno de los dos fenómenos meteorológicos causó daños a la infraestructura crítica, y el proyecto volvió rápidamente a los niveles de diseño tras las interrupciones.
De abril a junio, Onslow embarcó 9,6 millones de toneladas métricas húmedas en un solo trimestre, un récord del proyecto equivalente a una tasa anualizada de alrededor de 38 millones de toneladas al año, muy por encima de la capacidad de diseño de 35 millones de toneladas anuales. Los embarques del año completo alcanzaron finalmente 34,1 millones de toneladas métricas húmedas.
En otras palabras, Onslow ha pasado de alcanzar la capacidad de diseño a demostrar que dicha capacidad puede mantenerse en operación.
Para una mina recién puesta en marcha, alcanzar 35 millones de toneladas no significa por sí solo que la cadena de suministro haya madurado. Extracción y desmonte, trituración y cribado, transporte por carretera de larga distancia, acopios portuarios, buques de transbordo y carga en alta mar. Un cuello de botella en cualquier eslabón puede abrir una gran brecha entre la capacidad nominal y los embarques reales. El logro más importante de Onslow hasta la fecha es demostrar que la cadena puede funcionar en su conjunto.
II. Antes extraía para otros, ahora produce para sí misma
MinRes no comenzó como una gran empresa de mineral de hierro. En 1992, Chris Ellison fundó un negocio centrado en infraestructura y servicios mineros, proporcionando inicialmente servicios de trituración, ingeniería y contratación minera a operadores de minas. La empresa cotizó en la ASX en 2006. En aquel momento, MinRes seguía siendo una empresa de servicios mineros de Australia Occidental de tamaño modesto, cuya capacidad principal residía en construir y operar las etapas de producción de las minas, más que en poseer activos de recursos a gran escala. Ese modelo de negocio cambió gradualmente.
MinRes pasó de contratista a minera convencional, extendiendo progresivamente décadas de capacidad acumulada en ingeniería, trituración, transporte y operación minera hacia el recurso mismo. Es la realización concentrada de un modelo de negocio construido a lo largo de más de treinta años: habiendo extraído antes mineral del suelo para otros, la empresa decide ahora por sí misma dónde extraer, cómo transportar, cómo cargar y cómo convertir toda una cadena de suministro en un solo proyecto. Esta es una de las mayores diferencias entre Onslow y los proyectos convencionales de mineral de hierro australianos.
III. El verdadero factor decisivo no es el mineral, sino cómo sacarlo
La región de Pilbara Occidental, donde se encuentra Onslow, es rica en recursos de mineral de hierro, pero la cuestión siempre ha sido cómo transportar ese mineral hasta la costa a bajo costo. Este ha sido durante mucho tiempo el obstáculo determinante para abrir nuevas minas en Pilbara Occidental. El recurso principal de Onslow pertenece a los depósitos de hierro de canal de la provincia occidental de Hamersley. La base de recursos de la mina se había elevado previamente a 744 millones de toneladas con una ley de alrededor del 56,3 % de Fe, con reservas de aproximadamente 359 millones de toneladas con alrededor del 57,5 % de Fe. La vida útil prevista del proyecto supera los 30 años.
El recurso en sí está lejos de ser pobre, pero lo que le falta a la ubicación son las condiciones de infraestructura más esenciales para un proyecto tradicional de mineral de hierro australiano. Por ello, MinRes optó por no replicar íntegramente el manual de las cuatro grandes:
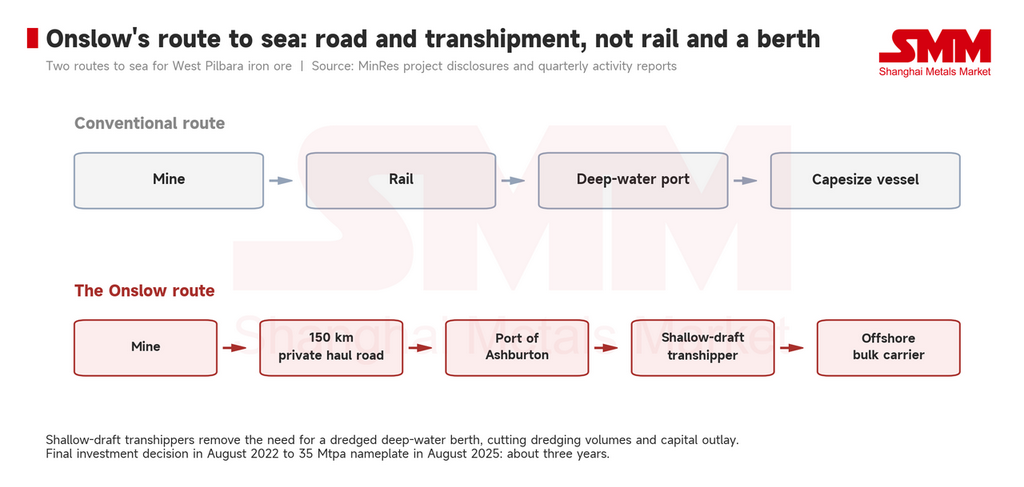
El mineral se tritura, se criba y se almacena en Ken's Bore, y luego se transporta unos 150 km por una carretera exclusiva hasta el puerto de Ashburton. En el puerto, buques de transbordo especialmente diseñados llevan el mineral hasta un fondeadero situado a unos 40 km mar adentro para cargarlo en graneleros oceánicos. Los buques de transbordo utilizan un diseño de poco calado, lo que elimina la necesidad de un atracadero convencional de aguas profundas y reduce el dragado y la inversión en infraestructura que requeriría un canal profundo.
El mayor valor de este sistema es que convierte un recurso que de otro modo habría necesitado ferrocarril y un gran puerto de aguas profundas en una cadena de suministro basada en el transporte por carretera y el transbordo mar adentro.
Onslow logró su primer embarque en mayo de 2024, solo unos 11 meses después de que comenzaran las obras en Ken's Bore. MinRes tardó apenas unos tres años desde la decisión final de inversión hasta alcanzar la capacidad nominal de 35 Mtpa. Para el mercado minero de Australia Occidental en su conjunto, esto puede ser más significativo que la existencia misma de una mina de 35 millones de toneladas, porque demuestra que los recursos varados de Pilbara Occidental no tienen que seguir el modelo de infraestructura intensivo en capital de las grandes mineras para llegar al mercado marítimo.
IV. Onslow no solo aporta nuevas toneladas, sino un perfil de suministro diferente
Desde la perspectiva de la oferta mundial de mineral de hierro, 35 millones de toneladas no es una cifra capaz de alterar el equilibrio general. Pero para la oferta australiana sí importa: durante décadas, la oferta incremental de mineral de hierro australiano ha estado muy concentrada en un puñado de mineras supermayores, que controlan no solo vastos recursos, sino también los ferrocarriles, puertos, el transporte marítimo y amplios canales de venta a largo plazo. Onslow ofrece otra posibilidad, fuera de las Cuatro Grandes: un nuevo nodo de oferta que opera a un ritmo anualizado de 35 millones de toneladas, con su propia mina y una cadena logística completa, capaz de entregar producto de forma sostenible al mercado marítimo.
Esa escala aún no basta para desafiar la posición de mercado de las grandes, pero sí para figurar en las listas de oferta de los operadores y de los equipos de compras de las acerías.
En cuanto a la estructura del producto: las leyes del recurso de Onslow se sitúan en el rango de 56% a 58% de Fe, y la producción comercial actual es predominantemente finos. El informe del primer semestre del ejercicio 2026 del proyecto muestra una ley media de Fe de alrededor del 58,2% para el producto efectivamente embarcado. Esto significa que Onslow no añade simplemente otro bloque de oferta australiana de mineral de hierro, sino un bloque de mineral australiano de ley media a baja que puede suministrarse a escala estable. Para las acerías y los operadores chinos, es una opción más.
Dado que los recursos de alta ley de las minas convencionales de Australia llevan mucho tiempo integrados en sistemas de suministro establecidos, el crecimiento futuro de la oferta provendrá cada vez más de nuevos proyectos, y los nuevos proyectos suelen implicar leyes, granulometrías, impurezas y estructuras de precios diferentes. Lo que Onslow ofrece es una combinación relativamente escasa entre ellos: escala suficientemente grande, suministro estable, origen australiano, pero ley más baja que el material convencional de alta ley.
El precio realizado de Onslow en el tercer trimestre fue de 95 USD por tonelada seca, equivalente al 91% del índice Platts CFR 61%. En un contexto de caída generalizada de las leyes de los finos convencionales, una fuente de ley 58% con suministro fiable importa más para la estrategia de mezcla de lo que sugeriría su posición en las tablas de volúmenes. En cuanto a los flujos, MinRes vende el 50% de su mineral atribuible a Baowu mediante contrato a largo plazo, con Baowu manteniendo una opción por un 25% adicional, y el resto se comercializa conjuntamente entre MinRes y AMCI.
La fase más difícil del proyecto ya ha quedado atrás. Si Onslow logra mantenerse por encima de los 35 millones de toneladas a largo plazo, esos varios millones de toneladas por encima de la capacidad de diseño representarán un incremento marginal persistente en la oferta marítima australiana.
Al mismo tiempo, el Pilbara Hub de MinRes también está cambiando. Lamb Creek realizó su primer embarque de mineral en marzo de 2026 y está reemplazando progresivamente a Wonmunna, extendiendo la vida útil de este centro de producción. Los embarques del Pilbara Hub totalizaron 9,9 millones de toneladas húmedas en el ejercicio 2026, en el extremo superior de las previsiones.
Esto está modificando el papel de MinRes. Ya no es simplemente un contratista que opera minas por cuenta de terceros, ni tampoco un minero de tamaño medio propietario de varias minas, sino que se está convirtiendo en un proveedor capaz de desarrollar recursos, organizar la minería, diseñar la logística según sus propios criterios y, en última instancia, entregar producto de forma fiable al mercado marítimo internacional. Eso puede ser lo que realmente justifica la atención del mercado sobre Onslow.
Las cuatro grandes seguirán dominando las exportaciones australianas de mineral de hierro durante mucho tiempo, y la llegada de Onslow no cambia eso. Pero junto a ellas, Australia está viendo surgir un número creciente de nuevas fuerzas de suministro capaces de aportar de forma independiente un tonelaje estable. Lo que Onslow demuestra no es que Australia Occidental haya ganado otra mina de 35 millones de toneladas, sino que un recurso abandonado durante años no tiene por qué esperar necesariamente a que una gran minera tradicional lo desarrolle. Siempre que alguien pueda reorganizar los eslabones de mina, transporte, puerto y transbordo, también puede convertirse en una cadena de suministro de mineral de hierro por vía marítima que realmente genere beneficios, embarque de forma constante y, en última instancia, remodele la estructura de la oferta.