Resumen ejecutivo
Indonesia atraviesa actualmente una confluencia de disrupciones de suministro provocadas por el clima, la más relevante de las cuales es la escasez de agua inducida por El Niño que afecta al Parque Industrial Indonesia Morowali (IMIP) y al corredor carbonífero más amplio de Kalimantan. Si bien los productores de acero del IMIP han absorbido parte del impacto, los productores de carbón coquizable y coque se han visto afectados de manera desproporcionadamente mayor, dado el carácter intensivo en agua del proceso de coquización.
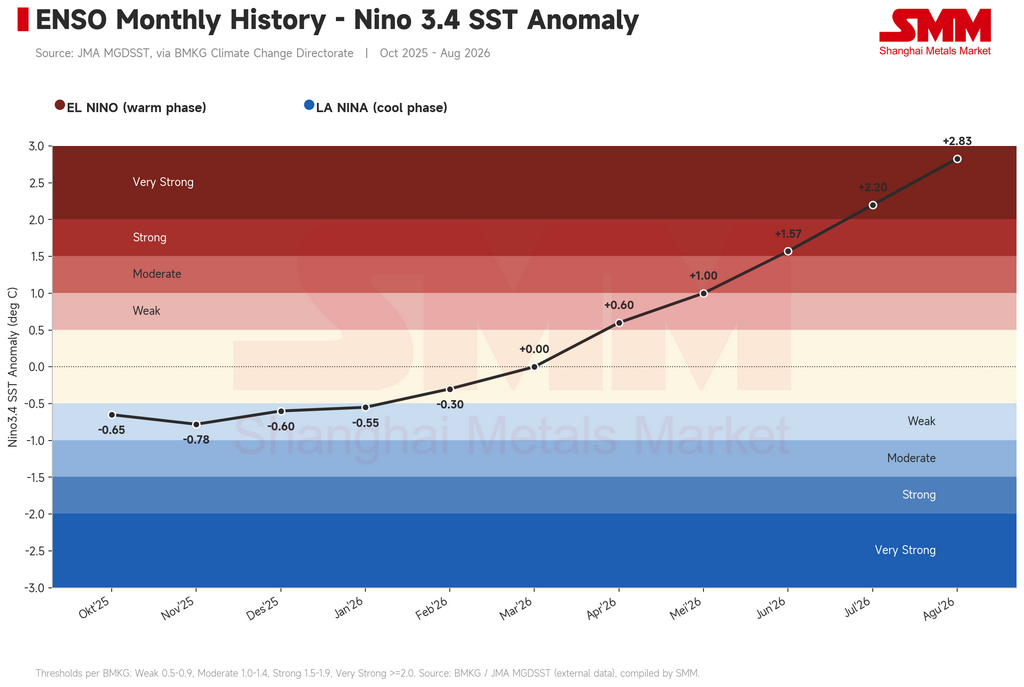
SMM estima que El Niño alcanzó su intensidad máxima en agosto de 2026, con el índice Niño 3.4 acercándose a 3.0, una lectura consistente con un episodio "muy fuerte". Las precipitaciones en Kalimantan y la cuenca del IMIP se han mantenido reducidas, entre 0 y 50 mm hasta septiembre, lo que ha limitado la producción de carbón coquizable (se estima que ha caído entre un 30 y un 40 por ciento, y algunas estimaciones sugieren un déficit superior al 40 por ciento debido a la falta de agua en el proceso de coquización) y la logística fluvial, como refleja el nivel de agua del río Barito de 0,6 metros frente a un rango normal de 5,0 a 11,5 metros.
Dado que el carbón coquizable representa aproximadamente el 30% del coste del producto de acero terminado bajo una relación típica de insumos de 4:2:1 (mineral de hierro:carbón coquizable:caliza), y que la producción nacional de coque ha caído según se informa alrededor de un 40% respecto a los niveles normales, la presión resultante de empuje de costes, reforzada por un repunte paralelo del precio del carbón coquizable en China, ha impulsado una revalorización sostenida de la bobina laminada en caliente (HRC) de Indonesia. El HRC FOB Indonesia ha subido desde un mínimo de dos meses de 495 USD/tonelada el 7 de agosto hasta 525 USD/tonelada el 2 de septiembre, antes de ceder moderadamente a 520 USD/tonelada a medida que los inventarios de los compradores alcanzan la saturación. SMM espera que la normalización de las precipitaciones proyectada por BMKG a partir de octubre sea el catalizador clave que determine si los niveles de precios actuales se mantienen o se revierten.
I. Intensidad y trayectoria de El Niño: el índice Niño 3.4 apunta a un pico en agosto, con alivio esperado a partir de octubre
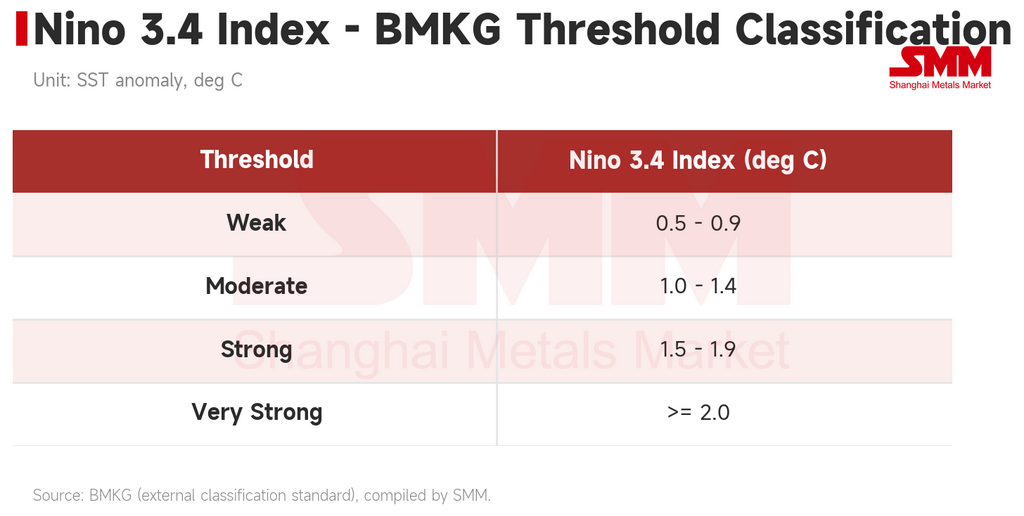
El Niño se refiere al calentamiento periódico de las temperaturas de la superficie del mar en el Pacífico ecuatorial central y oriental, impulsado por un debilitamiento de los vientos alisios del este y un correspondiente desplazamiento hacia el este de la circulación de Walker. Este desplazamiento suprime la formación de nubes convectivas sobre el archipiélago indonesio y reduce las precipitaciones regionales. El índice Niño 3.4, que monitorea las anomalías de temperatura superficial del mar en la franja aproximada de 5°N–5°S y 170°O–120°O, es la métrica de referencia estándar utilizada para clasificar la intensidad de los episodios.
Fuente: BMKG, SMM
Fuente: BMKG
Según datos recopilados de la Agencia de Meteorología, Climatología y Geofísica de Indonesia (BMKG) y SMM, los efectos medibles de El Niño comenzaron a registrarse en Indonesia alrededor de abril de 2026, cuando el índice se mantenía dentro de la clasificación "débil". Posteriormente, el índice se aceleró de forma pronunciada y alcanzó su punto máximo en agosto de 2026, con un nivel cercano a 3,0, indicativo de un evento "muy fuerte". A septiembre de 2026, las condiciones siguen clasificándose como una amenaza significativa para las regiones productoras de carbón, con precipitaciones en torno a la isla de Kalimantan y la cuenca de captación de IMIP aún en apenas 0–50 mm. El Prof. Ir. Teuku Faisal Fathani, Ph.D., director del BMKG, ha señalado que septiembre representa el pico previsto del episodio actual de El Niño, y que se espera una transición hacia patrones de lluvia más normales a partir de octubre, a medida que cambie el patrón climático más amplio.
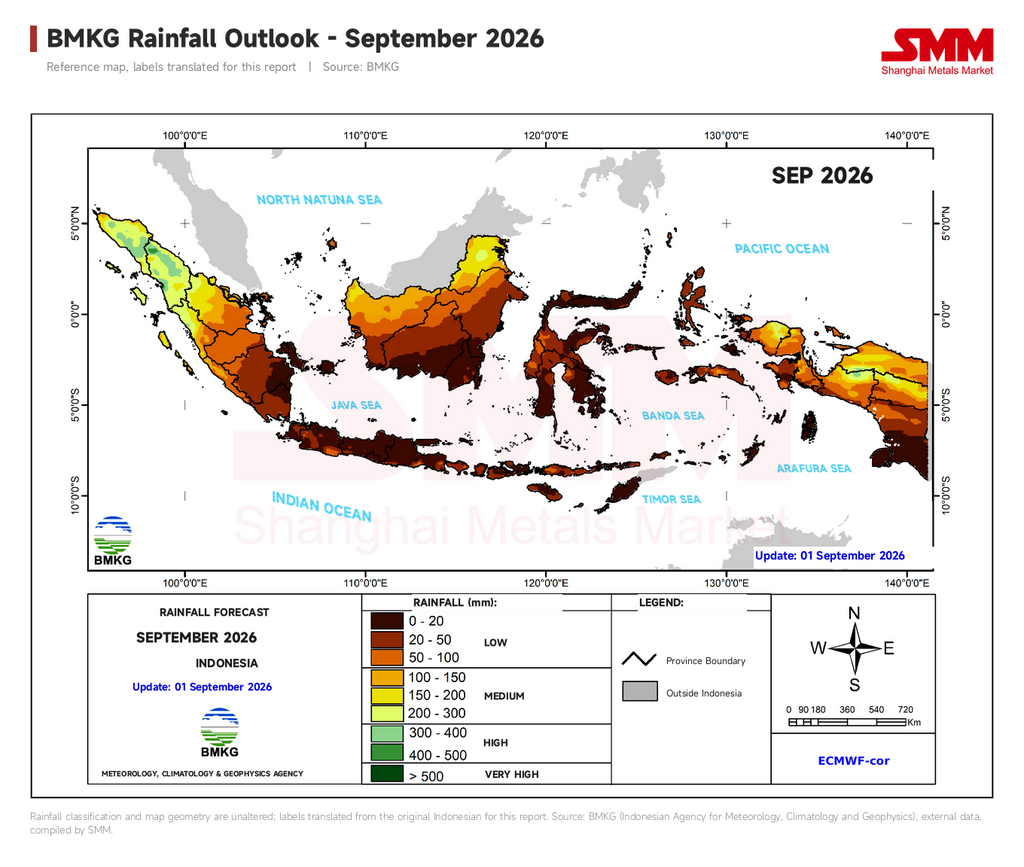
Fuente: BMKG
II. Impacto operativo en los productores de carbón: producción y logística bajo tensión simultánea
Perturbación del lado de la producción
Dedy Kurniawan, jefe del Departamento de Medios de PT IMIP, ha confirmado que la disponibilidad de agua dentro del parque industrial es actualmente deficitaria. El agua es un insumo crítico en múltiples etapas de la cadena de valor de IMIP, incluida la producción de coque y la generación de energía a vapor (PLTU) que respalda las operaciones del parque. Según las indicaciones de Kurniawan, se espera que la escasez relacionada con El Niño reduzca la producción aproximadamente entre un 30% y un 40% respecto a los niveles normales, y algunas fuentes del sector sugieren que el déficit podría superar el 40%, lo que subraya el papel desproporcionado del agua para sostener el rendimiento.
Perturbación del lado logístico
El impacto se extiende más allá de la puerta de la fábrica. La reducción de los niveles de agua de los ríos está limitando directamente la logística de barcazas y buques, una dinámica también señalada por Kurniawan. El efecto es más agudo en Kalimantan, que posee aproximadamente el 69,3% de los recursos totales de carbón de Indonesia y funciona como el principal origen de embarque del carbón distribuido a nivel nacional. Los datos logísticos actuales apuntan a una reducción del 21,4% en la carga transportada por viaje, ya que los buques no pueden cargar a su capacidad normal debido a la menor profundidad disponible. Esto ya ha comenzado a elevar los costos logísticos y, por extensión, los precios del carbón. Por otra parte, el río Barito, una arteria logística clave especialmente para el carbón, registra actualmente un nivel de agua de aproximadamente 0,6 metros, frente a un rango normal de 5,0–11,5 metros, un déficit que restringe materialmente el movimiento de embarcaciones y se espera que ejerza una mayor presión alcista tanto sobre los costos de flete como sobre el precio del carbón.
III. El peso estructural del carbón coquizable en los costos del acero: por qué una escasez de agua se convierte en un evento de precios del acero
Para producir productos de acero terminados —tanto largos como planos y tubulares— se requieren tres insumos principales de materia prima: mineral de hierro (la materia prima portadora de hierro), carbón coquizable (utilizado como combustible en el proceso de fabricación de hierro) y piedra caliza (utilizada como fundente). Estos insumos suelen combinarse en una proporción aproximada de 4:2:1, lo que significa que el carbón coquizable por sí solo representa aproximadamente el 30% del costo del producto de acero terminado.
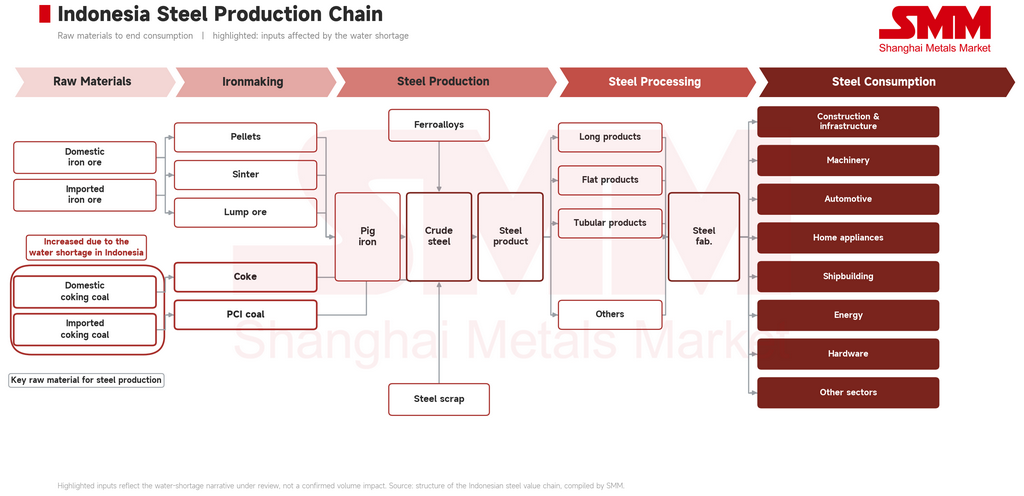
Fuente: SMM
Es fundamental señalar que la producción de coque es en sí misma altamente intensiva en agua. El agua se utiliza al inicio del proceso para lavar el carbón bruto y eliminar impurezas, y nuevamente al final, donde el coque —cocido a temperaturas de alrededor de 1.000 °C— debe enfriarse con agua antes de poder manipularse y transportarse. Por lo tanto, una escasez sostenida de agua limita directamente la producción de coque, independientemente de cualquier restricción sobre la propia minería del carbón.
El transporte agrava la exposición. Las acerías, al igual que los productores de coque, dependen del transporte fluvial para mover materias primas y productos terminados. Si los niveles de agua caen por debajo de umbrales operables, los productores indonesios enfrentan un riesgo análogo a la perturbación experimentada anteriormente en la planta de thyssenkrupp en Duisburgo, Alemania, donde los bajos niveles del Rin obligaron a los fabricantes a reducir la producción en lugar de aceptar demoras logísticas prolongadas. Esta dinámica también ha contribuido a un sentimiento de mercado ampliamente alcista, lo que a su vez ha frenado la actividad general de negociación mientras los participantes reevalúan la dirección de los precios a corto plazo.
Según las condiciones actuales, la producción nacional de coque ha caído en un estimado superior al 40% respecto a la producción normal. Dado el peso de aproximadamente el 30% del carbón coquizable en el costo del acero terminado, y citando datos del ICI (Índice Indonesio del Carbón) que muestran un aumento del 5–8% en los costos de los insumos, las acerías indonesias tienen pocas razones comerciales para bajar los precios —independientemente del sentimiento más amplio del mercado—, ya que hacerlo comprimiría los márgenes sobre una base de costos ya elevada.
IV. Transmisión de precios: de la escasez de carbón coquizable a la revalorización del HRC
Reacción del mercado y comportamiento de los compradores
Apenas circularon los primeros informes de escasez de agua, los compradores respondieron adelantando sus compras, impulsados por una demanda local resistente y por la preocupación de que los precios subieran aún más. Este patrón de compra dio a las acerías la confianza para elevar las ofertas incluso mientras la restricción subyacente de oferta seguía acumulándose. El movimiento se reforzó cuando los precios del carbón coquizable comenzaron a subir no solo a nivel nacional sino también mundial, incluida China, cuyos precios del acero siguen funcionando como referencia en toda la región del sudeste asiático. A medida que aumentaron los costos del carbón coquizable chino, las acerías indonesias ganaron confianza adicional para elevar las ofertas nacionales en paralelo.
Respuesta logística
En el lado de la entrega, las acerías han extendido los plazos de entrega hasta diciembre de 2026, una estrategia deliberada para gestionar la escasez actual sin recurrir a una nueva ronda de aumentos de precios tan pronto después del reciente repunte. Habiendo ya subido los precios de forma sustancial en un lapso de dos semanas, las acerías consideran que los aumentos repetidos son comercialmente insostenibles en el corto plazo; diferir la entrega hasta diciembre coincide con la propia orientación del BMKG de que los niveles de agua deberían normalizarse para entonces.
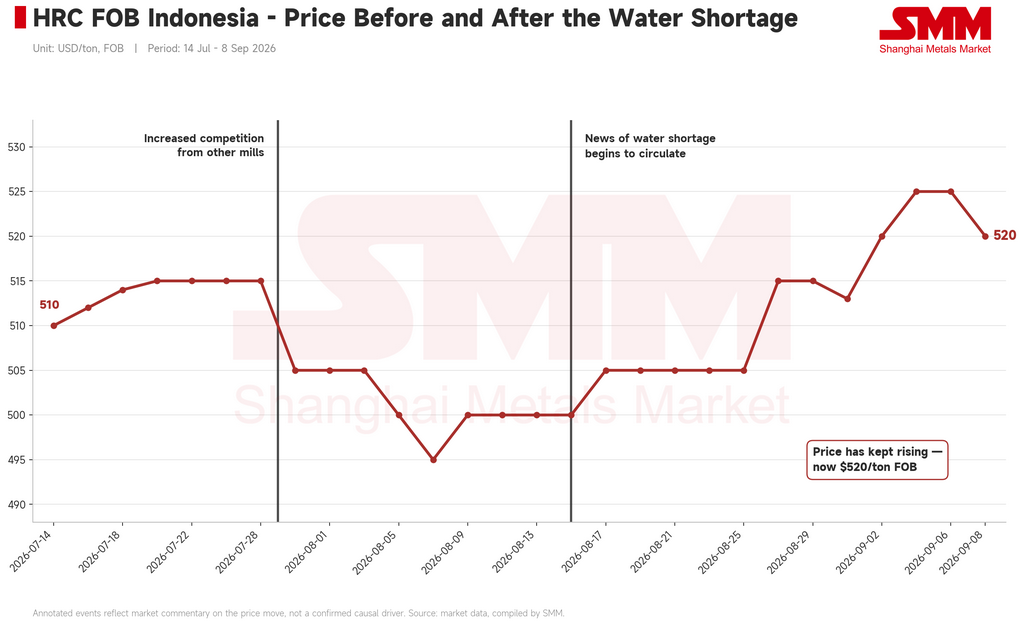
Fuente: SMM
Al sintetizar estos acontecimientos del mercado, la secuencia indica un mecanismo de transmisión claro en tres etapas: (1) soporte inicial de precios por los titulares sobre escasez de agua, (2) aceleración a medida que los precios mundiales —y particularmente chinos— del carbón coquizable subieron en paralelo, reforzando la confianza de las acerías, y (3) una fase de estabilización a medida que los compradores bien abastecidos se retiran del mercado y muestran resistencia a nuevas subidas de precios.
V. Perspectivas: un pulso entre los márgenes de las acerías y los inventarios de los compradores
La visión central de SMM es que la escasez de agua no es la causa directa del aumento del precio del acero, sino más bien el detonante aguas arriba: la disponibilidad restringida de agua redujo la producción de coque y carbón coquizable, y es la inflación de costos resultante —responsable de un estimado del 30% del aumento del costo del HRC— la que se ha trasladado a los precios del acero terminado. Esto se ha visto agravado por un aumento paralelo de los precios del carbón coquizable chino derivado de restricciones de producción en China, lo que ha proporcionado a las acerías indonesias una justificación adicional basada en el sentimiento para elevar las ofertas.
Los compradores, por su parte, parecen haber anticipado en gran medida el movimiento: con inventarios ahora bien abastecidos tras las compras preventivas, hay poca urgencia a corto plazo para operar más a los niveles elevados actuales. Esto ha producido un mercado alcista pero cada vez más sin dirección, con los participantes efectivamente esperando a ver qué lado se mueve primero: las acerías comprimiendo márgenes para estimular la demanda, o los compradores aceptando los niveles de precios actuales para asegurar los volúmenes requeridos. SMM caracteriza esto como un efecto en cascada, o "dominó": un choque climático puntual (escasez de agua) que se propaga secuencialmente a través de la producción de coque, el costo del carbón coquizable, la estrategia de precios de las acerías y, en última instancia, el comportamiento de compra de los compradores.
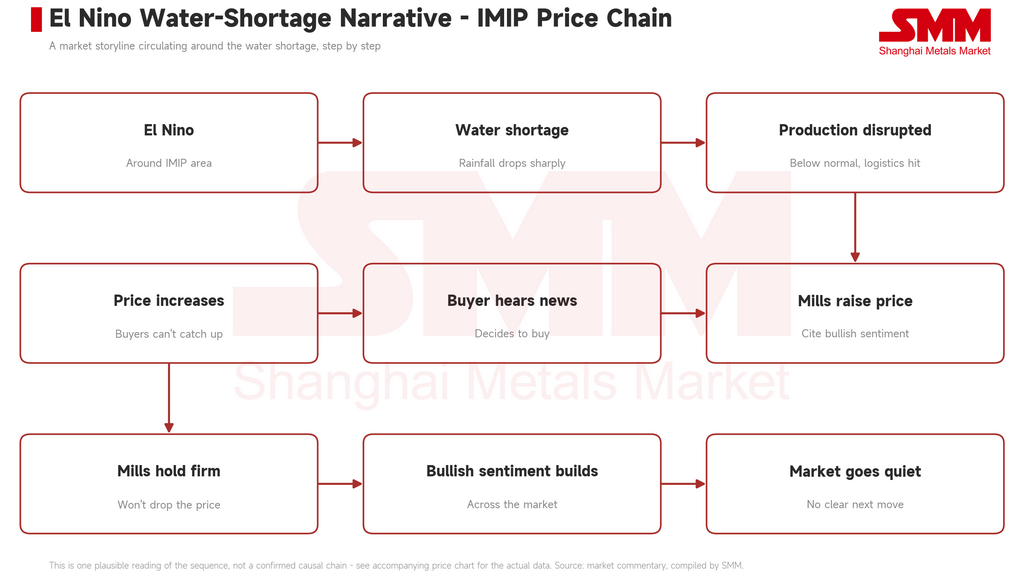
Fuente: SMM
Variables clave a monitorear
-
Calendario de normalización de lluvias: la transición proyectada por el BMKG a partir de octubre de 2026 es el catalizador clave; cualquier retraso extendería la actual presión de costos al cuarto trimestre.
-
Niveles de agua del río Barito: una recuperación sostenida hacia el rango normal de 5,0–11,5 metros es un requisito previo para que los costos logísticos se alivien.
-
Dirección del precio del carbón coquizable chino: los aumentos continuos reforzarían el canal de sentimiento que respalda los precios de las acerías indonesias; una reversión eliminaría un pilar clave del soporte actual de precios.
-
Comportamiento de reabastecimiento de los compradores: el ritmo al que los compradores bien abastecidos reingresen al mercado determinará si los niveles de precios actuales (515–525 USD/tonelada FOB) se mantienen o se corrigen.
-
Ejecución de entregas hasta diciembre: la capacidad de las acerías para cumplir los compromisos de entrega diferidos será una señal importante de si la restricción del lado de la oferta se está aliviando según lo previsto.
Declaración de fuentes de datos: análisis elaborado a partir de declaraciones públicas del BMKG y PT IMIP, datos de precios de mercado de SMM y referencias del ICI (Índice Indonesio del Carbón). Las cifras son solo de referencia y no constituyen recomendaciones de inversión ni de negociación.