La semana pasada (31 de agosto–4 de septiembre), los precios spot del indio refinado (≥99,99 %) de SMM se mantuvieron en el rango de 5.300–5.400 yuanes/kg, con un precio medio semanal estable en 5.340–5.350 yuanes/kg, prácticamente sin cambios respecto al viernes anterior (0 %). Al inicio de la semana (31/8), SMM cotizó 5.300–5.400 yuanes/kg, con un precio medio de unos 5.350; el miércoles (2/9), la cotización fue de 5.300–5.380 yuanes/kg, con un precio medio de 5.340, sin variación, y se mantuvo estable hasta el viernes (4/9).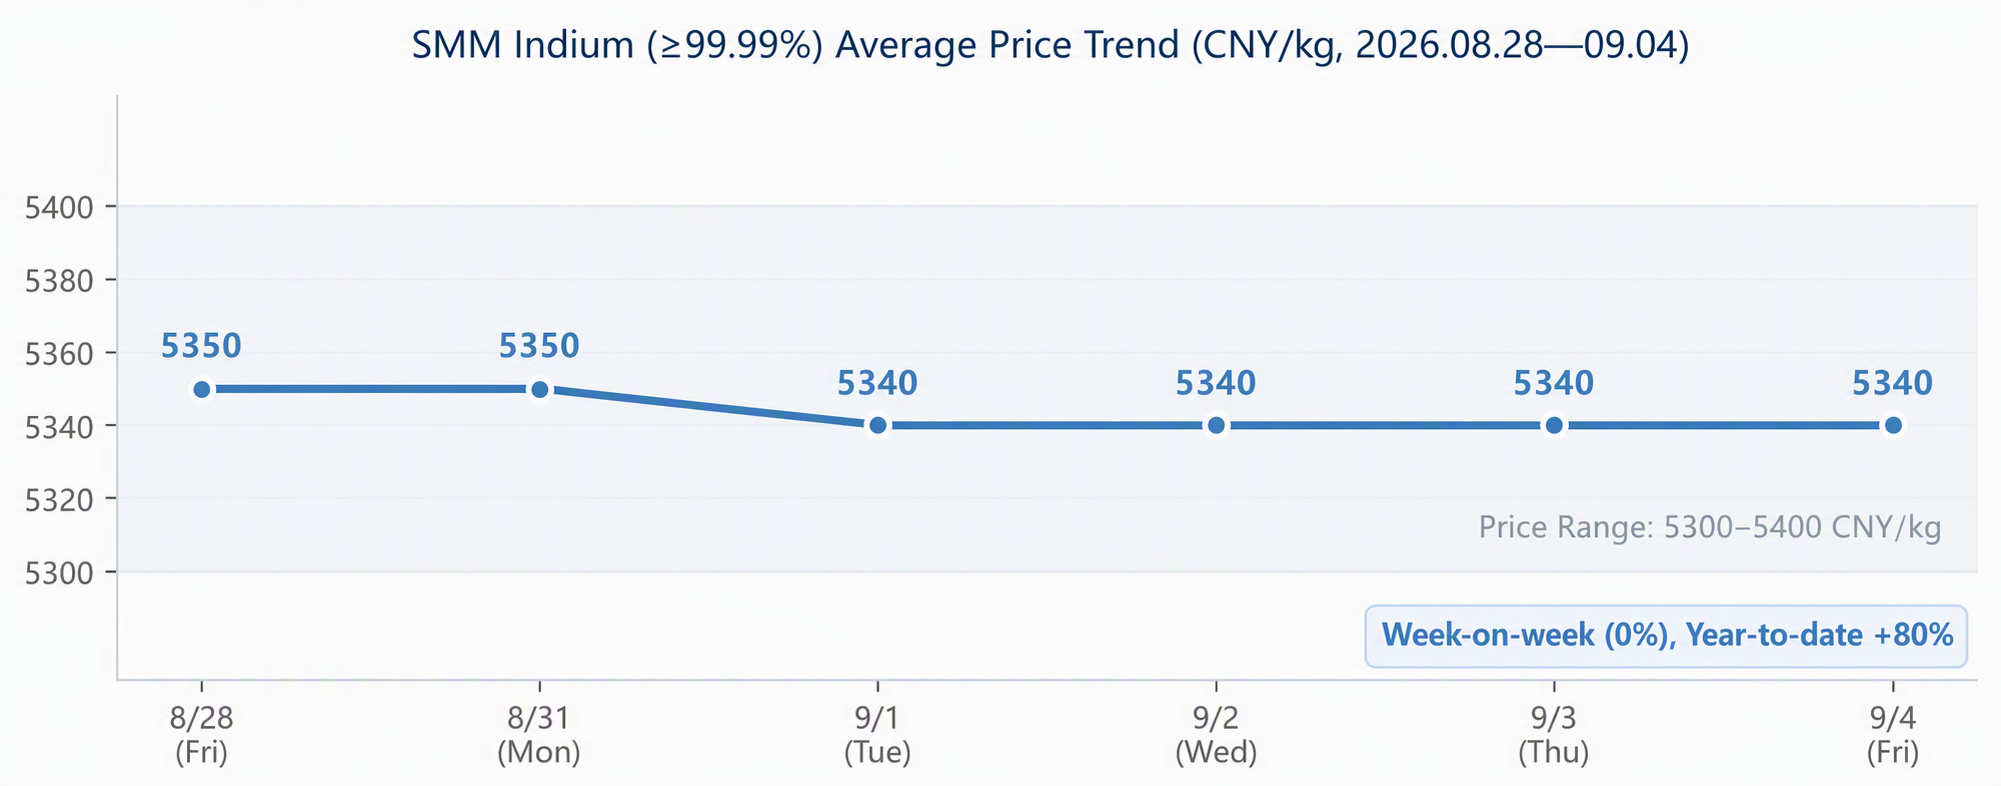
Las características del mercado fueron básicamente las mismas que la semana anterior: los vendedores mantuvieron los precios estables, mientras que los compradores adquirieron según sus necesidades. El mercado del indio se mostró en general estable, con una actividad moderada, una aceptación limitada de cargamentos a precios altos y transacciones reales escasas; el forcejeo entre vendedores y compradores continuó en punto muerto, con un fuerte sentimiento de espera. En cuanto a las tendencias recientes: a principios de agosto, el indio refinado probó brevemente el nivel de 5.400 yuanes/kg, luego retrocedió tras la rápida subida y se estabilizó en torno a 5.300, entrando en una fase de «consolidación en niveles altos». Desde principios de año, el precio medio del indio refinado de SMM ha subido alrededor de un +80 % acumulado, casi duplicándose en comparación con el mismo período del año anterior, con el centro de precios aún en el rango alto de la última década.
Lado de la oferta: producción primaria rígida + mayor producción secundaria, altos inventarios aguas arriba
Estructura de la oferta: el indio primario carece de elasticidad, el indio secundario aporta crecimiento marginal
El indio no tiene yacimientos explotables de forma independiente y se asocia principalmente a minerales de zinc, plomo y estaño, y los yacimientos polimetálicos de plomo-zinc representan alrededor del 81 % de las reservas mundiales de indio. La producción mundial de indio primario es de unas 1.100 toneladas anuales, y China representa aproximadamente el 69 %–73 %, lo que le otorga una ventaja absoluta en recursos, pero la producción de indio primario está rígidamente limitada por las tasas de operación de la fundición de zinc: los bajos cargos de tratamiento del concentrado de zinc y la insuficiente disposición de las fundiciones a operar limitan la liberación de la producción de indio primario. El crecimiento marginal proviene principalmente del lado secundario: el 31 de agosto, Feinan Resources anunció la producción en masa de indio refinado de grado 4N7 (pureza del 99,997 %) mediante un proyecto de transformación tecnológica, mejorando aún más la capacidad de suministro nacional de indio de alta pureza; ST Jinglan produjo 75,91 toneladas de indio refinado en el primer semestre (principalmente de recuperación secundaria), situándose entre las principales empresas cotizadas; se espera que el proyecto de indio de alta pureza de 40 toneladas/año de Yunnan Chihong Zn & Ge Co., Ltd. esté terminado a finales de 2026.
En cuanto a la estructura de inventarios, se observó una "acumulación aguas arriba y desacumulación aguas abajo". El aumento de los inventarios de los productores se debió principalmente a las exportaciones persistentemente bajas en julio y a la limitada absorción de las ventas internas; mientras tanto, los productores objetivo de ITO mantienen actualmente inventarios bajos, lo que significa que, una vez que la demanda se recupere, existe una flexibilidad considerable para reponer existencias.
Cambios en importaciones y exportaciones: las exportaciones repuntaron desde niveles extremadamente bajos, pero siguieron cayendo bruscamente interanual
Según datos de la Administración General de Aduanas: en julio de 2026, las exportaciones chinas de artículos relacionados con el indio (indio en bruto y forjado y sus productos) fueron de aproximadamente 20,3 toneladas, un aumento de 4,2 toneladas intermensual (+26,1%), pero una caída de 40,8 toneladas interanual (-66,8%), aún dentro del rango extremadamente bajo observado desde que se impusieron los controles a la exportación. Las importaciones en julio fueron de solo 1,1 toneladas, sin cambios intermensuales y con una caída interanual del 63,3%, casi insignificantes: China es altamente autosuficiente en indio, con una dependencia de las importaciones extremadamente baja. 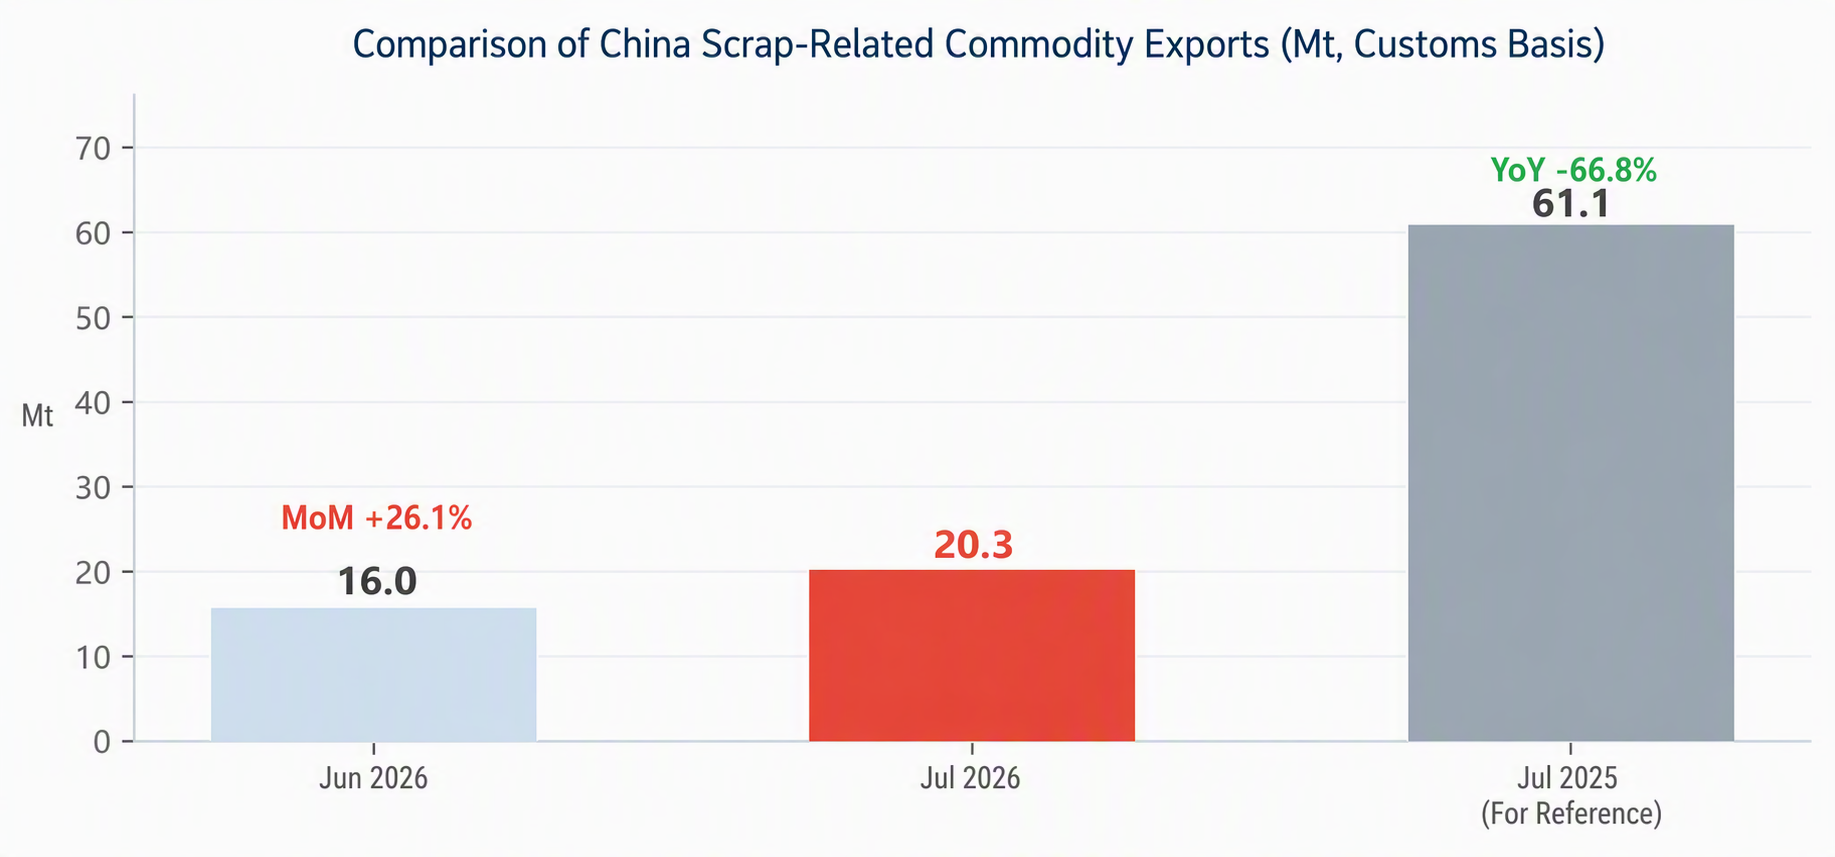
Antecedentes de política
- Febrero de 2025: El Ministerio de Comercio y la Administración General de Aduanas sometieron el fosfuro de indio (InP) y otros artículos de doble uso relacionados con el indio a controles de exportación, lo que impulsó fuertemente los precios de los sustratos de fosfuro de indio en el extranjero (las obleas de 6 pulgadas subieron aproximadamente un 250% respecto a los niveles previos al control);
- 4 de febrero de 2026: El alcance de los controles de exportación se amplió aún más, con un anuncio que impuso controles a la exportación de tungsteno, telurio, bismuto, molibdeno y artículos relacionados con el indio, fortaleciendo continuamente los atributos de recurso estratégico del indio y las restricciones políticas;
- 26 de junio de 2026: El Ministerio de Comercio detalló las normas para el manejo de denuncias de violaciones de los controles de exportación de artículos estratégicos minerales de doble uso (en vigor desde el 1 de julio), con cobertura clave de galio, germanio, tungsteno, molibdeno, tierras raras, indio, bismuto y otras variedades.
El impacto de la política ya se refleja directamente en los flujos comerciales: las exportaciones de julio cayeron un 66,8% interanual, y las exportaciones mensuales promedio de enero a julio se contrajeron un 57,7% en comparación con el mismo período del año anterior, con compradores extranjeros optando por compras diversificadas (Japón, Corea del Sur y Estados Unidos reponiendo a través de canales fuera de China; las importaciones de indio de Japón en abril aumentaron un 69,7% intermensual como ejemplo). El 7 de septiembre, el director ejecutivo de IQE advirtió públicamente que los controles de exportación de fosfuro de indio de China se están convirtiendo en una «crisis de seguridad del suministro» para la industria de chips: controles más estrictos, combinados con maniobras geopolíticas, han convertido el precio internacional del indio y los flujos comerciales en un punto focal.
IV. Lado de la demanda: auge estructural en comunicaciones ópticas de IA frente a ITO tradicional estable
|
Aplicación |
Participación/Estado |
Últimos avances |
|
Blancos de ITO (conductores transparentes para paneles de visualización) |
Alrededor del 60 %–70 % de la demanda |
El consumo mejoró interanualmente (+23,65 % en junio), pero las compras retrocedieron mensualmente, con inventarios bajos aguas abajo; alrededor del 80 % de la capacidad mundial de blancos se concentra en Japón y Corea del Sur, mientras China exporta principalmente materias primas; la demanda de paneles es estable y el aprovisionamiento de temporada alta aún no ha comenzado claramente |
|
Fosfuro de indio InP (módulos ópticos/chips ópticos de IA) |
Alrededor del 10 % de la demanda, con la mayor elasticidad y el crecimiento más rápido |
Demanda mundial en 2026 de 2,6–3 millones de obleas frente a una capacidad efectiva de unas 750.000 obleas, una brecha superior al 70 %; sustratos de 4 pulgadas a unos 6.500 yuanes por pieza, un 50 % más que a principios de año; los de 6 pulgadas por encima de 2.500 dólares por pieza (gama alta en torno a 5.000 dólares); Yunnan Lincang Xinyuan Germanium Industry reveló el 4 de septiembre una ampliación de 150.000 a 450.000 obleas al año (plazo de construcción de 18 meses); Bojie Corporation adquirió Dingtai Xinyuan para entrar en el negocio de sustratos; Nvidia exige que la capacidad de láser de fosfuro de indio se multiplique por 20 para 2030 |
|
FV (CIGS)/aleaciones, etc. |
Soporte estable |
La demanda de indio para células de película delgada CIGS es moderada; la Universidad de Soochow y otros publicaron en junio una «célula en tándem sin indio» con más del 30 % de eficiencia, lo que crea un potencial de sustitución a largo plazo, pero con impacto limitado a corto plazo |
La contradicción central en una frase: la base tradicional del indio (ITO) es estable, mientras que la nueva historia de crecimiento (fosfuro de indio) presenta una brecha entre oferta y demanda que se amplía continuamente. Las estimaciones de la industria sugieren que la demanda de fosfuro de indio de los centros de datos de IA crecerá de unas 600.000 obleas en 2025 a aproximadamente 13 millones de obleas en 2030, lo que corresponde a un aumento de la demanda de indio de unas 19 toneladas métricas a unas 419 toneladas métricas. Dadas las estrictas limitaciones de la oferta de indio primario, se espera que la brecha entre oferta y demanda a mediano y largo plazo se amplíe, brindando un soporte a largo plazo para los precios del indio.
Perspectivas del mercado
Corto plazo (1-3 meses): Se espera que los precios se consoliden en niveles altos, con la dirección pendiente de la confirmación de la demanda. Los factores alcistas y bajistas están entrelazados: alcistas, los controles a la exportación más la prosperidad del fosfuro de indio proporcionan un piso, los inventarios bajos aguas abajo y la fuerte disposición de los vendedores a estabilizar los precios; bajistas, los inventarios elevados de los productores aguas arriba, la amplia circulación de material al contado, los precios altos que frenan las compras y la escasa actividad comercial en la temporada baja tradicional. Se espera que el indio refinado de SMM continúe consolidándose dentro del rango de 5.300-5.400 yuanes/kg. Si la reposición de existencias de la temporada alta de ITO en septiembre-octubre coincide con nuevos pedidos de fosfuro de indio, existe potencial para una ruptura al alza; de lo contrario, es probable que los precios se muevan lateralmente dentro de un rango estrecho.
Mediano y largo plazo (6-24 meses): Bajo la lógica de la brecha entre oferta y demanda, se espera que el centro de precios continúe desplazándose al alza. La oferta de indio primario carece de elasticidad (limitada por la fundición de zinc), y refinar indio reciclado a grado semiconductor (7N) es difícil, lo que dificulta reemplazar la oferta primaria. Mientras tanto, la demanda de fosfuro de indio impulsada por las comunicaciones ópticas de IA permanece en las primeras etapas de crecimiento explosivo, y la industria mantiene expectativas relativamente consistentes de escasez de oferta y demanda en 2027. Es probable que el centro de precios del indio se consolide y aumente en línea con el ritmo del gasto de capital en IA. Se debe prestar atención a las previsiones de gasto de capital de los proveedores de nube y al progreso de la expansión de la capacidad de fosfuro de indio.
Puntos clave a observar
- Datos de importación y exportación de agosto: si los datos aduaneros de importación y exportación de indio de agosto (mediados a finales de septiembre) pueden sostener la tendencia de bajo volumen;
- Progreso de la expansión de capacidad de fosfuro de indio: la línea de producción de 450.000 obleas de Yunnan Lincang Xinyuan Germanium Industry, y el rendimiento y ritmo de aumento de las expansiones en el extranjero de Sumitomo/JX/Coherent;
- Implementación de licencias de exportación: cuotas de exportación reales y cambios de destino después de que entren en vigor las reglas detalladas de control, así como el comportamiento de reposición de existencias en el extranjero;
- Tasas de operación de fundición de zinc y oferta de indio primario: las tendencias del TC del concentrado de zinc determinarán la producción marginal de indio como subproducto de las fundiciones;
- Reposición de existencias de la temporada alta de ITO: el impacto del ritmo de reposición de existencias de los fabricantes de paneles en septiembre-octubre sobre la demanda de indio para blancos.